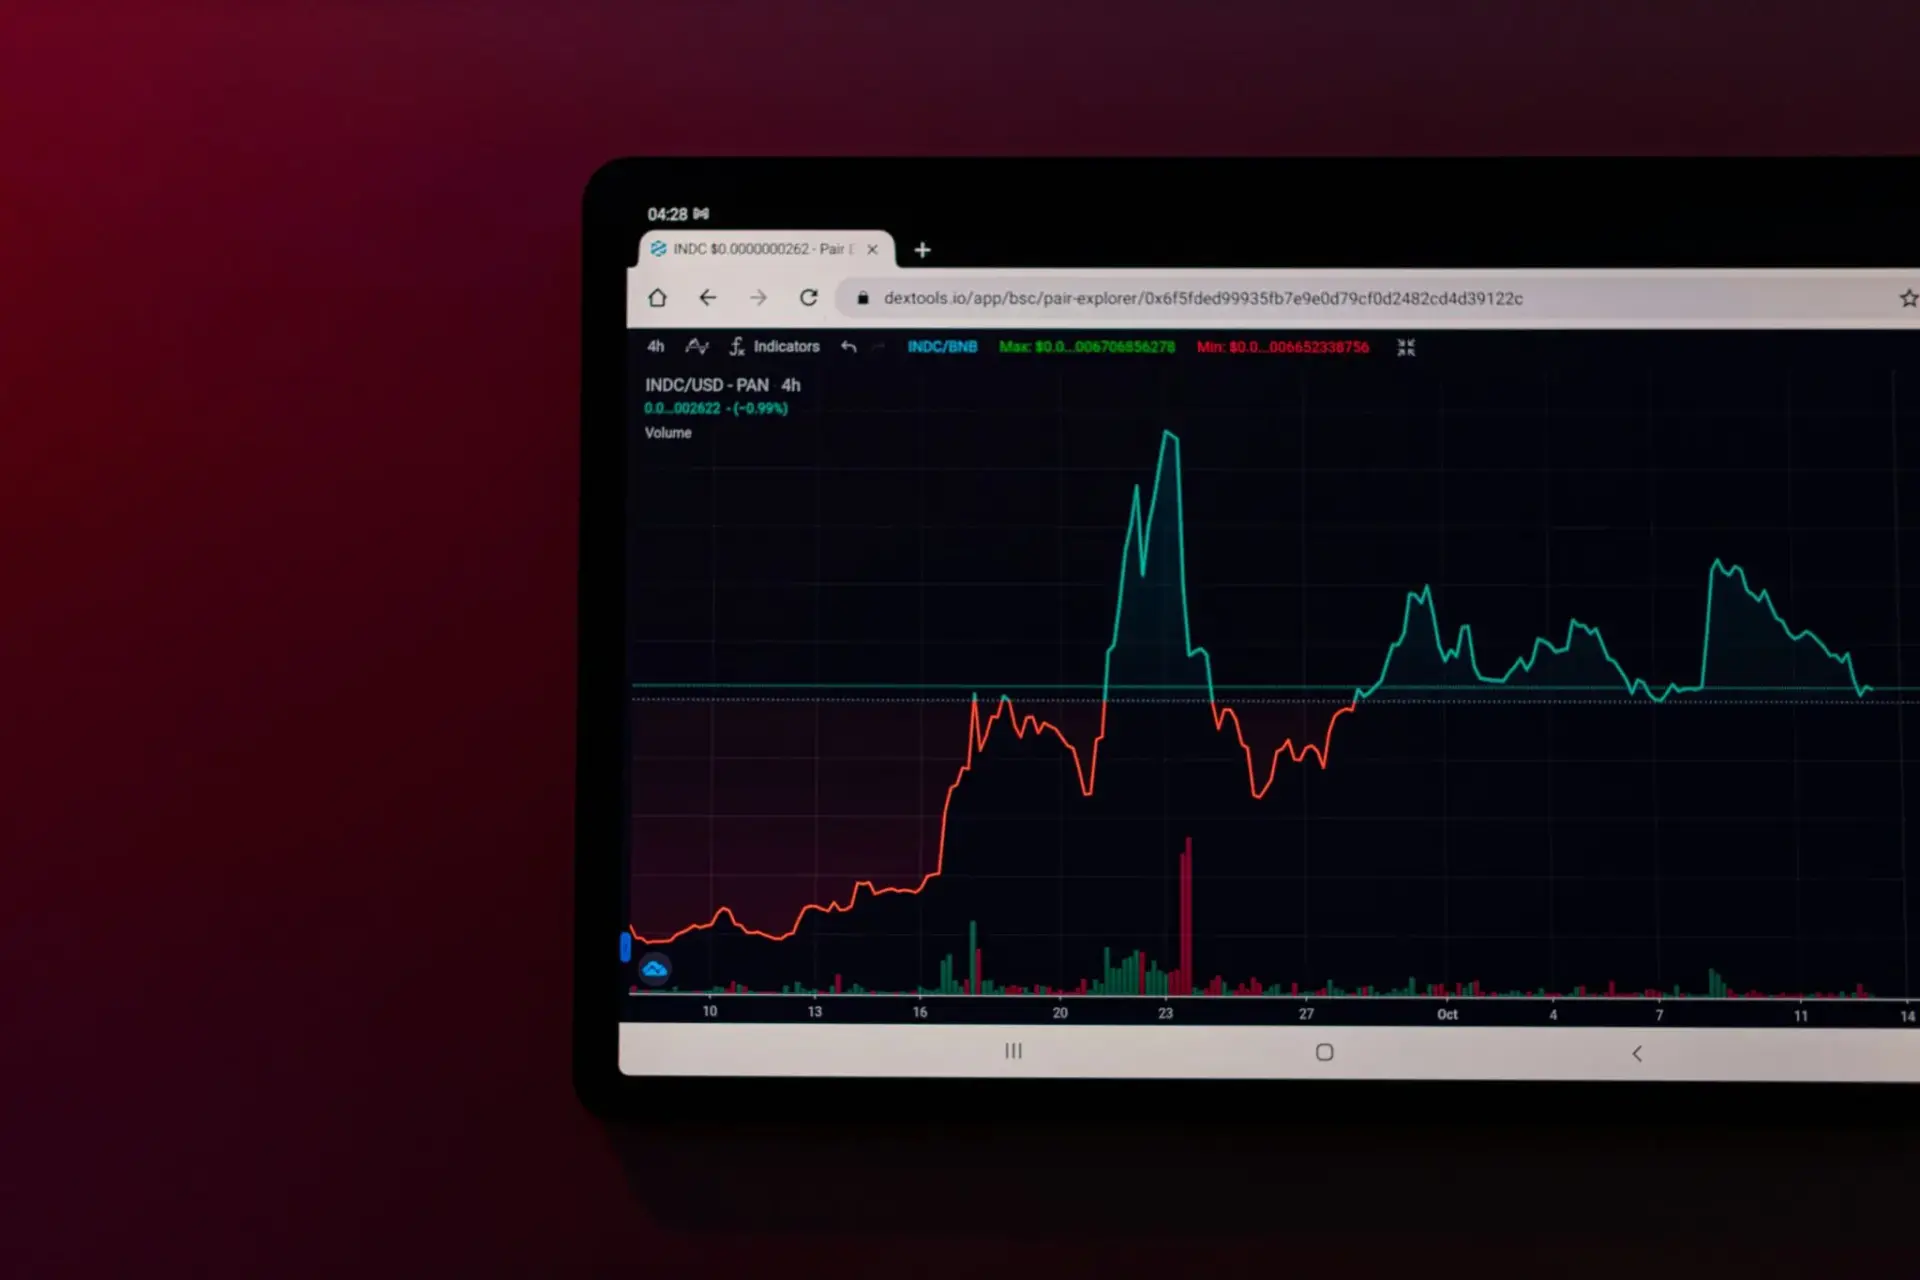
Ethereum ha perdido los 2.000 dólares. La caída supera el 5% en una sola sesión, el precio ronda ya los 1.900 y los analistas técnicos hablan abiertamente de un ‘death cross’, el cruce de medias que suele leerse como aviso de más debilidad por delante.
No es solo una cuestión de gráfico. Los ETF spot de ether en Estados Unidos encadenan reembolsos, el interés abierto en futuros se desinfla y buena parte de las posiciones apalancadas se ha cerrado a la fuerza. Tres frentes que apuntan al mismo sitio: los inversores institucionales están recortando exposición.
Qué ha pasado: de los 2.200 dólares a un mínimo de 1.875
La referencia de mercado de Kraken sitúa el ETH en torno a 1.900 dólares, con un mínimo reciente cerca de 1.875. El punto de partida de la caída estaba por encima de los 2.200, de modo que el desplome acumulado en pocas sesiones supera el 13%. Los 2.000 dólares no eran solo un número redondo: funcionaban como referencia psicológica para el inversor minorista y como zona de soporte en varios indicadores.
El ‘death cross’ lo detecta Benzinga en su lectura técnica de las últimas sesiones. Conviene glosarlo, porque el término asusta más de lo que dice: se produce cuando la media móvil de 50 sesiones cae por debajo de la de 200, y el mercado lo interpreta como confirmación de tendencia bajista. No predice el futuro. Solo constata que el último trimestre ha sido peor que el último año.
En el lado de los flujos, los datos de Farside Investors dejan una secuencia poco amable: 144,8 millones de dólares en salidas netas el 11 de noviembre y otros 70,5 millones el día 12. El 13 hubo un respiro con 2,3 millones de entrada neta, una cifra demasiado pequeña para hablar de giro. El precedente de octubre pesa: los ETF de ether registraron entonces 1.610 millones de dólares en reembolsos.
El otro lado: el 36,5% del ether ya está en staking
Y aquí llega el contraste que estos días desconcierta. Alrededor del 36,5% del suministro en circulación está bloqueado en staking, el mecanismo por el que se depositan ETH para validar transacciones y asegurar la red a cambio de una recompensa. Son unos 44,6 millones de ETH, repartidos entre aproximadamente 796.121 validadores.
El rendimiento anual estimado ronda el 2,43%, según los rastreadores de validadores. Y hay 904.393 ETH en cola de entrada, lo que equivale a unos 16 días de espera, frente a los 251.274 ETH en cola de salida, unos cinco días. Alguien está moviendo dinero hacia la red con calma, aunque el precio no acompañe.
Conviene no confundir ese movimiento con una compra masiva. Depositar en staking no siempre significa comprar ether nuevo: muchos holders mueven posiciones que ya tenían, o cambian de proveedor buscando mejor rendimiento. La documentación oficial de el staking en Ethereum insiste en la misma idea: los validadores ganan recompensas por sus tareas de consenso, no por acertar con el precio.
El staking no compra ether: solo lo inmoviliza. Y una moneda quieta en un validador no sostiene el precio si el comprador de al lado deja de aparecer.
Lo que sí hace una cola de entrada larga es retirar oferta disponible del mercado. Cada ETH depositado tarda días en poder venderse. En un escenario de liquidez débil como el actual ese efecto importa, aunque sea al margen. Las cifras de participación y recompensas se pueden consultar en el explorador de validadores beaconcha.in.
Qué ha cambiado desde 2024 y dónde está el riesgo real
Para entender este episodio hay que recordar de dónde venimos. En septiembre de 2022, The Merge convirtió Ethereum en una red de prueba de participación: dejó de depender de la minería y pasó a sostenerse sobre validadores que bloquean ETH. Sin ese cambio, el 36,5% del suministro en staking sería impensable. En marzo de 2024, Dencun abarató las transacciones en los rollups, esas redes de segunda capa que procesan operaciones fuera de la cadena principal y luego envían un resumen a Ethereum. Y en julio de 2024 llegaron los ETF spot de ether, que abrieron la puerta a dinero que no quiere gestionar claves privadas.
Ese cóctel explica la paradoja actual. Cuanto más institucional es el accionista marginal, más rápido se mueve al ver un ‘death cross’ en pantalla. Los ETF han convertido a un comprador paciente en un comprador trimestral, que entra cuando el gráfico acompaña y sale cuando no. La corrección de octubre y las salidas de noviembre son dos capítulos, del mismo patrón.
Hay un segundo riesgo que el precio tapa: la concentración del staking. Buena parte de esos 44,6 millones de ETH está en manos de un puñado de proveedores y custodios institucionales. Más ether bloqueado suena a red más segura, pero también a menos actores con capacidad de decidir en una bifurcación. Es la asignatura pendiente de la que se habla en cada foro de gobernanza y que ninguna cifra de rendimiento resuelve.
El tercer punto es de liquidez. Los rollups han captado volumen y han abaratado comisiones, sí, pero el capital en DeFi sobre Ethereum sigue por debajo de sus máximos de ciclo, y eso reduce el colchón cuando llegan las ventas forzadas.
En el corto plazo, el mapa es sencillo. Recuperar y sostener los 1.950 dólares abriría la puerta a pelear los 2.000. Perder los 1.900 deja los 1.850 y, sobre todo, los 1.800 como siguientes zonas de vigilancia. Un cambio de escenario creíble no vendría de un solo cierre verde, sino de varias sesiones con entradas netas positivas en los ETF y una mejora del interés abierto.
Mientras tanto, la red sigue funcionando igual de bien que hace un mes. Lo que cambia es quién la financia y con cuánta paciencia.