
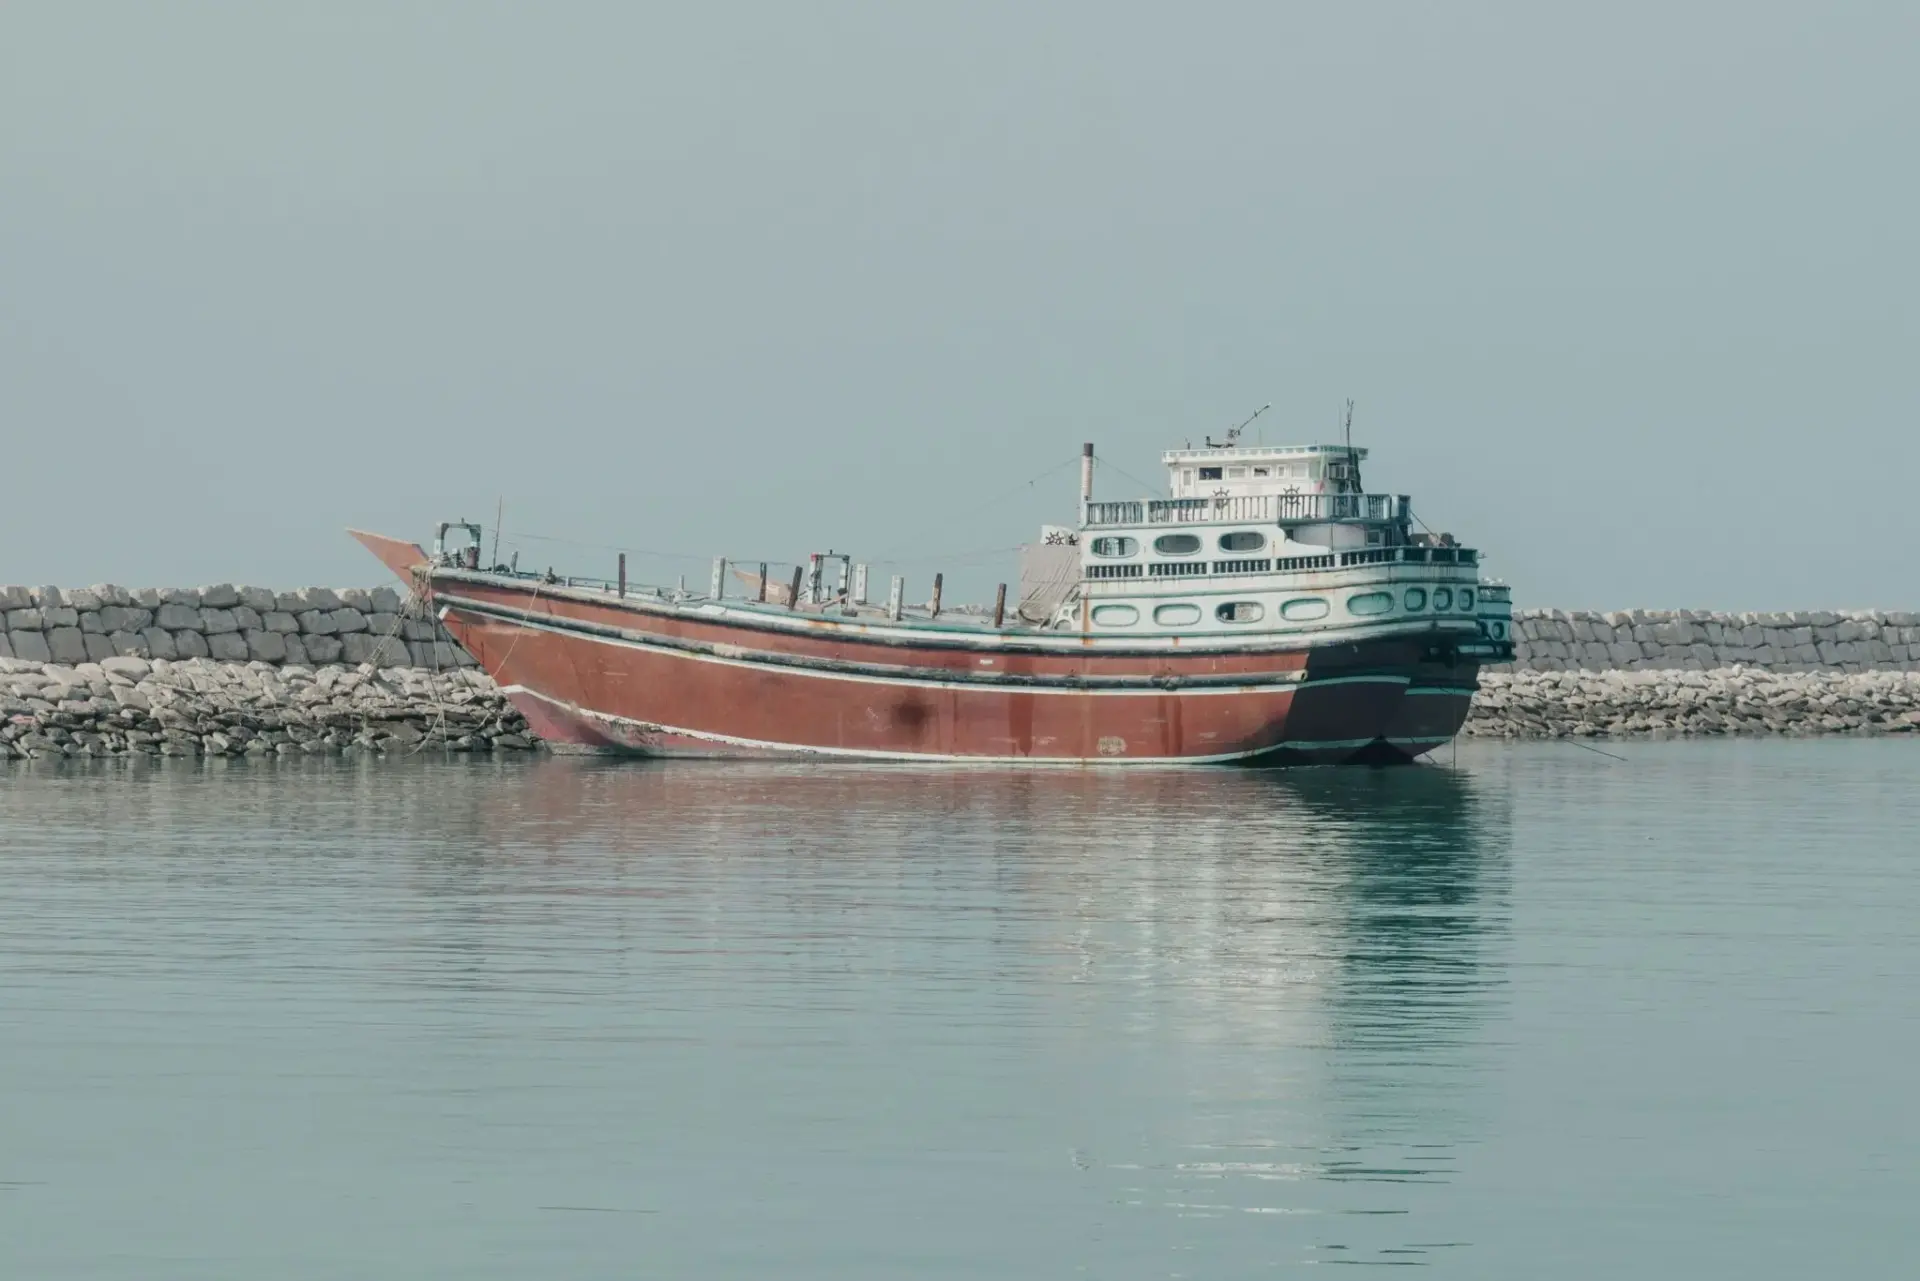
Tres petroleros más han ardido esta madrugada en el estrecho de Ormuz al chocar contra minas navales. Ya son 134 los incidentes marítimos registrados en la zona desde el 28 de febrero. Lo que me interesa no es el parte de daños, que llega sin banderas y sin nombres, sino la secuencia: dos buques primero, un tercero después y una advertencia explícita al final.
La Armada de la Guardia Revolucionaria confirmó a primera hora dos embarcaciones incendiadas en el sur del estrecho. Horas más tarde, el mando militar iraní añadió un tercer petrolero, alcanzado por una mina en el tramo este cuando navegaba por lo que Teherán describe como una ruta «no autorizada», con los sistemas de seguimiento e identificación apagados. Ninguna de las tres banderas ha sido identificada, y no hay parte de víctimas ni de tripulaciones.
Tres buques, dos comunicados y 134 incidentes: el mapa de la escalada
- 134 incidentes marítimos confirmados en Ormuz y otras aguas de Oriente Medio entre el 28 de febrero y el 11 de noviembre, según datos de la Organización Marítima Internacional (OMI) citados por Naciones Unidas.
- 30 incidentes con buques solo en octubre, el mes más violento para la navegación comercial desde el inicio de la guerra, según el organismo británico UKMTO.
- El 20% del crudo mundial transitaba por el estrecho antes del conflicto.
- Tres petroleros incendiados en menos de 24 horas: dos en el sur y uno en el este.
Me detengo en el dato de octubre porque rompe una intuición cómoda: la de que el conflicto se estaba encapsulando. No es así. El repunte de ataques llega, además, en plena ronda diplomática para cerrar la guerra, y esa coincidencia explica por qué el mercado del crudo sigue cargando una prima de riesgo que no termina de deshacerse.
«Durante la madrugada de hoy, un petrolero que infringía las normas y navegaba por una zona insegura y prohibida en el este del estrecho de Ormuz, con sus sistemas de seguimiento e identificación apagados y haciendo caso omiso de las advertencias anteriores, chocó contra una mina marina, se incendió y quedó inmovilizado». — Armada de la República Islámica de Irán, comunicado difundido por la agencia Tasnim, 14 de noviembre de 2026
El viernes, el subsecretario general de la ONU para Oriente Medio, Mohamed Khaled Khiari, advirtió ante el Consejo de Seguridad del aumento de ataques contra buques comerciales y pidió garantizar el paso seguro por el estrecho. La advertencia iraní va en la dirección opuesta: cualquier buque que «infrinja las normas y navegue por la zona prohibida chocará contra minas y se incendiará». Sobre la mesa, Teherán exige a Washington siete condiciones para activar su plan de reapertura del paso, y de ahí no se ha movido.
Mi lectura: el estrecho ya no es un riesgo de cola, es una prima permanente
Lo que veo aquí es un problema de geometría, no de retórica. El estrecho movía el 20% del crudo mundial antes de la guerra y hoy lo hace a trozos, con rutas vigiladas, identificadores apagados y minas que cuestan menos que el seguro de un carguero. La duda basta para encarecer el barril: nadie necesita cerrar el paso para que el mercado pague cada semana una prima que antes no existía. Ese es el mecanismo que convierte un comunicado de la Armada iraní, sin un solo nombre de buque, en un movimiento de precios.
Hay un precedente que ayuda a leer la situación: la guerra de los petroleros de los años ochenta, cuando Irak e Irán atacaron centenares de buques mercantes y varias marinas occidentales acabaron escoltando convoyes en el golfo. Entonces el estrecho no se cerró. Hoy tampoco lo parece. Lo que cambia es el coste de navegarlo, y ese coste ya se traslada a fletes, a seguros y, al final, al precio del barril.
El riesgo que los datos no resuelven es de credibilidad. Si octubre fue el peor mes desde el 28 de febrero, la pregunta pertinente no es cuántos buques han ardido, sino qué ocurre si noviembre lo supera y la prima deja de ser temporal. El siguiente hito no es militar, sino diplomático: la respuesta de Washington a las siete condiciones de Teherán y el encaje del programa nuclear en esa negociación. Conviene seguir también las primas de riesgo de guerra que pagan los armadores, porque suelen anticipar el movimiento del crudo antes que los titulares.
🌍 El impacto en España y Europa
Para el lector español, la traducción de todo esto es monetaria y llega por dos vías: el precio de la energía y lo que ese precio le hace a la política del BCE. El cierre total del estrecho no es el escenario base, pero la prima sostenida sí es el escenario real.
- Euríbor e hipotecas. El Euríbor a 12 meses se mueve con lo que el mercado espera del BCE. Un crudo caro de forma persistente eleva la inflación energética de la eurozona y retrasa las bajadas de tipos: cada décima que el Euríbor no baja equivale a unos 12 euros más al mes en una hipoteca variable con 150.000 euros pendientes.
- Inflación y poder adquisitivo. Gasolina, gasóleo y, por la vía del gas, la factura eléctrica. Si el Brent mantiene la prima, el abaratamiento de la cesta energética llegará más tarde de lo que descuentan los mercados.
- Empresas exportadoras e IBEX. Los fletes y las primas de seguro marítimo encarecen colocar producto español en Asia y en el golfo. En el índice, energéticas y refinerías se ven favorecidas por el crudo alto; aerolíneas y transporte soportan el coste del combustible.
- BCE y margen fiscal. No es un shock de oferta del tamaño de 2022, pero empuja en la dirección contraria a la que el BCE necesita para recortar tipos con comodidad.








