Citi considera que el mercado todavía no reconoce todo el valor del negocio de refino de Repsol, pese a la fuerte revalorización de sus acciones frente a Neste desde el verano. El banco estadounidense cree que las divisiones de renovables y exploración y producción de hidrocarburos están prácticamente gratis en la valoración bursátil de la petrolera española y mantiene un precio objetivo de 33 euros por acción.
Estos son los tres argumentos principales de Alastair R Syme, el analista de Citigroup que ha emitido la última nota sobe Repsol:
- El refino está infravalorado: Citi estima que el negocio downstream de Repsol debería valorarse al menos a cinco veces su EBITDA, frente a las 6,5 veces de Neste y las 7-9 veces de las grandes refinerías estadounidenses.
- El mercado prácticamente regala el resto de los negocios: aplicando esa valoración al downstream, las divisiones de renovables y upstream tendrían un valor implícito negativo, pese a representar conjuntamente el 45% del capital invertido a cierre de 2025.
- Potencial bursátil: Citi mantiene su recomendación de compra, con un precio objetivo de 33 euros frente a los 29,36 euros del cierre del 9 de noviembre. Calcula una rentabilidad total esperada del 16,1%, incluidos dividendos.
Barclays eleva el potencial de Repsol ante el repunte histórico de los márgenes de refino
“En los primeros meses de la crisis del Golfo, la afluencia de inversores se centró casi exclusivamente en el impulso a los beneficios derivado del aumento de los precios de la energía. En el período más reciente, al haberse estancado la tendencia alcista de esos precios macroeconómicos, observamos que la atención se ha vuelto a centrar en la valoración relativa dentro del sector”, explica Syme.
“Cabe destacar que la diferencia entre Repsol y Neste, dos de las empresas favoritas del ‘tema del diésel’ en Europa, ha supuesto una diferencia relativa del 45% en la cotización de las acciones desde mediados de julio; en nuestra opinión, esto se debe simplemente a que el mercado ha prestado más atención a la valoración implícita de la (cara) Neste en la (significativamente más barata) Repsol. Y seguimos viendo un amplio margen de maniobra en las respectivas valoraciones para que esta diferencia persista”, añade.
Tesis de inversión de Citigroup en Repsol
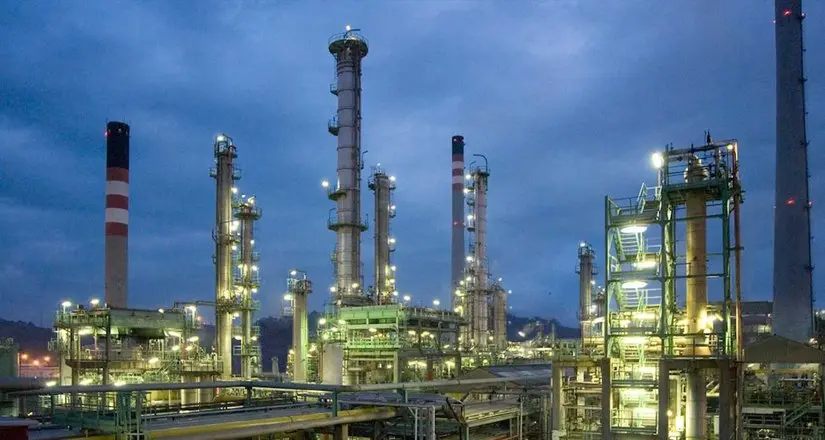
Citi considera que el mercado sigue infravalorando el negocio de refino de Repsol, pese a que esta división se ha convertido en uno de los principales atractivos de la compañía en el actual contexto energético. La crisis del golfo Pérsico y las tensiones en el estrecho de Ormuz han impulsado especialmente los precios de los productos petrolíferos, con el diésel entre los grandes protagonistas. Este escenario ha favorecido a las compañías con una elevada exposición al refino, aunque el banco estadounidense cree que los inversores todavía no están trasladando completamente ese potencial a la valoración de la petrolera española.
Repsol desafía al consenso: podría sostener unos márgenes de refino elevados todo 2026
La entidad establece una comparación con Neste, una de las compañías europeas más expuestas al negocio del diésel, y con las grandes refinerías estadounidenses. Mientras Neste cotiza a aproximadamente cinco veces su valor de empresa respecto al flujo de caja operativo (EV/CFFO) de acuerdo con las referencias utilizadas en el análisis, Citi sitúa su múltiplo de valoración en torno a 6,5 veces, frente a las 7-9 veces de las refinerías estadounidenses. Para Repsol, sin embargo, considera razonable aplicar un múltiplo de apenas cinco veces a su negocio downstream, que engloba refino, comercialización y química.
Citi entiende que esta valoración resulta conservadora si se tiene en cuenta la referencia de sus comparables internacionales. Por eso, considera que el mercado todavía tiene margen para reconocer el valor de los activos industriales de Repsol.
Las renovables y el negocio de exploración cotizan prácticamente gratis
El argumento más llamativo de Citi está en la valoración por partes de Repsol. La entidad sostiene que, si se atribuye al negocio downstream un valor equivalente a cinco veces su múltiplo de referencia, las divisiones de upstream (exploración y producción) y renovables presentan conjuntamente un valor implícito negativo en la cotización actual.
Ambas actividades representan alrededor del 45% del capital invertido por Repsol a cierre de 2025. Esto significa que, bajo las hipótesis de valoración del banco, el mercado estaría reconociendo el valor del negocio industrial y, al mismo tiempo, descontando las otras dos grandes áreas de actividad de la compañía.
Citi considera especialmente relevante esta circunstancia porque Repsol mantiene una exposición al negocio downstream superior a la de otras grandes petroleras internacionales. Aproximadamente el 55% de sus activos corresponde a esta actividad, que se distribuye entre refino (60%), comercialización (30%) y química (10%).
Riesgos de la inversión en Repsol, según Citigroup
• Precios de las materias primas: los beneficios de Repsol son sensibles a las variaciones en los márgenes de refino y en los precios del petróleo y del gas natural, todos los cuales pueden fluctuar significativamente en función de factores económicos y geopolíticos.
• Divisas: en sus negocios principales, los ingresos y costes más importantes de Repsol se expresan en dólares estadounidenses, lo que significa que, en su mayor parte, las fluctuaciones del tipo de cambio euro/dólar son puramente de conversión (es decir, tienen un impacto de casi 1:1 en el beneficio por acción).
• Factores políticos: los cambios en las fuerzas políticas pueden afectar a la titularidad legal de Repsol, a la recaudación fiscal y al ritmo de las actividades de desarrollo en cualquier país en el que opere.
• Desastres naturales y de origen humano: las actividades operativas de Repsol pueden verse gravemente afectadas por los efectos de desastres naturales o accidentes industriales. Los accidentes pueden acarrear costes adicionales derivados de la reparación de daños, multas y restricciones a las actividades empresariales futuras.
“Si el impacto de estos factores de riesgo resulta más negativo o menos negativo de lo que prevemos, es posible que la cotización de la acción no alcance o supere nuestro precio objetivo”, aclara el analista.
En conclusión, Citi encuentra en el negocio de refino el principal argumento para seguir apostando por Repsol en Bolsa. Su análisis apunta a que la cotización actual no refleja adecuadamente el valor de los activos industriales de la petrolera y deja prácticamente sin reconocimiento económico sus negocios de renovables y exploración y producción.
Con un precio objetivo de 33 euros y una rentabilidad total potencial del 16,1%, el banco considera que la revalorización relativa frente a Neste todavía puede continuar.