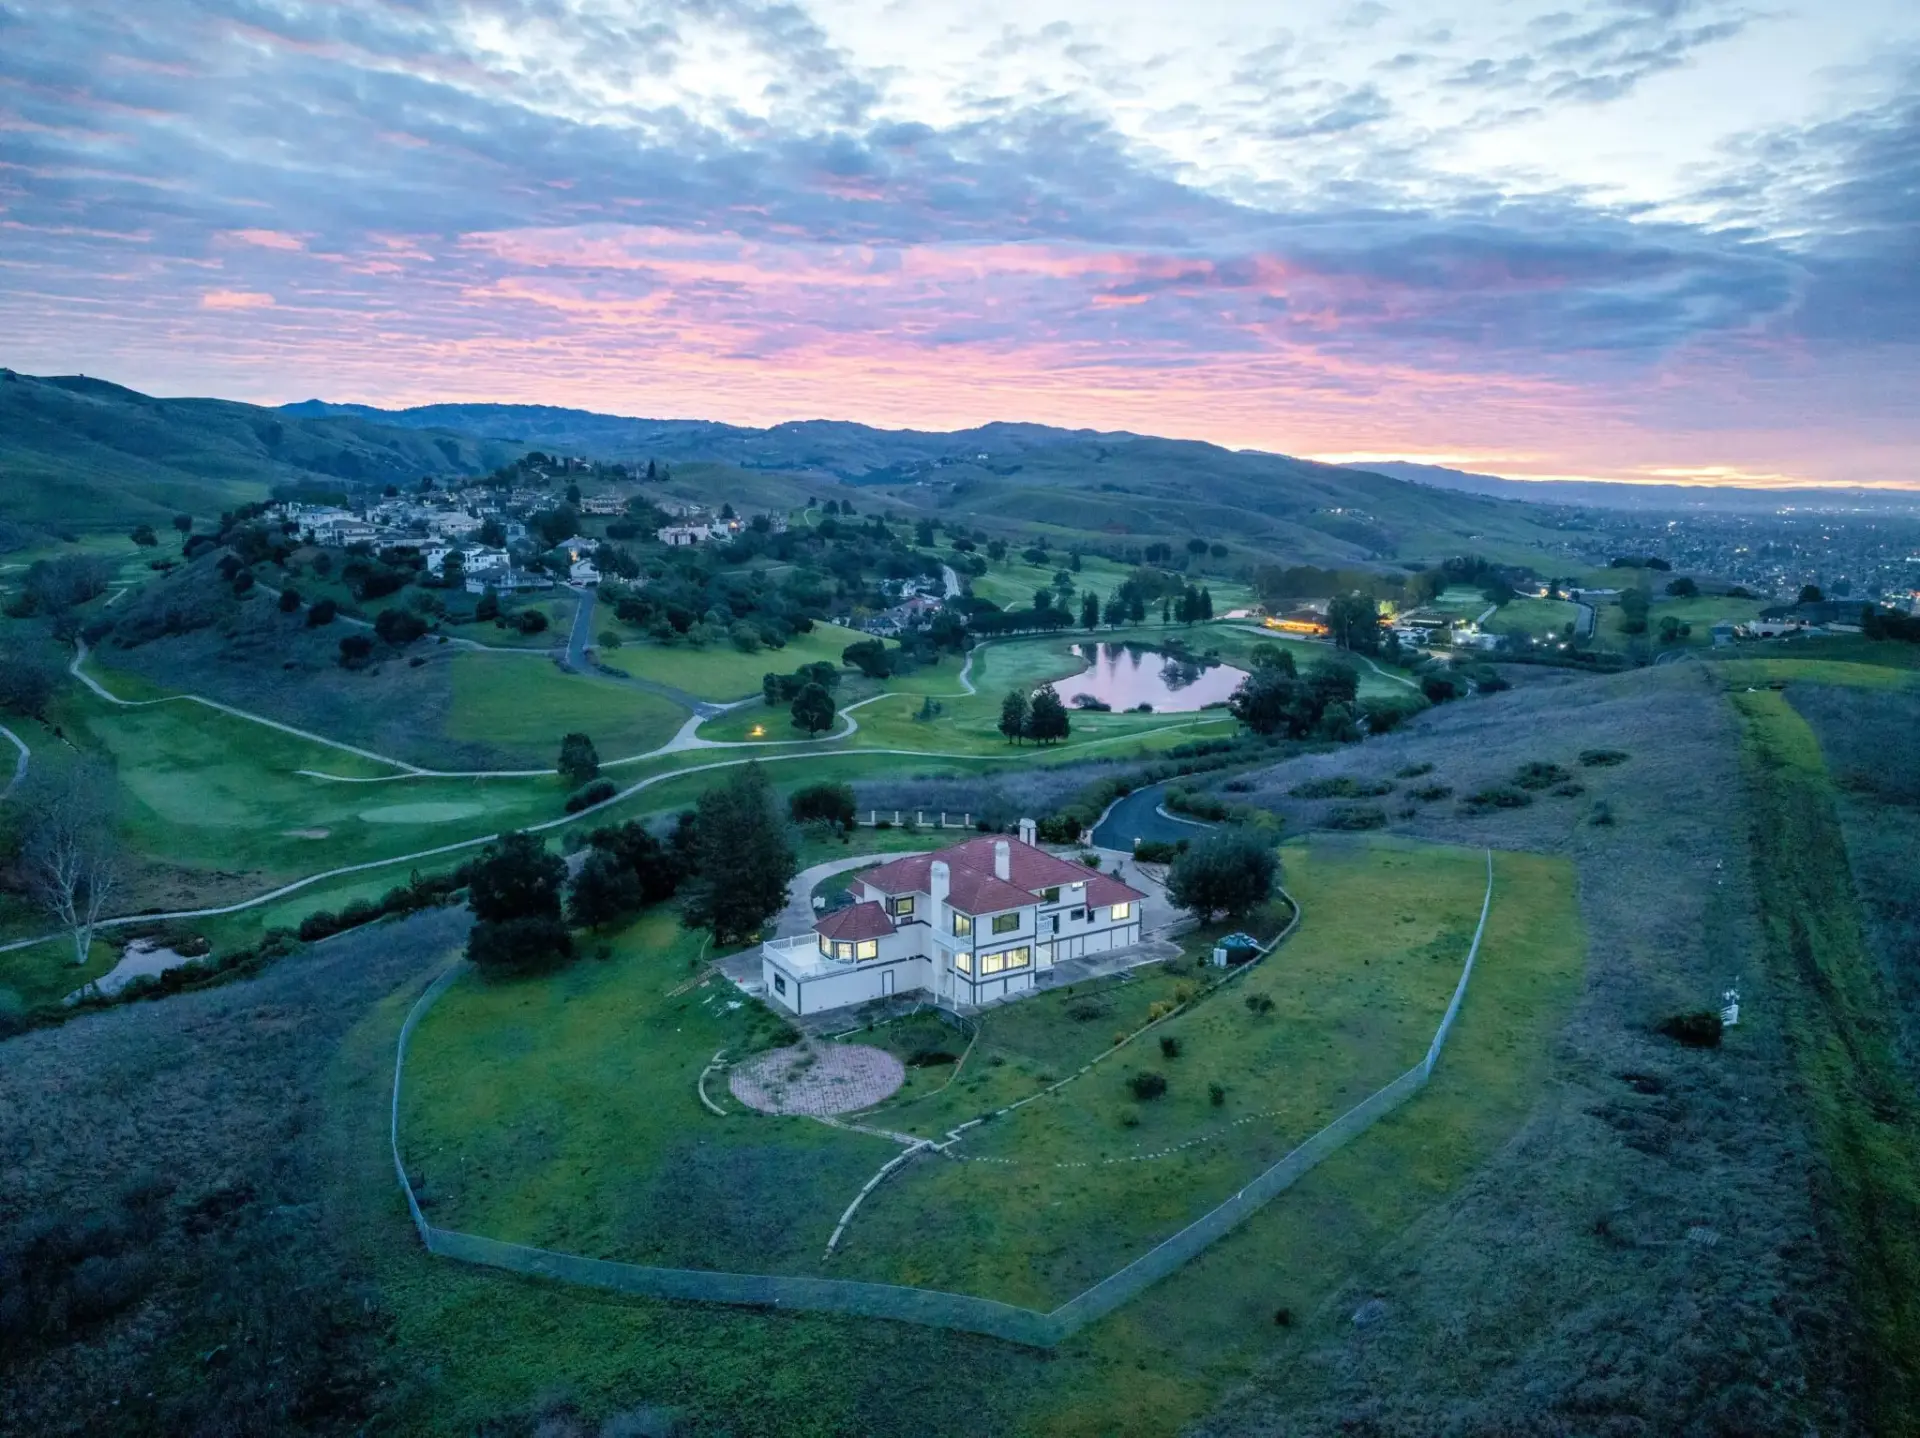
La granja de Jimmy Carter en Georgia se ha vendido por 8,5 millones de dólares. La operación, anunciada el 9 de noviembre, cierra una de las transacciones de suelo rural con mayor carga simbólica de la última década en Estados Unidos y deja una lectura muy concreta para el inversor patrimonial: la tierra productiva ha dejado de ser un refugio de nicho.
El comprador no es un fondo oportunista ni un family office. Es The Conservation Fund, una entidad de conservación que ha articulado la compra de aproximadamente 2.500 acres de campos y bosque en torno a Plains, con 1.600 acres procedentes de la familia Carter y una parcela colindante.
El perímetro de la operación: 2.500 acres y una salida pública en 2027
Conviene precisar qué se ha vendido y qué no. La finca adquirida no incluye la casa y granja de la infancia presidencial, ya protegidas por el National Park Service dentro del Parque Histórico Nacional Jimmy Carter. El suelo objeto de la transacción se integrará en el Lanahassee Creek Wildlife Management Area, que pasará a rozar los 7.000 acres.
El calendario importa. El acceso público podría abrirse en 2027 y la transferencia al Georgia Department of Natural Resources está prevista para 2028. Es decir, el comprador no busca renta agraria: adquiere un activo de conservación con horizonte administrativo y lo cede después a la estructura estatal.
El terreno alberga hábitat de tortuga de Gopher y los arroyos vecinos sostienen poblaciones poco frecuentes de mejillones de agua dulce. Ese detalle, que en una revista de decoración es una nota de color, en un informe de due diligence ambiental es el activo real: la restricción de uso es lo que sostiene el valor.
La tierra no se revaloriza por lo que produce, sino por lo que impide construir sobre ella. La restricción de uso es el activo.
Qué compra un family office cuando compra tierra
El precio implícito ronda los 3.400 dólares por acre. Para el estándar del real estate prime europeo, la cifra parece irrelevante. El error de lectura consiste en comparar métricas distintas. El suelo rural premium no compite con un ático en Salamanca: compite con el bono indexado y con el oro como cobertura de balance.
En mi lectura del mercado de activos tangibles, la tierra agrícola y forestal ha vuelto a la mesa de asignación por tres razones. La primera, la inflación de costes alimentarios y de madera, que traslada al suelo una parte del repunte de precios. La segunda, su descorrelación con la renta variable, que se ha mantenido incluso en los trimestres de mayor estrés. La tercera, y la más decisiva, la escasez de terrenos con derechos consolidados en jurisdicciones estables.
La operación Carter añade un cuarto factor que rara vez se modela: la prima de historia. La familia adquirió estos terrenos alrededor del cambio de siglo XX y el propio presidente ordenó preservar una masa madura de pino de hoja larga, replantando el resto con la misma especie nativa. Aquella decisión, tomada décadas atrás, es hoy un activo forestal certificable.
Ahí está la lección para el inversor patrimonial. La gestión forestal paciente genera valor mucho antes de que aparezca un comprador. Blake Sullivan, que administró la granja y la masa forestal durante más de cuatro décadas, lo resumió con una frase que vale más que cualquier modelo: los Carter iban al campo a caminar por la tierra.
El suelo rural no compite con un ático: compite con el bono indexado y con el oro. Distinta liquidez, misma función de cobertura.
La tierra como activo refugio: lo que enseña el caso Carter
He seguido suficientes ciclos como para desconfiar de las modas de asignación. La tierra no es un activo de revalorización agresiva: es un instrumento de preservación con retornos modestos y muy baja correlación. Quien compre suelo rural esperando el comportamiento de un Daytona en 2021 se equivoca de vehículo. Quien lo compre para dormir mejor durante una corrección del 30% en renta variable, acierta.
El riesgo real es la liquidez. Una finca de 2.500 acres no se coloca en tres semanas; se coloca en dos o tres años, y con frecuencia frente a un comprador institucional, una entidad de conservación o un inversor estratégico con incentivos fiscales. Esa es exactamente la naturaleza del comprador en este caso. Sin la figura del conservation buyer, el perímetro habría tardado mucho más en encontrar salida.
El segundo riesgo es la valoración. La tierra no cotiza: se tasas. Y las tasaciones dependen de comparables escasos, de la calidad del suelo y de los derechos de agua, un factor que en Georgia empieza a mirarse con la misma atención que en el suroeste americano. Sin datos de productividad, la prima de historia puede engordar el precio sin respaldo.
El tercer riesgo es político. Buena parte del atractivo de estas operaciones depende de incentivos fiscales y de programas de conservación que cambian con cada administración. Un inversor europeo que replique el modelo en suelo americano debería modelar ese factor antes que la revalorización.
El próximo hito verificable es la apertura al público prevista para 2027 y la transferencia al estado en 2028. Hasta entonces, la operación Carter seguirá siendo la referencia de precio para el suelo rural protegido del sur de Estados Unidos.
💎 Veredicto Wealth
La granja de Jimmy Carter encaja en preservación de capital, no en revalorización agresiva: aporta cobertura real y descorrelación a cambio de retornos moderados. El riesgo a vigilar es la liquidez y la dependencia de un comprador institucional o de conservación para cerrar la salida.