Merlin Properties atraviesa un momento complicado en Bolsa, con una caída del 21% en los últimos tres meses, lastrada por el repunte de los tipos de interés y las dudas del mercado sobre el negocio inmobiliario.
Sin embargo, Intermoney Valores considera que el castigo ha abierto una oportunidad de entrada en la socimi y mantiene su recomendación de compra, con un precio objetivo de 15 euros por acción, lo que supone un potencial de revalorización del 25% respecto a su cotización de referencia.
Merlin Properties anunciará sus resultados a los 9 meses de 2026 el viernes 13 de noviembre antes de apertura del mercado, celebrando una conferencia telefónica ese día.
Guillermo Barrio, analista de Intermoney, señala: “Confirmamos nuestra recomendación de Comprar en Merlin Properties, así como nuestro precio objetivo a 15 euros, ahora con fecha diciembre de 2027. Tras la buena evolución de la acción en 2025 y comienzo de 2026, su evolución ha sufrido por una menor euforia en el activo de centros de datos y, especialmente, el incremento de los tipos de interés, abriendo una nueva oportunidad para la entrada en el valor”.
Tesis de inversión de Intermoney en Merlin Properties
Merlin Properties afronta la publicación de sus resultados de los nueve primeros meses de 2026 con el negocio de centros de datos como principal motor de crecimiento. Intermoney Valores estima que la socimi elevará sus ingresos un 12%, hasta los 462 millones de euros, mientras que el EBITDA aumentará un 9%, hasta los 327 millones. El beneficio neto alcanzaría los 665 millones, un 14% más, aunque esta cifra incluye las revalorizaciones inmobiliarias registradas durante el primer semestre, que ascienden a 469 millones de euros.
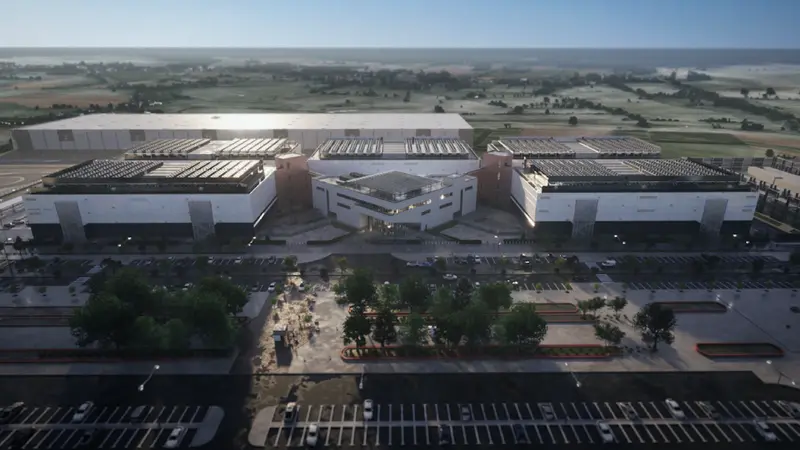
El principal impulso llegará de los centros de datos, cuyos ingresos por rentas podrían alcanzar los 43 millones de euros entre enero y septiembre, frente a los 19 millones registrados en todo 2025. Para el conjunto de 2026, Intermoney calcula que esta actividad aportará 61 millones de euros. La evolución de este negocio permitirá a Merlin acelerar su crecimiento en los próximos años: la firma estima que las rentas de los centros de datos alcanzarán los 124 millones en 2028 y que podrían representar el 40% de los ingresos por alquileres de la compañía en 2031. La segunda fase de los proyectos será determinante para materializar este crecimiento, con una capacidad adicional prevista de 246 MW.
Barrio valora el negocio de centros de datos en aproximadamente 4.100 millones de euros, lo que supone cerca del 29% del valor de empresa estimado para Merlin. Esta valoración supone una mejora respecto a los 3.300 millones anteriores y refleja la creciente importancia estratégica de esta actividad. Para las fases I y II, la socimi contempla inversiones de unos 3.200 millones, con rentabilidades sobre el coste de la inversión superiores al 14% y al 13%, respectivamente.
El resto de los negocios inmobiliarios presenta una evolución más moderada. Intermoney espera que las rentas de oficinas crezcan un 3%, hasta los 224 millones de euros, mientras que los centros comerciales avanzarían un 8%, hasta los 107 millones. La logística, por su parte, permanecería estable en 64 millones. En oficinas, la repercusión de la inflación y una posible mejora de la ocupación contribuirían al crecimiento, mientras que en centros comerciales jugarían a favor el aumento de las afluencias y las ventas de los establecimientos.
Bankinter cree que Merlin Properties se encuentra en medio de una tormenta perfecta
Pese a estas perspectivas operativas, Merlin ha sufrido un importante castigo en Bolsa, condicionado por el incremento de los tipos de interés y la menor euforia inversora alrededor de los centros de datos. Esta caída ha llevado a Intermoney a considerar que existe una oportunidad de entrada en el valor. La firma mantiene su recomendación de comprar y su precio objetivo de 15 euros por acción, frente a los 12 euros de cotización de referencia utilizados en su informe, lo que implica un potencial de revalorización del 25%. A este recorrido se sumaría una rentabilidad por dividendo estimada del 4%.
La principal incógnita está en el esfuerzo inversor que exigirá la expansión de los centros de datos. Intermoney prevé que la deuda neta aumente entre 400 y 500 millones de euros anuales durante 2027 y 2028, aunque considera que el endeudamiento se mantendrá en niveles sostenibles, con una ratio de deuda sobre el valor bruto de los activos próxima al 40% en diciembre de 2027.
En conclusión, Intermoney considera que la fuerte caída bursátil de Merlin Properties ha abierto una oportunidad de entrada en sus acciones. La firma mantiene su recomendación de compra y un precio objetivo de 15 euros, con un potencial del 25%, apoyándose especialmente en el crecimiento de los centros de datos, que están llamados a convertirse en uno de los principales motores del negocio y a ganar peso en la valoración de la compañía.
Aunque el repunte de los tipos de interés y el aumento de la deuda siguen siendo factores de incertidumbre, las perspectivas de crecimiento de este segmento permiten a la inmobiliaria afrontar los próximos años con unas expectativas de expansión atractivas.