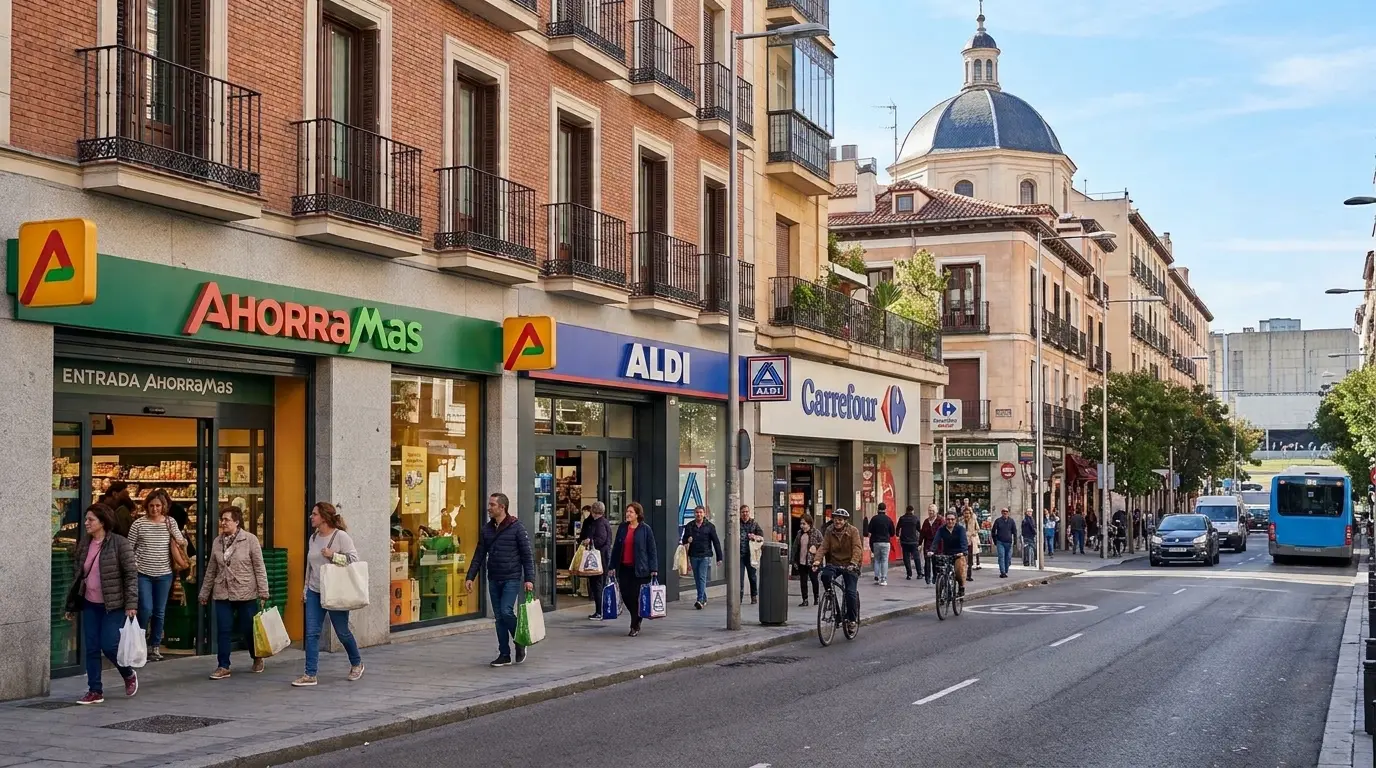
Carrefour, Aldi o Ahorramas están viendo cómo el inmobiliario les está reescribiendo las reglas del juego. En este sentido, durante décadas, el modelo de negocio del hipermercado a las afueras con aparcamiento infinito para los clientes parecía un negocio imbatible, pero actualmente, el asfalto madrileño ha dictado una nueva sentencia, y es que el tamaño mediano de proximidad, es decir, ese formato que oscila entre los 800 y los 2.499 metros cuadrados, se ha coronado como el rey indiscutible.
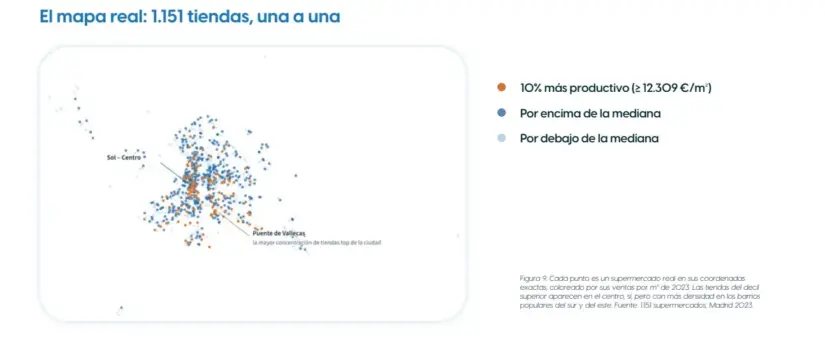
Concretamente, Grupo Gesvalt ha publicado el informe ‘El impacto de la localización en el valor de los negocios’, que analiza el impacto de la localización en el desempeño de los supermercados a partir de la facturación real de 1.151 establecimientos de la provincia de Madrid, geolocalizados con sus coordenadas exactas y cruzados con variables de su entorno como la renta por hogar, la población y la edad media. El análisis muestra que la productividad comercial presenta diferencias muy significativas entre establecimientos, pero también que ninguna de estas variables, considerada de forma aislada, permite explicar por sí sola las ventas por metro cuadrado.
Tal y como explica el director de Transformación Digital de Grupo Gesvalt, Enrique Corona, «el valor está en combinar distintos datos, es decir, la demanda, la competencia, la accesibilidad, el formato del negocio o el coste del local, para entender mejor qué es lo que está ocurriendo en cada ubicación, y poder así los supermercados tomar decisiones más fundamentales sobre implantación, inversión y gestión.
Fuente: Gesvalt
El declive del macroformato ‘salpica’ a Carrefour, Ahorramas y Aldi
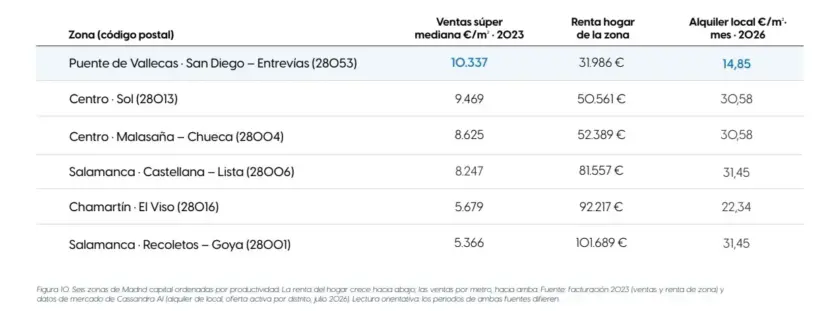
En este contexto, para comprender este cambio de era en el retail, es necesario sumergirse en los datos más duros del sector comercial. El estudio analiza la facturación real del año 2023 de un total de 1.151 establecimientos repartidos por toda la provincia de Madrid, a sabiendas de que cuenta con locales de Mercadona, Carrefour, Aldi y Ahorramas, entre otras cadenas de distribución. Las cifras de productividad por metro cuadrado muestran una brecha colosal entre los distintos emplazamientos.
Mientras que el 10% de los establecimientos peor ubicados apenas registra una venta anual de 3.190 € por metro cuadrado, la mediana general del conjunto de Madrid se sitúa en los 6.512 €/m², y el 10% mejor ubicado se dispara hasta los 12.309 €/m², multiplicando casi por cuatro el rendimiento comercial de los peores emplazamientos de las diferentes cadenas de distribución en la capital española.
«El formato de supermercado que oscila entre los 800 y los 2.499 metros cuadrados registra una mediana de ventas de 7.624 euros por metro cuadrado»
Gesvalt
Sin ir más lejos, es en este escenario tan competitivo donde las grandes cadenas de distribución han tenido que replantearse sus prioridades espaciales para conectar con el consumidor urbano. Concretamente, es aquí donde marcas tradicionales del gran formato y la proximidad como Carrefour, Ahorramas o Aldi rediseñan sus estrategias de expansión, priorizando un segmento muy concreto que se ha convertido en el auténtico rey de la rentabilidad; es decir, el supermercado mediano que oscila entre los 800 y los 2.499 metros cuadrados.
Desde Gesvalt han querido desmontar el falso mito de que el éxito de una superficie de venta depende de su tamaño colosal o de estar ubicada en un distrito exclusivo. Mientras que los hipermercados tradicionales, como hemos visto con Carrefour, sufren el desgaste de la movilidad metropolitana y unos costes de mantenimiento elevados, los establecimientos de tamaño medio como Dia, optimizan cada metro cuadrado de la sala de venta.
Gigantes del sector como Carrefour o Ahorramas, históricamente vinculados a hipermercados gigantescos, han intensificado su apuesta por abrir supermercados urbanos e intermedios para mimetizarse con la densa trama de la capital y captar el tráfico peatonal diario. De la misma manera, enseñas cómo Aldi ajusta metro a metro sus salas de ventas para encajar en corredores comerciales donde el espacio es un recurso escaso y muy valioso.
Fuente: Gesvalt
No obstante, esta adaptación responde directamente a un cambio radical en los hábitos de consumo de los madrileños, que priorizan la inmediatez y la cercanía frente a las grandes excursiones en coche para poder realizar la compra semanal. Con este formato intermedio, las marcas logran esquivar la saturación y consiguen una penetración comercial mucho más rentable y ágil dentro de los barrios; por eso cada vez gana más cuota Dia con su enfoque renovado para ser, como dicen desde la cadena, «tu tienda de barrio a 5 minutos de casa».
Dia se adelanta con la nueva era del gran consumo en la capital
En definitiva, el análisis de los supermercados en la región marca un punto de inflexión donde el hipermercado clásico cede el testigo operativo a un modelo de proximidad estructurada y equilibrada que viene trabajando desde hace ya años la cadena de distribución española, Dia. Las grandes compañías de distribución asumen que el futuro del sector pasa por exprimir al máximo las posibilidades de los metros cuadrados intermedios en lugar de depender de superficies con mucho más espacio y gigantes.
Las cadenas de distribución como Carrefour, Ahorramas o Aldi continúan adaptando sus formatos a pie de calle para responder a una demanda urbana que exige inmediatez, variedad de surtido y costes operativos sostenibles. El éxito comercial ya no se mide por cuántos kilómetros cuadrados ocupa el establecimiento en un descampado, sino por su capacidad de integrarse en el tejido de la ciudad. Un hecho que Carrefour vio el año pasado de primera mano al ver cómo su formato de hipermercado perdía fuerza y lastraba las ventas y la cuota de la compañía francesa.
Ya en julio de 2026, en MERCA2 explicamos que la cadena de distribución francesa Carrefour está dejando atrás la imagen de los hipermercados gigantes de los 90 para convertirse en una plataforma de conveniencia y marca propia.
En conclusión, el mapa comercial de Madrid evoluciona hacia un modelo donde la ubicación medida y el formato intermedio dictan las reglas del juego, consolidando una tendencia irreversible que reescribe el pulso de la distribución alimentaria moderna.