“Merlin Properties se encuentra en medio de una tormenta perfecta. Además de la subida de tipos de interés y repunte de la TIR en bonos soberanos, que penaliza la valoración de activos inmobiliarios, está en duda su plan de inversiones en centros de datos”, explica Juan Moreno, analista de Bankinter.
“En primer lugar, aclara, por la Ley que prepara el gobierno español y que podría poner fuertes restricciones al desarrollo de este tipo de activos. Por otra parte, está en duda la viabilidad de su principal inquilino en este tipo de activos (Corewave), por su elevado endeudamiento”.
“Por ello, bajamos recomendación de Merlin Properties de forma táctica a Neutral desde Comprar, y rebajamos su precio objetivo hasta 13,6 euros por acción (frente a los 19,6 euros anteriores)”, añade.
Pese a la subida en la sesión de ayer miércoles, las acciones de Merlin Properties retroceden alrededor de dos puntos porcentuales en las últimas cinco sesiones y algo menos de cinco puntos porcentuales en lo que llevamos de año.
Merlin Properties anunciará sus resultados a los nueve primeros meses de 2026 el viernes 13 de noviembre antes de apertura del mercado, celebrando una conferencia telefónica ese mismo día.
Tesis de inversión de Bankinter en Merlin Properties
Moreno explica en su nota a clientes que la posible ley de centros de datos pondría en entredicho el plan de inversiones de Merlin Properties.
“La ley de centros de datos que prepara el gobierno español supondría poner fuertes restricciones al desarrollo de este tipo de activos. Exigiría -entre otras cosas- que los centros de datos desarrollen nueva generación de energía renovable, capaz de cubrir al menos el 80% de su consumo eléctrico, con verificación horaria”.
Y añade: “Esto es muy difícil de cumplir por las limitaciones horarias y de factor de carga propias de las renovables. De aprobarse finalmente, pondría en entredicho el plan de inversiones de Merlin Properties”.
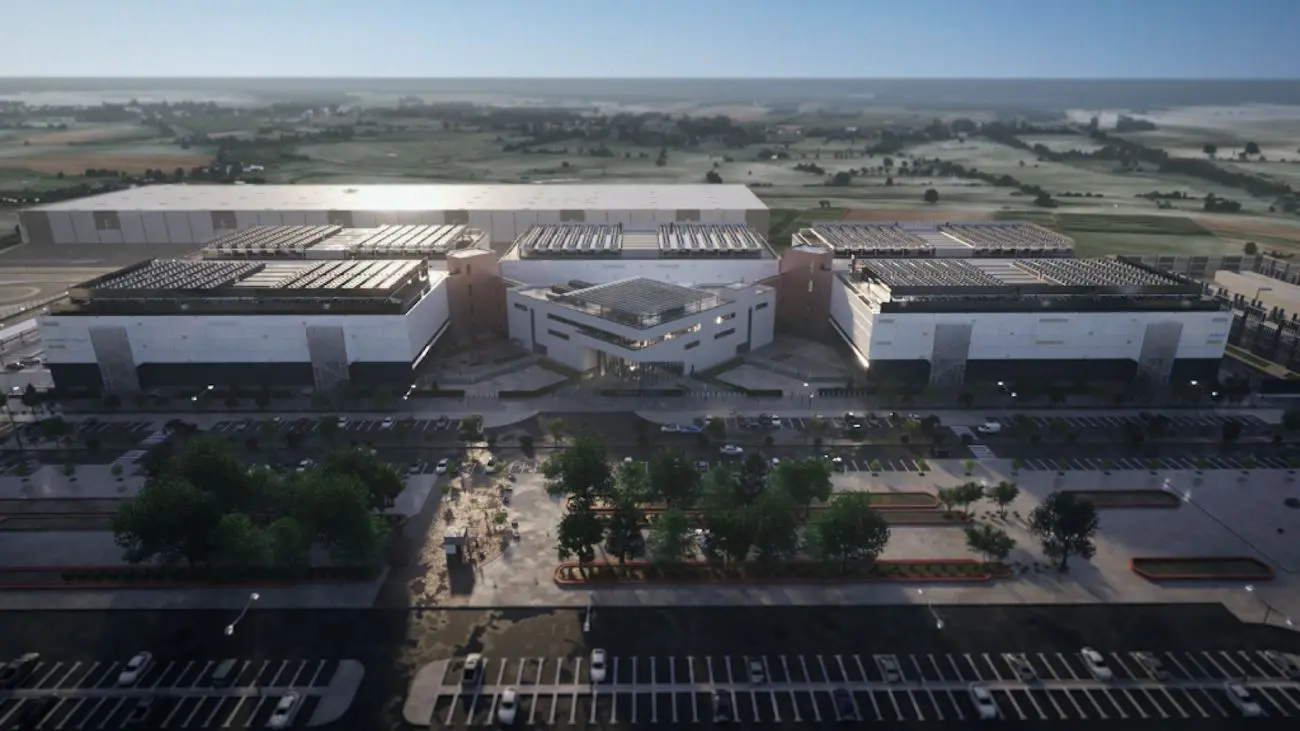
En segundo lugar, Bankinter recuerda que aumentan las dudas sobre su mayor inquilino, Coreweave: En los últimos días, los bonos de Coreweave han sufrido una fuerte corrección, disparando su rentabilidad exigida (TIR) hastael14/15%. Además, la acción de la compañía ha caído 30%, ante la creciente preocupación por su elevado endeudamiento y su capacidad de crecimiento. Coreweave ocupa el 80% de las fases I y II (160 Mw) de centros de datos de Merlin Properties, aunque el objetivo de la compañía es diversificar hacia otros inquilinos en las siguientes fases.
Así, ante la creciente incertidumbre con respecto a los centros de datos, asumimos por prudencia un escenario conservador, en el que la compañía dejaría en «standby» su plan de inversión y tan sólo terminaría los proyectos ya en marcha y pre alquilados. Esto, unido al repunte de TIR en bonos soberanos, nos lleva a rebajar nuestro precio objetivo hasta los 13,6 euros por acción frente a los 19,6 euros anteriores.
Además, Bankinter baja su recomendación sobre Merlin Properties a Neutral desde Comprar. “Aunque consideramos que el castigo recibido es excesivo, dado que cotiza por debajo de nuestro precio objetivo, bajamos la recomendación de forma táctica a Neutral desde Comprar, a la espera de tener más visibilidad, tanto de la ley de centros de datos en España, como de la viabilidad de Coreweave.
Últimas noticias sobre Merlin Properties
Merlin Properties Socimi, S.A. es una sociedad de inversión inmobiliaria española centrada en la adquisición y gestión de activos comerciales e infraestructuras en la Península Ibérica. La compañía opera principalmente en los segmentos de oficinas, centros comerciales, logística y centros de datos.
Hace unos días publicamos que Jefferies mantiene su recomendación de Comprar sobre Merlin Properties y fija un precio objetivo de 16 euros por acción, lo que supone un potencial alcista del 37%.
La firma estadounidense considera que la exposición a CoreWeave, su principal inquilino en el negocio de centros de datos, entraña riesgos, pero cree que las garantías contractuales y la posibilidad de encontrar nuevos clientes limitan el impacto de un eventual impago.
Y en esta línea, publicamos también que Morgan Stanley identifica tres compañías españolas del Ibex que pueden beneficiarse de esta revolución por vías muy diferentes: desde la demanda de electricidad (Naturgy) y centros de datos (Merlin Properties) hasta la transformación tecnológica de la banca (Santander).
En concreto, el banco estadounidense afirma que Merlin Properties es quizá el caso más puro de cómo la IA puede llegar al Ibex por una vía inesperada: no fabricando chips ni desarrollando modelos, sino construyendo los edificios donde funciona la IA.
Por último, Goldman Sachs coloca a las dos grandes inmobiliarias españolas en extremos opuestos. La entidad mantiene su recomendación de Comprar sobre Merlin Properties y sitúa su precio objetivo en 17,90 euros, un 36% por encima de su cotización, mientras rebaja Colonial a ‘vender’ y recorta su valoración hasta 4,60 euros, con un potencial negativo del 12%.
La diferencia responde, entre otros factores, a las mejores perspectivas operativas y de crecimiento que ve en Merlin frente a los problemas de ocupación, desarrollo y deuda que pesan sobre Colonial.