La compañía de alimentación francesa Danone presenta hoy 28 de octubre sus cifras del tercer trimestre, donde los expertos ya creen que la empresa contará con un crecimiento comparable del 3,5%, por debajo del 4% esperado. Un déficit que se debe a la ausencia de precios hiperinflacionarios en el sector lácteo argentino, las dificultades de la marca de agua ‘Mizone’ en China, un contexto menos favorable para las ventas de nutrición en China y una contribución al crecimiento de los productos lácteos estadounidenses retrasada hasta el primer semestre de 2027.
En este sentido, el cuatro de septiembre Danone anunció que había completado con éxito la adquisición de Huel, una empresa líder en soluciones de comidas completas y nutricionalmente equilibradas. Concretamente, se trató de una operación que lleva a combinar la capacidad de Huel para vender directamente al consumidor y fomentar la participación de la comunidad con escala y alcance global, que aprovechará Danone.
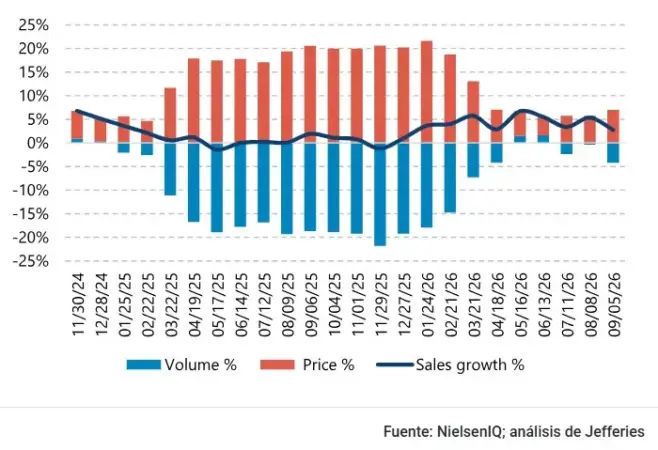
El experto de Jefferies, David Hayes, explica que «Ahora prevemos un ligero aumento de precios y un menor crecimiento del volumen y la combinación de productos en el ejercicio fiscal 2026, lo que refleja las tendencias observadas durante el trimestre«. Asimismo, no hay que olvidar que en el Congreso de AECOC, el presidente de Danone en EMEA, Pablo Perversi, ha dejado claro que sí subirá precios de cara a 2027 para hacer frente a la marca blanca.
Fuente: Danone
El fallo de Danone en el tercer trimestre
Danone encara la presentación de sus resultados del tercer trimestre de 2026 con un crecimiento comparable estimado del 3,5%, que estará liderado principalmente por el impulso de los precios. Mientras la división de EMEA y el negocio de Nutrición Especializada en Norteamérica resisten con solidez, el grupo asume ciertos vientos en contra, como la salida del negocio de lácteos esenciales y de base vegetal en Argentina por la hiperinflación y la progresiva recuperación de las ventas en Europa tras la retirada de productos.
«El gigante de la alimentación Danone se encamina a reportar un crecimiento orgánico de las ventas del 3,6% en el tercer trimestre, cifra que se eleva hasta el 3,9% al ajustar el impacto negativo de 30 puntos básicos derivado de la retirada de la contribución de precios de EDP (Lácteos Esenciales y de Base Vegetal) en Argentina. Estas previsiones mantienen estables las estimaciones de beneficios por acción, reflejando una tendencia subyacente sólida y sin alteraciones significativas respecto a los pronósticos previos de la compañía», afirman desde Citi, Cedric Besnard.
«Creemos que los precios tendrán un mayor impacto en el crecimiento»
David Hayes, Jefferies
No obstante, el comportamiento positivo del trimestre para Danone viene impulsado por tres factores clave que detallan los analistas de Citi. En primer lugar, una fijación de precios ligeramente superior en las divisiones de lácteos esenciales y de base vegetal, además de la división de aguas. En segundo lugar, la positiva aportación de Kate Farm al segmento de nutrición especializada y el sólido desempeño de China en dicha división, que continúa registrando avances de entre el 3 y el 4%.
No obstante, este dinamismo ayuda a compensar los desafíos que la multinacional atraviesa en otras áreas, como la marca Mizone, que experimenta caídas de doble dígito, un mercado de nutrición infantil en la Unión Europea que se mantiene ligeramente negativo y una capacidad en el segmento de lácteos esenciales y de base vegetal en Estados Unidos, cuya transformación en innovación incremental avanza de forma gradual.
Por otro lado, en el plano estratégico y de mercado, aunque parte del descuento en la valoración de Danone responde a factores macroeconómicos y de rendimientos, tal y como añaden desde Citi, y las elasticidades de la demanda podrían manifestarse con cierto retardo tras las subidas de precios, se prevé que los resultados trimestrales no planteen nuevos interrogantes. De este modo, el atractivo de sus catalizadores frente a otras firmas del sector alimentario podría incrementarse próximamente, respaldado por una cesta de materias primas menos expuesta al fenómeno de El Niño y a las comparativas del primer semestre.
Jefferies enfría las expectativas con Danone
Si nos centramos en el futuro a corto plazo de Danone; es decir, el cierre del ejercicio fiscal de 2026, los analistas han cambiado sus estimaciones. Desde Jefferies esperan que los precios contribuyan con dos tercios del crecimiento del año fiscal 2026, debido a los aumentos de precios implementados durante el tercer trimestre. Dicha actividad de precios pone en mayor riesgo el impulso de la volatilidad, pero hace que el crecimiento comparable para el ejercicio fiscal de 2026 aumente del 3,1% al 3,4%.
Fuente: Danone
Se prevé un margen prácticamente plano interanual. La fijación temprana de precios ayuda a reducir el diferencial precio/coste, lo que provocó una contracción del margen de EDP de 70 puntos básicos en el primer semestre de 2026. No obstante, los analistas de Jefferies creen «que la necesidad de impulsar la competitividad en sus divisiones más potentes hará que el margen operativo del grupo para el ejercicio fiscal 2026 se mantenga plano, con una contracción de +20 puntos básicos.
Asimismo, desde Jefferies han reducido el precio objetivo desde 62 euros a 60 para Danone. Esta rebaja refleja la preocupación actual por la evolución de los márgenes de la compañía francesa a medio plazo y una mayor tasa de descuentos aplicada. No hay que olvidarse de que persiste el riesgo de que un deterioro en las tasas de crecimiento y las expectativas de margen en China en los próximos trimestres tenga un mayor peso durante los próximos meses.