La Moeve Galp fusión se cae. Nueve meses de conversaciones y una valoración conjunta que la prensa económica situaba en torno a los 15.000 millones de euros no han bastado para alumbrar un campeón ibérico del refino y las gasolineras.
Ambas compañías comunicaron este lunes el final de las negociaciones. En un comunicado conjunto explicaron que no alcanzaron ‘unos términos definitivos que cumplieran sus respectivos criterios estratégicos y financieros para respaldar una alianza duradera y generadora de valor’. La puerta queda así cerrada al acuerdo no vinculante que firmaron en enero para explorar la integración de sus negocios tradicionales.
El perímetro era amplio: refino, química, trading, moléculas verdes, combustibles de baja huella de carbono, venta de carburantes, recarga eléctrica y tiendas de conveniencia. Todo el downstream, la parte del negocio que gana dinero lejos del pozo y cerca del surtidor.
Dos plataformas y tres refinerías: así se repartía el negocio
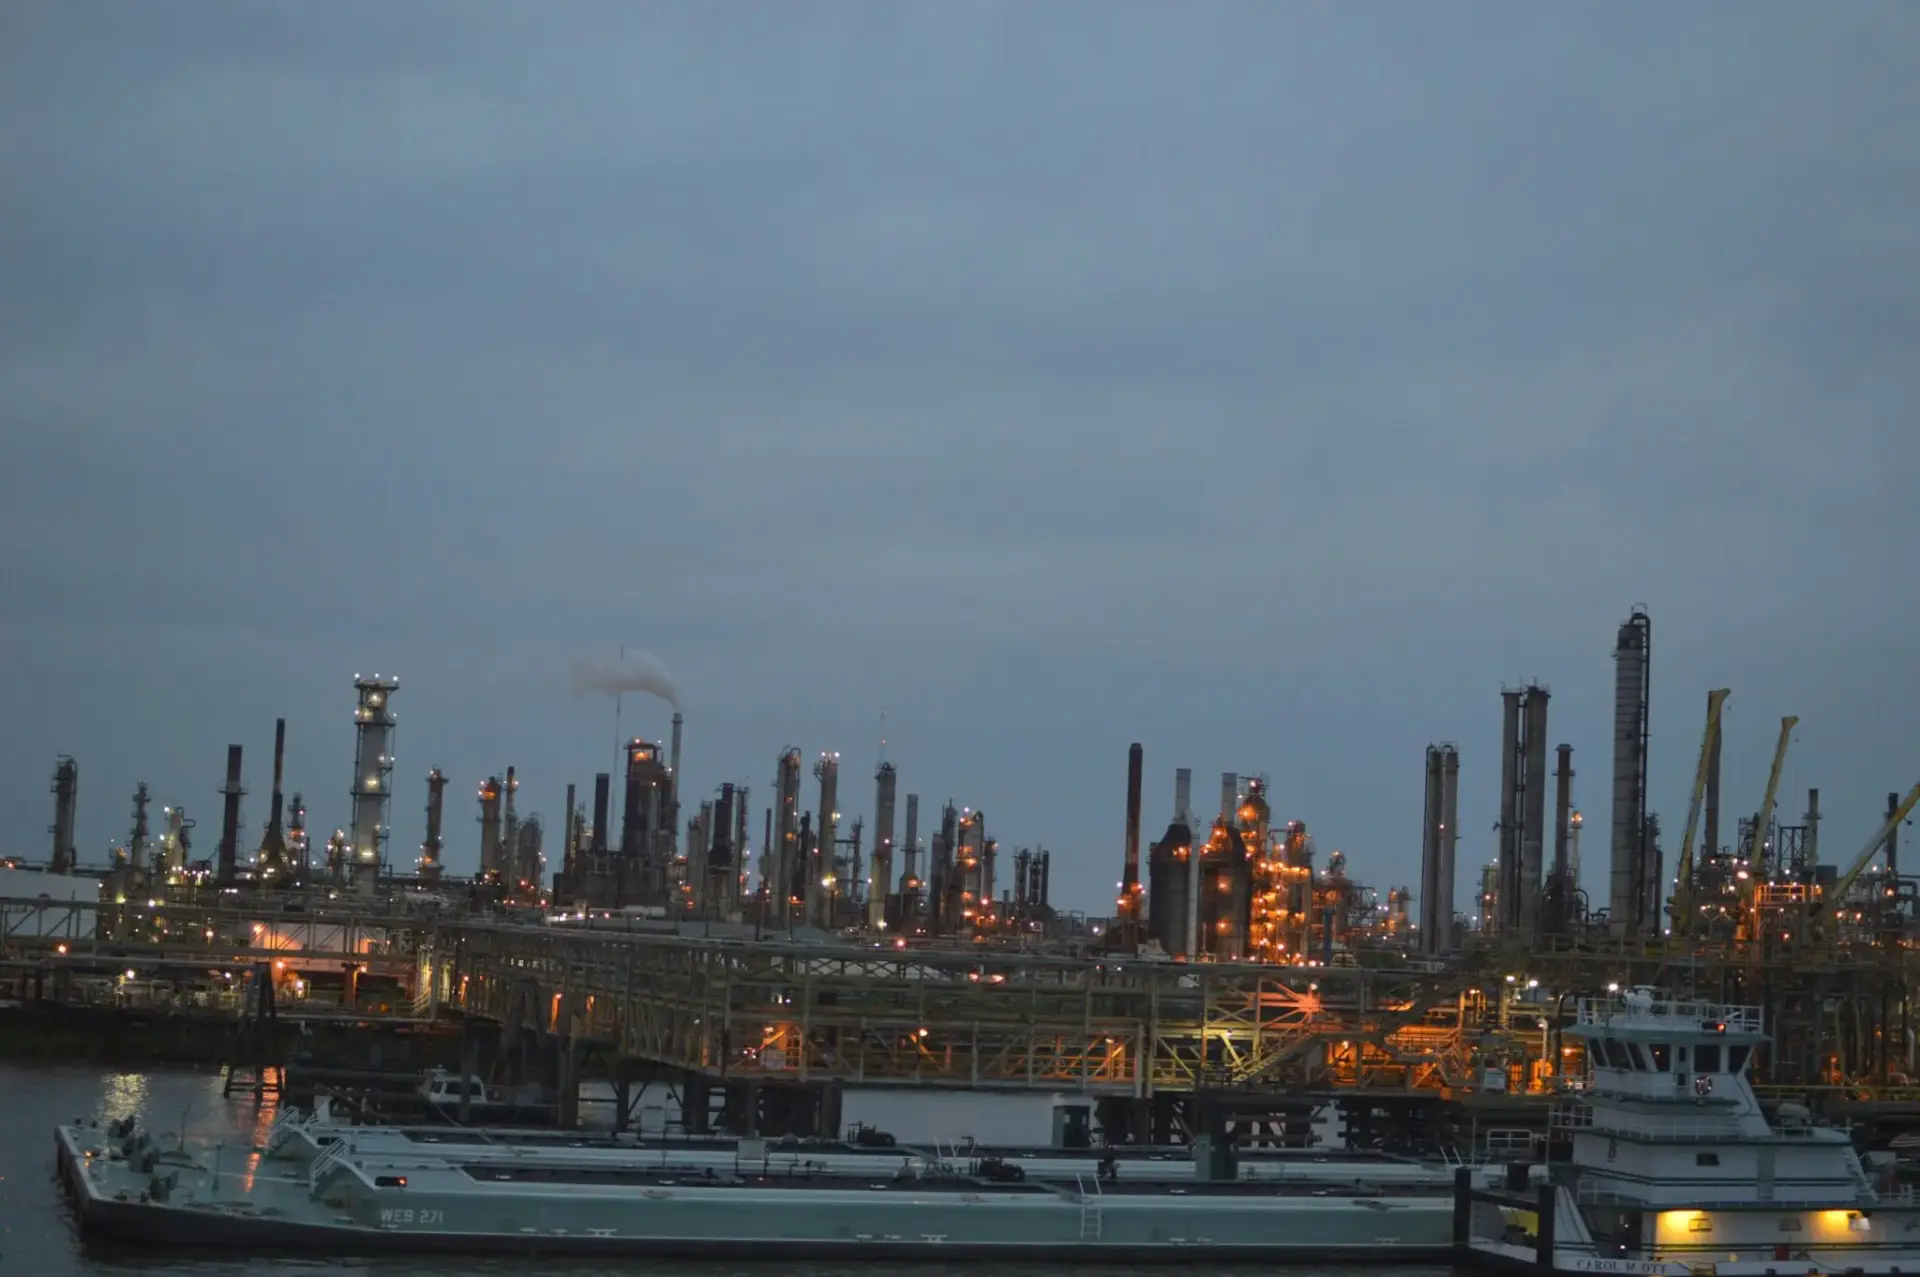
Sobre el papel, la alianza se dividía en dos sociedades complementarias. La primera, bautizada como IndustrialCo, agrupaba refino, química, trading, moléculas verdes y combustibles bajos en carbono con orientación al cliente industrial. Ahí entraban las refinerías españolas de Cádiz y Huelva y la portuguesa de Sines. Mubadala y Carlyle, accionistas de Moeve, conservaban el 80% del capital; Galp se quedaba con algo más del 20%.
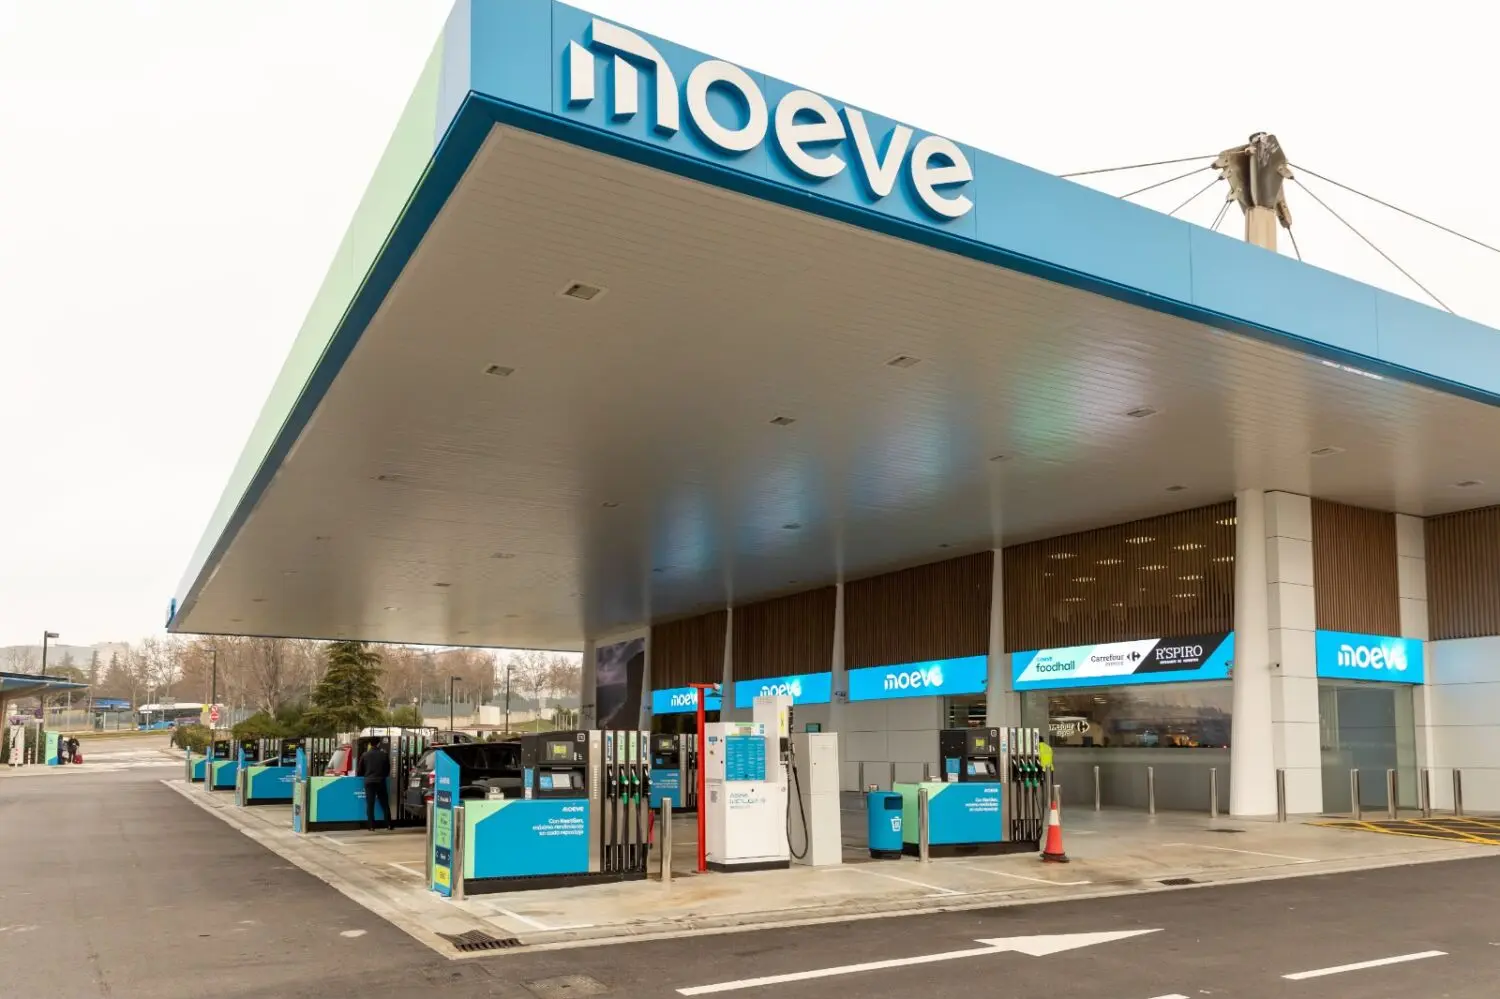
RetailCo era la segunda pata y se repartía al 50% entre los socios de Moeve y los de Galp. Su negocio era la venta de carburantes en estación de servicio, la recarga de vehículo eléctrico y los servicios de conveniencia. Fuera del perímetro quedaban el upstream, las renovables y el suministro y trading de petróleo, gas y electricidad.
La lógica industrial encajaba: tres refinerías, dos mercados y una red de estaciones complementaria. La aritmética financiera es la que no salió.
El calendario tampoco jugó a favor. El acuerdo no vinculante se anunció a principios de enero y las partes se dieron hasta mediados de año para cerrar los flecos. En julio ya decidieron ampliar el plazo al segundo semestre de 2026. La prórroga fue el primer aviso de que las conversaciones no avanzaban al ritmo previsto.
Nueve meses después de la foto inicial, el reparto de poder entre Mubadala, Carlyle y los accionistas lusos seguía sin encajar.
Volatilidad, Sines y política: los tres frentes de la ruptura
Fuentes del sector señalaron a Europa Press que la crisis energética internacional desatada tras el estallido del conflicto en Oriente Próximo a finales de febrero, y la volatilidad que arrastró consigo, hicieron inviable cerrar una operación que ya de por sí era compleja. Los precios del crudo y los márgenes de refino se han movido con fuerza desde entonces, lo que complica la valoración de dos carteras industriales cuyo atractivo depende directamente de esas variables.
El segundo frente fue político. La operación dejaba a Galp con una participación minoritaria en la refinería de Sines, el mayor activo industrial portugués. El Gobierno luso ya advirtió de que haría todo lo posible por proteger los intereses estratégicos del país sobre esa instalación, y ese aviso pesó en unas conversaciones que necesitaban además el visto bueno de la CNMC española y de la Autoridade da Concorrência portuguesa.
La ruptura llega en un momento delicado para las cuentas de la petrolera lusa. Galp ganó 852 millones de euros hasta septiembre, un 9% menos que en el mismo periodo del año anterior por el impacto de los atípicos, según la información publicada por la petrolera lusa. Su presidenta, Paula Amorim, defendió que la lógica estratégica de la integración ‘sigue siendo convincente’, aunque reconoció que faltó alineación comercial. La compañía sostiene que sus prioridades de inversión y su política de asignación de capital se mantienen sin cambios.
Ninguna de las dos partes ha puesto en duda la gestión ordinaria de sus activos. Galp subrayó que la ruptura no afecta a sus operaciones actuales ni a su confianza en el potencial de creación de valor independiente de su cartera de downstream, y defendió un perfil de crecimiento en exploración y producción con una posición financiera sólida.
En el lado español, Moeve se aferra a su plan. El consejero delegado, Maarten Wetselaar, subrayó que ‘Positive Motion’ siempre fue una estrategia independiente y que la combinación con Galp ‘representaba una oportunidad para acelerar la creación de valor, pero nunca fue una condición para su ejecución’. La compañía ha desinvertido más del 70% de sus activos de exploración y producción y destina dos tercios de sus inversiones a proyectos de transición energética industrial, según detalla en su página corporativa de Moeve.
Los hitos que esgrime son concretos: la construcción del mayor proyecto de hidrógeno verde de Europa para producción de energía, con 300 MW de capacidad inicial y una inversión superior a 1.000 millones de euros; y un complejo de biocombustibles de segunda generación (2G), el mayor del sur de Europa, con 1.200 millones comprometidos y entrada en operación prevista para 2027.
El coste de no fusionarse: refino ibérico sin escala
Sin fusión, el mapa del refino en España y Portugal queda como estaba. Repsol, Moeve, Galp y las filiales de las grandes petroleras internacionales seguirán compitiendo en un mercado de carburantes que crece poco y donde la rentabilidad depende del margen internacional. La escala importa porque ese margen es cíclico, porque las paradas de planta, las inversiones ambientales, y la adaptación a combustibles renovables se financian mejor con una base de activos más amplia, y porque un comprador con más volumen negocia mejor el crudo.
La consolidación del refino europeo avanza a trompicones desde hace una década, a base de cierres de plantas y ventas de activos dispersas. Cada intento de crear un operador de tamaño medio ha chocado con la misma piedra: quién manda en el activo industrial y cómo se reparte el valor entre socios financieros y accionistas históricos. El caso ibérico no es una excepción, es el patrón.
El riesgo evidente es el contrario del que se perseguía. Sin integración, cada compañía queda más expuesta a la volatilidad que precisamente ha tumbado la operación. La paradoja es incómoda: el mismo factor que impedía cerrar el acuerdo es el que más lo justificaba. Para Galp, la protección política de Sines estrecha el margen de maniobra, porque si el activo no puede integrarse en una plataforma mayor, la alternativa pasa por invertir en solitario en su conversión hacia biocombustibles e hidrógeno, con retornos que se miden en años.
Para Moeve, la ruptura no altera el calendario industrial, pero sí el relato. La compañía lleva dos años presentándose como un proyecto de transición y no como una petrolera con red de estaciones, y el desenlace refuerza esa narrativa. También la obliga a demostrar que la ejecución en solitario genera valor suficiente sin el respaldo de un socio industrial en el negocio tradicional.
Queda una incógnita que el mercado seguirá de cerca. Si los términos que no se alcanzaron en octubre vuelven a la mesa en 2027, cuando el calendario industrial de ambas compañías esté más despejado, o si la ventana de consolidación ibérica queda cerrada hasta la próxima crisis de márgenes. Las dos partes hablaron de criterios ‘estratégicos y financieros’, no de desacuerdo industrial. Eso deja margen.