Iberdrola estudia la venta de todo su negocio en Polonia. La horquilla que maneja la compañía ronda los 400 millones de euros, según las fuentes consultadas por Bloomberg y recogidas por Cinco Días y Expansión. La operación, todavía en fase embrionaria, encaja en la política de rotación de activos que la eléctrica aplica desde hace tres años.
Qué vende Iberdrola en Polonia: cinco parques eólicos y 1 GW de baterías
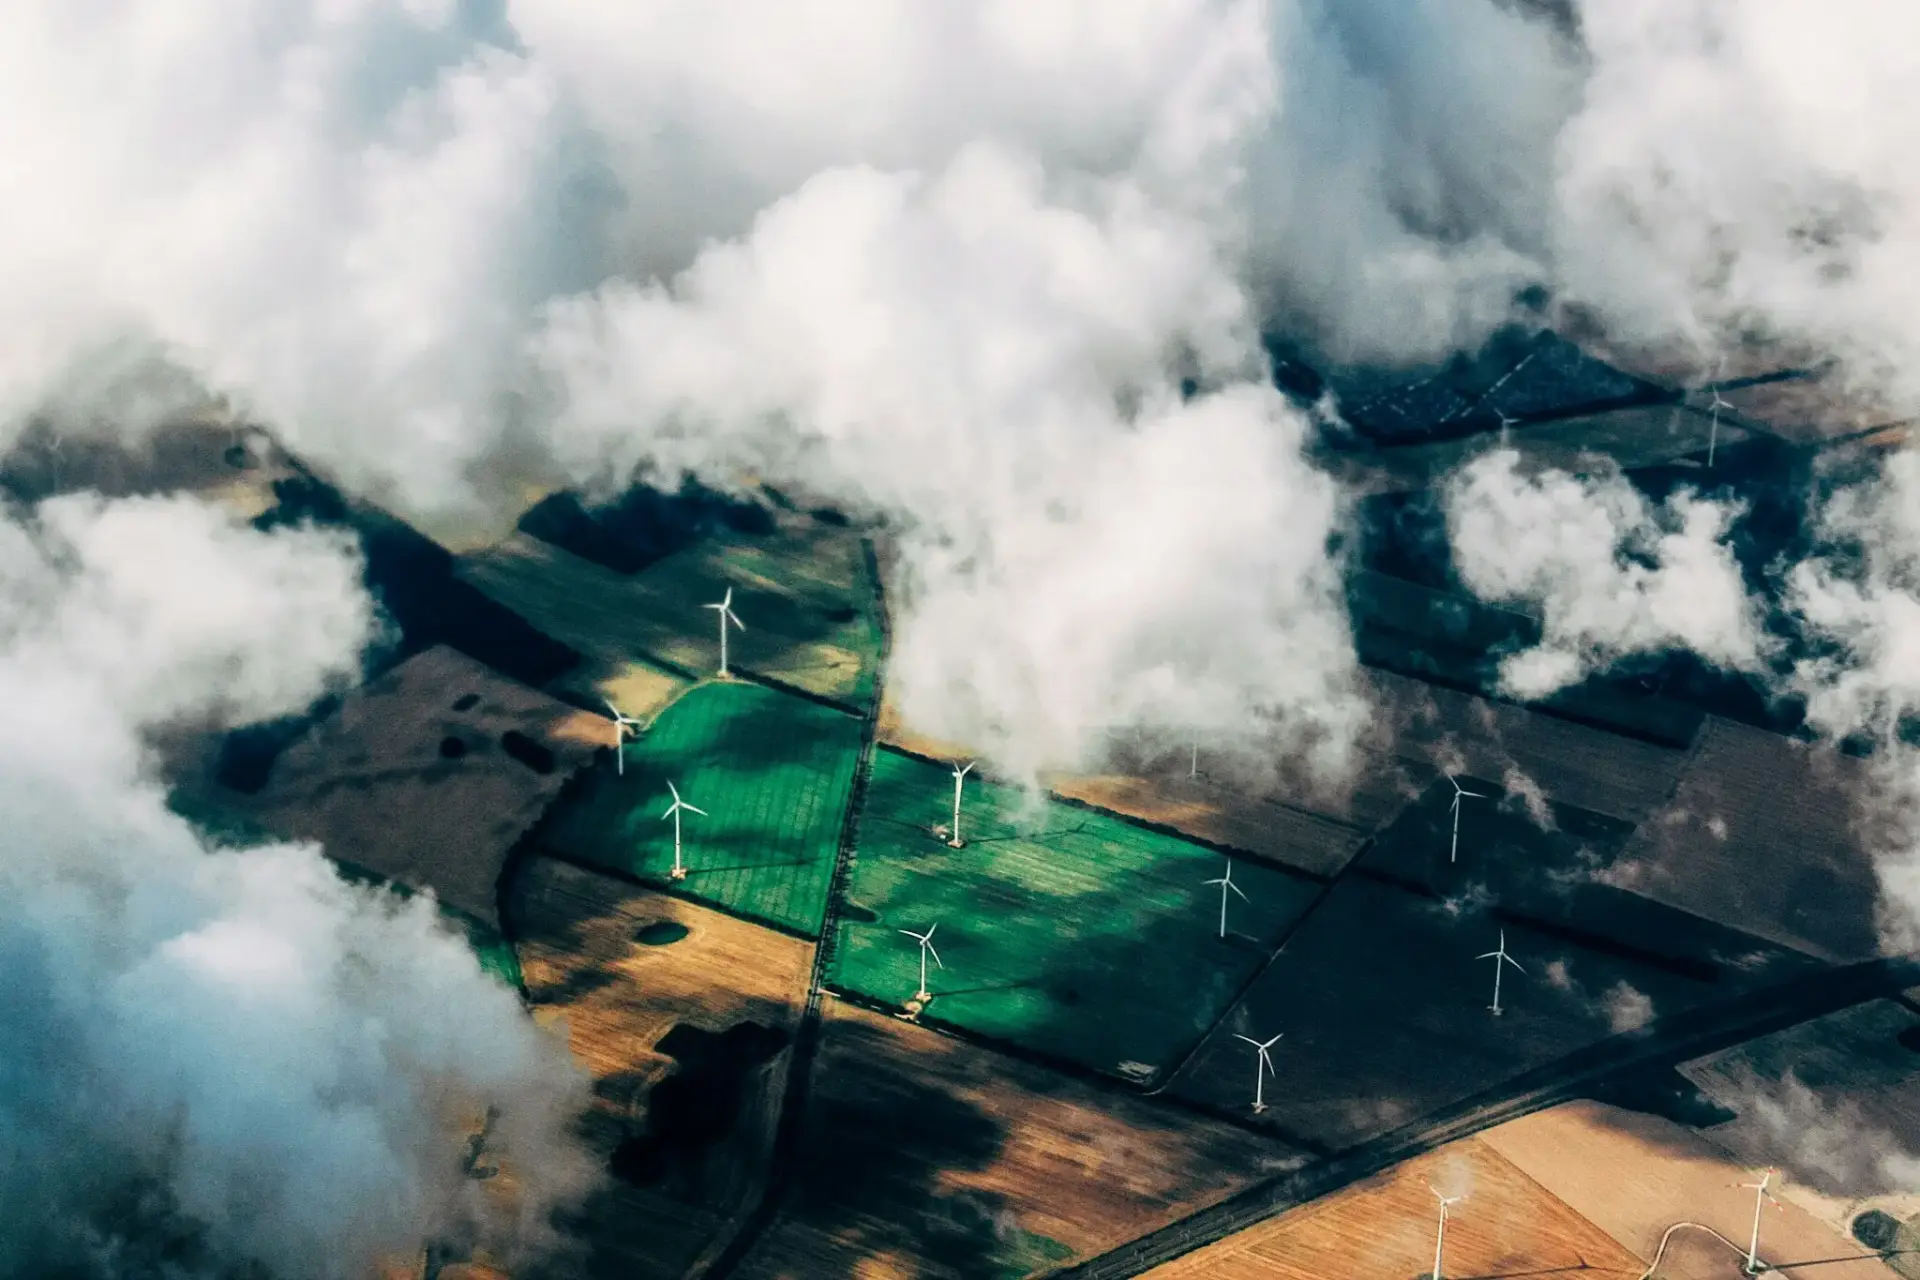
El paquete incluye 213 megavatios eólicos terrestres repartidos en cinco instalaciones ya en operación. A ese bloque se suma una cartera de almacenamiento en baterías de hasta un gigavatio que la compañía está desarrollando y que todavía no ha construido. Los 400 millones de valoración estimada cubrirían el conjunto de la plataforma polaca, no solo los parques en funcionamiento.
El proceso está en una fase inicial. Iberdrola trabaja con asesores, pero no ha abierto un calendario formal de ofertas ni ha trasladado al mercado una decisión irreversible. Fuentes próximas a la operación admiten que la compañía podría echarla atrás. Un portavoz de la eléctrica declinó hacer comentarios.
Polonia nunca ha figurado entre los mercados nucleares del grupo. Iberdrola concentra su crecimiento en redes eléctricas reguladas de Estados Unidos y Reino Unido, y ha ido podando presencia en geografías donde no puede replicar ese modelo. La venta polaca sigue ese patrón.
El tamaño importa poco en este caso. La propia compañía sitúa la operación entre las de menor volumen de su programa de desinversiones, muy lejos de los miles de millones que ha movido en México o en la compra de redes. Se trata más de limpiar el perímetro que de obtener una plusvalía relevante.
Iberdrola no vende Polonia por necesidad de caja: vende porque el capital rinde más en una red regulada que en un parque eólico disperso.
El cálculo implícito arroja algo menos de dos millones de euros por megavatio eólico instalado, aunque la cifra mezcla activos en operación con desarrollos de baterías que aún no generan ingresos. Sin una transacción comparable hecha pública, esa ratio sirve de poco como referencia de precio.
La operación es pequeña en euros y grande en señal: cada activo que no encaja en el mapa de redes entra en la lista de salida.
La rotación de activos: 15.000 millones para financiar redes y baterías
El programa de rotación no busca reducir el tamaño del grupo. Funciona como una fuente de financiación paralela. En los últimos años Iberdrola ha obtenido recursos extra, por valor de 15.000 millones de euros mediante ventas y alianzas, y en sus últimas actualizaciones estratégicas fijó un objetivo de más de 13.000 millones para el periodo 2025-2028. Ese objetivo incluye los partnerships: acuerdos en los que cede una participación minoritaria de un gran proyecto a un socio y se queda con la operación.
El destino de ese dinero tiene nombre: redes reguladas y baterías. A principios de 2026 la compañía cerró la compra de Caruna, el mayor distribuidor eléctrico de Finlandia, y en 2024 se hizo con el operador británico Electricity North West. Ambas operaciones responden a la misma lógica que ahora empuja la salida de Polonia: menos generación dispersa, más activo regulado con retorno previsible.
Ese modelo tiene una virtud financiera evidente. Vender activos maduros y reciclar el capital en redes permite financiar el crecimiento sin recurrir a ampliaciones de capital ni degradar la calificación crediticia, algo que importa cuando el coste de la deuda se ha convertido en la variable que más pesa en la valoración de las utilities europeas. La rotación, en este esquema, funciona como una emisión de deuda que no aparece en el pasivo.
México marca el precedente más rentable. La venta de todo su negocio en el país, ejecutada en dos operaciones sucesivas, le reportó más de 2.000 millones de euros de plusvalías. Polonia no aspira a tanto ni de lejos.
Análisis: una venta pequeña que mide la disciplina de capital
El movimiento tiene poco de estratégico en el sentido grandilocuente y bastante de higiene de perímetro. Iberdrola lleva tres años convertida en una máquina de comprar redes y vender generación dispersa, y Polonia encaja en la segunda categoría con una particularidad incómoda: es un mercado renovable en expansión, no un país en declive. La eólica polaca, sobre todo la marina del Báltico, ha concentrado buena parte del interés inversor de la región en los últimos años. La lectura más plausible no es que el negocio esté mal, sino que el retorno regulado ofrece mejor relación entre riesgo y rentabilidad por cada euro invertido.
Ahí aparece el primer riesgo. Colocar activos operativos en un momento en el que varios grupos energéticos europeos ponen cartera en el escaparate tiende a comprimir los múltiplos. El comprador natural de un paquete de 213 megavatios con un desarrollo de baterías adjunto es un fondo de infraestructuras o un grupo centroeuropeo con apetito por ingresos contratados, y ese perfil negocia duro. El segundo riesgo es de percepción: una venta pequeña que se cae no daña la cuenta de resultados, pero sí desgasta el relato de ejecución que sostiene la prima de la acción. El tercero es de calendario. Si la compañía necesita cumplir el objetivo de 13.000 millones hasta 2028 y Polonia es una de sus piezas menores, la tentación de aceptar el mejor postor antes que el precio justo crece con cada trimestre.
La pregunta relevante no es cuánto vale el negocio polaco, sino qué dice su venta sobre el resto del mapa. Iberdrola ha construido su discurso inversor sobre una idea simple: el dinero va donde hay marco regulatorio estable y demanda eléctrica creciente. Polonia cumple lo segundo y suspende lo primero, porque su mercado aún depende de subastas y de un marco en construcción. La disciplina de capital que exige ese criterio es la misma que ha permitido a la compañía comprar redes en Finlandia y Reino Unido sin sobresaltos. Aplicarla hasta el final implica desprenderse de más activos pequeños, no solo de este.
Queda un hilo abierto que el mercado vigilará. La próxima revisión del plan estratégico y la presentación de resultados anuales servirán para comprobar si el objetivo de rotación se cumple sin rebajas ni prórrogas. Si el proceso polaco se cierra por debajo de los 400 millones, la señal será menos halagüeña de lo que su tamaño sugiere. Si ni siquiera llega a cerrarse, la pregunta se trasladará al siguiente activo de la lista. El detalle está en la información corporativa que la propia compañía publica en su web, donde el peso de las redes en la inversión total aparece trimestre a trimestre.