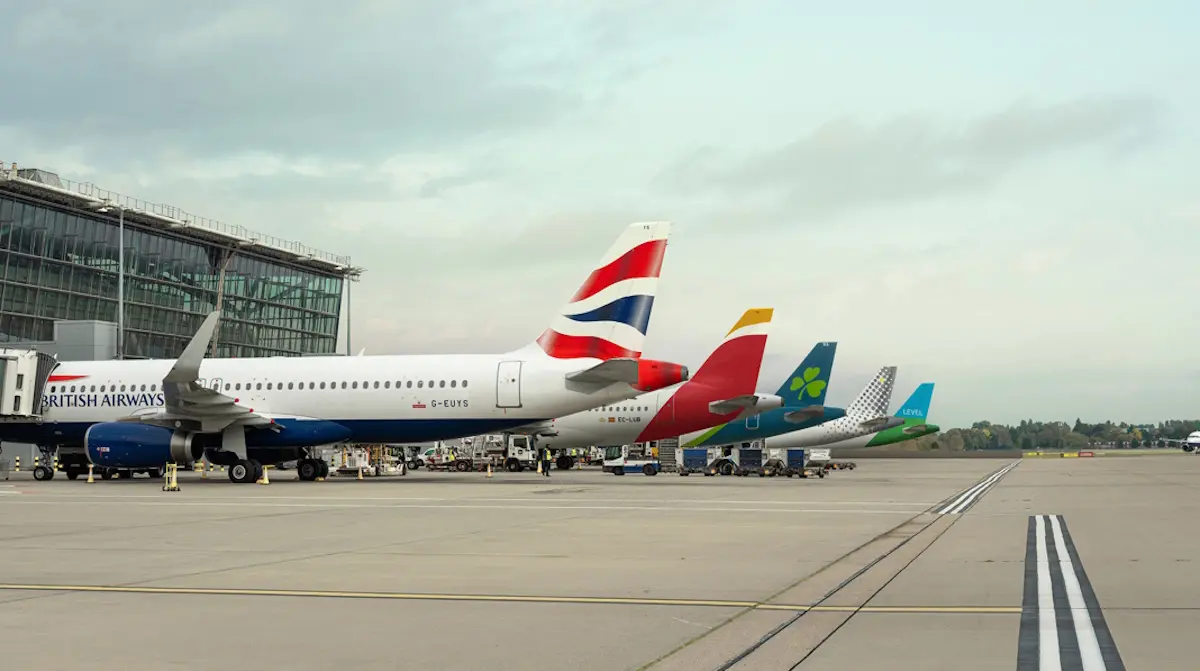
IAG presenta resultados en un par de semanas y todo indica que podrá respirar con calma. Las previsiones tanto de AlphaValue como, ahora, de Renta 4 apuestan por que la compañía presentará datos positivos el próximo 6 de noviembre. Sin embargo, también existen motivos para la preocupación a medio plazo si no se reconduce la situación en Oriente Medio y continúa impactando de forma directa en el precio del combustible, erosionando los márgenes del grupo propietario de Iberia, British Airways y Vueling a pesar de que la alta demanda de vuelos se mantiene sólida.
«El impacto de la guerra en Irán continúa teniendo un impacto significativo en la compañía y el sector. Las principales consecuencias se están notando en el tráfico aéreo, con cancelación de rutas y desvío del tráfico a otras zonas geográficas, y en el fuerte repunte de los costes del combustible. Esta situación llevó a la directiva a recortar su previsión de crecimiento de capacidad en 2026 a mantenerla plana en lugar del aumento del 3% que se esperaba en comparación con 2025, y a elevar levemente los costes unitarios del combustible», explica el análisis del banco de inversión firmado por Iván San Félix Carbajo.
Es un dato que no coge por sorpresa a la aerolínea ni al sector. Desde el inicio del conflicto bélico en Irán, una de las grandes inquietudes de las compañías aéreas ha sido la volatilidad del suministro de carburante y su encarecimiento. La principal preocupación es que la tensión geopolítica se prolongue hasta el punto de encarecer de forma generalizada el precio de los billetes —una hipótesis sobre la que ya ha advertido el consejero delegado de Ryanair, Michael O’Leary— o que fuerce la supresión temporal de las rutas con menor rentabilidad.
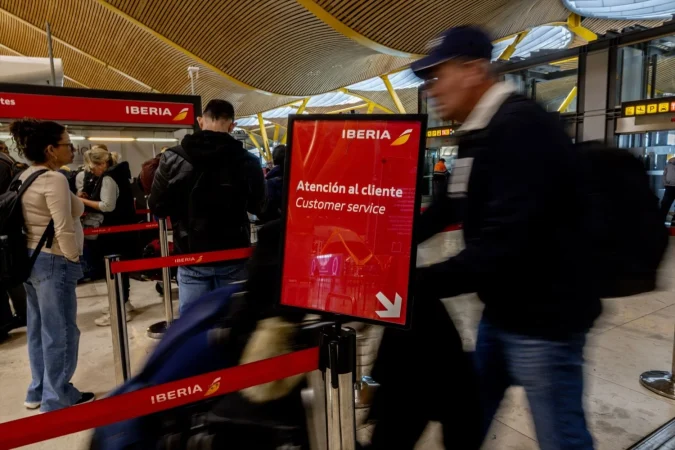
«Para el tercer trimestre de 2026 vemos el gasto en combustible en 2.480 millones de euros (un aumento del 32% en comparación con el mismo periodo de 2025), a pesar de que la compañía disponía de una cobertura del 74% a finales de junio», detalla el informe. Esta realidad condiciona no solo los planes operativos de IAG, sino también los de sus rivales directos, complicando proyectos de expansión de rutas en filiales como Iberia o Vueling.
El tráfico y la demanda de vuelos se mantienen
La lectura positiva para IAG y para el conjunto del sector es que, a pesar del impacto directo del combustible en sus márgenes, la compañía continúa atrayendo viajeros de forma consistente. La fortaleza del turismo posterior a la pandemia no da signos de agotamiento, lo que da aire a las aerolíneas incluso ante el encarecimiento del queroseno o la decisión de los operadores de bajo coste de recortar la oferta para proteger sus modelos de negocio.
«Esperamos que los datos de tráfico crezcan muy moderadamente en el tercer trimestre: un aumento en capacidad del 1% y de la demanda del 1,2% en comparación con el tercer trimestre de 2025. Calculamos que los ingresos de pasajes unitarios avancen un 2,5% en comparación con el mismo periodo de 2025 y los ingresos unitarios totales mejoren un 2,8%, con una comparativa de ambos menos exigente que en el primer semestre de este año», señalan desde la firma de análisis.
Aun así, el informe prevé un retroceso en el ebitda del grupo del 13% en comparación con el tercer trimestre del ejercicio anterior. El motivo principal es el incremento extraordinario en la factura energética para dar cobertura a la demanda, si bien los analistas prevén una progresiva normalización con una modesta rebaja en el coste del carburante cercana al 0,5% en contraste con las fuertes subidas de la primera mitad del año.
Las apuestas que marcarán el futuro de IAG
Al igual que AlphaValue, en Renta 4 sitúan entre los catalizadores clave para la cotización del grupo el volumen total de reservas —esperando cifras similares o ligeramente superiores a las de 2025— y las expectativas de repercutir o recuperar el sobrecoste del combustible, donde la compañía se ha fijado un objetivo de recuperación del 60%. Se trata de dos métricas estratégicas que marcarán las proyecciones del mercado de cara a 2027.
Paralelamente, los inversores seguirán de cerca la ejecución del programa de recompra de acciones anunciado por la multinacional, el cual alcanzará hasta 500 millones de euros de importe acumulado hasta la finalización del primer trimestre de 2027. En este contexto, la directiva mantiene una perspectiva optimista sobre la solvencia del modelo.
«Esperamos que la directiva mantenga la guía de tráfico hasta el final de 2026, así como la de gastos de capital y el resto de magnitudes para el año. En nuestra opinión, IAG está bien posicionada para lidiar con la situación geopolítica actual y para salir fortalecida una vez mejoren las condiciones del mercado», concluye el análisis, que reitera la recomendación de sobreponderar el valor fijando un precio objetivo de 5,6 euros, frente a la cotización cercana a los 4,8 euros registrada al cierre del viernes.