La entidad financiera presidida por Ana Botín, Banco Santander, presentará los resultados del tercer trimestre de 2026 el próximo 28 de octubre. Si bien las transacciones recientes deberían proporcionar a la entidad bancaria una escala en geografías donde el banco actualmente ofrece servicios subóptimos. En la conferencia de resultados, es muy probable que la atención se centre en la recuperación de los ingresos en Brasil en el actual entorno de tipos, así como en el mantenimiento del ritmo de crecimiento de los volúmenes.
En este sentido, no hay que olvidar que el negocio de Banco Santander en Brasil está pendiente de las elecciones en el país. Concretamente, la segunda vuelta de las elecciones está prevista para el próximo domingo 25 de octubre, una cita que mantiene el interés de los inversores, pero además se centran principalmente en el impacto que unos tipos de interés más elevados podrían tener en la calidad de los activos.
«Favorecemos la historia de Banco Santander en los próximos años, ejemplificada por la reducción de costes ‘autogestionados’, respaldada por el avance tecnológico, con la entidad bancaria emergiendo y cotizando a un múltiplo superior al de sus rivales. Esperamos modelar un ROTE en el año fiscal de 2028 que es mejor de lo que se prevé actualmente en el consenso«, afirma el experto de RBC Capital Markets, Benjamin Toms.
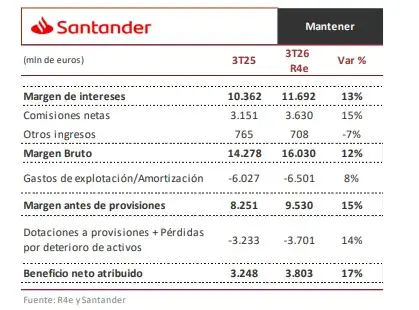
Banco Santander espera ganar un 17% más con el impulso de TSB
En este contexto, Banco Santander completó la adquisición de Webster en Estados Unidos a finales de agosto, mientras que la transacción de TSB en el Reino Unido se cerró en el segundo trimestre. En la presentación de resultados, la atención se centrará en la ejecución, la integración y la consecución de las sinergias previstas. Los analistas consideran que la integración de TSB es relativamente sencilla, con potencial para mejorar tanto las sinergias de costes como las de los ingresos. En particular, la cobertura estructural de TSB debería beneficiarse del entorno de tipos de interés más altos, lo que respaldará los beneficios.
Si bien desde Renta 4, Nuria Álvarez, espera para Banco Santander un crecimiento del 13% interanual del margen de intereses hasta los 11.692 millones de euros, eso sí, apoyándose en la positiva evolución de los volúmenes y la incorporación de TSB a las cuentas de la entidad bancaria. En cuanto a las comisiones netas, esperan que alcancen los 3.630 millones de euros, lo que supone un sólido avance del 15%, reflejando el buen comportamiento de la actividad comercial y los servicios de valor añadido.
«El margen bruto de Banco Santander avanzaría un 12% interanual hasta los 16.030 millones de euros»
Renta 4
No obstante, este avance de los ingresos permite una favorable gestión de los gastos de explotación, que crecen a un ritmo inferior al 8% interanual, situando así la ratio de eficiencia en un 43% frente al objetivo de alcanzar el 36% en 2028. Siguiendo esta línea, el beneficio neto atribuido, estimado en 3.803 millones de euros, crecería un 17% interanual, impulsado por la fortaleza de los ingresos recurrentes y un coste del riesgo controlado.
Sin ir más lejos, mirando hacia el capital de Banco Santander, tras cerrar el segundo trimestre de 2026 con un CET 1 del 14%, los analistas de Renta 4 esperan que la sólida generación orgánica, junto con una menor actividad de operaciones de transferencia de riesgo y el impacto de las subidas de TIRes (Tasa Interna de Retorno de los bonos o rentabilidad del deudor), lleven a la ratio a situarse en niveles de alrededor del 14,1%.
Los expertos de Jefferies, liderados por Miruna Chirea, esperan que «Santander mantenga una sólida disciplina de costes en los próximos años. Prevemos que los gastos operativos se mantendrán prácticamente estables, de 27.500 millones de euros en 2026 a 27.800 millones de euros en 2028, a pesar del crecimiento del negocio y un contexto más inflacionario, gracias a las eficiencias derivadas del programa One Transformation y la extracción de sinergias.
La situación de Santander en Brasil
Ahora la gran incógnita de Banco Santander reside en Brasil, con una flexibilidad electoral que tiene sus límites. Concretamente, a corto plazo, la atención en el resultado de la segunda vuelta de las elecciones presidenciales brasileñas y sus implicaciones para la política fiscal y los tipos de interés. Tal y como adelantan desde Jefferies, «una victoria de Bolsonaro parece ser el resultado más probable y podría impulsar una mayor disciplina fiscal y un ciclo de flexibilización monetaria más rápido y profundo».
Asimismo, esto favorece al sector bancario y sería especialmente beneficioso para Banco Santander Brasil, dada su sensibilidad negativa a los tipos de interés. Según los supuestos de Miruna Chirea, «con el tipo SELIC finalizando 2028 en el 11%, los beneficios de Santander Brasil aumentarían de 2.300 millones de euros en este 2026 a 2.800 millones de euros en 2028, impulsados por un mayor margen de interés neto y un menor coste del riesgo».
No obstante, se prevé un riesgo a la baja en las previsiones de beneficios para 2027 y 2028. Si bien las estimaciones de Jefferies para Santander en 2026 coinciden en general con las de consenso, mantiene una previsión inferior tanto para 2027 como para 2028. Los expertos han elevado su precio objetivo a un 8%, de 12 a 13 euros, lo que refleja un aumento del 4% en las previsiones de beneficios, junto con un coste de capital de 50 puntos básicos menor para Brasil.