La compañía estadounidense de alimentación Unilever atraviesa una reestructuración estratégica para convertirse en un especialista global focalizado en el cuidado personal, la belleza y el cuidado del hogar. Tras la escisión en diciembre de 2025 de su negocio de helados, Unilever acordó la venta de su división de alimentación a McCormick, con el cierre de la operación previsto para mediados de 2027. El objetivo de la compañía es tener una cartera de mayor calidad, con un crecimiento más rápido y a su vez una mayor presencia en categorías de alto margen.
En este sentido, los expertos de Jefferies han actualizado los resultados del tercer trimestre de 2026 que se presentarán el próximo 28 de octubre. Más detalladamente, tras un auge en cuanto a volumen/mix en el segundo trimestre de 2026, todavía es complicado saber cómo el tercer trimestre de Unilever puede beneficiarse nuevamente del patrocinio de la FIFA y la dislocación de la competencia local en lo que va de año.
Por su parte, los expertos de Renta 4, encabezados por David Cabeza, señalan que «de cara a los próximos trimestres, estimamos que Unilever aplique una serie de incrementos de precios para proteger su margen bruto en un entorno de costes de materias primas al alza, con una aceleración en la fijación de precios hasta el 2% o incluso en 2,5% en el segundo semestre de 2026, frente al 0,6% del primer semestre de 2026″.
Fuente: Agencias.
Unilever afronta dudas
En este contexto, Unilever ofrece un crecimiento superior a sus competidores, liderazgo en emergentes, buena generación de caja y asignación de capital, y catalizadores claros a precios razonables. Si miramos en Norteamérica, el sector del cuidado personal debería mantenerse sólido, pero la incógnita clave es el inventario en los canales de distribución. El caso es que queda por ver si los minoristas y los consumidores acumularon existencias durante el segundo trimestre de 2026, lo que podría limitar los pedidos mientras gestionan el exceso de existencias.
Actualmente, Unilever debe liderar los precios, con cambios en el sistema tributario presentando un riesgo de reducción de existencias y la volatilidad en el volumen también en el cuarto trimestre fiscal. En términos más generales, en los mercados emergentes se observa cierta incertidumbre sobre el nivel de disrupción que sufren los competidores locales, que se han visto más afectados por los desafíos en la cadena de suministro de Oriente Medio y el repunte del precio del petróleo en lo que va de 2026.
«Se prevé que la cartera premium alcance cerca del 50% de las ventas totales, impulsada por la innovación, el posicionamiento de marca y el comercio electrónico»
Renta 4
Siguiendo esta línea, la salida de Unilever en cuanto al negocio de alimentación mejorará el perfil de crecimiento de la compañía. En los últimos 10 años, la categoría de cuidado personal y del hogar ha crecido en volumen un 1,7% anual frente al 1% del grupo completo. Asimismo, en los últimos cuatro años, cuidado personal y del hogar ha crecido alrededor de 220 puntos básicos más que la categoría de alimentación; eso lleva a pensar que su venta debería añadir por sí sola unos 60 puntos básicos al crecimiento de volumen de Unilever.
No obstante, no hay que olvidarse de que los expertos de Jefferies, David Hayes, señalan que hay que ser cautelosos con la categoría de alimentos de Unilever. «Proyectamos un crecimiento de ventas en Estados Unidos para el tercer trimestre de tan solo el 0,5%, después del 0,2% en el segundo trimestre, con un volumen estable», y además, los condimentos en Estados Unidos estuvieron por debajo de las expectativas del segundo trimestre con una competencia que se ha intensificado a medida que avanza el año 2026.
Dado que la combinación con McCormick no se cerrará hasta mediados de 2027, el sector de alimentos sigue presente en las cifras y en el análisis tanto de los expertos como de la propia compañía. «Nos preocupa que haya recibido menos apoyo en comparación con el resto de la cartera y que los impactos negativos estén comenzando a cristalizarse. Esto genera inquietud entre los accionistas de Unilever, quienes poseerán el 65 % de McCormick tras la fusión«, añade David Hayes.
Un factor adicional a tener en cuenta es la ejecución de la venta de Alimentación a McCormick. Cuando se cierre la operación, Unilever recibirá 15,7 bn de dólares en efectivo que no están reflejados todavía en las proyecciones de deuda de los expertos de Renta 4. Esa caja daría margen para reducir deuda muy por debajo de 2,0 veces, acelerar las recompras de acciones o hacer pequeñas compras de marcas, sin necesidad de acometer adquisiciones de gran tamaño.
Rentabilidad en India: crecer o ganar margen
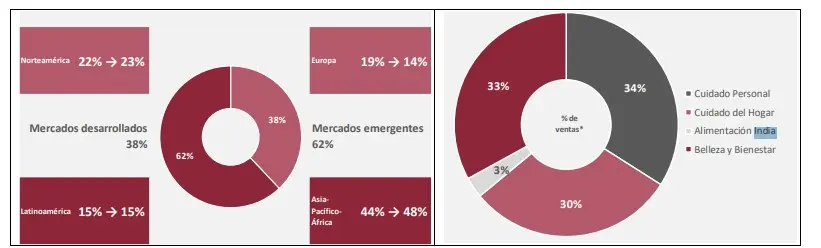
A diferencia de sus competidores principales centrados en China, Unilever lidera el mercado indio con cuotas superiores al 50% en detergentes, lavavajillas y cuidado del cabello. India aporta un 12% de las ventas del grupo, frente a la media del 3% de sus competidores. El posicionamiento geográfico de Unilever presenta un perfil equilibrado, con un 60% de las ventas en mercados emergentes y un 40% en mercados desarrollados. Los cinco principales mercados del grupo (EE. UU., India, Brasil, China y Reino Unido) concentran de forma conjunta cerca del 50% de las ventas consolidadas.
Una de las barreras de entrada de Unilever en emergentes es su red de distribución, construida a lo largo de décadas. La capacidad para alcanzar a consumidores en zonas rurales de India, Indonesia y África subsahariana a través del comercio tradicional resulta extraordinariamente difícil de replicar. Uno de los riesgos en India es que, para aprovechar esta oportunidad, la compañía tenga que invertir más (en marketing y en el cambio de las tiendas tradicionales al comercio moderno y online), lo que podría presionar el margen EBIT en belleza, que hoy se sitúa por encima del 30% en India.
Fuente: Renta 4
Tal y como declara Renta 4, «India es uno de los países con mayor potencial de crecimiento en los próximos años, y Unilever es una de las compañías mejor posicionadas dentro del sector. En India, Hindustan Unilever obtiene márgenes superiores al 30% en belleza, una cifra muy alta para el sector«.