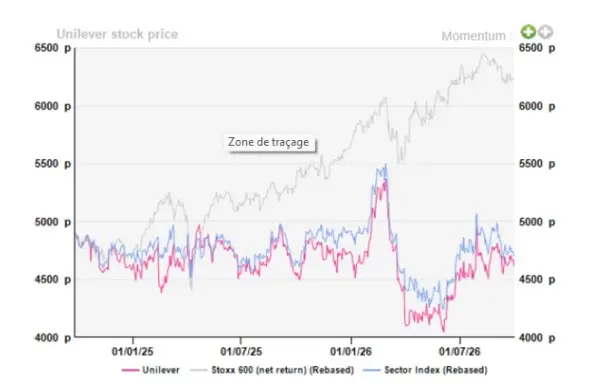
Desde noviembre de 2024, las acciones de Unilever han caído aproximadamente un 8%, incluyendo un fuerte descenso tras el anuncio de ‘Foods’. Si bien hay que hacer referencia a que, mientras las acciones de la compañía caían, ‘Ice Cream’ se ha separado, el programa de productividad de 800 millones se ha completado y el margen operativo subyacente ha alcanzado el 20%. Sin ir más lejos, la primera fase de la simplificación de la compañía alimentaria está prácticamente terminada.
En este sentido, la recuperación del crecimiento tras el efecto del tipo de cambio en el segundo trimestre de 2026 es clave, pero también plantea interrogantes sobre la rentabilidad. Asimismo, el regreso de Unilever al máximo margen operativo equivalente a 2019 es una rareza entre las empresas de bienes de consumo envasados.
Sin ir más lejos, los analistas de AlphaValue, encabezados por Théodore Duval-Segard, explican que la salida de ‘Foods’ parece una repetición de ‘Ice Cream’, pero es todo lo contrario. «Ice Cream diluyó tanto el crecimiento como los márgenes, mientras que ‘Foods’ es el grupo empresarial más rentable de Unilever, pero también el de menor crecimiento. Por lo tanto, el argumento de inversión ha pasado de centrarse en mejorar la rentabilidad a determinar si la compañía puede acelerar estructuralmente el crecimiento sin comprometer la rentabilidad.
La gestión de Unilever tanto en ‘Ice Cream’ como en ‘Foods’
En este contexto, la separación de ‘Ice Cream’, iniciada bajo el ex CEO de Unilever, Hein Schumacher, se completó en diciembre de 2025 bajo el mandato de Fernando Fernández, a través de una escisión, con una justificación sencilla. En primer lugar, desde la compañía señalaron que el perfil de crecimiento estaba por debajo de la ambición del grupo; concretamente, ‘Ice Cream’ había estado creciendo por debajo del resto de Unilever durante varios años y ya se describía como un obstáculo para el crecimiento.
Siguiendo esta línea, la separación respaldó el cambio de Unilever de una ambición de crecimiento orgánico de entre el 3 y el 5% a estar entre el 4 y el 6%. «Ice Cream también era dilutivo de margen, con un margen operativo subyacente del 11,8% frente al 18,4% para el grupo en el año fiscal 2024. La salida de Ice Cream añadió aproximadamente 100 puntos básicos al margen del grupo, por encima de los más de 70 pb que habíamos señalado previamente en noviembre de 2024«, expresan desde AlphaValue.
«El negocio de ‘Ice Cream’ dentro de Unilever tenía un modelo operativo estructuralmente diferente y más intensivo en capital, con sus propias fábricas, producción estacional y requisitos de cadena de frío»
Théodore Duval-Segard
Asimismo, podemos llegar a la conclusión de que la separación de ‘Ice Cream’ dentro de Unilever tenía sentido en términos de crecimiento, margen e intensidad de capital. Sin ir más lejos, la compañía también simplificó de cinco a cuatro grupos empresariales, siendo así el primer paso en su plan de convertirse en una empresa más simple y enfocada. ‘Foods’, es el grupo empresarial de Unilever con mayor margen, y tal y como expresa Théodore Duval-Segard, «su salida es una decisión más difícil».
Concretamente, Unilever está vendiendo su negocio de alimentos a McCormick en una transacción algo desequilibrada, ya que el comprador es mucho más pequeño que los activos vendidos. Unilever Foods se separará y se fusionará con McCormick a través de un reverse Morris trust. Unilever recibirá 15.700 millones de dólares en efectivo, mientras que Unilever y sus accionistas poseerán el 65% de la compañía combinada a través de la emisión de nuevas acciones (55,1% para los accionistas y 9,9% para Unilever), con el cierre esperado para mediados de 2027.

Fuente: IA
Unilever acepta un margen nominal más bajo a cambio de una cartera más concentrada en negocios de mayor crecimiento. Tras las divisiones de helados y alimentos, la cartera principal se centrará en tres negocios de cuidado personal y del hogar: belleza y bienestar, cuidado personal y cuidado del hogar, junto con un mayor enfoque en menos marcas, pero de mayor tamaño. No obstante, hay que tener en cuenta que Unilever también conservará el 9,9% de la entidad combinada McCormick. Operacionalmente, Unilever está saliendo de Foods, pero no por completo.
El rendimiento económico de Unilever ante sus operativas
A finales del ejercicio fiscal 2025, la división de alimentos de Unilever contaba con un fondo de comercio de 7.900 millones de euros, aproximadamente el 45% del total del grupo alimentario, una proporción desproporcionada en relación con su contribución a los beneficios. Su desconsolidación debería por ello respaldar la rentabilidad declarada, pero reducir el fondo de comercio no genera valor alguno, y cobra importancia lo que hace Unilever con el capital liberado.
Siguiendo esta línea, Unilever se centra en adquisiciones complementarias de menor envergadura en lugar de operaciones transformadoras. Las adquisiciones recientes, como son ‘Dr. Squatch’ y ‘Grüns’, apuntan a segmentos premium y de rápido crecimiento para la categoría de cuidado personal y bienestar. «Cada operación aporta un nuevo fondo de comercio al balance, y la clave está en si la rentabilidad de este nuevo capital justifica el precio pagado», afirma Théodore Duval-Segard.
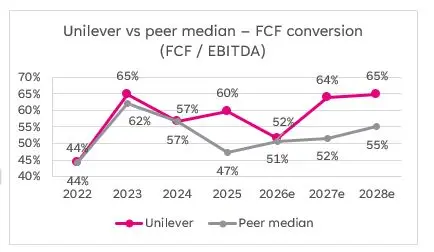
Concretamente, la conversión del flujo de caja libre ya está por encima de sus rivales, en un 60% del ebitda en 2025 frente a una mediana de sus competidores del 47,4%. Pese a ello, el experto de AlphaValue espera un descenso al nivel de los competidores para el ejercicio fiscal de 2026, un año en el que Unilever debe financiar la retribución a los accionistas sin los ingresos del segmento de ‘Foods’. Además, los 15.700 millones de dólares en efectivo de McCormick deberían llegar al cierre, previsto para mediados de 2027, y respaldarán 6.000 millones de euros en recompras durante 2026 y 2029.