Ferrovial se dispone a presentar el próximo 27 de octubre un balance del tercer trimestre marcado por el pulso de sus grandes activos en Estados Unidos.
Pese a la presión de la depreciación del dólar y a los ligeros ajustes de tráfico en autopistas como la NTE debidos a obras de ampliación, el gigante de las infraestructuras confía en sostener un crecimiento de ingresos y rentabilidad de doble dígito, apoyado en unas tarifas al alza que oscilan entre el 7,5% y el 15%.
Ángel Pérez Llamazares, CIIA – Equity research analyst en Renta 4 tiene sobre Ferrovial una recomendación de Sobreponderar en base a un precio objetivo de 64,70 euros.
Ferrovial presentará sus cuentas del tercer trimestre el martes 27 de octubre de 2026 al cierre del mercado estadounidense, y celebrará una conferencia con analistas al día siguiente, el 28 de octubre a las 15:00 h.
De acuerdo con las estimaciones del consenso de mercado (Visible Alpha) recogidas en el informe, las cifras previstas para los nueve primeros meses de 2026 sitúan las Ventas de Ferrovial en 7.321 millones de euros, lo que representa una variación del 5,9% respecto al ejercicio anterior. Por su parte, el EBITDA se estima en 1.182 millones de euros, con un incremento del consenso del 14,6% (y una mejora de margen EBITDA de 1,2 puntos porcentuales hasta el 16,1%), mientras que el EBIT se proyecta en 798 millones de euros, lo que supone un avance del 15,5% frente a las cifras previas.
Nota previa de Intermoney: Ferrovial: construcción impulsa el EBITDA y las autopistas sostienen su valoración
Tesis de inversión de Renta 4 en Ferrovial
Previsión de crecimiento de doble dígito: Se espera un incremento de las ventas del 6,6% (hasta los 7.365 millones de euros) y un crecimiento del EBITDA del 12,3% (hasta los 1.158 millones de euros) frente al mismo periodo del año anterior.
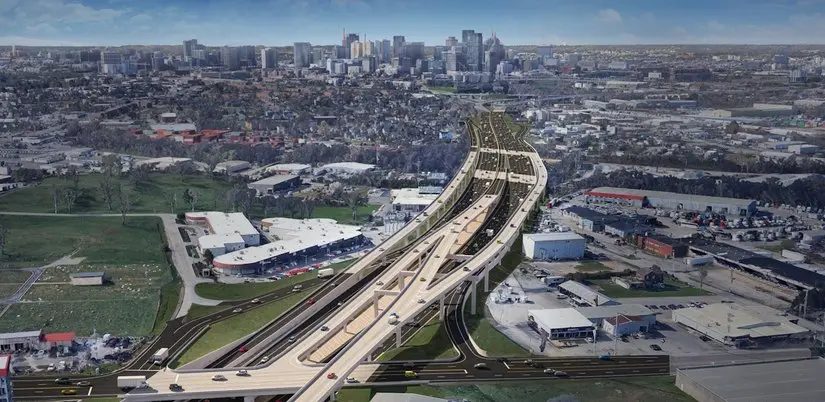
Comportamiento mixto en autopistas de EE. UU.: No se esperan cambios drásticos en las tendencias de tráfico norteamericano; se prevén ligeros recortes en la NTE debido a obras de ampliación y en la I-77 tras un 2025 excepcional, crecimientos ligeros en la LBJ y NTE 35W, y avances de dígito alto simple en la I-66.
Tarifas al alza: Las tarifas de peaje en Estados Unidos se mantienen en niveles elevados de entre el 7,5% y el 15%, lo que ayuda a compensar la depreciación del dólar y a sostener los márgenes.
Sólido desempeño de la construcción: El negocio constructor continúa mostrando un ritmo de crecimiento de doble dígito (ventas estimadas de 5.796 millones de euros, +7%) y una ligera mejora de márgenes, con una cartera de proyectos que se prevé en máximos.
El caso de la ETR en Canadá: La autopista canadiense ETR muestra un descenso del tráfico (-7,1% en el 3T) debido a una política comercial selectiva, menor dinamismo económico y mal tiempo; sin embargo, gracias al aumento de tarifas y al control de costes, su EBITDA crece un 21% en los nueve primeros meses y mejora su dividendo (2.100 millones de dólares canadienses).
Evolución de la caja neta: Se prevé un recorte de la posición de caja neta registrada a cierre de 2025 (situándose en 816 millones de euros frente a los 1.341 millones previos), aunque se estima que se recuperará en lo que resta de año.
Focos de atención en la conferencia: Los inversores estarán pendientes de las novedades sobre nuevos proyectos del pipeline (como la I-24 o la I-285 South), el estado de apertura de la terminal NTO del aeropuerto JFK y los comentarios acerca de la política de retribución al accionista.
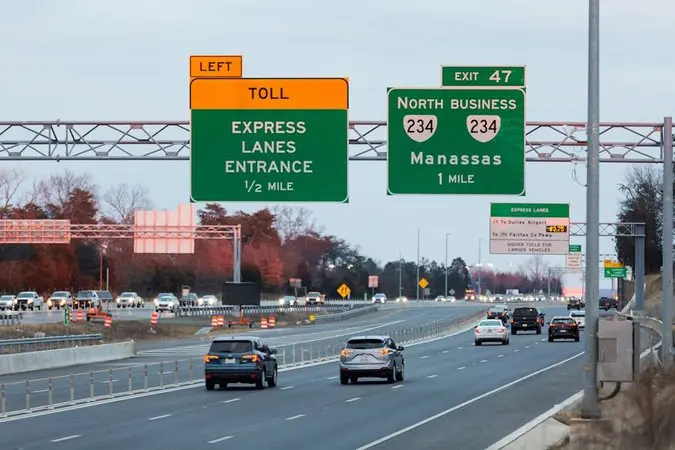
Ferrovial se juega su rentabilidad en EEUU: las dudas sobre Atlanta y Tennessee frenan a la Bolsa
A modo de resumen, el informe previo de Renta 4 Banco sobre Ferrovial para los primeros nueve meses de 2026 destaca que los resultados apuntan a un crecimiento de doble dígito, estimando un incremento del 6,6% en las ventas y del 12,3% en el EBITDA. A pesar de registrar ligeros recortes de tráfico en algunos activos de EE. UU. (como la NTE por obras o la I-77) y el impacto de la depreciación del dólar, la compañía compensa este escenario con sólidas tarifas al alza de entre el 7,5% y el 15% y con un negocio de construcción que sigue mostrando un ritmo de crecimiento de doble dígito.
En el plano financiero, se prevé una reducción temporal de la caja neta hasta los 816 millones de euros a cierre del periodo, con vistas a recuperarse en el tramo final del año, mientras que en la posterior conferencia con analistas el foco de atención se centrará en el avance del pipeline de nuevos proyectos, la apertura de la terminal NTO del aeropuerto JFK y la política de retribución al accionista.