La maison de lujo francesa Hermès, tras presentar resultados trimestrales, se encuentra relativamente bien posicionada para mantener el crecimiento y la rentabilidad en un mercado que enfrenta vientos en contra cíclicos que podrían resultar ser seculares. Asimismo, su baja cuota de mercado, tanto a nivel mundial como por regiones/productos, combinada con la fortaleza de su marca, debería sustentar el crecimiento futuro.
En este sentido, el crecimiento de Hermès, geográficamente hablando, se mantiene positivo en casi todas partes, excepto en Oriente Medio, que sigue afectado por el conflicto, y en China, que parece haber caído a negativo en el tercer trimestre de 2026. Asimismo, la casa de lujo está mostrando un sólido desempeño, especialmente en Estados Unidos, Europa y Japón, excluyendo a Francia.
Sin ir más lejos, el consejero delegado de Hermès, Axel Dumas, señala que, «a pesar de un contexto económico complejo, Hermès continúa su crecimiento rentable y mantiene el rumbo. Estamos convencidos de la solidez y de la relevancia de nuestro modelo artesanal, y apostamos por una visión a largo plazo a la vez que afrontamos el futuro con confianza«.
Fuente: Agencias
El retroceso de las categorías de Hermès
En este contexto, con un crecimiento orgánico de las ventas del 4,3% en el periodo del tercer trimestre de 2026, Hermès pone a examen su capacidad para mantener el ritmo en un entorno global cada vez más contraído. Dicha moderación no solo refleja una serie de dificultades persistentes en regiones clave, sino que también abre un debate sobre si el modelo de negocio de Hermès es completamente inmune a las turbulencias del consumo discrecional.
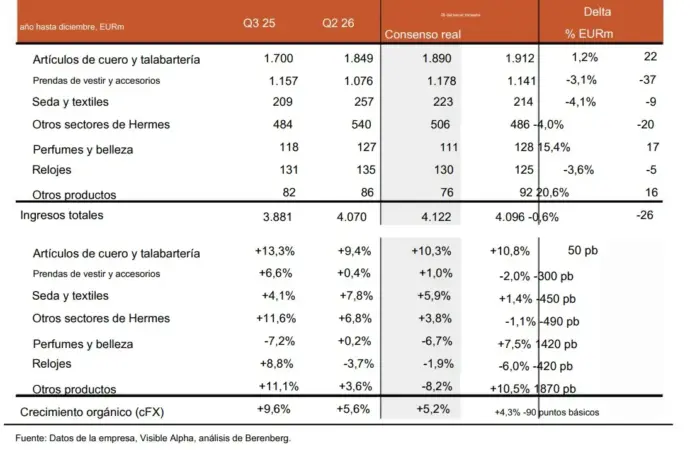
Siguiendo esta línea, la radiografía operativa del tercer trimestre revela una marcada divergencia entre las distintas divisiones de la compañía. Por un lado, la división de cuero y marroquinería, considerada el núcleo estratégico y el motor indiscutible del grupo al representar alrededor del 45% de las ventas y más de la mitad del beneficio operativo, continúa demostrando una solidez envidiable. Este segmento clave registró un crecimiento de doble dígito del 10,8% a tipos de cambio constante, superando las previsiones iniciales y neutralizando parcialmente la debilidad observada en el mercado asiático, especialmente en China.
«La sorpresa negativa de Hermès está en las categorías distintas del cuero, que entran en terreno negativo»
Renta 4, David Cabeza
No obstante, tal y como ha expresado el analista de Renta 4, David Cabeza, la sorpresa negativa en Hermès ha venido del resto de las categorías de productos, que aglutinan aproximadamente el 55% de la cifra de negocio total de la casa francesa. Más detalladamente, categorías como el prêt-à-porter, relojes y textiles han experimentado una serie de contracciones y crecimientos decepcionantes.
En concreto, la división de ropa y accesorios registró una caída orgánica del 2,0%, mientras que el segmento de relojería se desplomó un 6,0%, y la seda y los textiles apenas avanzaron un 1,4%. Los expertos apuntan a que estas líneas de negocio, más dependientes de la afluencia de público y de un consumidor con un perfil ligeramente más aspiracional, son notablemente más sensibles a la atonía del consumo en mercados clave como el asiático.
Fuente: Berenberg
El comportamiento geográfico en Hermès ha provocado que el histórico diferencial de crecimiento de doble dígito que la casa de lujo solía mantener frente a competidores directos como Louis Vuitton se haya contraído de forma significativa en regiones clave como son Europa y Asia, reduciéndose a apenas unos puntos porcentuales.
Los analistas revisan las estimaciones para el cierre fiscal de 2026 en Hermès
Tras la publicación de las cuentas del tercer trimestre de Hermès, las principales entidades de análisis han procedido a actualizar sus modelos y proyecciones para el periodo de entre 2026 y 2028. Concretamente, Renta 4 ha ajustado ligeramente a la baja sus estimaciones de beneficio por acción en torno a un 1,3%, proyectando una tasa anual compuesta de crecimiento del 6,6% en ventas y del 7,5% en beneficio neto hasta 2028.
Por su parte, RBC Capital Markets, Piral Dadhania, ha optado por situar su precio objetivo en 1.500 euros. «Los títulos de la compañía cotizan actualmente a unas 32 veces el PER estimado para 2027 y a 22 veces el valor de empresa sobre el EBIT, niveles que se sitúan por debajo de sus medias históricas a largo plazo». No obstante, advierten que los riesgos de caída en la valoración actúan como un lastre continuo debido a la menor diferenciación en el crecimiento relativo frente al sector del lujo en general.
En cuanto a Berenberg, han decidido rebajar su recomendación sobre el valor de comprar a Mantener, recortando así simultáneamente su precio objetivo hasta los 1.230 euros. «Ya no podemos otorgar el beneficio de la duda a Hermès ante la pérdida de su prima histórica de crecimiento y la elevada exposición al mercado chino, donde los consumidores priorizan el ahorro frente al consumo de bienes de lujio».
Asimismo, desde Berenberg alertan de que si el crecimiento orgánico de los ingresos no logra superar el umbral del 5%, identificado por la propia dirección como el nivel necesario para absorber la base de costes fijos y la inflación salarial y de materias primas, los márgenes operativos de la compañía podrían enfrentar riesgos significativos en los próximos ejercicios fiscales.