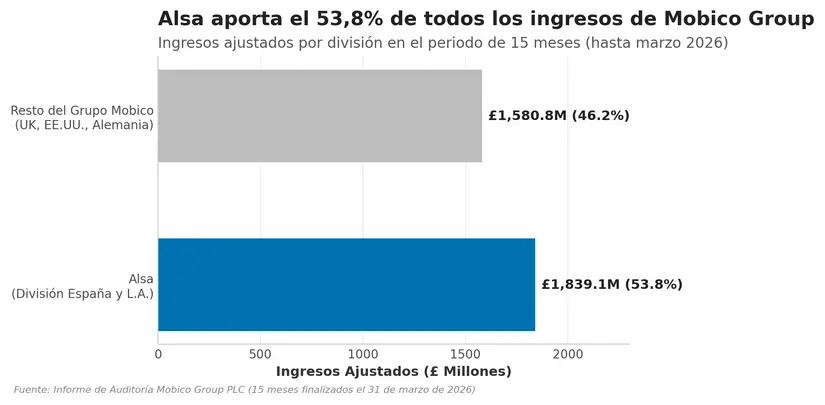
Alsa ha registrado balances favorables en los últimos años. La compañía de autobuses española ha sabido recuperar una parte de los viajeros que se habían desplazado al ferrocarril y continúa siendo la pieza central del mercado y del modelo concesional en España. Esta solidez la ha convertido en un activo clave para su empresa matriz, la británica Mobico Group, de la que representa el 53,8% de los ingresos consolidados, procediendo más del 70% de esa cifra exclusivamente del mercado español.
Sin embargo, por las características propias de una compañía de autobuses que opera principalmente en el ámbito europeo, los subsidios institucionales de cada territorio constituyen una parte indispensable de su facturación, un ámbito en el que España sobresale debido a su sistema de concesiones. A ello se suman iniciativas como el Verano Joven, los multiabonos y los billetes gratuitos impulsados en el territorio ibérico con el objetivo de reducir el coste del transporte diario de los usuarios.
En el periodo de 15 meses analizado por el auditor británico, finalizado el 31 de marzo de 2026, el grupo Mobico registró un total de 508,0 millones de libras en concepto de Grants and Subsidies (subvenciones y ayudas), lo que representa el 15,1% de los ingresos totales del grupo (3.358,0 millones de libras). De esos 508,0 millones, Alsa aportó 234,0 millones de libras en subvenciones directas (un 12,9% de los ingresos de la propia división).
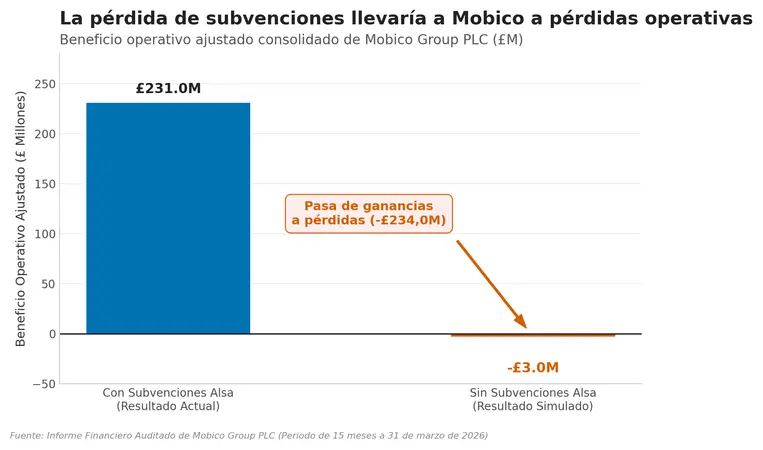
Esto implica que las subvenciones percibidas por Alsa representan el 46,1% de todas las ayudas públicas que ingresa Mobico a nivel mundial. Las subvenciones recibidas por Alsa equivalen a aproximadamente un 6,8%-7,0% del total de ingresos de todo el grupo Mobico. No se trata, por tanto, de una métrica secundaria, pues en caso de suprimirse se registraría una caída acusada en los beneficios de la matriz; de hecho, el grupo podría haber incurrido en una pérdida operativa de unos 3 millones de libras sin estas aportaciones.
Resulta evidente que, de no contar con la batería de subsidios desplegada en los últimos ejercicios, la operativa de la empresa se habría adaptado de manera distinta, lo que no tendría por qué haberse traducido automáticamente en números rojos directos. Sin embargo, la realidad contable indica que la filial española sostiene la mayoría de las ventas de su matriz y que un alto porcentaje de las mismas procede de las ayudas gubernamentales que perciben los usuarios en rutas donde la compañía opera en exclusiva gracias al modelo concesional español, un mapa donde muchas concesiones se encuentran con la licitación vencida y con los concursos suspendidos de forma cautelar.
Mobico depende de Alsa
Más allá de los subsidios percibidos de manera directa o indirecta por Alsa, los ingresos consolidados de Mobico dependen prioritariamente de la firma española. En 2025, los ingresos ajustados de Alsa alcanzaron los 1.488,3 millones de libras sobre un total de 2.759,8 millones de libras contabilizados por Mobico, representando el 53,9% del volumen de negocio.
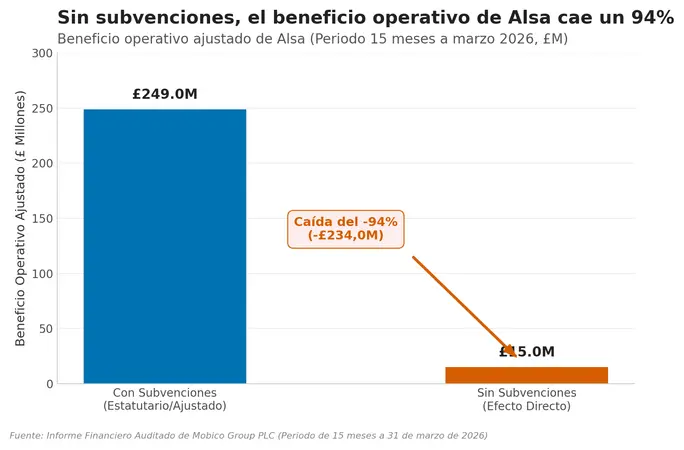
Es decir, una sola de las filiales operativas aporta más de la mitad del volumen de negocio del grupo. Si se examina la contracción de ingresos de la multinacional en otros mercados durante los últimos ejercicios, la aportación de Alsa en términos de rentabilidad resulta todavía más determinante: generó 249,0 millones de libras de beneficio operativo ajustado en el periodo de 15 meses, superando el beneficio operativo total consolidado de Mobico Group (231,0 millones de libras, lastrado por las pérdidas de divisiones como UK Coach).
Mobico confía en la capacidad de Alsa para conservar sus rutas
La dirección de Mobico ha reiterado de forma continuada la importancia de España en su arquitectura de negocio, así como la capacidad de la propia Alsa para adjudicarse las licitaciones una vez que se desbloqueen los concursos. Se trata de un escenario en el que ni siquiera preocupa la posibilidad de un relevo político, dado que, según ha manifestado el consejero delegado de la propia Mobico, Paco Iglesias, la compañía «nunca ha perdido una licitación de larga distancia en España».
En cualquier caso, la hoja de ruta de Mobico —que podría ser objeto de una operación de compra por parte de la propia directiva de Alsa en los próximos meses— mantiene a la firma española como el eje estructural de su proyecto a medio y largo plazo. Es con diferencia la unidad de negocio más rentable del grupo, una posición que prevé consolidar ante las dificultades experimentadas para replicar sus márgenes en los trayectos de larga distancia en Reino Unido.
El reto español de Mobico y Alsa
La industria del autobús atraviesa una coyuntura estratégica compleja. El objetivo prioritario a corto plazo pasa por competir con el avión y, de manera especial, con el ferrocarril de alta velocidad, que ha registrado un fuerte crecimiento en España. En esta dinámica han jugado a favor de Alsa las dificultades normativas para liberalizar el corredor gallego o la escasez de material rodante con destino al País Vasco, factores que han convertido a ambas conexiones en rutas de alta densidad para la compañía de autobuses.
No obstante, competir con la alta velocidad ferroviaria resulta complejo en un contexto en el que las políticas europeas apuestan por el tren como modo de transporte prioritario. Aunque el marco concesional español y la posición de Alsa como operador incumbente le otorgan una ventaja competitiva de cara al futuro, una eventual revisión de las políticas públicas que reduzca las subvenciones —como los bonos gratuitos o el Verano Joven— impactaría de forma directa en la línea de flotación financiera de la matriz británica.