La infraestructura de IA vive su propio 2021: capital récord y startups que confunden momentum con demanda. El cofundador de Luminar, testigo del ciclo del coche autónomo, marca la lección para cualquier founder que levante capital.
El patrón se repite con otro decorado. En la carrera del vehículo autónomo, las tecnológicas no esperaron a que la industria tradicional resolviera el problema: se lanzaron ellas. Ahora ocurre lo mismo con la energía, la refrigeración y las redes ópticas que alimentan los centros de datos.
De cliente de infraestructura a dueño de la infraestructura
El diagnóstico del cofundador y ex CTO de Luminar es incómodo para el relato dominante: las compañías que construyen inteligencia artificial han dejado de ser clientes de la infraestructura para convertirse en infraestructura ellas mismas. Microsoft firmó un acuerdo de suministro eléctrico a 20 años que hace posible que Constellation reactive Three Mile Island. Elon Musk ha ido directamente a la generación de gas natural para los campus de datos de xAI. Y Texas ha empezado a exigir a los nuevos grandes centros de datos que traigan su propia capacidad de generación.
No es un fallo de las eléctricas. Hacen lo que la sociedad les pidió: suministro fiable y barato dentro de un marco regulado donde los permisos, la revisión ambiental, la planificación de la red y los procedimientos tarifarios se miden en años. La infraestructura de IA se despliega en meses. El desajuste no es de competencia, es de velocidad.
Ahí aparece la primera trampa. Un campus de IA puede justificar miles de millones en energía dedicada, pero eso no convierte al proveedor en un negocio escalable ni garantiza que el comprador mantenga el ritmo cuando el coste por token baje. El ciclo de capital va por delante de la demanda real, y esa brecha es exactamente donde se rompen los modelos.
Cuando la infraestructura se construye en meses y la regulación se mide en años, el dinero no compra velocidad: compra la ilusión de que el problema ya está resuelto.
El ciclo del coche autónomo: decenas de miles de millones para aprender
La comparación duele porque está documentada. Ford creó Argo AI y más tarde Latitude AI. General Motors levantó Cruise. Volkswagen invirtió fuerte en Argo AI y en Cariad. Toyota, Mercedes-Benz y Nissan lanzaron sus propios programas. En conjunto, las automovilísticas comprometieron decenas de miles de millones de dólares entre programas internos, adquisiciones y alianzas.
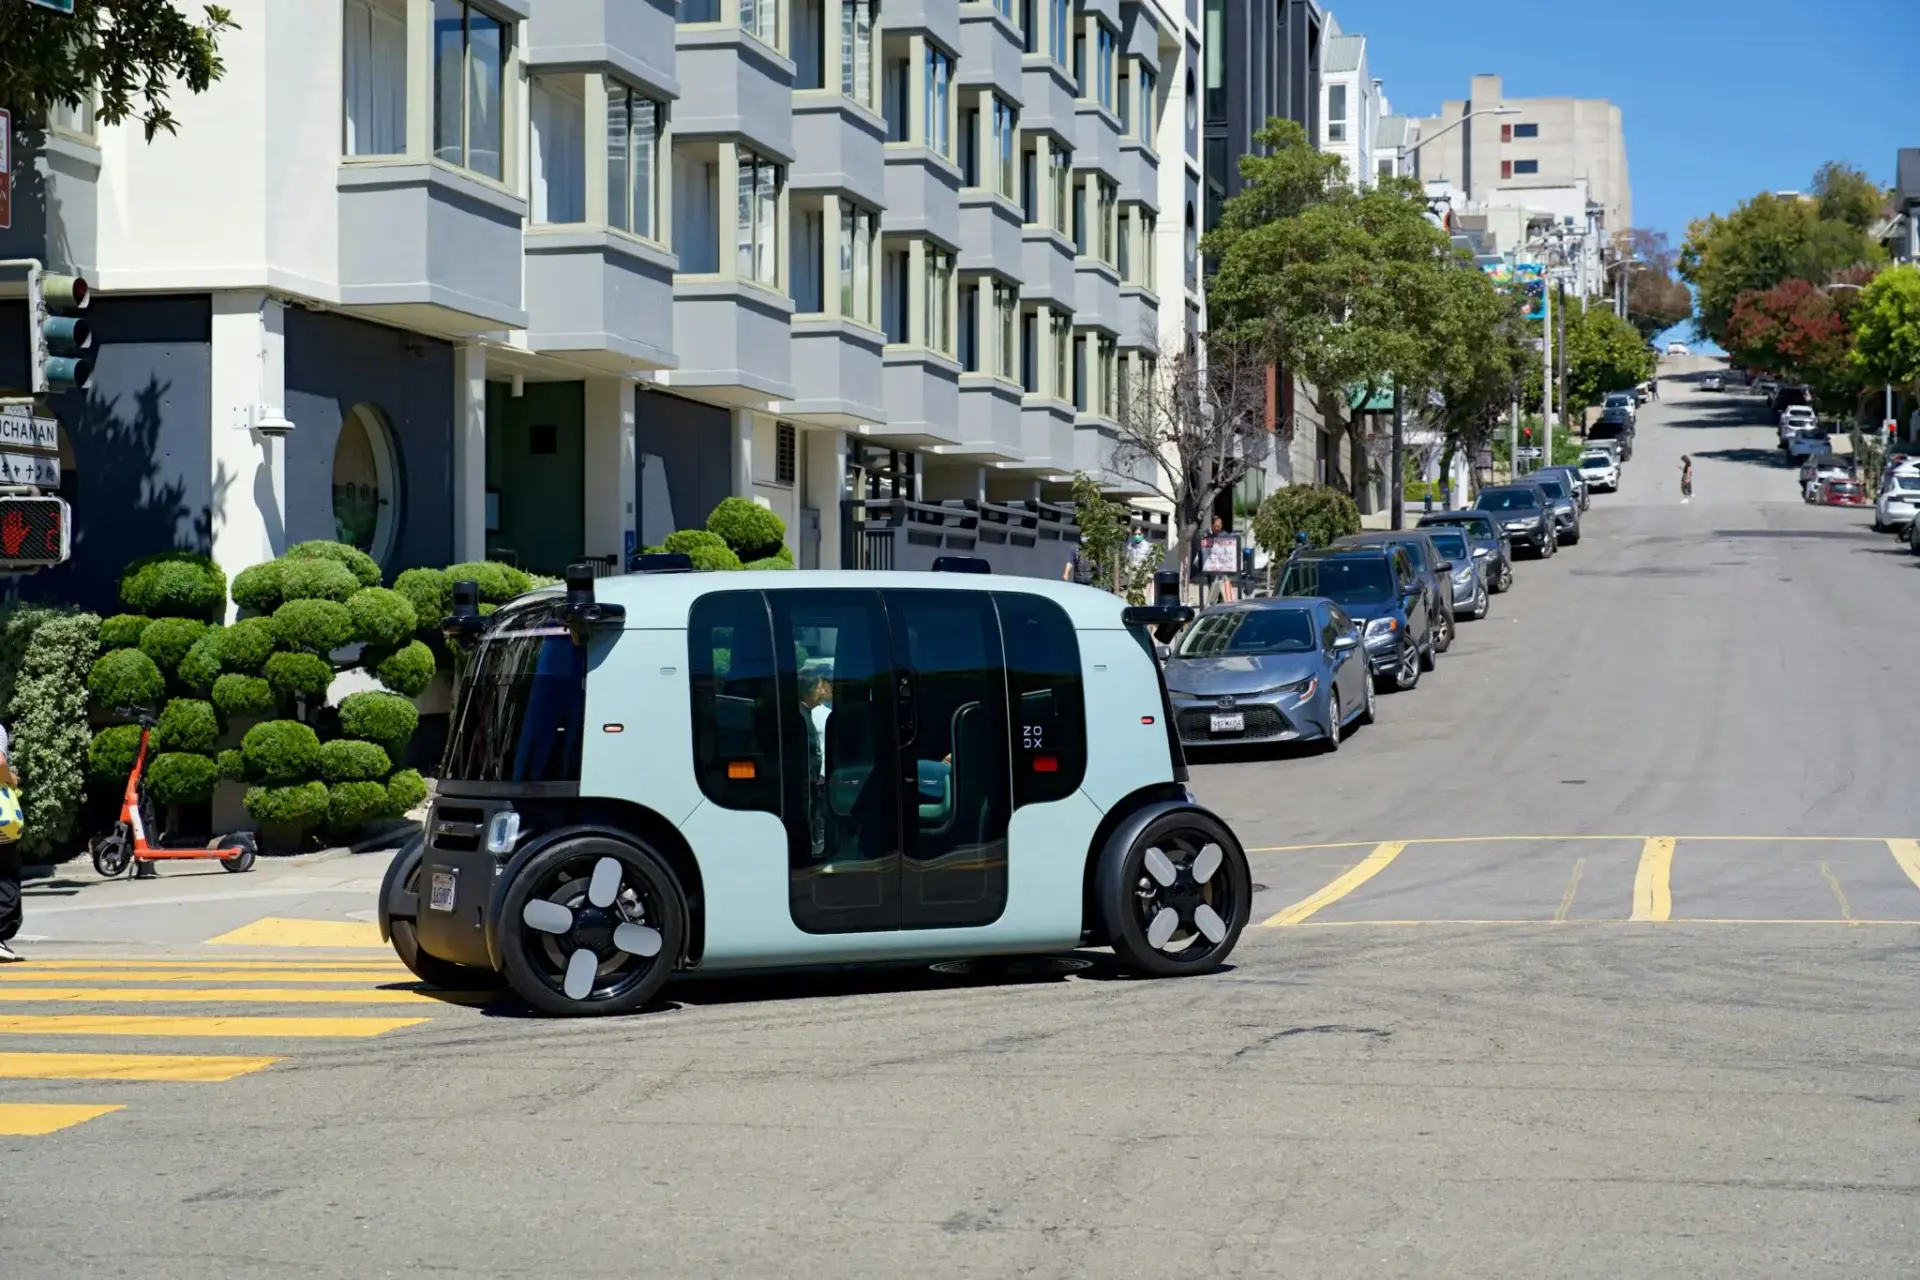
Muchos de esos programas se recortaron, se reorganizaron o se cerraron cuando quedó claro lo que costaba llevar la conducción autónoma real al mercado. Mientras tanto, Waymo y Zoox —nacidas en la tecnología, no en Detroit— siguieron avanzando porque rediseñaron el sistema completo alrededor de software, IA y cómputo, tal y como resume la cronología del vehículo autónomo.
📦 Caso de estudio: la carrera del vehículo autónomo
- El reto: llevar el coche autónomo al mercado con una tecnología inmadura y una infraestructura pensada para conductores humanos.
- La jugada: las automovilísticas compraron talento y startups; las tecnológicas rediseñaron el sistema desde el software.
- El resultado: buena parte de los programas tradicionales se recortaron o cerraron; Waymo y Zoox siguen operando en la calle.
- La lección: el capital acelera un proyecto, pero no sustituye al product-market fit ni crea demanda por sí solo.
Lo que este patrón dice a un founder que levanta capital
Las telecos sufren el mismo desplazamiento. Su red se diseñó para un internet de consumidores y móviles; la IA cambia los patrones de tráfico por completo. En vez de esperar, los hyperscalers tienden redes ópticas privadas entre sus campus y compran el equipamiento directamente a los fabricantes.
Para un founder, la tentación es copiar el gesto y no la lógica. Levantar una ronda porque el sector está caliente es fácil; sostenerla con contratos es otra cosa. El burn rate no distingue entre una startup que factura y una que solo aparece en titulares. Y el runway se agota igual en ambos casos.
La comparación con el coche autónomo aporta un criterio útil: en aquel ciclo no ganó quien más gastó, sino quien rediseñó el sistema completo. Trasladado a la infraestructura de IA, eso obliga a preguntar quién paga, cuánto y durante cuánto tiempo antes de firmar un suministro a 20 años.
La lectura de inversor: momentum no es demanda
La burbuja de IA no se mide en gigabytes, se mide en contratos. Un proveedor de energía, refrigeración o fibra que firma con un hyperscaler tiene un activo; el que construye capacidad esperando a que llegue el comprador tiene una hipótesis. La diferencia entre ambos es la misma que separó a Waymo de los programas cerrados: no la ambición, sino la arquitectura del negocio.
Para el ecosistema español hay dos lecturas. La primera es de oportunidad: el cuello de botella energético y de red abre espacio a proveedores industriales, integradores y proyectos de deep tech que resuelvan problemas concretos de refrigeración, fotónica o gestión de carga. La segunda es de prudencia: aplicar métricas de startup a infraestructura exige unit economics que aguanten el ciclo, no solo un pitch alineado con la moda. Programas públicos como ENISA o aceleradoras como Lanzadera y Wayra financian etapas tempranas, pero ninguna convocatoria tapa un modelo sin margen.
El detalle que cambia todo es el calendario. Las eléctricas no van lentas por incompetencia: van al ritmo que marcan el permiso, la revisión ambiental y la tarifa. Un founder que compita contra ese calendario necesita capital paciente y un product-market fit demostrado. La historia rara vez se repite igual, pero rima.
🚀 Hoja de Ruta para Emprender
- Separa momentum de demanda: antes de escalar, exige contratos firmados o cartas de intención. Una ronda que llega por calor de sector se seca cuando el sector enfría.
- Calcula el runway con el coste real: energía, refrigeración y red pueden comerse el margen de un negocio que parecía software puro.
- Valida con Lean Startup: un cliente ancla y un despliegue pequeño antes de comprometer capex a diez años.
- Diversifica la cartera de clientes: depender de un solo hyperscaler convierte tu crecimiento en un riesgo de concentración para el siguiente inversor.