Construcción acelera el crecimiento de Ferrovial, pero las autopistas siguen concentrando el grueso de su valoración. Intermoney prevé que el EBITDA de construcción aumente un 19% hasta septiembre, frente al 9% de autopistas. Estas últimas, junto con la participación en la ETR 407, aportan 27,4 euros al precio objetivo de 49 euros por acción, que la firma eleva sin modificar su recomendación de Mantener.
Ferrovial anunciará sus resultados a los nueves meses de 2026 el martes 27 de octubre tras el cierre del mercado en Nueva York, y celebrará una conferencia telefónica al día siguiente a las 15 horas.
Guillermo Barrio, analista de Intermoney, confirma su recomendación de Mantener en Ferrovial, a la vez que sube su precio objetivo a 49 desde los 45 euros.
“A lo largo de los pasados meses el valor ha sufrido serias bajadas, probablemente por el alza de los tipos de interés. Con todo, el precio actual no muestra un potencial relevante respecto a nuestra valoración como para variar nuestra recomendación. Reiteramos la calidad de los activos del Grupo, a la vez que reconocemos que nuestras previsiones implican una diferencia relevante, 4-5%, respecto a la mediana del consenso. No tenemos en cuenta en valoración de momento la reciente adjudicación de la managed lanes I-24”, explica Barrio.
Tesis de inversión de Intermoney en Ferrovial
1. El precio objetivo sube, pero la recomendación no cambia
Intermoney eleva el objetivo de 45 a 49 euros por acción. Frente al cierre de 45 euros del 13 de octubre utilizado en el informe, calcula un potencial de revalorización del 9%, al que añade un 2% de rentabilidad por dividendo estimada. La firma considera que ese margen no justifica mejorar la recomendación.
El matiz más importante es que la revisión de las previsiones tiene un efecto muy limitado sobre el precio objetivo: el principal motivo de la subida es el cambio de la fecha de descuento a diciembre de 2027.
2. El EBITDA crecería un 15% hasta septiembre
Para los nueve primeros meses de 2026, Intermoney estima unos ingresos de 7.423 millones (7%), Ebitda de 1.190 millones (15%) y Ebit de 786 millones (14%).
Para el tercer trimestre aislado, prevé un crecimiento del EBITDA del 18%, hasta 444 millones de euros. Son estimaciones previas a los resultados, cuya publicación el informe sitúa el 27 de octubre tras el cierre del mercado de Nueva York.
3. Construcción es el negocio que más acelera a corto plazo
El EBITDA de construcción alcanzaría 370 millones de euros hasta septiembre, un 19% más. En el tercer trimestre aislado, el crecimiento sería del 23%, hasta 147 millones. El informe vincula esta evolución a la mejora de márgenes, impulsada por Ferrovial Construcción, la antigua Agromán.
No obstante, Intermoney mantiene sus previsiones anuales para la división: considera difícil repetir el excepcional cuarto trimestre de 2025, cuando construcción obtuvo un EBITDA de 200 millones de euros. Para el conjunto de 2026, estima 543 millones, un 6% más.
Ferrovial tiene un problema en EE.UU.: ganar otra autopista podría hacer caer sus acciones
4. Autopistas acelera con un efecto menos negativo de las divisas
Intermoney espera un EBITDA de autopistas de 818 millones de euros hasta septiembre, un 9% más, y de 288 millones en el tercer trimestre, un 13% más. La menor penalización de los tipos de cambio contribuiría a esa aceleración.
Entre las principales concesiones, las previsiones de crecimiento del EBITDA a nueve meses son:
- I-66: +14%.
- NTE 35W: +12%.
- NTE: +9%.
- LBJ: +8%.
- Autema: +6%.
- I-77: −4%, aunque con una recuperación prevista en el tercer trimestre.
5. Las autopistas concentran el grueso de la valoración
Las autopistas consolidadas aportan 15,3 euros por acción y la participación en la ETR 407 otros 12,1 euros. En conjunto, suman 27,4 euros dentro del precio objetivo de 49 euros, por encima de la aportación de construcción, de 9 euros por acción.
Este es el contraste más útil para una noticia: construcción registra un crecimiento porcentual del EBITDA más elevado en el periodo previsto, pero las autopistas concentran una mayor aportación a la valoración. La firma valora estas concesiones mediante descuento de flujos de caja, en su mayor parte hasta su expiración.
6. Las previsiones mejoran y se sitúan por encima del consenso
Intermoney eleva una media del 3% sus estimaciones de EBITDA para 2026-2028 y señala que se sitúan aproximadamente un 4%-5% por encima de la mediana del consenso. El desarrollo del informe atribuye el principal ajuste a un impacto menos negativo de consolidación y otros negocios, como movilidad, además de ligeras revisiones al alza en autopistas.
Sus previsiones de EBITDA consolidado son:
- 2026: 1.649 millones de euros, un 13% más.
- 2027: 1.813 millones, un 10% más.
- 2028: 1.959 millones, un 8% más.
El crecimiento anual compuesto previsto entre 2025 y 2028 ronda el 10%.
7. Más EBITDA no implica más beneficio neto en 2026
Pese al crecimiento operativo previsto, Intermoney estima que el beneficio neto caerá un 35% en 2026, hasta 575 millones de euros. Después espera una recuperación a 708 millones en 2027 y 802 millones en 2028.
Por tanto, la noticia debe distinguir entre crecimiento del EBITDA y evolución del beneficio neto, sin presentar ambos como equivalentes.
8. El modelo prevé una reducción progresiva de la deuda
La deuda financiera neta estimada baja de 5.559 millones de euros en 2025 a 5.177 millones en 2026 y 3.509 millones en 2028. Al mismo tiempo, la ratio deuda neta/EBITDA pasa de 3,8 veces a 3,1 y 1,8 veces, respectivamente.
Esta evolución acompaña las previsiones de mayor generación de caja: el cuadro financiero sitúa el flujo de caja después de las partidas de inversión recogidas en el modelo en 977 millones de euros en 2026 y 1.549 millones en 2028.
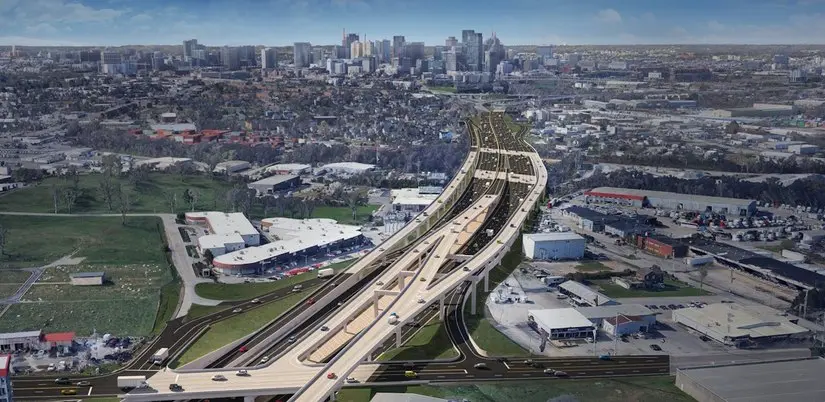
9. La I-24 todavía queda fuera de las estimaciones y del precio objetivo
Intermoney no incorpora la reciente adjudicación de la I-24. El informe sitúa el inicio previsto de su construcción en 2029 y apunta a que las inversiones iniciales podrían adquirir relevancia hacia 2030. No cuantifica cuánto añadiría esta concesión a la valoración.