Ferrovial afronta una nueva prueba en el mercado estadounidense de autopistas de peaje. Tras ofrecer 24.800 millones de dólares por la I-24 de Tennessee, casi tres veces más que su rival más cercano, el mercado teme que una nueva concesión como la I-285 pueda aumentar las dudas sobre la rentabilidad de sus inversiones y su disciplina de capital.
Esta es la principal conclusión de Graham Hunt, analista de Jefferies, en una nota en la que reitera su recomendación de Mantener, pero recorta el precio objetivo a los 55,0 euros.
Hunt explica que Ferrovial ha caído aproximadamente un 12% desde que presentó una oferta de 24.800 millones de dólares por la I-24 en Tennessee, casi tres veces superior a la siguiente oferta más alta. Ante la próxima adjudicación del proyecto Express Lane en Georgia el mes que viene, el mercado se muestra comprensiblemente nervioso.
“La dirección cuenta con un sólido historial en este sector, y existe una asimetría de información entre Ferrovial y el mercado en esta fase del proyecto. Sin embargo, es poco probable que la incertidumbre en torno a la rentabilidad disminuya a corto plazo y, en un contexto de rendimientos más elevados, la valoración sigue sin resultar atractiva”.
Ferrovial, ACS, Acciona y Sacyr pujan por las nuevas autopistas de Estados Unidos este otoño
Tesis de inversión en Ferrovial
Las autopistas de peaje de Ferrovial ofrecen una de las mejores exposiciones a los beneficios vinculados a la inflación y denominados en dólares dentro de nuestra cobertura del sector de infraestructuras. Sin embargo, según las valoraciones actuales, la cartera operativa de Ferrovial parece estar bien valorada. La atención sigue centrada en la próxima cartera de proyectos de «Express Lanes» en EE. UU., donde una oferta muy por encima de la de la competencia y de los precedentes anteriores está suscitando dudas sobre la rentabilidad y la disciplina de capital, aclaran en Jefferies.
“Además de un entorno difícil marcado por el aumento de los rendimientos de los bonos, vemos un potencial alcista limitado a corto plazo y esperamos más detalles sobre el cierre comercial de la I-24 y el resultado de la licitación de la I-285, ambos previstos para octubre”, añaden.
Ferrovial deja de cotizar en Euronext Ámsterdam tres años después de mover su sede a Países Bajos
Estas son las ideas principales de la nota de Graham Hunt:
- Ferrovial ha perdido alrededor de un 12% desde la adjudicación de la I-24 en Tennessee, después de presentar una oferta de 24.800 millones de dólares, casi tres veces superior a la segunda mejor propuesta.
- La diferencia entre ofertas ha generado dudas sobre si Ferrovial ha pagado demasiado por la concesión y sobre si mantiene la disciplina de capital que históricamente ha caracterizado sus inversiones.
- Jefferies mantiene una visión prudente a corto plazo y considera que la incertidumbre sobre la I-24 seguirá elevada hasta conocer mejor el calendario de inversión, las necesidades de capital y el potencial de rentabilidad.
- El mercado estadounidense de Express Lanes ha cambiado de percepción: nuevas concesiones que antes podían considerarse un catalizador positivo ahora pueden generar preocupación si implican grandes compromisos de capital.
- La próxima gran prueba será la I-285 en Georgia, cuya adjudicación está prevista para octubre. Una nueva oferta agresiva podría alimentar las dudas sobre la capacidad de Ferrovial para asumir otro gran compromiso financiero.
- El principal interrogante es la rentabilidad que Ferrovial podrá obtener de la I-24. Para alcanzar retornos de doble dígito, la concesión necesitaría combinar peajes elevados con un crecimiento sólido a largo plazo.
- El aumento de los tipos de interés también juega en contra. Jefferies calcula que la subida de las rentabilidades de los bonos supone un lastre de unos 3-4 euros por acción para Ferrovial.
- La firma considera que la cartera actual de concesiones está bien valorada por el mercado, por lo que existe poco margen para nuevas revisiones positivas de las previsiones del negocio existente.
- A largo plazo, la capacidad de Ferrovial para generar ingresos vinculados a la inflación y denominados en dólares sigue siendo uno de los principales atractivos de su negocio de autopistas.
- El problema está en el desfase temporal entre inversión y rentabilidad: la I-24 tardará en entrar plenamente en funcionamiento, por lo que los inversores tendrán que esperar para comprobar si los retornos justifican el desembolso.
- Jefferies ha recortado el precio objetivo de 61 a 55 euros y mantiene la recomendación de Hold, al considerar que todavía no existen suficientes elementos para interpretar la caída de la acción como una oportunidad de compra.
- El escenario base contempla crecimiento del tráfico, aumentos de tarifas por encima del IPC y mayores dividendos procedentes de las concesiones estadounidenses, que podrían elevar los dividendos recibidos por Ferrovial por encima de 1.300 millones de euros en 2027.
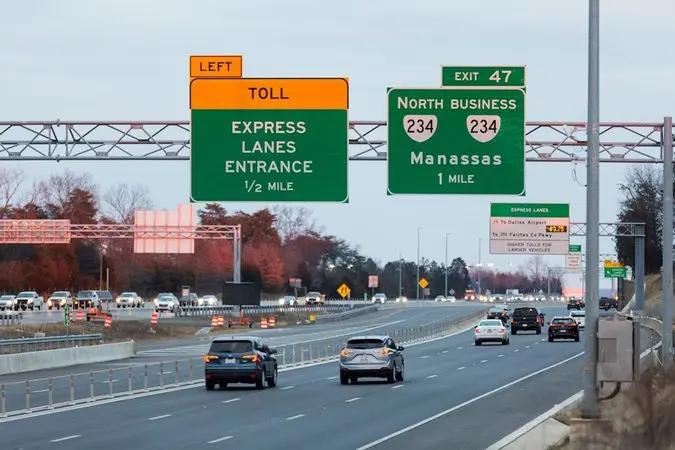
En definitiva, Ferrovial se enfrenta a una nueva paradoja en EEUU: sus autopistas siguen siendo uno de los grandes pilares de crecimiento, pero el precio que está pagando por nuevas concesiones empieza a generar dudas sobre la rentabilidad y la disciplina de capital.
La I-24 ha cambiado la percepción del mercado y la próxima adjudicación de la I-285 será una nueva prueba. Mientras los tipos de interés sigan presionando la valoración y los retornos de las nuevas inversiones tarden años en comprobarse, el mercado parece dispuesto a exigir más certezas antes de volver a premiar el crecimiento de Ferrovial.