
La cadena de restauración Domino’s Pizza presenta resultados del tercer trimestre de 2026 el próximo 13 de octubre. La compañía se encuentra ahora mismo ante una encrucijada operativa, ya que se le junta el balance del tercer trimestre y los retos para la nueva dirección, bajo el mando de Joe Jordan, quien ha pasado casi 15 años en la empresa y que asumió el cargo el pasado 1 de octubre para buscar reactivar el crecimiento.
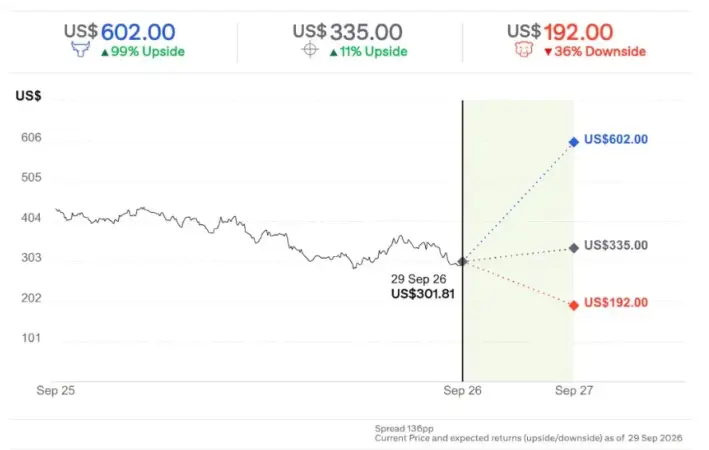
En este sentido, Domino’s está sufriendo de primera mano un retroceso en el precio de sus acciones cercano al 28%, situándose así en los 301,81 dólares. Lo que realmente buscan desde la cadena de restauración es poder ofrecer a los inversores un respiro confirmando sus perspectivas de cara al cierre del ejercicio fiscal de 2026.
Sin ir más lejos, el analista de Citi, Jon Tower, señala que «mantenemos una recomendación Neutral sobre el valor, ajustando así su precio objetivo a 335 dólares la acción, lo que implicaría una rentabilidad total esperada del 13,6% incluyendo un dividendo del 2,6%«. No obstante, debemos añadir que cualquier recuperación en Bolsa dependerá del nuevo CEO para resolver los intensos debates estructurales que afectan a Domino’s Pizza.
La presión del consumidor afectará al tercer trimestre de Domino’s Pizza
En este contexto, los datos de consumo correspondientes al tercer trimestre facilitados por Citi reflejan la creciente cautela del cliente con una renta baja y el impacto de un entorno promocional cada vez más agresivo en el segmento del servicio rápido. Las ventas de Domino’s en Estados Unidos cayeron un 3,0% interanual durante el trimestre, acentuando la contracción registrada en el periodo anterior (-1,7%).
Si bien este descenso responde tanto a una menor frecuencia de visitas como a un menor importe por pedido. Concretamente, el volumen de transacciones se redujo un 1,7% interanual frente al -0,2% del segundo trimestre, mientras que el ticket medio descendió un 1,4%. Estas cifras ilustran los vientos en contra que atraviesa el sector, condicionado por la moderación del gasto en las familias de menores ingresos, la competencia de las promociones de la alimentación minorista y el incipiente debate sobre el impacto de los medicamentos saciantes GLP-1 en los hábitos de consumo de comida rápida.
«¿Prevé el nuevo director ejecutivo algún cambio en la cadencia de innovación de nuevos menús?»
Se autopreguntan los expertos de Citi
Pese a este entorno desfavorable, Domino’s Pizza cuenta con bazas operativas relevantes. En primer lugar, la interacción de los usuarios en su aplicación móvil mostró un repunte saludable, creciendo cerca del 6% interanual en el trimestre, frente al 4% del trimestre anterior, superando el desempeño de competidores como Uber Eats, cuya actividad continuó retrocediendo hasta mínimos de varios años. En paralelo, socios de reparto como DoorDash mantuvieron un crecimiento sólido de dos dígitos en su nivel de usuarios activos.
Desde el punto de vista de los costes operativos, Domino’s Pizza encuentra un alivio sustancial en sus materias primas clave. El precio del queso en bloque en el mercado, que para Domino’s representa aproximadamente el 20% del coste de los bienes vendidos, experimentó un descenso interanual cercano al 11% durante el tercer trimestre. Esta reducción del coste de los insumos proporciona cierto margen de maniobra para contrarrestar la erosión de las ventas y sostener la rentabilidad en las tiendas, un aspecto crítico para mantener la salud financiera de la red de franquiciados.

Innovación, expansión y franquiciados: la hoja de ruta del nuevo CEO
A la espera de los resultados el próximo 13 de octubre, los expertos deben poner atención a las respuestas estratégicas del nuevo liderazgo ejecutivo. Los inversores exigen visibilidad en tres frentes. El primero de ellos, la efectividad del ciclo de innovación de producto para impulsar las ventas comparables en Estados Unidos; el segundo punto, la sostenibilidad del crecimiento de aperturas de tiendas en el mercado doméstico por encima del 2% anual; y el tercer punto, el ritmo de expansión internacional en torno al dígito medio.
Uno de los puntos clave a debate será el retorno de la inversión publicitaria para Domino’s Pizza, considerada la más elevada de su categoría. La dirección de la cadena de restauración deberá evaluar si el gasto tradicional en televisión lineal, particularmente durante las transmisiones deportivas, sigue manteniendo su eficacia o si debe reasignarse hacia canales digitales e iniciativas de fidelización.

Fuente: Agencias
Sin ir más lejos, en materia de estimaciones financieras, las revisiones reflejan ajustes por fluctuaciones de divisas, recompras de acciones y eficiencia en márgenes, situando la previsión del beneficio por acción para todo el año 2026 en 19,32 dólares, favorecido en parte por la inclusión de una semana operativa adicional, tal y como señalan los analistas de Citi. «La valoración de la empresa, fijada en 13,7 veces el EBITDA estimado a 12 meses vista, cotiza en línea con el promedio del índice S&P 500, situándose más de dos desviaciones estándar por debajo de su promedio histórico de los últimos cinco años».