HBX Group afronta la transformación que la inteligencia artificial puede provocar en el negocio turístico con una doble estrategia: aprovechar la IA para ganar eficiencia y reforzar su posición como plataforma B2B de alojamiento. Los analistas de Renta 4 y Berenberg coinciden además en señalar que la compañía cotiza con un descuento frente a sus comparables, pese a su elevada generación de caja y sus perspectivas de mejora.
Hemos consultado a Berenberg (Luka Trnovsek) y Renta 4 (Javier Díaz) y esto es lo que nos han contado: HBX combina descuento bursátil, fuerte generación de caja y una oportunidad de mejora operativa, mientras que el principal matiz entre ambos análisis está en cuánto peso conceden a los catalizadores concretos —IA, oferta de terceros y estrategia— frente al argumento puramente de valoración.
HBX Group es una empresa global B2B (business to business) de tecnología para el turismo que posee y opera Hotelbeds, Bedsonline y Roiback. A través de una combinación única de personas, datos, tecnología y productos, el grupo ofrece a las empresas acceso a una cartera de viajes global (más de 170 países) así como potentes soluciones para impulsar su crecimiento.
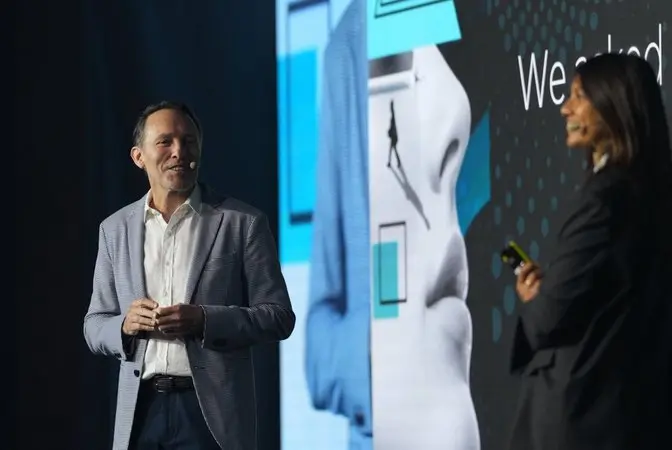
Trnovseck señala: “Nuestra visita a las oficinas de HBX Group en Mallorca el 24 de septiembre nos dejó tres conclusiones clave: 1) creemos que podría anunciarse el nombramiento de un consejero delegado antes de la junta general de accionistas, lo que eliminaría una incertidumbre; 2) la dirección está reorientando sus esfuerzos hacia el negocio principal de alojamiento, con la oportunidad de mejorar los porcentajes de comisión de terceros; y 3) se está utilizando activamente la inteligencia artificial a nivel interno, lo que, aunque menos visible para los inversores, aporta beneficios tangibles en términos de eficiencia”.
Puntos de consenso en HBX
- HBX cotiza con un descuento frente a sus comparables. Ambos análisis consideran que la valoración de la compañía es exigente de justificar a la baja frente a grandes operadores del sector, y ven en este descuento uno de los principales argumentos de inversión.
- La generación de caja es uno de los grandes atractivos de HBX. Renta 4 y Berenberg destacan la capacidad de convertir el negocio en flujo de caja y el potencial de utilizarlo para reducir deuda y remunerar al accionista.
- La IA es a la vez una amenaza y una oportunidad. Los dos análisis contemplan el riesgo de que la inteligencia artificial altere la intermediación y las reservas hoteleras, pero también señalan la posibilidad de que HBX utilice la tecnología para ganar eficiencia.
- El negocio de alojamiento sigue siendo el núcleo de la tesis. Ambos informes ponen el foco en la posición de HBX como plataforma B2B especializada en alojamiento y en su escala y diversificación como elementos diferenciadores.
- La oferta de terceros puede convertirse en una palanca de crecimiento. Los dos análisis identifican la expansión de la oferta de terceros y la mejora de las condiciones comerciales/take-rate como una vía para elevar la rentabilidad, aunque Berenberg desarrolla mucho más este punto.
- Existe margen para mejorar la rentabilidad operativa. Ambos análisis apuntan a una recuperación del crecimiento y a una evolución favorable de márgenes y generación de caja a medida que HBX avance en su estrategia.
- El principal riesgo está en la combinación de competencia, IA y entorno geopolítico. Los dos informes reconocen que estos factores justifican parte de la cautela actual del mercado.
HBX sacrifica ingresos para mantener el crecimiento del negocio
Diferencias de enfoque en HBX
- Renta 4 pone más énfasis en la valoración; Berenberg, en los catalizadores operativos. Para Renta 4, el descuento y la generación de caja son el núcleo de la tesis; Berenberg dedica más peso a la evolución del negocio, la oferta de terceros, la IA y el reposicionamiento estratégico.
- La lectura sobre la IA es más concreta en Berenberg. Renta 4 la presenta principalmente como una fuente de incertidumbre y también como una oportunidad de eficiencia, mientras que Berenberg detalla usos actuales de IA dentro de HBX y su capacidad tecnológica para conectarse con sistemas de reservas basados en agentes.
- Berenberg desarrolla mucho más la estrategia de oferta de terceros. El informe considera que puede aumentar el volumen disponible y mejorar los take-rates gracias a la escala. Renta 4 menciona la oportunidad, pero no le otorga el mismo nivel de protagonismo.
- Difieren en sus referencias de valoración y precio objetivo. Renta 4 fija un precio objetivo de 11,20 euros, mientras Berenberg establece 11,80 euros. Además, utilizan diferentes múltiplos y estimaciones para justificar su valoración.
- Berenberg adopta una visión más concreta sobre el corto plazo. Considera que HBX debería tener un buen comportamiento durante el cuarto trimestre, mientras que Renta 4 mantiene un tono más centrado en la recuperación futura y en los riesgos que todavía pesan sobre la compañía.
- El relevo del CEO tiene lecturas distintas. Renta 4 lo incorpora dentro de los elementos que han deteriorado la confianza del mercado, mientras Berenberg contempla la resolución anticipada de la sucesión como un posible catalizador y destaca la continuidad estratégica.