Precio Dash hoy: se desploma 14,29% tras dispararse 96% en 30 días, ¿toma de ganancias?

Qué está pasando con Dash: una caída del 14% tras un rally vertical

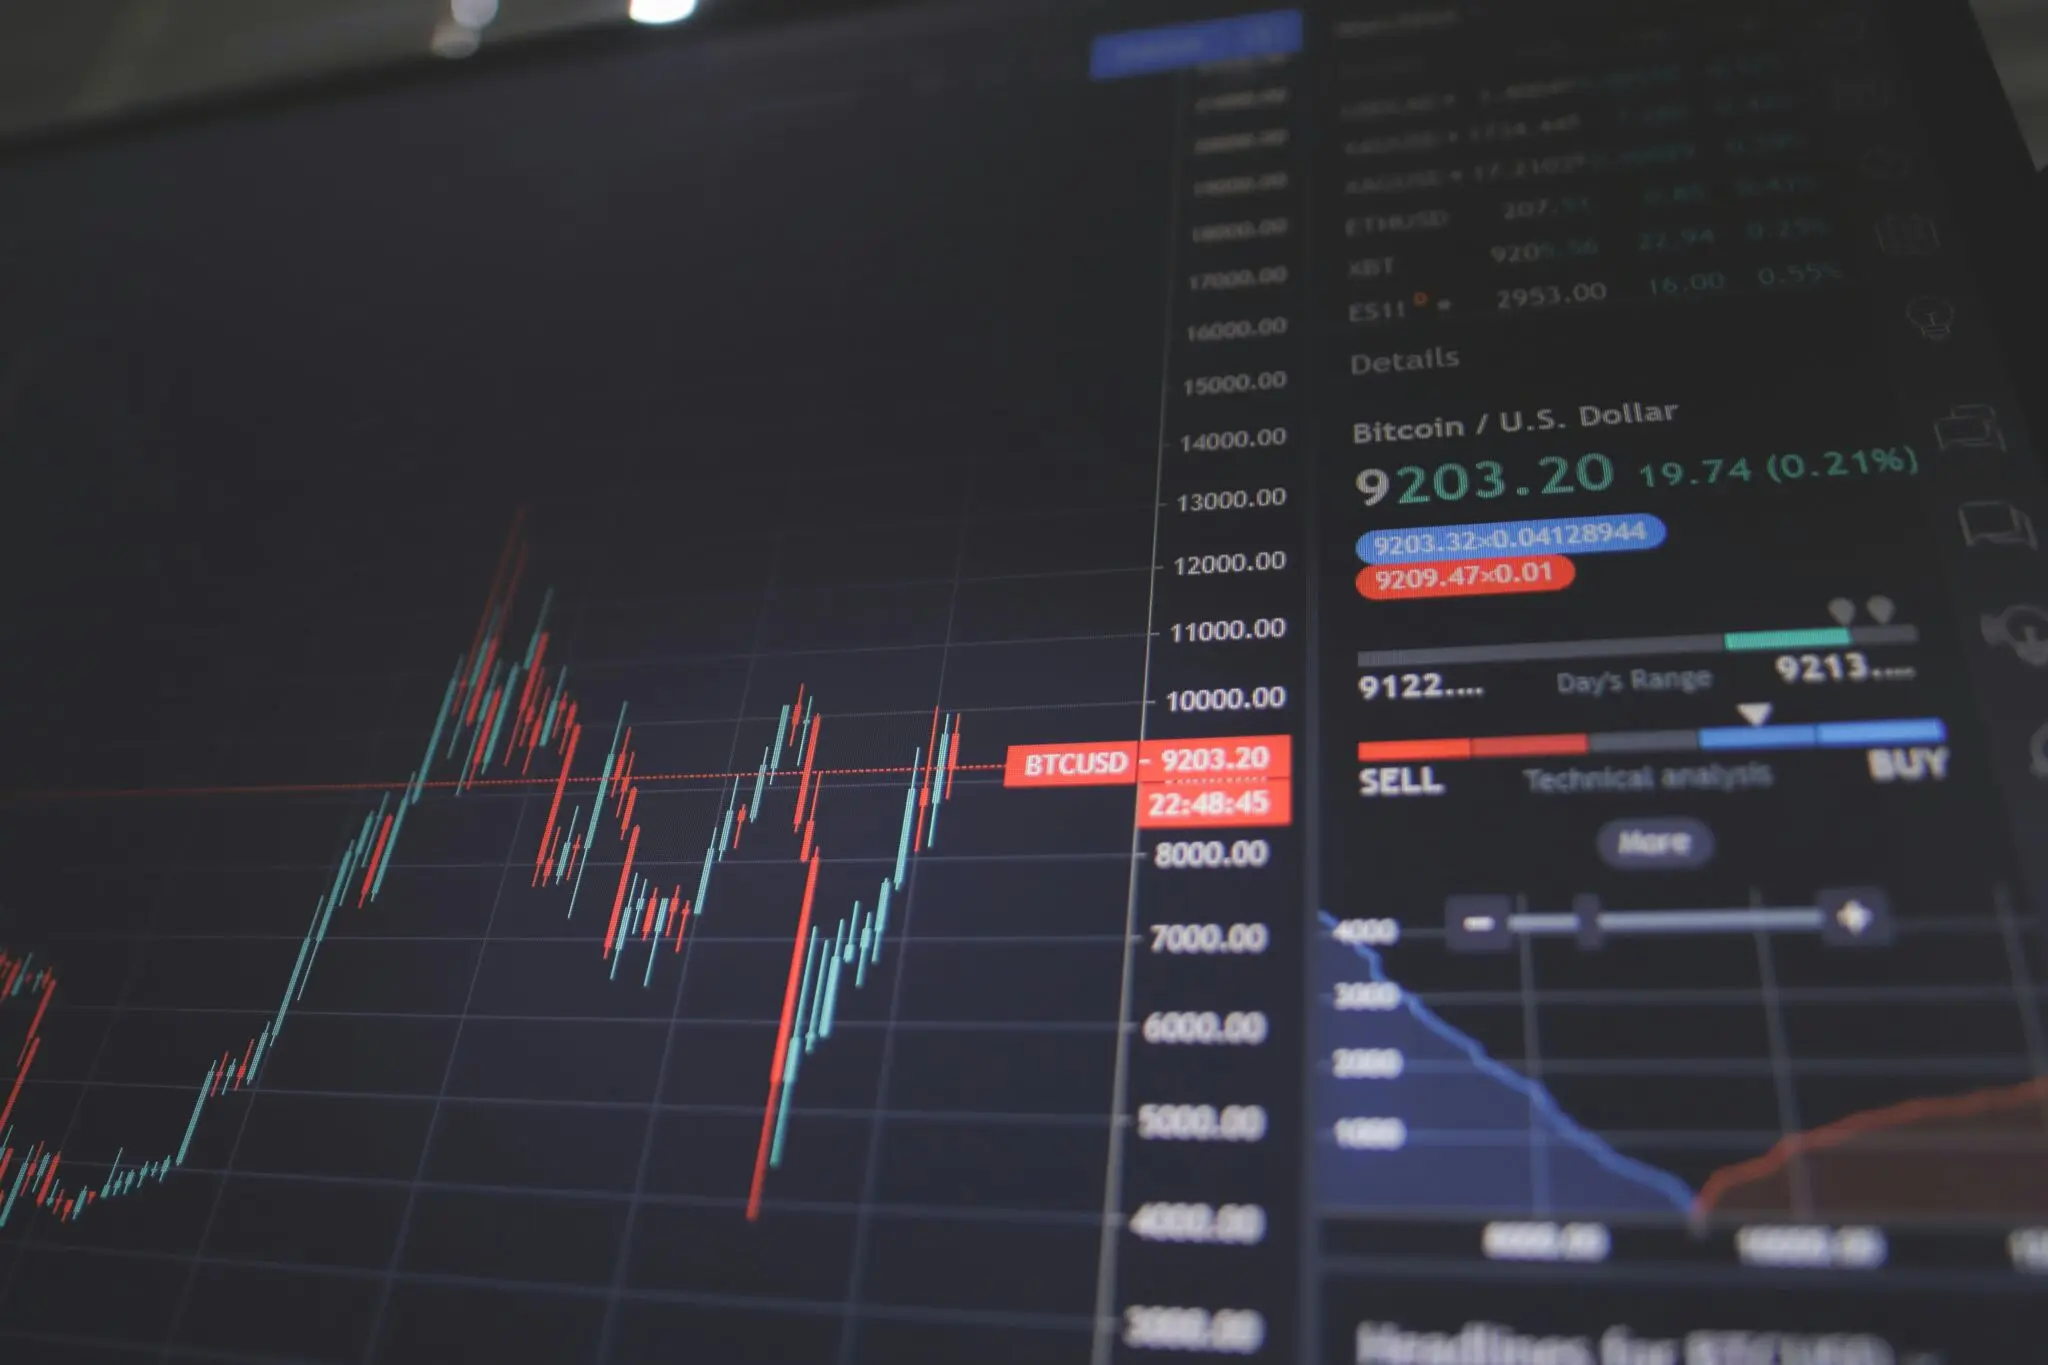
El precio de Dash cae un 14,29% este 8 de septiembre, hasta 62,55 dólares, después de haber subido cerca de un 96% en los últimos 30 días. La sacudida llega con un volumen diario de 209,2 millones de dólares, un 82% por encima de la media mensual, lo que apunta a una recogida de beneficios después de un tramo claramente especulativo.

La caída parte desde el cierre previo de 69,74 dólares y sitúa al activo en el mínimo intradía de la sesión. Pese al golpe, Dash sigue un 11,5% por encima de su media simple de siete días, situada en 56,09 dólares, una referencia que los operadores utilizan para medir si la tendencia de corto plazo sigue viva o no.

Para entender qué es Dash, conviene recordar que se trata de una red de pagos rápida con transacciones opcionales ofuscadas, una de las monedas de privacidad más veteranas del mercado. Puedes consultar más detalles en su web oficial.

El retroceso no se produce en un día cualquiera. El volumen de la sesión anterior llegó a 399,1 millones de dólares, un 247% sobre el promedio de 30 días, una rotación de capital que casi multiplicó por tres y medio la relación habitual entre volumen y capitalización. Esa fiebre de corto plazo suele terminar en desinflado, y eso es exactamente lo que se está viendo ahora.

Los datos de mercado recogidos por DiarioBitcoin encajan con un patrón clásico: una subida parabólica en un activo de capitalización media, entrada masiva de especuladores y una primera sacudida que limpia las posiciones más débiles. Aun así, el precio continúa lejos de romper su estructura de fondo.

Una subida del 96% en un mes rara vez se digiere sin una sacudida; la clave es si Dash aguanta por encima de su media de siete días.

El activo sigue claramente por debajo de su máximo histórico, aquel 1.642 dólares de diciembre de 2017. Concretamente, cotiza un 96,19% por debajo de ese nivel, lo que ayuda a dimensionar tanto el potencial de recuperación como el castigo que puede infligir un proyecto de este tipo cuando pierde el favor del mercado.

Por qué cae Dash tras subir un 96% en un mes

La explicación inmediata es una toma de ganancias masiva después del rally. No hay una noticia regulatoria o técnica del proyecto que justifique la caída; lo que hay es una combustión de corto plazo tras un movimiento del 95,67% en 30 días y del 45,32% en las últimas dos semanas.

El sector de monedas de privacidad también ayuda a entenderlo. Según datos que recopila la firma de análisis on-chain Glassnode, este nicho cotiza un 213% por encima de los niveles previos a la era de los ETF de Bitcoin al contado. Dash ha sido uno de los grandes beneficiados por esa rotación, y ahora su corrección es la cara contraria de la moneda.

Hay que añadir, además, un matiz de liquidez. Con una capitalización cercana a los 802,6 millones de dólares y un volumen medio mensual de apenas 114,9 millones, Dash es un activo pequeño en comparación con los grandes nombres del mercado cripto. Esto significa que las subidas y bajadas se amplifican: el dinero que en bitcoin apenas movería el precio, aquí puede provocar oscilaciones de dos dígitos en cuestión de horas.

El actual retroceso se ha producido sin que se conozcan datos fiables sobre el apalancamiento en derivados de Dash, un vacío que los propios analistas del informe original reconocen. Eso obliga a leer la caída con más cautela de la habitual, porque el mercado no permite saber cuántas posiciones forzadas podrían ampliar la presión vendedora.

Niveles clave y lectura de fondo para el inversor

El soporte de corto plazo que manejan los analistas es la media móvil de siete días, en 56,09 dólares. Si el precio aguanta por encima de esa zona, la corrección mantiene la etiqueta de digestión saludable. Una pérdida de ese nivel abriría la puerta a una fase más profunda, con la siguiente referencia en torno a 47,59 dólares.

En la parte alta, la recuperación de 69,74 dólares y, sobre todo, de 77,94 dólares señalaría que la presión compradora vuelve a dominar. No es un escenario imposible, pero exige que el volumen confirme: un rebote sin convicción sería poco fiable tras una caída tan rápida.

El análisis de fondo sigue favoreciendo la cautela. Todas las medias móviles, desde los 7 hasta los 200 días, continúan alineadas al alza, y el precio mantiene un retorno positivo del 147% en 52 semanas. Dicho de otro modo, la tendencia estructural no se ha roto, pero el activo está lo suficientemente sobrecalentado como para exigir una gestión de riesgo muy estricta.

El historial de de Dash, comparado con Monero o ZCash, muestra una beta mayor ante los impulsos especulativos del nicho. En la práctica, eso se traduce en rallys más rápidos y caídas más profundas, algo que explica el frenesí de las últimas semanas y también la violencia de esta corrección.

Para el lector medio, la lección es sencilla: las monedas de privacidad volvieron a demostrar que pueden pasar del entusiasmo a la corrección en horas. Quien no quiera asumir caídas del 40% o el 50% en un activo como Dash, lo razonable es mantener una exposición mínima, por debajo del 2% de una cartera diversificada y, sobre todo, con límites de salida predefinidos.

La corrección de hoy no invalida por sí sola el ciclo de recuperación del sector. Pero deja una advertencia clara: en tokens con poca liquidez y una narrativa tan expuesta al debate regulatorio, la euforia y el pánico suelen moverse mucho más rápido que las noticias.
Ronda Mistral IA: 3.000 millones, la mayor de la historia para una startup europea

Mistral cierra una ronda de 3.000 millones de euros, la mayor de la historia para una startup europea de IA. La operación, liderada por Samsung Electronics, eleva la valoración de la compañía francesa por encima de los 21.000 millones y marca un giro estratégico: de competir por los modelos frontera a controlar la infraestructura que hay debajo.

Claves de la operación

  • Mistral dobla su valoración en doce meses. La Serie D sitúa a la startup en 21.000 millones, casi el doble de los 11.700 millones que alcanzó en su anterior ronda.
  • La infraestructura sustituye a los modelos como prioridad. Los 3.000 millones irán destinados a capacidad de cómputo, con un objetivo de 1 GW para 2030.
  • La soberanía europea queda en entredicho. Samsung, Nvidia y ASML participan en la operación, lo que relativiza el discurso de independencia tecnológica de Bruselas.

La batalla ya no es por el modelo, sino por los centros de datos

Arthur Mensch, fundador y CEO de Mistral, explicó al Financial Times que el capital de la ronda servirá para eliminar el principal cuello de botella de la empresa: el acceso a la capacidad de cómputo necesaria para entrenar modelos frontera. Su objetivo declarado es alcanzar un control similar al que hoy tienen los grandes laboratorios de IA chinos. El mensaje implícito es claro: el talento sin hardware tiene poco valor en la carrera de la IA.

La compañía describe ahora su propuesta como un catálogo que combina modelos de pesos abiertos, infraestructura y capacidad de cómputo. Esa transición llevaba meses gestándose. Mistral ha desplegado nodos regionales para ejecutar modelos de IA en Europa y ha creado los European Compute Units (ECU), contratos de varios años que permiten a las empresas gestionar la demanda para financiar la capacidad de cómputo europea. El centro de Les Ulis, cerca de París, funciona ya como primer ejemplo: 10 MW dedicados a inferencia. Modesto, pero operativo.

Mistral trabaja con más de 125 grandes empresas en 20 países y asegura que va camino de alcanzar los 1.000 millones de dólares de ingresos recurrentes anuales antes de que termine 2026. El doble objetivo financiero y de infraestructura rompe con la narrativa fundacional de la compañía. En 2023, la firma nacía para construir la alternativa europea a OpenAI y Anthropic. Hoy su negocio mira más al sustrato que a la capa visible.

La ronda convierte a Mistral en la mayor tecnológica privada europea por valoración. Los 21.000 millones superan cualquier precedente reciente del ecosistema continental. La operación duplica también la ambición de la anterior ronda de 1.700 millones, liderada por ASML hace un año. Entonces, el objetivo era entrenar modelos propios. Ahora, la infraestructura pasa a primer plano.

Mistral ha dejado de venderse como un laboratorio de modelos para hacerlo como un operador de infraestructura con ambición de gigavatio.

La paradoja de la soberanía con capital extranjero

La ronda que teóricamente debería garantizar la independencia europea está lejos de ser europea. Samsung Electronics lidera junto al fondo Scaleup Europe y PSG Equity. Entre los inversores que repiten figuran Nvidia y ASML, los mismos cuyos chips y máquinas de litografía siguen siendo imprescindibles para levantar el centro de datos. Solo hace un año, ASML ya había liderado la ronda de 1.700 millones.

Este reparto del capital no invalida la estrategia, pero obliga a matizar el discurso de la soberanía digital. Europa podrá entrenar e inferir en suelo europeo, pero dependerá de semiconductores y memorias que no fabrica. La dependencia se desplaza, no desaparece. La mayoría de los centros de datos europeos depende de proveedores asiáticos y estadounidenses.

En agosto, Mistral añadió una nueva capa a esa tensión: abrió su infraestructura a modelos extranjeros y anunció que ofrecería GLM-5.2, el modelo de la china Zhipu AI, también conocida como Z.ai. La decisión generó críticas dentro del propio sector europeo. Mensch respondió con un argumento pragmático: las empresas deben poder elegir el mejor modelo para cada tarea y ejecutarlo bajo controles europeos sobre datos e infraestructura. Para Mistral, la soberanía no significa que todo se cree en casa, sino que la decisión de dónde y cómo ejecutar permanezca en manos europeas.

La reflexión de fondo es incómoda para Bruselas. Se puede aspirar a controlar la capa de infraestructura, se pueden abrir centros de datos en Les Ulis o en cualquier otra ciudad continental, pero sin chips propios la soberanía es una promesa incompleta. El proyecto de 1 GW de capacidad para 2030 dependerá en buena medida de los proveedores asiáticos y estadounidenses que hoy participan en la ronda. La soberanía, en cuestión.

financiación Mistral

Mistral frente al espejo del IBEX y del ecosistema europeo

En el ecosistema español no existe hoy un competidor directo de Mistral en el terreno de los modelos fundacionales. La comparación más cercana sitúa este movimiento junto a la pugna de Indra por convertirse en el campeón nacional de ciberseguridad y defensa tecnológica: ambas empresas comparten el mismo argumento de soberanía, aunque con capitales muy distintos. Mistral ya vale en valoración privada más que varias cotizadas del IBEX 35, lo que da una idea de la velocidad con la que el capital internacional está apostando por la infraestructura europea de IA.

La trayectoria de Mistral recuerda a la de otras empresas emergentes europeas que han intentado romper el dominio estadounidense. En 2023, cuando Arthur Mensch abandonó DeepMind para fundar la compañía, el discurso era casi identitario: Europa necesitaba modelos propios. Tres años después, aquel objetivo se ha reconfigurado. La empresa francesa no compite ya por el mejor modelo, sino por el terreno donde se entrena y se ejecuta. Es un cambio de capa, no un cambio de meta.

En esta redacción observamos un riesgo evidente: Mistral ha ganado la financiación récord pero no ha resuelto su dependencia tecnológica. Sus chips los fabrica Nvidia, sus máquinas de litografía las afina ASML y, al menos de momento, su infraestructura se abre también a modelos chinos. La soberanía se sostiene sobre una cadena de suministro que no controla. El mercado parece aceptar la paradoja por ahora. Veremos si lo hace igual el regulador europeo, que ha convertido la autonomía digital en una prioridad política para los próximos años. Y aquí seguimos.

Lo que debe vigilar el inversor es si Mistral consigue transformar la infraestructura en ingresos recurrentes. La cifra no oficial de 1.000 millones de dólares de ARR para finales de 2026 será el primer test real de ese giro. Si lo alcanza, validará el argumento de que la batalla está debajo de los modelos. Si no, quedará como una promesa de soberanía financiada por capital extranjero.

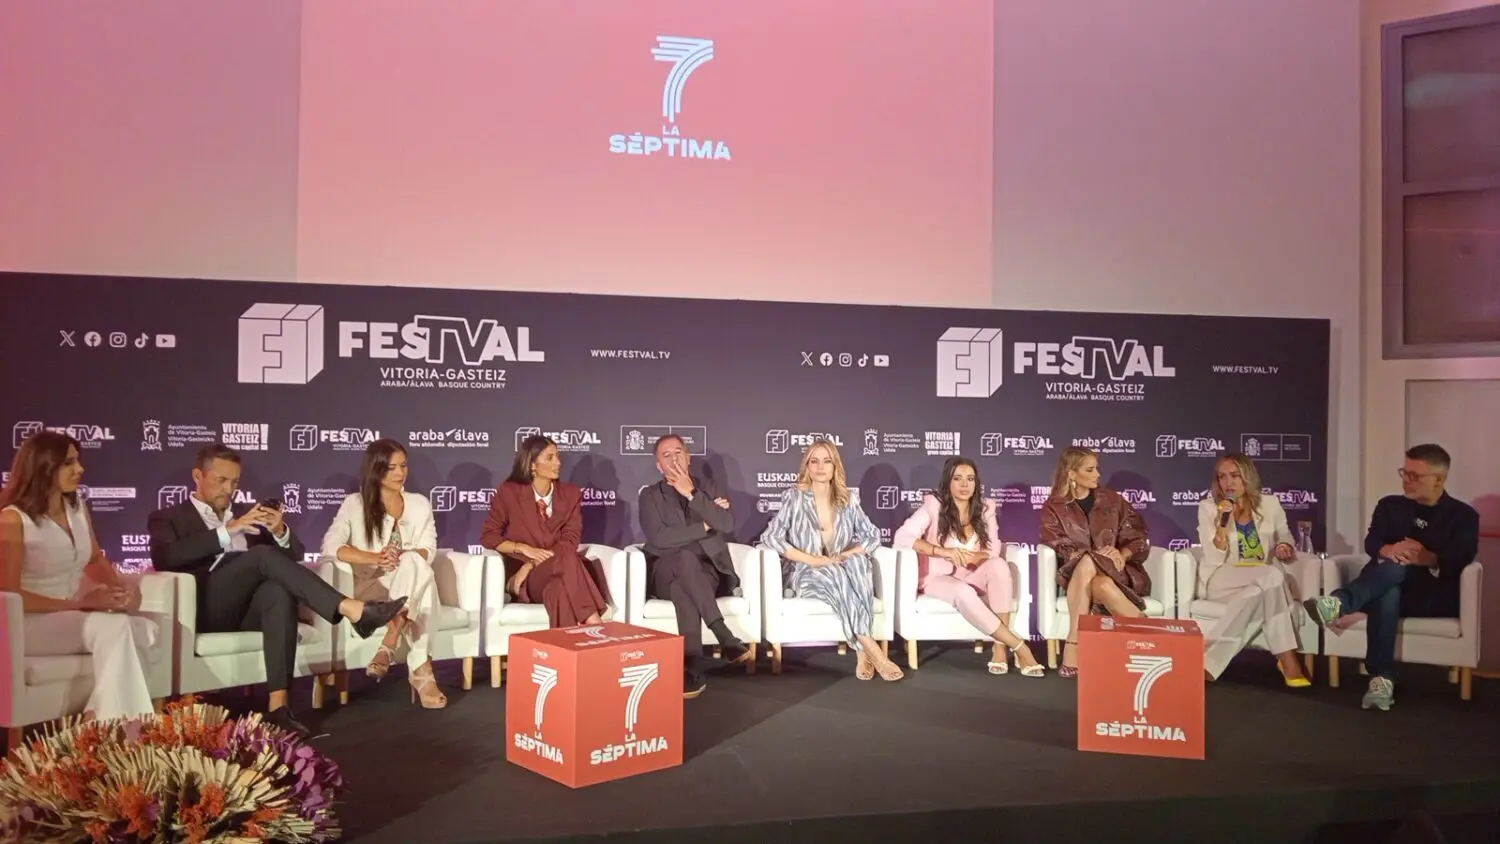
La Séptima, Mediaset y AMC abren el FesTVal de Vitoria-Gasteiz con sus mejores armas

El Palacio de Congresos Europa de Vitoria-Gasteiz acogió ayer la apertura de la decimoctava edición del FesTVal, el festival que cada septiembre convierte a la capital alavesa en el escaparate del nuevo curso televisivo. Cadenas, plataformas, productoras y profesionales del sector se dieron cita en la primera jornada de una semana en la que las principales compañías audiovisuales están mostrando sus novedades y sus grandes apuestas para los próximos meses.

La primera jornada tuvo tres grandes protagonistas: La Séptima, Mediaset y AMC, que acudieron a Vitoria-Gasteiz con propuestas muy diferentes. El plato fuerte fue la presentación de La Séptima, el nuevo canal de TDT de orientación progresista que comenzará sus emisiones el próximo 5 de noviembre bajo el impulso del productor José Miguel Contreras. Mediaset, por su parte, puso sobre la mesa una de sus pocas grandes bazas que todavía conserva capacidad de marcar agenda, ‘Supervivientes All Stars’, mientras que AMC Global Media presentó sus novedades de ficción, documentales y producción propia.

La presentación de La Séptima concentró buena parte de la atención. Contreras acudió acompañado por algunos de los rostros que formarán parte de la nueva cadena y por los empresarios que respaldan el proyecto, que contará con una inversión de alrededor de 30 millones de euros.

El productor también aprovechó el escenario del FesTVal para denunciar las dificultades que, según explicó, ha encontrado durante la puesta en marcha del canal.

La televisión que quiere construir Contreras


La puesta de largo tuvo también una lectura simbólica: Contreras reunió en Vitoria a prácticamente todo el equipo con el que pretende llenar de contenido la nueva frecuencia. Javier Ruiz, Rocío Delgado, Alba Carrillo, Marta Márquez, Héctor de Miguel, Luján Argüelles, Sarah Santaolalla, Verónica Sanz y Noor Ben Yessef aparecieron como la primera generación de rostros de una cadena que todavía no ha comenzado a emitir y que será la única privada que tenga una línea editorial afín a la ciudadanía que apoya al Gobierno y que apenas tiene medios de comunicación con los que sentirse identificada. 

La combinación es deliberadamente heterogénea. Hay periodistas procedentes de televisión, comunicadores vinculados a la información política, profesionales del entretenimiento y nombres asociados al humor o a la crónica televisiva. Ruiz y Ben Yessef concentrarán buena parte del peso informativo, mientras Carrillo y Márquez llevarán el proyecto hacia terrenos más próximos al magazine. Quequé y Argüelles, junto a Delgado, Santaolalla y Sanz, completarán una parrilla que pretende escapar de la imagen de un canal construido exclusivamente alrededor de la actualidad política.

La presentación dejó además claro que el directo será una de las señas de identidad. Ruiz, que compaginará su presencia en pantalla con la responsabilidad sobre la línea editorial, defendió que la televisión todavía puede tener un papel relevante precisamente allí donde las plataformas no compiten en las mismas condiciones: en la actualidad inmediata y en la conversación que se produce alrededor de ella.
 
Ben Yessef, por su parte, situó el proyecto en el terreno ideológico sin esconderlo. La periodista reivindicó una cadena con «una mirada progresista», pero vinculó esa posición a la pluralidad, la diversidad y la igualdad. Contreras ya había insistido en la misma idea durante el acto: La Séptima no pretende dirigirse únicamente a quienes comparten su sensibilidad política, sino atraer también a espectadores de derechas ofreciéndoles «otros puntos de vista».

El tono de la presentación se movió así entre la reivindicación de una nueva voz audiovisual y la voluntad de construir una televisión reconocible más allá de su posicionamiento político. Rocío Delgado y Sarah Santaolalla pusieron incluso la nota emocional al explicar lo que supone incorporarse a una cadena nacional, mientras Héctor de Miguel alivió la solemnidad del acto con su habitual registro humorístico.

AMC reivindica la televisión temática

La segunda gran presentación de la jornada corrió a cargo de AMC Global Media, que mostró sus principales novedades para la temporada de la mano de Mandi Ciriza, SVP de canales de estilo de vida y responsable de producción original; y Maurizio Vitale, Head of Marketing, Streaming and Brand Strategy.

Vitale reivindicó la posición de AMC como «primer grupo de televisión de pago de entretenimiento de España» y aseguró que la compañía continúa invirtiendo, en un contexto marcado por la desinversión de algunas majors en el negocio de la televisión privada.

FesTVal
Presentación de AMC.

El grupo mantiene cinco canales lineales y defendió durante su presentación que todavía existe espacio para la televisión temática. AMC también destacó el comportamiento de AMC Western durante la temporada anterior, que calificó de sorpresa, y explicó la transformación de DeCasa, que pasó a convertirse en AMC Living.

La producción propia tendrá un peso importante en la nueva temporada. Canal Cocina presentó ‘Tapeo español’, que llegará el 14 de septiembre con Julius Bienert, vinculado al canal desde hace 20 años, y ‘Los grandes de España’, un recorrido por las recetas que forman parte de la identidad gastronómica del país.

En ficción, AMC+ estrenará el 19 de octubre ‘The Terror: Devil in Silver’, nueva entrega de la antología producida por Ridley Scott. El servicio también prepara para 2027 la cuarta y última temporada de ‘The Walking Dead: Daryl Dixon’, rodada y ambientada en distintos puntos de España.

AMC+ y Planet Horror estrenarán el 26 de octubre ‘Gnomos’, una comedia de terror protagonizada por Asa Butterfield, mientras que SundanceTV estrenará en noviembre ‘Alguien debería prohibir los domingos por la tarde’, la nueva serie de Isabel Coixet.

La oferta documental incluirá ‘Toro Sentado’, producido por la compañía de Leonardo DiCaprio, y ‘Fama y fentanilo’, presentado por Ice-T en AMC CRIME.

Mediaset se aferra a ‘Supervivientes All Stars’

Mediaset también presentó ayer en Vitoria algunas de sus principales apuestas. Entre ellas destacó ‘Supervivientes All Stars 3’, uno de los escasos formatos que mantienen capacidad de respuesta para Telecinco en un momento especialmente complicado para la cadena, que acumula mínimos históricos de audiencia.

El reality arrancará el jueves 10 de septiembre a las 21:45 horas y contará con 14 concursantes que viajarán a los Cayos Cochinos para afrontar una nueva aventura.

El casting reúne a rostros muy conocidos del universo de los realities: Albert Barranco, Rosa Benito, Arkano, Asraf Beno, Alma Bollo, Chiqui, Ivana Icardi, Damián Quintero, María Jesús Ruiz, Yola Berrocal, Omar Sánchez, Yulen Pereira, Víctor Janeiro y Lola Ortiz.

Mediaset ha mezclado antiguos concursantes de ‘Supervivientes’, ganadores históricos de realities, rostros vinculados al universo Pantoja, influencers, deportistas y veteranos de la televisión. Rosa Benito, ganadora de ‘Supervivientes’ en 2011, regresará a Honduras 15 años después, mientras que Víctor Janeiro será el único participante que no pasó por la versión de Telecinco, aunque sí ganó ‘Aventura en África’ en Antena 3.

El casting también incorpora a dos antiguos vínculos sentimentales de Anabel Pantoja, Omar Sánchez y Yulen Pereira, además de Alma Bollo y Asraf Beno, cuya relación televisiva garantiza nuevas tramas alrededor del universo Pantoja.

La cadena prepara además una nueva edición de ‘La isla de las tentaciones’, que llegará con cambios destinados a evitar el desgaste del formato. La estrategia de Mediaset pasa por apoyarse en sus grandes franquicias en un momento en el que Telecinco atraviesa una de sus etapas más complicadas.

La semana por delante

Tras la primera jornada, Vitoria todavía tenía por delante varios de los nombres y títulos más esperados de esta edición. El FesTVal acogerá durante los próximos días los estrenos de ‘Rojo sobre blanco’, ‘Marusía. Vientos de Honor’ y ‘A la deriva’, además de las presentaciones de ‘MasterChef Celebrity Legends’, ‘Supervivientes All Stars’ y la segunda temporada de ‘Las Berrocal’.

La parte más institucional llegará también con los premios del festival. Pepa Bueno y César Benítez recibirán el Premio Joan Ramón Mainat, mientras Santiago Segura será distinguido con el Premio Constantino Romero y Sofía Otero recogerá el Premio Fundación AISGE a la Interpretación destacada. A ellos se sumarán Jesús Cintora y Mikel Lejarza, también reconocidos en esta edición, y RTVE, que recibirá un homenaje por sus 70 años.

Marc Vidal alerta: el déficit comercial con China supera los 1.000 millones diarios

Hay una transferencia de riqueza que no se filma, no aparece en los telediarios y avanza a un ritmo de 1.000 millones de euros al día. En su último análisis, Marc Vidal sostiene que el déficit comercial de la Unión Europea con China se ha convertido en una factura silenciosa. No tiene imágenes que emitir, pero sí consecuencias contables para la industria europea.

El analista plantea una tesis incómoda. Bruselas y Berlín han encontrado en China un culpable lejano mientras dentro de la propia UE hay un territorio que comparte moneda, reglas y supuesto enemigo y al que le va sorprendentemente bien. Ese contraste, afirma Vidal, desmonta buena parte del relato oficial.

Un agujero de 1.000 millones diarios

El vídeo arranca con cifras. Solo en el primer trimestre de 2026, el déficit con China alcanzó 98.000 millones de euros, el peor desde el tercer trimestre de 2022. En abril, el agujero mensual llegó a 31.900 millones. Con esos números, Vidal calcula que el ritmo diario de transferencia supera los 1.000 millones.

La proyección para 2026 se sitúa cerca de los 392.000 millones, una cifra que no llegaría a batir el récord de 397.000 registrado en 2022 pero que, según el creador, es más inquietante. El déficit de hace cuatro años tuvo coartadas identificables: el atracón de importaciones pospandemia y una factura energética disparada por la guerra de Ucrania. Este año, dice Vidal, el agujero se reproduce en condiciones de normalidad.

Alemania concentra una parte relevante del desequilibrio: unos 90.000 millones, un 33% más que el año anterior. El dato refuerza la sensación de que el problema ya no es coyuntural. Y ahí aparece la pieza que Vidal subraya con especial insistencia: entre enero y abril de 2026, prácticamente todos los Estados miembros registraron déficit con China. Todos menos uno.

Ese país es el caso de Irlanda. Un pequeño territorio atlántico que, apunta Vidal, comparte la misma moneda, las mismas reglas y el mismo supuesto enemigo que el resto de Europa. Si un solo paciente no enferma, sugiere el analista, el diagnóstico debería mirar hacia el sistema inmunitario de los demás.

Cuando dos pacientes se exponen al mismo virus y solo enferma uno, quizá el problema no esté en el virus, sino en el sistema inmunitario del paciente.

— Marc Vidal

La versión oficial y el culpable lejano

El diagnóstico que se ha impuesto en las capitales europeas, explica Vidal, es que China hace trampas. La respuesta que se negocia en Bruselas gira alrededor de los subsidios chinos y de una política comercial que podría reordenar la economía mundial. En esa versión, el gigante asiático produce más de lo que consume y fabrica para un cliente que ya no compra.

El analista recoge también la intervención del canciller alemán, que defiende liberalizar el renminbi y hacerlo libremente convertible. En su argumento, ningún país de la Unión Europea mantiene ya una balanza comercial positiva con China. El líder alemán menciona, junto a Emmanuel Macron, un desequilibrio diario en torno a los 1.000 millones. Vidal no niega la competitividad china, pero insiste en que hay matices que el relato oficial omite.

Irlanda, la anomalía que rompe el relato

Para Marc Vidal, el caso irlandés es la llave que abre toda la caja. Mientras la explicación oficial señala a los subsidios de Pekín, Irlanda demuestra que se puede pertenecer a la UE sin caer en el mismo agujero. No es un país ajeno a la globalización: vive de la apertura, del comercio y de la inversión exterior. Su posición frente a China contrasta con el déficit generalizado del resto.

El creador no convierte esa excepción en un modelo universal, pero sí la utiliza para cuestionar el diagnóstico. Si el problema fuera exclusivamente chino, la exposición al mismo compañero comercial daría resultados parecidos. No es lo que ocurre, afirma Vidal. El desequilibrio dice más de las estructuras productivas europeas que de las supuestas trampas del adversario.

La industria europea ante el espejo chino

Vidal también dedica atención a la automoción alemana. Las exportaciones del sector a China cayeron un 33% en 2025, un síntoma de que la relación comercial no es solo un problema de subsidios, sino de competitividad. China, recuerda, ha mejorado de forma notable su capacidad productiva en los últimos años. La industria europea, en cambio, llega tarde a algunos de los mercados que antes dominaba.

En opinión del analista, la competitividad europea no puede medirse solo con aranceles. Si la enfermedad se atribuye al virus, no se miran las defensas. Y las defensas, en este caso, son el tejido industrial, los costes energéticos, la burocracia y la capacidad de innovación. El vídeo no ofrece una receta cerrada, pero sí una advertencia: culpar de todo a China puede servir para la política, no para corregir el desequilibrio.

¿Problema chino o desajuste europeo?

Para el lector español, el mensaje de Vidal tiene una lectura directa. Si la UE endurece su política comercial y el problema real es la competitividad, el ajuste no llegará. Las empresas europeas seguirán expuestas al mismo agujero mientras Bruselas negocia con Pekín. El superavit irlandés sugiere que existe margen para otra política industrial, menos centrada en el culpable externo y más en las debilidades internas.

El vídeo deja una pregunta abierta: ¿cuánto del déficit con China es agresión externa y cuánto autolesión competitiva? Si la respuesta es la segunda, los 1.000 millones diarios seguirán acumulándose en silencio, sin imágenes que emitir, pero con una factura imposible de esconder a final de año.

Puedes ver el análisis completo en el vídeo original de Marc Vidal en YouTube.

Entrenamiento de fuerza para mujeres de 50: la fórmula 4×4 que mantiene tu masa muscular y autonomía

Levantar más pesado con cuatro series de cuatro repeticiones mantiene la masa muscular y la autonomía en mujeres de 50, según la fórmula que comparte la doctora Vonda Wright. La lógica es simple: si la señal hormonal pierde fuerza, el estímulo mecánico debe subir de intensidad.

Por qué levantar pesado después de los 50 cambia las reglas

A partir de los 50, el estrógeno reduce su papel como señal de crecimiento muscular. No es una condena: es un cambio de estímulo. La sobrecarga progresiva se convierte en la vía más directa para que el músculo siga recibiendo la orden de reconstruirse, explica Vonda Wright en su intervención en The Diary of a CEO.

La sobrecarga progresiva no es más que aumentar poco a poco el reto: más peso, más repeticiones o menos descanso. La clave está en la intensidad. Las mancuernas ligeras con muchas repeticiones pueden generar volumen muscular, pero no potencia. Y lo que se pierde con la edad no es tanto tamaño como capacidad de moverse con fuerza.

A efectos prácticos, levantar pesado significa elegir una carga que desafíe al sistema nervioso. Eso no implica arriesgar la técnica. La doctora lo resume así: el cuerpo responde al estrés estratégico a cualquier edad y nivel.

Un matiz importante: levantar pesado no significa volverse voluminosa. La hipertrofia requiere un volumen de entrenamiento y una ingesta calórica que la fórmula 4×4 no persigue. Aquí se entrena la eficiencia neuromuscular y la capacidad de aplicar fuerza, algo que se traduce en movimientos cotidianos más rápido de lo que crees.

La fórmula 4×4: cuatro series, cuatro repeticiones y mucho estímulo

La propuesta de Wright distingue entre hombres y mujeres. En hombres de mediana edad, la pauta que considera eficaz ronda las 8 repeticiones en 4 series. Para las mujeres, una vez que ya han construido una base y dominan la técnica, la fórmula estrella es 4 series de 4 repeticiones con cargas altas.

levantar pesado después de los 50

El objetivo no es llenar el músculo, sino devolverle potencia. Lo ejemplifica con preguntas de vida real: ¿puedo levantarme del suelo con soltura, subir la maleta al portamaletas sin ayuda, empujar una puerta pesada? La potencia manda, y la potencia se entrena con pocas repeticiones y más kilos.

La potencia se entrena con pocas repeticiones y cargas altas; el volumen muscular no basta para mantener la autonomía.

La progresión aquí importa tanto como la carga. Solo debes aumentar el peso si completas las 4 repeticiones con buena velocidad y control. Los descansos entre series, de dos a tres minutos, permiten que el sistema nervioso se recupere lo suficiente para mover con calidad.

📊 La pauta en cifras

  • Fórmula central: 4 series de 4 repeticiones con una carga elevada, una vez dominada la técnica.
  • Frecuencia mínima: dos entrenamientos semanales de fuerza progresiva.
  • Carga y ritmo: la última repetición debe costar, pero sin perder el control postural; descanso de 2 a 3 minutos entre series.
  • Progresión: sube peso solo cuando completes las 4 repeticiones con buena velocidad y técnica.

La carga debe permitir que la última repetición sea difícil, pero no fallida. Las repeticiones con técnica rota no suman potencia y sí generan fatiga innecesaria. Si dudas, deja una repetición en reserva y compite contra tu propio registro.

Músculo, potencia y autonomía: el beneficio que mueve la aguja

El músculo no es un tejido pasivo. Contraerlo libera compuestos con efectos amplios en el rendimiento diario. Uno de ellos es Klotho, que la doctora Wright describe como la proteína de la longevidad. Otro es galanina, un péptido que apoya la claridad mental y la resolución de problemas.

La contracción muscular también libera irisina, que ayuda a convertir grasa blanca en grasa parda metabólicamente activa. Nada de esto requiere sesiones largas: el estímulo 4×4 concentra la dosis.

Además, un músculo bien entrenado gestiona mejor la glucosa. La sensibilidad a la insulina mejora, lo que se traduce en una energía más estable a lo largo del día y menos picos de apetito. Y, sobre todo, sostiene la autonomía: subir escaleras, cargar la compra o jugar sin fatiga deja de ser un reto.

Potencia no es solo fuerza bruta. Implica velocidad en el gesto, control del tronco y una base articular sólida. Por eso la doctora insiste en la intensidad del movimiento y no en acumular series: cuatro series bien hechas superan a ocho series desordenadas.

Lo que dice la evidencia y cómo aplicar la fórmula sin correr riesgos

El protocolo que plantea Wright no es una moda. La idea de que el entrenamiento de fuerza mejora la composición corporal y la función a partir de los 50 está respaldada por la fisiología del músculo: la sobrecarga progresiva es el estímulo más documentado para la síntesis de proteínas musculares. La serie de 4 repeticiones con carga alta se mueve en el rango de la fuerza y la potencia, no en el de la resistencia muscular.

Dicho sin solemnidad: no necesitas que cada sesión sea un reto máximo. Dos días por semana bastan si la intensidad es alta y la técnica correcta, tal como sugiere la doctora. La frase nunca es tarde para empezar no es motivación vacía; el tejido muscular responde al estímulo a cualquier edad.

La parte honesta de la ecuación es que esta fórmula no debe ser el punto de partida absoluto si nunca has entrenado fuerza. Primero conviene dominar sentadilla, peso muerto, y empujes con cargas medias, durante dos o tres semanas. Una vez que el patrón de movimiento es estable, se puede empezar a subir peso dentro del esquema 4×4.

El mérito de la fórmula es que reduce el tiempo de sesión sin renunciar al estímulo. Con 20-30 minutos de trabajo efectivo, dos días por semana, puedes sostener una capacidad funcional que se nota al subir escaleras o cargar la compra. Es un retorno alto para una inversión de tiempo baja.

Esta información es divulgativa y no sustituye la valoración de un profesional del deporte o la salud. Ante cualquier circunstancia personal, conviene ajustar la pauta con un entrenador cualificado.

⚡ Rutina de Optimización Diaria

  • Revisa tu técnica: Antes de subir kilos, domina sentadilla, peso muerto y press con una carga media durante dos semanas.
  • Programa dos sesiones: Aplica la fórmula 4×4 en ejercicios multiarticulares dos días por semana, dejando 48 horas entre sesiones.
  • Registra tu progresión: Anota series, repeticiones y carga; sube peso solo cuando completes el esquema con soltura.

Precio ICP hoy: Internet Computer se dispara 14,92% y acelera su repunte semanal en plena ola de liquidaciones

El token ICP de Internet Computer se dispara un 14,92% en 24 horas hasta los 3,04 dólares, su nivel más alto de las últimas semanas. El movimiento rompe un rango lateral prolongado y llega con un volumen inusualmente alto: 2,6 veces su media de los últimos 30 días.

No hay rastro de un anuncio específico del protocolo en las últimas 72 horas. En el mercado sí aparece una señal clara: más de 1.000 millones de dólares en liquidaciones en 24 horas golpearon a las principales criptomonedas, y parte de ese capital pudo rotar hacia altcoins de capitalización media como ICP.

Según los datos recogidos por DiarioBitcoin, el volumen diario alcanzó los 187 millones de dólares, frente a una media de 52 millones en el último mes. El ratio entre volumen y capitalización, que mide cuánto se mueve realmente el activo, saltó del 3,08% al 11,04%. No es un repunte ilíquido: hay actores grandes participando.

Qué hay detrás del repunte de ICP en 24 horas

La subida diaria es llamativa, pero el dato semanal lo es más. ICP acumula un +25,72% en 7 días y un +40,43% en 30 días, después de haber perdido un 38% en los últimos doce meses. Ha pasado de rezagado a líder relativo dentro del grupo de altcoins en pocas semanas.

El precio arrancó la sesión en 2,65 dólares, tocó un máximo intradía de 3,10 dólares y se asentó cerca de los 3,04. La ruptura deja atrás de golpe todas las medias móviles relevantes, desde la de 7 días en 2,57 hasta la de 200 días en 2,41 dólares. En análisis técnico, las medias móviles simples (SMA, por sus siglas en inglés) son promedios del precio que ayudan a ver si una tendencia es alcista o bajista.

ICP no ha cambiado de proyecto esta semana: ha cambiado de régimen de precios, y el volumen es la prueba.

Los niveles que vigila el mercado

El soporte más importante a corto plazo está en 2,79 dólares, el mínimo de la sesión y el anterior cierre. Perder ese nivel devolvería el control a los vendedores. Por arriba, la resistencia queda en 3,10 dólares, el máximo del día. Un cierre diario por encima de esa zona confirmaría continuidad; un retroceso bajo 2,79 la pondría en pausa.

La media de 7 días en 2,57 dólares actúa como primera referencia dinámica, y la de 200 días en 2,41 como línea estructural. El precio cotiza ahora un 26% por encima de la media de 90 días, una extensión que suele preceder a fases de consolidación. La sostenibilidad del volumen en las próximas 48 a 72 horas será el test definitivo.

Conviene recordar que ICP cotiza todavía un 99,52% por debajo de su máximo histórico de 638,58 dólares registrado en mayo de 2021. Es la dimensión del castigo acumulado.

Entre el descuento extremo y una liquidez modesta

Hay dos formas de leer la distancia de ICP respecto a su pico. La lectura amable dice que el activo ya purgó casi toda su valoración especulativa y que cualquier adopción incremental se traduce en asimetría al alza. La lectura escéptica apuntan a que el mercado lleva años descartando la tesis de crecimiento: el token pierde un 38% en 52 semanas y un 59% en dos años.

Con una capitalización de 1.690 millones de dólares, ICP es un activo de gran tamaño pero de liquidez modesta. Su volumen diario promedio de 52 millones equivale a un 3% de su capitalización, una cifra baja si se compara con bitcoin o ethereum, que cuentan con canales de inversión institucional como los ETFs. El repunte es, por ahora, un fenómeno de rotación interna del mercado cripto.

Esa liquidez modesta corta en ambas direcciones. Permite que un solo día de flujos mueva el precio más de un 10%, como ha ocurrido hoy, pero también amplifica las caídas cuando cambia el ánimo. Quien mire este activo con perspectiva lo debe tener claro: es un instrumento volátil, no un refugio.

La pregunta real para los próximos días no es si ICP subirá más o menos, sino si ese volumen que rompió el rango se mantiene. Si se diluye, el movimiento quedará como un rebote técnico más dentro de una tendencia interanual todavía débil. Si aguanta, habrá motivos para hablar de un cambio de fondo.

Rescate de Ávoris a Iberojet: 12 millones tras las averías que dejaron tres aviones en tierra

0

Ávoris ha inyectado otros 12 millones de euros en Iberojet a través de un préstamo participativo. El grupo turístico de Barceló sostiene por tercera vez a su aerolínea, golpeada en 2025 por una cadena de averías que llegó a dejar hasta tres de sus siete aviones de fuselaje ancho en tierra al mismo tiempo.

La operación, firmada el 31 de diciembre de 2025, figura en las cuentas depositadas en el Registro Mercantil. El préstamo participativo eleva la deuda de la aerolínea con su matriz hasta 84,16 millones de euros, según los datos contables consultados.

No es la primera vez que Ávoris acude al rescate de Iberojet. En 2021 le concedió un crédito de seis millones de euros. El núcleo de la exposición, sin embargo, procede del reparto del rescate estatal de 320 millones de euros que Ávoris recibió durante la pandemia, del que Iberojet se adjudicó la parte más elevada: 66,16 millones de euros en deuda participativa.

La estrategia de sostener a la aerolínea dentro del perímetro del grupo no es neutra desde el punto de vista contable. Iberojet cerró 2025 con unas pérdidas de 8,5 millones de euros y un patrimonio neto negativo de 73,25 millones de euros. La nueva inyección de 12 millones, aunque alivia tensiones de caja, no consigue equilibrar ese agujero patrimonial.

El deterioro operativo tiene un origen identificable: las averías. En el arranque del verano de 2025, la aerolínea llegó a tener tres aviones de fuselaje ancho en tierra de forma simultánea, una circunstancia que disparó los costes extraordinarios. El sobrecoste reconocido por las incidencias de su flota asciende a 18 millones de euros, más del doble de la inyección que ahora aporta Ávoris.

La inyección de 12 millones no es una solución, es un puente financiero para una aerolínea que aún no ha demostrado que puede volar sin averías que la dejen en tierra.

A la vista de la contabilidad, la lectura estratégica es otra. Iberojet opera con una flota de siete aviones de fuselaje ancho, una configuración pensada para rutas de largo radio y para el negocio vacacional de Barceló. Cuando tres de ellos dejan de volar a la vez, la aerolínea pierde no solo ingresos, sino también la confianza de los turoperadores que le programan vuelos.

La tercera inyección de Ávoris no basta para tapar el agujero patrimonial

Iberojet es un caso singular en el mapa aéreo español. La compañía nació de la antigua Evelop y se ha consolidado como el brazo aéreo del grupo Barceló, especializado en el negocio vacacional de largo radio. Su flota de siete aviones de fuselaje ancho, pensada para rutas como el Caribe o el Índico, exige una fiabilidad técnica alta: cada avión que queda en tierra tiene un coste millonario y desencaja la programación de los turoperadores.

El patrimonio neto negativo de 73,25 millones de euros no se explica solo por 2025. La aerolínea arrastra varios ejercicios con tensiones patrimoniales, aunque las averías del del pasado verano convirtieron una situación delicada en un problema estructural. La dirección de la compañía ha reconocido los sobrecostes de 18 millones por incidencias de flota, una cifra que equivale a más del doble de la ayuda que ahora recibe de su matriz.

Tres aviones en tierra a la vez: el origen de unas pérdidas que se cronifican

El dato de que tres de los siete aviones de fuselaje ancho estuvieran simultáneamente en tierra pone el foco sobre el envejecimiento de la flota y los planes de mantenimiento. Una operación de largo radio con una flota tan reducida es especialmente vulnerable: un solo avión fuera de servicio reduce la capacidad en un 14%, y tres a la vez, en más del 42% de la flota. De ahí que el sobrecoste por incidencias se haya disparado en el mismo ejercicio.

Otra cuestión relevante es el tratamiento del préstamo participativo en la contabilidad de Ávoris. Este instrumento financiero híbrido, computable como patrimonio neto si cumple determinadas condiciones, permite reforzar los fondos propios de Iberojet sin recurrir a una ampliación de capital. Pero a la vez transmite la imagen de un accionista que opta por el apoyo condicionado, no por la capitalización definitiva.

Hoja de Ruta: Claves del Viaje

El impacto de esta nueva inyección se mide, sobre todo, en la sostenibilidad financiera de Iberojet dentro del grupo Ávoris. La deuda participativa total de 84,16 millones de euros convierte a la matriz en un acreedor estructural de su filial aérea, una relación que condiciona cualquier decisión futura sobre venta, fusión o redimensionamiento de la aerolínea. La zona cero del problema es la flota: de la fiabilidad de esos siete aviones depende la recuperación de la rentabilidad operativa y la reducción de los sobrecostes que se comieron el margen en 2025.

El dato que resume la noticia es doble: una inyección de 12 millones que no cubre ni siquiera los 18 millones de sobrecostes del ejercicio anterior, y un patrimonio neto negativo que supera los 73 millones. El precedente de la pandemia, con Ávoris canalizando hacia Iberojet la mayor parte de los 320 millones del rescate estatal, demuestra que el grupo Barceló no contempla hoy desprenderse de su aerolínea. La pregunta es si el mercado aéreo español puede permitirse una compañía de largo radio crónicamente dependiente de su matriz.

Cerramos con una lectura estratégica honesta: mientras Iberojet no reduzca la indisponibilidad de su flota, cada inyección de capital será un parche temporal. El siguiente hito a vigilar son las cuentas del ejercicio 2026, que deberían reflejar si la flota ha recuperado la fiabilidad o si el apoyo patrimonial de Ávoris se convierte en un goteo sin retorno.

La NASA capta un intenso punto de calor en el volcán monte Michael, en la remota isla Saunders

Un punto de calor intenso delató al volcán monte Michael, en la remota isla Saunders, en pleno Atlántico Sur.

La escena la captó el satélite Landsat 8, operado por la NASA y el USGS, el 24 de agosto de 2026. La imagen en color natural aparece superpuesta con una señal infrarroja, explica el NASA Earth Observatory, y esa combinación convierte el calor del cráter en un punto rojo imposible de ignorar.

Junto al punto de calor, una pequeña columna volcánica flota sobre la cumbre y la nieve de las laderas norte aparece oscurecida, dos pistas de que la actividad no se había detenido. La señal infrarroja procede de las bandas 7-6-5 del instrumento OLI, una firma térmica que distingue la roca caliente de la nieve helada.

Un lago de lava que arde en el cráter desde hace años

El monte Michael es un estratovolcán situado en el centro de la isla Saunders, una de las islas Sandwich del Sur. Esa cadena, formada por la subducción de la placa Sudamericana bajo la pequeña placa de las Sandwich del Sur, se extiende a lo largo de unos 350 kilómetros.

No es la primera vez que la ciencia repara en este volcán. Un análisis de anomalías térmicas en imágenes de Landsat, Sentinel y ASTER durante 30 años llevó a un equipo a concluir que el cráter alberga un lago de lava persistente. El hallazgo se publicó en 2019 en Journal of Volcanology and Geothermal Research. En todo el planeta solo se conocen unos pocos casos comparables: Kīlauea, Nyamulagira o Erta Ale. La rareza responde a una exigencia física: no basta con erupcionar, hay que mantener una recarga magmática sostenida.

El punto rojo no es una erupción esporádica: es un lago de lava que se mantiene encendido en mitad del océano.

Un volcán que nadie pisa y que los satélites no pierden de vista

Nadie mantiene una estación al pie del cráter. La altitud modesta del pico, 843 metros, menos de una cuarta parte de la altitud del Teide, no reduce el aislamiento: emerge directamente del Atlántico Sur y las condiciones meteorológicas cierran el acceso durante meses.

Por eso la vigilancia depende de sensores orbitales. Los radiómetros MODIS y VIIRS permiten seguir la actividad térmica a largo plazo, y el sistema MIROVA detecta puntos calientes casi en tiempo real. Según sus datos, el volcán mantiene una actividad de baja intensidad desde hace varios años. A ello se suman las mediciones del satélite Aura, que registran emisiones frecuentes de dióxido de azufre y otros gases, una firma química que indica que el sistema sigue abierto.

lago de lava satélite

La ventana despejada no duró. El 1 de septiembre de 2026, Landsat 9 pasó por la misma isla y encontró una atmósfera más revuelta.

Las nubes de onda, parecidas a la estela, de un barco, se formaban a sotavento del pico. Las imágenes en falso color del satélite Aqua apuntaron además a una estela volcánica causada por la desgasificación de dióxido de azufre. Todo cambió en siete días, un recordatorio de lo rápido que se cierran estas ventanas.

Por qué importa un lago de lava en el confín del mapa

Los lagos de lava persistentes son raros porque exigen un equilibrio delicado entre calor, gases y recarga magmática. No basta con que un volcán erupcione; necesita mantener una superficie fundida expuesta de forma casi continua. Por eso cada caso nuevo ayuda a afinar los modelos de dinámica magmática. Kīlauea, Nyamulagira y Erta Ale se cuentan entre los ejemplos clásicos, pero la geografía extrema del monte Michael obliga a estudiarlo sin contacto directo.

El monte Michael interesa también por lo que no vemos. Las islas Sandwich del Sur, cerca del círculo polar antártico, viven bajo una capa de hielo y nubes. La teledetección ofrece el único observatorio continuo: si un lago de lava cambia de ritmo o libera más gases, lo sabremos por satélite antes que por cualquier testigo en tierra. La limitación es la cobertura nubosa; el propio caso muestra que agosto ofreció un hueco y septiembre lo cerró.

Falta confirmación de campo. Sería deseable tomar muestras de gases y lava directamente, pero la logística es tan hostil que probablemente sigamos dependiendo de la mirada orbital. Próxima cita: cada nueva pasada de Landsat, Sentinel o Aura puede volver a iluminar el cráter.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: Un punto de calor intenso confirma la persistencia del lago de lava en el cráter del monte Michael.
  • Dónde: Isla Saunders, archipiélago de las Sandwich del Sur, Atlántico Sur.
  • Institución responsable: NASA Earth Observatory, con datos de Landsat y del USGS.
  • Cuándo: Imagen del 24 de agosto de 2026; seguimiento del 1 de septiembre de 2026.
  • Impacto a futuro: Afina la vigilancia de volcanes remotos y de los escasos lagos de lava activos del planeta.

UGT y CCOO piden un frente común para que Volkswagen no elimine la marca Seat a partir de 2030

0

UGT y CCOO han pedido este lunes un frente común para frenar la posible eliminación de la marca Seat a partir de 2030. Ambos sindicatos, primera y segunda fuerza en la empresa, abren la puerta a colaboraciones con otros fabricantes si Volkswagen no invierte en su electrificación.

Por qué Volkswagen se plantea apagar Seat en 2030

La reacción llega después de que Seat y el grupo Volkswagen admitieran el viernes que estudian suprimir la marca española a partir del año 2030, un calendario que convierte la decisión en una amenaza con horizonte fijo. UGT y CCOO no comparten ese escenario y reclaman a las administraciones públicas ‘sumar voluntades y construir un frente común en defensa de Seat, del tejido industrial y del empleo del país’.

En su comunicado conjunto, las centrales asumen la ‘magnitud sin precedentes de la crisis que padece el grupo Volkswagen’, provocada por la competencia china y los aranceles de EEUU. Sin embargo, cargan contra dos apuestas del consorcio alemán: la división de software Cariad, en la que aseguran que se han dilapidado más de 20.000 millones de euros, o la división de celdas de baterías PowerCo.

UGT y CCOO ratifican su apuesta por el mantenimiento y la electrificación de las marcas Seat y Cupra, pero su lectura crítica se centra en en la coherencia estratégica del grupo. ‘No entendemos qué aporta a la mejora de la competitividad del grupo VW la eliminación de la marca Seat’, sostienen, porque se pierde una marca de entrada que ninguna otra división del grupo puede sustituir en el acceso al mercado.

Empleo, segunda plataforma y colaboraciones como alternativa

En materia de empleo, los sindicatos subrayan el riesgo que supone suprimir Seat: en el contexto actual del grupo VW se hace ‘muy difícil, por no decir imposible’, que cada modelo eliminado de Seat se sustituya por uno de Cupra. CCOO y UGT justifican su defensa de ambas marcas para salvaguardar no solo el empleo de Seat, sino el de todo el territorio.

Con todo, lanzan un mensaje de tranquilidad: ‘es evidente que más allá de 2030 la fábrica de Martorell (Barcelona) va a seguir funcionando’. La cuestión, añaden, no es si seguirá abierta sino con cuánta plantilla. Para blindar el empleo, vuelven a exigir una segunda plataforma eléctrica para la planta. Y, si VW no quiere invertir en electrificar Seat, plantean colaboraciones con otros fabricantes como Stellantis, Ford o Ebro.

La batalla no es por la supervivencia de Martorell, sino por cuántos empleos quedan si Volkswagen decide que Seat desaparezca en 2030.

Hoja de Ruta: Claves del Viaje

El impacto de la posible desaparición de Seat va mucho más allá de la marca comercial: toca la cadena de proveedores, la formación industrial y el peso político de Cataluña dentro del grupo Volkswagen. La zona cero es Martorell, donde la continuidad de la planta no está en duda, pero el perímetro de empleo permanece abierto y condiciona a la comarca del Baix Llobregat.

El dato que condensa la noticia son los 20.000 millones de euros que los sindicatos atribuyen a Cariad, la división de software, y su contraste con la dificultad del grupo para financiar una segunda plataforma en Martorell. En el pulso entre agentes, UGT y CCOO defienden el mantenimiento de Seat y Cupra; Volkswagen prioriza liquidez, dividendos y ajuste de costes; las administraciones públicas se convierten en el tercer actor al que se pide corresponsabilidad.

La lectura a cinco o diez años es clara. Si Volkswagen no electrifica Seat, la marca quedaría como un activo residual y Martorell dependería aún más de Cupra y de la adjudicación de plataformas del grupo. La opción de colaborar con Stellantis, Ford o Ebro no es cosmética: abre la puerta a fabricar sobre la base de otro fabricante, igual que ya han hecho Ebro con su resurgimiento o Ford con la plataforma de Volkswagen. Pero esa vía exige una decisión industrial que hoy no está tomada.

UGT y CCOO prevén reunirse en breve con representantes de las administraciones públicas. Ese será el termómetro del frente común, y también la señal de si el Gobierno se implica antes de que Volkswagen cierre su plan de marcas para la próxima década.

El gobierno corporativo del Ibex 35 recibe un apoyo medio superior al 90% en las juntas

Los accionistas del Ibex 35 han otorgado un apoyo medio superior al 90% a presidentes ejecutivos y consejeros delegados en las juntas de 2026, según Servimedia. El dato supera el respaldo de anteriores nombramientos y afianza la continuidad de las cúpulas.

En total, 19 presidentes ejecutivos y consejeros delegados se han sometido a votación para su ratificación o incorporación al consejo. El respaldo medio superó el 90% tanto en el bloque de presidentes con funciones ejecutivas como en el de consejeros delegados, un resultado que refuerza la autoridad de los equipos gestores.

Los ejecutivos que superan el umbral del 90%

Entre los presidentes ejecutivos y consejeros delegados que han superado el listón figuran Juan Santamaría (ACS), Luis Maroto (Amadeus), Aditya Mittal y Lakshmi Mittal (ArcelorMittal), Marco Patuano (Cellnex), Pere Viñolas (Colonial), Marc Puig y José Manuel Albesa (Puig), Antonio Huertas (Mapfre), Francisco Reynés (Naturgy) y Marc Murtra (Telefónica), ratificado por la junta general de 2025.

El listado se completa con Arturo Gonzalo Aizpiri (Enagás), Ignacio Madridejos (Ferrovial), Luis Gallego (IAG), Pedro Azagra (Iberdrola), Óscar García Maceiras (Inditex), Josep Maria Recasens (Indra), Ismael Clemente (Merlin Properties) y Arturo Díaz-Tejeiro (Solaria).

También destaca Maurici Lucena, presidente y consejero delegado de Aena, cuya continuidad fue aprobada por una amplia mayoría en la junta.

El 90% de respaldo no solo avala nombres; convierte a las juntas en un plebiscito sobre la estrategia de las cotizadas.

Los presidentes no ejecutivos también superan el 90%

say on pay Ibex 35

El aval no se limita a la primera línea ejecutiva. Los presidentes no ejecutivos registraron un apoyo medio igualmente superior al 90%, según el balance difundido por Servimedia. Entre los que superan individualmente ese umbral figuran Ángel Simón (Indra), Tomás Muniesa (CaixaBank), Óscar Fanjul (Cellnex), William Connelly (Amadeus), Javier Ferrán (IAG), Marta Ortega (Inditex) y Antonio Llardén (Enagás). Las renovaciones de Juan José Brugera (Colonial) y Enrique Díaz-Tejeiro (Solaria) completan la relación.

Las votaciones de de apoyo se produjeron en juntas celebradas a lo largo de 2026 y abarcan sectores muy diversos, desde infraestructuras y telecomunicaciones hasta banca, moda, aviación y energías renovables. La transversalidad del respaldo es, según Servimedia, uno de los aspectos más relevantes del balance.

En paralelo, los informes anuales de remuneraciones de estas cotizadas, sometidos al voto consultivo del accionista —el conocido say on pay—, consolidan el control de los propietarios sobre la retribución de la cúpula. Aunque la fuente no desglosa el voto retributivo, el contexto coincide con una temporada de juntas sin conflictos de gobernanza relevantes.

Qué lectura deja este respaldo para el gobierno corporativo

El resultado de 2026 no es un dato aislado. Servimedia subraya que los apoyos actuales mejoran los registrados en los anteriores nombramientos de los mismos directivos, lo que indica una progresiva alineación entre los accionistas institucionales y los planes de continuidad de las cúpulas. La junta general se consolida así como el termómetro último de la confianza del capital.

Este respaldo amplio tiene una lectura operativa directa: reduce la probabilidad de campañas de disidencia y permite a los equipos directivos ejecutar sus planes estratégicos sin la distorsión de un conflicto de gobernanza. Sectores como la banca, con CaixaBank; la aviación, con IAG; o la moda, con Inditex, han mostrado una sintonía notable entre sus órganos de administración y sus accionistas.

Conviene matizar que el dato medio superior al 90% no implica unanimidad. Las votaciones individuales presentan diferencias, como reconoce la propia información de Servimedia, y un apoyo del 90% aún deja un margen de descontento que puede concentrarse en aspectos concretos de la retribución o en la composición del consejo. El detalle relevante es que ese descontento no ha escalado a posiciones de bloqueo.

En términos de gobernanza comparada, la mejora del respaldo a los equipos directivos del Ibex 35 en 2026 sitúa a las cotizadas españolas en una posición de estabilidad inusual frente a otros mercados europeos, donde los asesores de voto han endurecido su posición sobre reelecciones y paquetes retributivos. La excepción española, si se confirma en próximos ejercicios, puede ser un argumento a favor del capital paciente.

📊 Las Claves para el Inversor

  • Qué vigilar: Las próximas juntas de 2027 y si el apoyo medio del 90% se mantiene o aflora una disidencia organizada.
  • Reacción del valor: La continuidad de la cúpula suele reducir el riesgo de gobernanza, pero no hay una translación directa a la cotización.
  • Precedente sectorial: La mejora frente a anteriores nombramientos sugiere que los accionistas institucionales alinean con la estrategia de las cotizadas.

Volkswagen estudia la venta de Ducati dentro de la reestructuración de su cartera de marcas

Volkswagen AG estudia vender Ducati, el fabricante italiano de motocicletas de alto rendimiento, por un valor que los analistas sitúan en el entorno de 1.250 millones de euros. La operación, aún sin confirmación por hecho relevante, forma parte de la revisión profunda de la cartera que afronta el mayor fabricante de automóviles de Europa.

La posible venta de Ducati y el contexto de revisión

El consejero delegado de Audi, Gernot Döllner, reconoció en una entrevista con Bloomberg News que la marca de Bolonia forma parte de las 600 empresas de las 2.000 que están siendo examinadas dentro del grupo. ‘Forma parte del proceso de evaluación que también hablemos de Ducati, pero aún no se ha decidido nada’, señaló.

La decisión se produce apenas una semana después de que el consejo de supervisión de Volkswagen aprobara un paquete de reestructuración que recorta la cartera de negocios y las participaciones del grupo en aproximadamente un tercio. En junio, el grupo ya acordó desprenderse del 51% de Everllence, su unidad de motores navales, una operación que se espera que genere unos 7.400 millones de euros.

Las cifras de Ducati y el precedente de 2017

Audi adquirió Ducati en 2012 y ya barajó su venta en 2017. Aquel proceso quedó bloqueado por la oposición de los representantes sindicales alemanes. El contexto actual es bien distinto: la crisis de la automoción europea empuja a Volkswagen a priorizar la liquidez y a concentrar el capital en las divisiones con mayor retorno.

Las cuentas de Ducati muestran una empresa rentable aunque de tamaño reducido. El año pasado vendió cerca de 50.000 motocicletas, con unos ingresos de 925 millones de euros y un beneficio operativo de 52 millones de euros. Su margen operativo ronda el 5,6%, lejos de los estándares de rentabilidad que exige el grupo en plena reestructuración.

MagnitudDato
Valoración estimada1.250 millones de euros
Ingresos 2025925 millones de euros
Beneficio operativo 202552 millones de euros
Unidades vendidas anuales≈50.000 motos

Ducati no aporta solo volumen. La firma italiana ha ganado seis campeonatos consecutivos de constructores de MotoGP desde 2020, un activo deportivo que refuerza su atractivo para compradores financieros e industriales. Su perfil premium encaja en la estrategia de fondos de capital riesgo y de fabricantes asiáticos o europeos que buscan una enseña icónica en el segmento de alta cilindrada.

En el mercado de las motocicletas deportivas y de lujo, Ducati compite con BMW Motorrad, Kawasaki, Yamaha y Honda, marcas que podrían ver en la italiana una palanca para ganar cuota premium. La operación, de materializarse, necesitaría los vistos buenos de las autoridades de competencia, especialmente si el comprador es un fabricante de primer nivel que suma capacidad en un mercado ya concentrado.

Volkswagen reestructuración marcas

La venta de Ducati es la pieza visible de un ajuste mucho más profundo, que toca a un tercio de las sociedades del mayor fabricante europeo.

La reestructuración de Volkswagen más allá de la motocicleta

El hipotético traspaso de Ducati no es un movimiento aislado. Döllner también confirmó que Audi estudia alternativas para fabricar vehículos en Estados Unidos, bien mediante la capacidad sobrante de una planta de Volkswagen o bien a través de la nueva instalación de Scout Motors. La decisión final no está tomada, pero marca la dirección de una red industrial que ya está ajustando sus nodos.

En la actualidad, el Audi Q4 e-tron se ensambla en Zwickau, los SUV Q7, Q8 y Q9 salen de Bratislava y la producción del Q3 se reparte entre Györ e Ingolstadt. La planta de Neckarsulm, sin carga garantizada para la próxima década, deberá aplicar primero nuevas medidas de eficiencia. Es el mismo patrón que explica la desinversión en Ducati: menos sociedades, más foco y caja disponible.

El análisis: qué está en juego para el grupo y el sector

La posible venta de Ducati no resolverá por sí sola los problemas de exceso de capacidad ni el debilitamiento de la demanda de vehículos eléctricos en Europa. Sin embargo, la señal es inconfundible: el consejo de supervisión ha dejado de proteger marcas por tradición y está dispuesto a vender activos que no aporten escala al núcleo automovilístico.

En términos comparables, la desinversión de Everllence ya demostró que la dirección puede ejecutar recortes rápidos y cuantiosos. Ducati aportaría una suma menor, en torno a 1.250 millones, pero liberaría recursos y eliminaría una distracción estratégica. El riesgo reside en vender barato en un momento de debilidad del sector: la valoración sugerida por los analistas está muy por debajo del valor simbólico que la marca tiene para Audi y para el mercado italiano.

La comparación con otros fabricantes premium de motocicletas muestra que Ducati compite en un nicho rentable pero limitado. Su valor real dependerá del comprador y de las sinergias que pueda extraer, ya sea ampliando la gama o reduciendo costes de desarrollo. En cualquier caso, la desinversión sería un test de credibilidad para la estrategia de reducción de cartera de Volkswagen.

📊 Las Claves para el Inversor

  • Qué vigilar: La confirmación o no de un mandato formal por parte del grupo Volkswagen, así como la eventual identificación del comprador.
  • Reacción del valor: La cotización de Volkswagen podría descontar una desinversión de hasta 1.250 millones, aunque el impacto en beneficios será limitado.
  • Precedente sectorial: La venta del 51% de Everllence por 7.400 millones muestra que el grupo cierra operaciones con rapidez cuando hay comprador industrial o financiero.

El precio de la luz en España se acerca a los niveles de la crisis de 2022

El precio de la luz en España alcanzó 172 euros por MWh en la primera semana de septiembre, su nivel más alto desde diciembre de 2022. El promedio semanal del mercado mayorista se situó en 144,51 euros por MWh, un 36% más que la semana anterior, según los datos de AleaSoft Energy Forecasting.

El pool ibérico regresa a territorio de finales de 2022

Portugal cerró la semana en 144,71 euros por MWh, prácticamente el mismo promedio que el mercado español. La escalada fue idéntica en términos relativos: un 36% en ambos mercados, el mayor incremento semanal de todos los grandes mercados europeos. El 4 de septiembre, España marcó 169,50 euros por MWh y Portugal 170,36 euros; el 7 de septiembre los dos alcanzaron 172,07 euros por MWh.

Los precios diarios se mantuvieron por encima de 100 euros por MWh durante casi toda la semana, con un mínimo peninsular de 106,51 euros el 31 de agosto. La referencia anterior a esta escalada se sitúa en el 6 de diciembre de 2022: desde ese día no se veían precios diarios tan altos en el mercado ibérico.

Italia fue más allá. El promedio semanal italiano llegó a 202,89 euros por MWh, el más alto de Europa, y su precio diario subió hasta 218,93 euros por MWh el 7 de septiembre, el mayor desde el 31 de diciembre de 2022. En contraste, el mercado nórdico cerró en 86,05 euros por MWh, una brecha que refleja dos Europas energéticas cada vez más separadas.

El desplome de la eólica explica buena parte del salto. En España la producción eólica cayó un 40% y en Portugal un 55% respecto a la semana anterior. Al mismo tiempo, la solar creció un 13% en España y batió el récord de un día de septiembre con 267 GWh el 3 de septiembre; Alemania alcanzó 389 GWh el 6 de septiembre. Pero sin viento, la fotovoltaica no pudo sujetar los precios.

No hizo falta un corte de gas para encender la mecha: bastó una semana de viento flojo y demanda alta.

La demanda eléctrica añadió presión. España registró un aumento del 11%, el mayor entre los principales mercados, seguida de Italia con un 9,3% y Portugal con un 7,2%. La recuperación de la actividad tras agosto y una ola de calor que superó los 43 grados en Andalucía empujaron el consumo en la península.

El gas TTF alcanzó su nivel más alto desde enero de 2023 y convirtió la calma del viento en un problema de precios.

Gas, viento y demanda: la tormenta perfecta

precio electricidad récord

El TTF fue el amplificador de la semana. El contrato front-month del gas europeo cerró el 2 de septiembre en 73,63 euros por MWh, el precio más alto desde el 10 de enero de 2023. El viernes 4, el cierre bajó ligeramente hasta 71,95 euros por MWh, un 7,4% más que el cierre del viernes anterior.

La tensión en el estrecho de Ormuz explica el repunte del gas licuado. El menor flujo de GNL procedente de Catar y Emiratos Árabes Unidos coincidió con una mayor demanda europea de gas, una combinación que elevó el coste de generación de los ciclos combinados en pleno episodio de calor ibérico.

El petróleo siguió la misma estela. Los futuros Brent para entrega más próxima alcanzaron 96,28 dólares por barril el 4 de septiembre, el nivel más alto desde el 25 de julio. Los derechos de emisión de CO2 para diciembre de 2026 cerraron la semana en 84,18 euros por tonelada.

Las previsiones para la semana del 7 de septiembre aportan un alivio parcial. AleaSoft espera descensos de precio en España y Portugal por la recuperación de la producción eólica en la península. En Alemania, Francia e Italia, sin embargo, la menor eólica prevista empujará los precios al alza. La tregua ibérica, si llega, dependerá del viento.

Qué separa a este repunte de la crisis de 2022

El dato de 172 euros por MWh asusta, pero conviene dimensionarlo. En agosto de 2022 el TTF llegó a superar con holgura los 300 euros por MWh, y los precios diarios del pool español coquetearon con registros muy superiores a los actuales. El máximo del 7 de septiembre remite a la parte final de aquel año, cuando la excepción ibérica ya había moderado la factura, no a la fase más aguda de la crisis.

Además, el origen del repunte es distinto. En 2022 el sistema temía un corte estructural del gas ruso y una escasez prolongada de combustible. Ahora el problema es una combinación de viento flojo, calor y un gas más caro por la nueva geopolítica del GNL. El pool no perdona la calma del viento, pero el sistema no parte de la misma fragilidad.

El riesgo más relevante no es que se repita 2022, sino que el mercado europeo acepte precios del gas por encima de 70 euros como normalidad. Mientras Ormuz siga bajo tensión, el suelo de generación con ciclos combinados será elevado. Eso mantiene al mercado ibérico sensible a cualquier semana de viento escaso.

La próxima referencia es el webinar de AleaSoft del 17 de septiembre, centrado en los mercados europeos y el almacenamiento. Servirá para comprobar si la corrección prevista se consolida o si la prima de riesgo geopolítico se ha instalado en los futuros del gas. En el mercado eléctrico, septiembre empieza con una lección: la dependencia del viento tiene un precio, y la geopolítica lo vuelve a marcar.

Repsol valida con P2H2 un electrolizador AEM que abarata hasta un 16% el hidrógeno renovable

0

Repsol y Power to Hydrogen (P2H2) han validado un electrolizador AEM que abarata el hidrógeno renovable un 16 %. La prueba, ejecutada en el hub de innovación All4Zero de Repsol, superó 1.250 horas de ensayos paramétricos y de durabilidad. Los resultados sobre eficiencia, flexibilidad y degradación quedaron por encima de los objetivos marcados.

El ensayo utilizó un stack comercial corto de cinco celdas de P2H2 y reprodujo condiciones reales de operación renovable. Los ciclos de carga oscilaron entre el 40 % y el 100 %, con presiones de entre 2 y 30 bar. No fue una prueba de laboratorio al uso: incluyó arranques, variaciones bruscas y un corte de suministro no planificado.

Más de 1.250 horas para validar un electrolizador de escala comercial

La degradación irreversible fue de solo 2 mV por cada 1.000 horas, lo que proyecta una vida útil por encima de las 50.000 horas. La pureza del hidrógeno alcanzó el 99,9 % a 30 bar y se mantuvo estable en todo el rango de presión. Según los datos de Power to Hydrogen, ese comportamiento supera entre cinco y diez veces los estándares habituales de la electrólisis AEM.

El sistema también respondió con rapidez a los cambios de carga y toleró apagones no programados. Uno de los episodios más valorados fue un corte de energía en la propia instalación, tras el cual el electrolizador reanudó las pruebas sin consecuencias.
Paul Matter, fundador y consejero delegado de Power to Hydrogen, sostiene que la prueba demuestra un rendimiento similar al PEM con una estructura de costes más baja. ‘Se trata de hardware de escala comercial, sometido a estrés en las condiciones que importan a los compradores industriales’, afirma.

El dato que puede mover la decisión industrial no es la eficiencia, es el coste: 3,86 euros por kilo con una degradación mínima.

La proyección de coste nivelado se sitúa en 3,86 euros por kilo, según el marco H2A-Lite del Departamento de Energía de Estados Unidos. Eso supone un recorte del 16 % frente a los electrolizadores convencionales. En escenarios de PPAs renovables optimizados, el valor baja hasta 2,82 euros por kilo, cerca del umbral que activa la demanda industrial.

La validación de Repsol convierte al hidrógeno renovable en una opción más barata sin heredar los cuellos de botella del iridio y los PFAS.

Un coste de 3,86 euros por kilo, un 16 % más barato

electrolizador AEM hidrógeno

Berta Moreno, científica sénior de Repsol, vincula los resultados con la descarbonización de operaciones industriales a gran escala. La tecnología AEM evita el iridio y las sustancias PFAS, dos dependencias regulatorias y de coste que pesan sobre la alternativa PEM. La baja intensidad de capital y la respuesta dinámica resultan atractivas para una utility que busca flexibilidad operativa.

El siguiente paso que exploran ambas compañías es una demostración a mayor escala, en el rango de 500 kW a 1 MW. Power to Hydrogen ya despliega sistemas de este tamaño en el puerto de Amberes-Brujas y con SINTEF en Noruega. Ese salto respaldaría el objetivo de Repsol de contar con entre 600 y 800 MW de capacidad de hidrógeno renovable en 2030.

El ensayo se produce en un momento en el que España revisa su apuesta por el hidrógeno ante la presión de los costes. El Plan Nacional Integrado de Energía y Clima sitúa la meta de 12 GW de electrolizadores para 2030. La gran incógnita no es la capacidad, sino lograr un precio de venta competitivo. Los 3,86 euros por kilo estimados por P2H2 suponen una reducción relevante, aunque los grandes consumidores industriales suelen manejar referencias más bajas para sustituir gas natural en procesos térmicos.

La lectura estratégica: por qué la vía AEM importa para Repsol

La validación de la electrólisis AEM encaja con un mercado europeo que busca reducir el coste del hidrógeno sin depender de materiales críticos. La vía AEM combina menor coste de materiales, menor exposición al iridio, y una huella regulatoria más ligera. La mejora de precio anunciada —del 16 % sobre los electrolizadores convencionales— no es una cifra menor. En proyectos industriales, esa brecha puede decidir la viabilidad de una inversión.

Conviene medir el alcance del ensayo. Se ha probado un stack corto de cinco celdas durante 1.250 horas, una duración relevante pero alejada aún de las decenas de miles de horas que exigirá un activo industrial maduro. La proyección de vida útil superior a 50.000 horas es una estimación técnica, no un resultado medido hasta el final. El salto a 1 MW servirá precisamente para comprobar si las ventajas de coste y durabilidad se mantienen en un sistema completo, con balance de planta y compresores integrados.

La contradicción de fondo sigue abierta: el hidrógeno renovable necesita clientes industriales que cierren contratos a largo plazo, y esos clientes no firmarán hasta ver costes estabilizados por debajo de ciertos umbrales. Con 2,82 euros por kilo en escenarios optimizados, la propuesta de Repsol y P2H2 se acerca a ese punto. El reto no es solo tecnológico, sino de financiación y de política energética.

La estimación de 2,82 euros por kilo depende de PPAs híbridos y de una operación optimizada que no siempre estará disponible en los primeros proyectos. El marco H2A-Lite es una herramienta de análisis temprano; no sustituye los datos reales de una planta operando a escala de megavatios. La prudencia de Repsol al plantear un demostrador de 500 kW a 1 MW reconoce la distancia entre validación tecnológica y economía de proyecto.

El siguiente hito tendrá más peso que cualquier anuncio de laboratorio: la operación continuada de un electrolizador AEM de mayor escala. Si ese demostrador confirma la curva de degradación observada, la vía aniónica dejará de ser una promesa y pasará a disputar cuota al PEM en la estrategia de descarbonización de Repsol.

Pontegadea, el brazo inversor de Amancio Ortega, vende su 13,7% de REN al Estado portugués por 380 millones

Pontegadea, el brazo inversor de Amancio Ortega, ha cerrado la venta de su participación del 13,7% en REN al Estado portugués por 380 millones de euros. La operación devuelve el capital público al operador del sistema eléctrico luso tras más de una década de ausencia.

Los términos de la desinversión: 380 millones por el 13,7% de REN

La contraparte es Parpública, el holding público portugués encargado de administrar las participaciones empresariales del Estado. Según el comunicado remitido por Pontegadea al consejo de administración de REN, la transacción supone el traspaso de 91,7 millones de acciones a manos estatales.

Ninguna de las partes ha desvelado los términos económicos oficiales del acuerdo. La cifra de 380 millones de euros procede de la valoración adelantada por el diario Jornal Económico y confirmada por Europa Press, y equivale a unos 4,14 euros por acción, según los cálculos sobre el número de títulos vendidos.

La desinversión se produce algo más de cinco años después de que Pontegadea Inversiones aterrizara en el capital de REN. En 2021, el vehículo inversor de Ortega compró un 12% de la compañía a Mazoon, sociedad participada por Omán Oil, y se convirtió en el segundo accionista del operador luso.

El pasado mes de enero, Pontegadea elevó su peso en REN hasta el 13,7% con la compra de un 1,7% adicional por unos 38,5 millones de euros. Ahora, meses después, deshace toda su posición y cierra su ciclo inversor en la compañía lusa.

Con la salida de Pontegadea, el accionariado de REN queda encabezado por State Grid Corporation of China, con el 25,0% del capital, y por Lazard, que mantiene en torno al 7%. El Estado portugués se situará como segundo accionista, en una posición que no ocupaba desde hace al menos diez años.

Pontegadea rota su cartera con paciencia patrimonial y refuerza la liquidez en plena consolidación del sector energético luso.

Cómo queda el accionariado de REN tras la operación

La vuelta del capital público al operador del sistema eléctrico luso se articula a través de Parpública – Participações Públicas (SGPS), la sociedad estatal que agrupa las participaciones del Estado portugués en empresas estratégicas.

REN es el gestor de la red de transporte de electricidad y gas de Portugal, una infraestructura crítica vigilada por la ERSE, el regulador energético luso. La entrada del Estado refuerza el control público sobre un activo sensible desde el punto de vista regulatorio y de seguridad de suministro.

Pontegadea desinversión REN

La tabla siguiente resume el movimiento accionarial antes y después de la operación.

AccionistaAntes de la ventaDespués de la ventaVariación
Pontegadea13,7%0%-13,7 puntos
Estado portugués (Parpública)0%13,7%+91,7 millones de acciones
State Grid Corporation of China25,0%25,0%Sin cambios
Lazard7%7%Sin cambios

Esta transacción confirma la capacidad de Pontegadea para ejecutar desinversiones de tamaño relevante sin alterar su estrategia general. El vehículo inversor mantiene una cartera diversificada en inmuebles e infraestructuras y una elevada capacidad de generación de liquidez.

Pontegadea no sale del sector energético: Redeia y Enagás como anclas

La salida de REN no implica el abandono del negocio energético. Pontegadea mantiene participaciones en Redeia, el gestor de la red eléctrica española, y en Enagás, el operador gasista nacional. Ambas compañías cotizan en el Ibex 35 y comparten perfil regulatorio con REN.

El movimiento parece responder a la rotación natural de una cartera con horizonte de largo plazo. En un contexto de tipos de interés todavía elevados en Europa, la venta aporta liquidez y reduce exposición periférica, mientras que las posiciones en España se consolidan como ancla del negocio regulado.

Más allá del dato puntual, la operación deja una lectura clara para el sector. Los activos de redes y transporte eléctrico siguen concitando el interés de capital público y de fondos de infraestructuras por su perfil de retorno estable y su carácter estratégico.

La compra del Estado portugués rompe una década de ausencia pública en el accionariado de REN y conecta con la revalorización de los gestores de redes en Europa. State Grid y Lazard llevan años controlando el resto del capital con una estabilidad que confirma el atractivo de este tipo de activos regulados.

La venta de REN se caracteriza por su discreción y por el encaje directo con los intereses del comprador. El mercado de infraestructuras energéticas europeo sigue activo, y este tipo de traspasos marca referencias de valoración para activos comparables en la Península.

📊 Las Claves para el Inversor

  • Qué vigilar: La comunicación oficial de Parpública y el encaje regulatorio de la toma de control público en REN, así como los próximos movimientos de cartera de Pontegadea.
  • Reacción del valor: La operación no cotiza en el Ibex, pero la valoración de 380 millones implícita en el traspaso del 13,7% es una referencia para el sector de redes europeas.
  • Precedente sectorial: La presencia de State Grid y Lazard demuestra el atractivo de los gestores de red europeos para capital financiero e industrial, un patrón que se repite en Redeia y Enagás.

Subida del salario mínimo en 2027: CCOO pide superar el 5% y anuncia una propuesta ambiciosa

CCOO quiere que la subida del salario mínimo en 2027 supere el 5%. Unai Sordo, secretario general del sindicato, defendió este lunes en el Ateneo de Madrid una revalorización “ambiciosa” y “ofensiva” para recuperar el poder adquisitivo perdido. Con el actual salario mínimo interprofesional en 1.221 euros brutos al mes, la inflación del 4,3% en agosto ha erosionado los salarios más bajos. La propuesta concreta se presentará junto a UGT en las próximas semanas, antes de que arranque la negociación con el Ministerio de Trabajo este otoño.

Por qué CCOO pide una subida del SMI por encima del 5% para 2027

El actual salario mínimo interprofesional se sitúa en 1.221 euros brutos al mes, una cifra que pierde poder adquisitivo con una inflación del 4,3% registrada en agosto. Sordo estima que el alza media de los salarios puede rondar el 5% en 2026. Por eso, la petición sindical quiere ir más allá: superar ese umbral y garantizar que la subida no sea simbólica. La cifra concreta, ha señalado, debería superar el 5%, un punto de partida para una negociación que se prevé tensa.

La estrategia de CCOO busca un doble objetivo: compensar la pérdida de poder de compra y presionar al Gobierno para que cumpla su compromiso con la reforma de la compensación de pluses salariales. El sindicato insiste en que sin esa reforma no habrá firma. La posición conjunta con UGT debería cerrarse antes de finales de septiembre para iniciar la mesa con la cartera de Yolanda Díaz.

Un SMI por debajo del 5% de subida consolidaría la pérdida de poder adquisitivo de los trabajadores con los salarios más bajos en plena escalada de precios.

La reforma de los pluses salariales: la condición que puede frenar el acuerdo

La reivindicación de CCOO no se limita a la cifra. El sindicato exige que el Gobierno apruebe antes la reforma que impide a las empresas absorber la subida del SMI restándola de complementos como antigüedad, nocturnidad o incentivos. El Ministerio de Trabajo elevó en febrero un borrador del decreto a audiencia pública, pero la norma aún no ha pasado por el Consejo de Ministros. La tramitación podría demorarse varios meses, a la espera de todos los informes preceptivos y del dictamen del Consejo de Estado.

Ese retraso es determinante. La duda es si la reforma llegará a tiempo de aprobarse en paralelo a la subida del SMI, prevista para finales de 2026 o comienzos de 2027. Si no se desbloquea, CCOO mantiene su aviso: sin compensación de pluses no habrá acuerdo. Y ese escenario dejaría a los trabajadores con complementos expuestos a que la subida sea neutralizada por la empresa.

Análisis: una propuesta ambiciosa con dos lecturas para los trabajadores

La propuesta de CCOO es coherente con los datos. Con el IPC en el 4,3% y el SMI congelado en 1.221 euros, una subida por debajo del 5% apenas cubriría el aumento de precios. En mi lectura, el sindicato no solo pide subir el salario mínimo: exige que la subida llegue íntegra al bolsillo de los trabajadores. De hecho, la reforma de los pluses es el punto más importante de la negociación, porque afecta a cientos de miles de empleados con convenios que incluyen complementos.

La rotación laboral en hostelería, comercio y logística es alta, y el SMI actúa como referencia para muchas tablas salariales. Una subida efectiva del 5% arrastraría al alza los salarios más bajos de esos sectores, reduciendo la brecha con el salario medio. Sin embargo, la incertidumbre sobre la tramitación de la reforma introduce un riesgo: si el Consejo de Ministros no aprueba el decreto, la patronal podría presionar para retrasar la subida. Para CCOO, esa opción, no es aceptable.

El calendario lo marca la negociación de otoño. El resultado condicionará la evolución del SMI en 2027 y marcará la pauta para miles de convenios. Los trabajadores que perciben el salario mínimo deben estar atentos a dos fechas: la presentación de la propuesta conjunta con UGT y la posible aprobación de la reforma de pluses en el Consejo de Ministros.

📝 Cómo enviar el currículum

Aunque no se trata de una oferta de empleo abierta, los trabajadores que cobran el SMI o buscan empleo en los sectores afectados pueden preparar su candidatura con estos pasos.

  1. Paso 1: Revisa tu nómina y comprueba si tu salario base se ajusta al SMI vigente de 1.221 euros brutos al mes.
  2. Paso 2: Actualiza tu currículum con tus expectativas salariales alineadas a una posible subida del 5% en 2027.
  3. Paso 3: Consulta el borrador del decreto de compensación de pluses en la web del Ministerio de Trabajo y Economía Social para conocer tus derechos.
  4. Paso 4: Si tu empresa compensa pluses, redacta una reclamación salarial por escrito a Recursos Humanos explicando la reforma pendiente.
  5. Paso 5: Sigue la negociación del SMI 2027 a través de los canales de CCOO y UGT para anticipar los cambios salariales.

Plazo de inscripción: No hay plazo de inscripción; la negociación se abrirá en otoño de 2026. Requisito mínimo: Ser trabajador por cuenta ajena o demandante de empleo interesado en posiciones con salario mínimo.

OHLA pide a sus bonistas una dispensa de impago por su deuda de 26 millones en Catar

Una condena de 26 millones de euros en Catar ha forzado a OHLA a negociar una dispensa. La constructora española quiere evitar que esa sentencia se convierta en un disparador de vencimientos de su deuda. La petición va dirigida a bancos y bonistas, según confirman varias fuentes del mercado. La deuda de OHLA con bonistas es, precisamente, la que más presión concentra en este pulso.

El detonante: una sentencia de 26 millones en Catar

El movimiento busca congelar las consecuencias del incumplimiento técnico de las condiciones de financiación. En plata, la empresa pide a sus acreedores que no ejecuten ninguna cláusula de vencimiento anticipado mientras trata de encajar el nuevo pasivo. No es un impago de caja. Es una quiebra de ratios comprometidos que, sin remedio, abre la puerta a la aceleración de la deuda.

La condena de Catar, que asciende a 26 millones de euros, actúa como detonante. OHLA arrastra desde hace años un contencioso en el país vinculado a proyectos de construcción. La resolución en contra reduce la capacidad de la compañía para cumplir con los indicadores de deuda pactados. La empresa no ha detallado públicamente los términos de la dispensa solicitada ni el umbral de adhesión que necesita.

Catar no es un territorio nuevo para OHLA. La constructora ha mantenido proyectos en la región durante años y así consta en su web corporativa. Grandes infraestructuras, plazos ajustados y contratos vinculados a entidades locales dejan una cartera de litigios que todavía pesa. OHLA, como otros grupos españoles, pagó entrada. Ahora le toca asumir la salida. La diferencia es que no todas las empresas cuentan con el mismo colchón financiero para hacerlo.

La exposición en Catar no es exclusiva de OHLA. Otras constructoras españolas arrastran o arrastraron pleitos similares en el Golfo. La diferencia está en la estructura financiera. Una compañía con poco margen de error convierte cualquier litigio en un problema de covenants. Eso es lo que ha ocurrido y explica que una sentencia de 26 millones esté encima de la mesa de los bonistas.

Qué pide OHLA a bancos y bonistas

Según Expansión, la constructora negocia con bancos y bonistas una dispensa por incumplimiento. El objetivo es evitar la aceleración de vencimientos que recogen los contratos de financiación. Para lograr cualquier dispensa, OHLA necesita el respaldo de una mayoría suficiente de acreedores. En emisiones de bonos suele bastar con una mayoría cualificada, pero depende de los términos de cada folleto. Ese es el nudo de la negociación.

Lo que OHLA pide no es una quita: es tiempo para evitar que la sentencia de Catar acelere los vencimientos.

El precedente no es menor. Una dispensa de esta naturaleza no implica quita, sino tiempo. Los bonistas que la acepten renuncian temporalmente a cobrar de forma anticipada, a cambio de mantener viva a la empresa y evitar una liquidación desordenada. Ese cálculo suele ser favorable para todos cuando el valor de la firma en funcionamiento supera al valor de liquidación. OHLA lo sabe, y sus acreedores también.

Sin embargo, la contrapartida no es gratis. Los acreedores que firman dispensas suelen exigir compensaciones: comisiones, mayores tipos de interés, garantías adicionales, o endurecimiento de las condiciones futuras. OHLA tendrá que aceptar alguna de esas exigencias. La alternativa, ejecutar los vencimientos, sería mucho más dura para todas las partes. Nadie quiere forzar la máquina si el activo puede sobrevivir.
Por qué importa más el covenant que la condena

Los bonistas no actúan como un bloque homogéneo. Fondos de deuda con distinta base de coste pueden preferir ejecutar garantías antes que otorgar una dispensa. En cambio, los inversores de largo plazo suelen apostar por la continuidad. La negociación de OHLA tendrá que medir esos incentivos internos. Un voto en contra de una minoría puede bloquear la dispensa si el contrato exige mayorías cualificadas o permite los llamados exit consents.

La situación de OHLA recuerda que el riesgo jurídico internacional no se queda en los titulares. Una disputa en un mercado lejano acaba impactando en los contratos de financiación firmados en Madrid o en los bonos colocados en Luxemburgo. Las constructoras españolas llevan años incrementando su exposición a proyectos internacionales. La diversificación da rentabilidad, pero también importa el riesgo de sentencias adversas. Y en este caso, el riesgo se transforma en una cláusula financiera.
El análisis de fondo va más allá de los 26 millones. La cifra, de hecho, no parece inasumible para una compañía con facturación internacional. Lo relevante es que un pasivo de ese tamaño puede activar los covenants. Y en las renegociaciones de deuda, la activación de un covenant tiene más que ver con la confianza que con la aritmética. Un banco no ejecuta a su cliente por aritmética: ejecuta cuando cree que el valor del negocio se esfuma.
La pregunta abierta es si esta dispensa saldrá adelante y en qué condiciones. Las próximas semanas serán decisivas para cerrar los términos. Si los acreedores exigen garantías duras, la posición de OHLA seguirá debilitándose. Si la concesión es blanda, será una señal de que bancos y bonistas aún confían en la capacidad de la constructora para digerir el contencioso. En ese punto, la empresa podrá volver a centrarse en la operativa. Hasta entonces, la deuda seguirá mandando.

Para OHLA, la dispensa permitiría amortiguar el impacto inmediato y evitar un default técnico. El mercado, no obstante, leerá la medida como una señal de fragilidad. Lo que está en juego no es solo una condena de 26 millones. Es la credibilidad financiera necesaria para volver a financiar obras internacionales. Esa credibilidad se mide en los próximos meses, no en sentencias.

La constructora tiene, al menos, una ventaja: el momento. Pedir una dispensa antes de que exista un impago efectivo le permite negociar sin la urgencia de una mora ya declarada. A partir de ahí, todo dependerá de la paciencia de sus acreedores. Y el mercado ya sabe que la paciencia, en deuda, se cotiza.

El precio de los carburantes marca un récord en Europa y las protestas estallan en Portugal

El precio de los carburantes ha marcado hoy un récord en Europa. Portugal ha amanecido con nuevas subidas del diésel y la gasolina, y las protestas de conductores han estallado en dos puntos del país. Me detengo en los datos: el diésel ha alcanzado un máximo histórico y la gasolina registra el nivel más alto desde la crisis energética de 2022.

La protesta ha tenido dos formatos. Por la mañana, decenas de conductores hicieron sonar el claxon en el puente 25 de Abril, que une Lisboa con Almada. En paralelo, una marcha lenta avanzó hacia la refinería de Galp en Sines, convocada por WhatsApp y redes sociales. Según la agencia Lusa, los participantes portaban pancartas como “Basta de subidas de carburantes” y “las familias no pueden más”. La Guardia Nacional Republicana calcula entre 60 y 100 vehículos.

El desglose de un récord: gasolina y diésel en máximos

Según las proyecciones del Automóvel Club de Portugal (ACP), el diésel subió 15 céntimos, hasta 2,169 euros por litro, y la gasolina 12 céntimos, hasta 2,142 euros. Son precios antes de aplicar la reducción del Impuesto sobre los Productos Petrolíferos (ISP) aprobada por el Gobierno: con esa rebaja, los incrementos efectivos quedaron en 12 y 9 céntimos, respectivamente.

La radiografía europea confirma la presión generalizada:

  • Alemania: la gasolina supera el récord de 2,203 euros por litro fijado en marzo de 2022.
  • Portugal: ocupa el puesto 19 de 21 países en gasolina más cara; solo Francia y Dinamarca tienen precios superiores. En diésel, mejora hasta el 17.
  • UE-27: el informe semanal de precios de petróleo sitúa a Portugal en el puesto 20 en gasolina con impuestos. Dinamarca es la más cara y Malta, la más barata.

Al cierre del día, la ministra de Medio Ambiente y Energía, Maria da Graça Carvalho, defendió que la subida está en línea con el resto de Europa. Mencionó a Francia como referencia y a España como excepción. La ministra enumeró las medidas de apoyo, entre ellas la reducción del ISP, la ampliación del programa de bombonas de gas solidarias y ayudas al sector agrícola. Fue más lejos al responder a la oposición:

“El Gobierno no está sacando provecho de esta crisis de los combustibles.” — Maria da Graça Carvalho, ministra de Medio Ambiente y Energía de Portugal, rueda de prensa, 7 de septiembre de 2026

Carvalho recordó que la Autoridad Reguladora de los Servicios Energéticos (ERSE) publicó a mediados de agosto un estudio sin evidencia de abuso por parte de los operadores. El informe descartó además el fenómeno conocido como rockets and feathers, es decir, el patrón por el cual los precios suben con rapidez y bajan con lentitud. La ERSE atribuyó la diferencia con España a la fiscalidad, aunque subrayó que la carga tributaria portuguesa se mantiene estable, en línea con la mayoría de la UE y de la eurozona.

El contexto energético y el riesgo que no resuelven los datos

gasolina diésel máximo Europa

El repunte de los carburantes no se explica solo por un evento local. Europa arrastra desde hace meses la disrupción de rutas comerciales por el conflicto en Oriente Medio y, en concreto, por el bloqueo del Estrecho de Ormuz, un cuello de botella crítico para el crudo. Los expertos consultados por Euronews añaden otro factor estructural: la capacidad de refinado limitada, que afecta sobre todo al diésel y se nota incluso cuando el crudo está disponible.

Lo que veo aquí es un choque de oferta que golpea la parte más sensible del presupuesto de los hogares. La subida del diésel no es trivial: en una economía industrializada, se filtra con rapidez a los costes de transporte, a los alimentos y a los bienes industriales. La contradicción es que los reguladores no encuentran abuso y la mayoría de gobiernos no quiere compensar permanentemente el alza; la carta a Irlanda que menciona AFP es la señal más clara de que el impuesto extraordinario sobre las petroleras ha dejado de ser una hipótesis.

En mi lectura, la reunión de ministros de Finanzas de los días 18 y 19 de septiembre en Irlanda será el primer test. Si de ella sale un mandato para explorar un gravamen europeo, los mercados energéticos podrían empezar a descontar un cambio de régimen fiscal. Si se queda en debate, la pelota volverá al BCE, que tendrá que decidir si el repunte energético es transitorio o si contamina las expectativas de inflación.

🌍 El impacto en España y Europa

El impacto directo en España es doble. Por un lado, el encarecimiento del gasóleo eleva los costes de la logística y del transporte de mercancías, un canal que acaba pesando sobre el IPC general y sobre el poder adquisitivo. Por otro, refuerza la cautela del BCE: con los carburantes al alza, la inflación de la eurozona puede tardar más en consolidarse en el 2%. Eso presiona al Euríbor a 12 meses y, con él, a las hipotecas variables de miles de familias españolas.

  • Euríbor e hipotecas: si el BCE retrasa o modera los recortes de tipos por el repunte energético, el alivio en las cuotas hipotecarias previsto para 2026 puede ser menor de lo esperado.
  • Inflación europea: los carburantes son un componente pequeño del IPC, pero muy visible; su subida puede elevar las expectativas de inflación, justo lo que el BCE quiere evitar.
  • Tejido empresarial: el transporte por carretera, la agricultura y las industrias intensivas en diésel son las primeras en absorber el alza antes de trasladarla a los precios finales.
  • BCE: la energía figura en su cuadro de riesgos como un factor que puede retrasar la normalización de los tipos; estos nuevos máximos añaden argumentos a esa posición.

Artículo14 ficha a Javier Chicote, periodista de ABC, para reforzar su área de investigación

Artículo14 ha incorporado a Javier Chicote, periodista de investigación procedente de ABC, para reforzar su área de investigación. El fichaje se hizo efectivo el pasado 7 de septiembre en el equipo dirigido por Pilar Gómez.

El refuerzo del área de investigación

La incorporación de Chicote amplía la capacidad del medio para desarrollar información propia e investigaciones de largo recorrido. Se trata de un ámbito en el que el periodista ha trabajado durante más de dos décadas y en el que la cabecera busca consolidar su producción exclusiva.

Nacido en Logroño en 1979, Chicote es doctor en Periodismo por la Universidad Complutense de Madrid. Ha desarrollado su carrera en redacciones de referencia del panorama nacional y llega a Artículo14 después de una larga etapa en ABC, donde permaneció más de una década y llegó a ser responsable de Investigación.

Una trayectoria consolidada en el periodismo de investigación

La trayectoria de Javier Chicote incluye los siguientes hitos:

  • Etapa en ABC: Más de una década en el diario del grupo Vocento, con responsabilidad en el área de Investigación.
  • Medios anteriores: Antena 3, Interviú, Público, El Confidencial y El Mundo.
  • Reconocimiento: Premio APM al Mejor Periodista del Año 2018, concedido por la Asociación de la Prensa de Madrid.
  • Otros ámbitos: Actividad docente universitaria, colaboración como analista televisivo y fundador de la Asociación de Periodistas de Investigación.

El periodista ha publicado investigaciones relacionadas con casos de corrupción y asuntos políticos y económicos, entre ellos Gürtel, Púnica, Nueva Rumasa, Manos Limpias y Ausbanc o la Fundación Messi. También ha trabajado sobre José Luis Ábalos y sobre el denominado caso Montoro, según recoge Artículo14 en el anuncio de su incorporación.

En 2018, la Asociación de la Prensa de Madrid reconoció una trayectoria ligada al periodismo de investigación y a la publicación de informaciones en los ámbitos político, económico y deportivo. Esa distinción ha situado a Chicote como uno de los nombres con más recorrido en la especialidad dentro de la prensa española.

La incorporación refuerza la apuesta de Artículo14 por la información exclusiva y las investigaciones de largo recorrido.

Además de su trabajo en redacciones, Chicote es autor de varios libros. Entre ellos figura El jefe de los espías, publicado junto a Juan Fernández-Miranda en 2021 a partir del archivo personal de Emilio Alonso Manglano, antiguo director del CESID. En 2026 ha publicado la novela Demonios bajo la cama.

El fichaje llega en un momento en el que varias cabeceras digitales españolas han fortalecido sus equipos de investigación para diferenciarse de la oferta generalista. En los últimos ejercicios, medios como El Confidencial han convertido la investigación en parte central de su propuesta editorial, mientras que Vocento y Unidad Editorial mantienen redacciones especializadas.

Artículo14 Javier Chicote

El encaje del fichaje en la estrategia de Artículo14

La llegada de Chicote se enmarca dentro de de la estrategia de Artículo14 para aumentar el peso de la producción informativa propia. La directora del periódico, Pilar Gómez, ha señalado que el fichaje busca consolidar la apuesta de la cabecera por la información exclusiva y reforzar específicamente sus contenidos de investigación.

El movimiento se produce en un contexto en el que los medios digitales españoles compiten por fortalecer sus equipos de investigación frente a las redacciones tradicionales. La incorporación de un periodista con más de veinte años de experiencia y reconocimiento sectorial permite a Artículo14 ampliar una división que, según el propio medio, quiere convertirse en una de sus principales palancas de crecimiento editorial.

La apuesta por el periodismo de investigación suele exigir un recorrido más largo que la información diaria, tanto en recursos como en fidelización de audiencias. Con este perfil, Artículo14 busca ensanchar una línea de trabajo que refuerce su posicionamiento como cabecera centrada en la información propia.

Más allá del refuerzo individual, el fichaje subraya la voluntad de la cabecera de competir por la información diferencial en un mercado saturado. La trayectoria de Chicote en grupos como Vocento o Unidad Editorial, así como su capacidad para desarrollar investigaciones de largo alcance, le otorgan un perfil alineado con los objetivos declarados por la dirección.

A diferencia de las contrataciones centradas en la gestión diaria, el fichaje de Chicote responde a la necesidad de impulsar investigaciones de medio plazo. La experiencia acumulada en medios que han atravesado distintos modelos de negocio le permite participar tanto en la producción de contenidos como en la orientación de una sección que requiere continuidad y acceso a fuentes propias.

📡 El Radar del Sector

  • El vacío que llena: Artículo14 suma un perfil con experiencia en investigaciones de largo recorrido para reforzar su producción propia.
  • El reto por delante: Convertir esa capacidad en exclusivas que consoliden la posición de la cabecera frente a los medios tradicionales y nativos.
  • El tablero competitivo: El fichaje sitúa a Artículo14 en la pugna por el talento del periodismo de investigación con grupos como Vocento o Unidad Editorial.

BepiColombo separa su módulo de transferencia y encara la órbita de Mercurio

BepiColombo ha dejado atrás su módulo de transferencia y encara la llegada a Mercurio. La Agencia Espacial Europea confirmó la maniobra desde el centro de operaciones de Darmstadt.

A las 15:49 CEST del 3 de septiembre, los controladores del ESOC recibieron la señal que esperaban: el Mercury Transfer Module (MTM) se había separado con éxito del conjunto de la nave. La página oficial de la ESA describe el hito como el primer paso de la esperada llegada al planeta.

La sonda europeo-japonesa no ha viajado en línea recta. Durante la travesía ha encadenado sobrevuelos de la Tierra, Venus y el propio Mercurio para frenar mediante asistencia gravitatoria. Cada pasada ajustó la trayectoria sin consumir el combustible de una propulsión gigante.

Mercurio es un destino exigente. Está a una distancia media de 58 millones de kilómetros del Sol, frente a los 150 millones de la Tierra. Esa cercanía convierte la aproximación en un problema de frenado, calor y resistencia térmica.

La separación del MTM no es un desacople mecánico cualquiera. Deja a la nave en una configuración más ligera, y prepara los instrumentos y antenas que trabajarán durante la fase científica. El módulo eyectado ya no forma parte del programa de vuelo.

Desprenderse del módulo de transferencia convierte a BepiColombo en una nave distinta: más ligera, más ágil y lista para la inserción orbital.

El adiós al módulo de transferencia

El Mercury Transfer Module era el bloque de propulsión encargado de transportar a los dos orbitadores de la misión. Tras su separación, la nave queda configurada para la llegada: el orbitador planetario de la ESA y el orbitador magnetosférico de la JAXA.

La telemetría recibida en Darmstadt llegó puntual. Los equipos de ESOC llevaban meses preparando la secuencia de separación, revisando sensores, válvulas y sistemas auxiliares. No era una maniobra para improvisar.

El siguiente paso ya no pertenece a la fase de crucero. BepiColombo empieza una recta final en la que cada encendido y cada corrección angular deben ejecutarse con margen de error muy pequeño. La nave seguirá enviando telemetría a medida que se acerque a Mercurio.

Por qué Mercurio exige una coreografía tan arriesgada

A esa distancia del Sol, cualquier sonda tiende a caer hacia el centro del sistema solar. Para igualar la velocidad de Mercurio y dejarse capturar, la nave debe frenar con mucho cuidado. Se trata de una coreografía orbital que llevó años de sobrevuelos.

Mercurio no solo plantea gravedad: la radiación solar es mucho más intensa que en la Tierra. Los parasoles y los radiadores de la nave han sido diseñados para soportar ese ambiente extremo desde la fase de aproximación.

La inserción orbital no se produce de inmediato después de la separación. Quedan maniobras de aproximación y, más adelante, encendidos del sistema de propulsión que viaja integrado. La primera misión europeo-japonesa a Mercurio sigue, por tanto, en plena recta final.

misión BepiColombo ESA

Qué queda por delante antes de la inserción orbital

En términos de solidez, este hito es una condición necesaria, no suficiente. La separación confirma que el mecanismo actuó, pero la llegada a la órbita depende todavía de un encadenamiento de operaciones: control térmico, orientación, encendidos y comunicaciones.

La historia reciente de la exploración planetaria lo deja claro: cada fase tiene su propia tasa de fallo. Por eso conviene celebrar la separación sin confundirla con el éxito final. El dato duro es que la señal de separación llegó cuando estaba prevista.

La misión BepiColombo es una colaboración europeo-japonesa que no visitará Mercurio de pasada. Una vez en órbita, los dos orbitadores estudiarán el planeta desde ángulos complementarios. La misión busca desentrañar por qué un planeta tan pequeño alberga un núcleo desproporcionadamente grande y un campo magnético tan antiguo. Son preguntas que siguen abiertas.

La sonda viajó durante años con un complejo plan de sobrevuelos; sin ese frenado gratuito, habría llegado demasiado rápido para dejarse capturar por la gravedad de Mercurio. La cooperación entre la ESA y la JAXA no es un detalle administrativo: ha repartido instrumentos y responsabilidades de una misión que una sola agencia difícilmente habría asumido.

La próxima frontera es la inserción orbital. Cuando llegue, la aproximación dará paso a la ciencia. Hasta entonces, cada telemetría cuenta.

🔬 Ficha del Descubrimiento

  • Qué se ha descubierto: La sonda BepiColombo ha separado con éxito su módulo de transferencia (MTM) e inicia la fase de llegada a Mercurio.
  • Dónde: Espacio profundo, en aproximación al planeta Mercurio.
  • Institución responsable: Agencia Espacial Europea (ESA) y Agencia Japonesa de Exploración Aeroespacial (JAXA), con control desde el ESOC.
  • Cuándo: 3 de septiembre de 2026, a las 15:49 CEST (recepción de la señal en el centro de control).
  • Impacto a futuro: Prepara la primera llegada europeo-japonesa a la órbita de Mercurio para investigar su superficie, interior y campo magnético.

Bitcoin amenazas IA: Vitalik Buterin responde a Liron Shapira y defiende la red

La inteligencia artificial ha abierto un nuevo frente en el debate sobre la seguridad de Bitcoin. El inversor de Silicon Valley Liron Shapira estima que existe alrededor de un 40% de probabilidad de que la criptomoneda sufra una caída del 50% en los próximos dos años. Su tesis: la IA puede erosionar los supuestos de seguridad y robustez que sostienen la red.

Al principio, Shapira habló del 50% en su publicación en X. Después, rebajó ese porcentaje hasta el 40% tras leer los argumentos de Vitalik Buterin, cofundador de Ethereum, y del investigador de IA Eliezer Yudkowsky.

Buterin ha salido al paso con un mensaje que resumió en una frase: ‘I take the opposite side of that’ (Tomo la posición contraria). No es una bravuconada: su argumento apunta a que la red puede absorber mejoras sin necesidad de una crisis.

Más allá de la anécdota tuitera, el debate toca una pregunta incómoda: ¿puede una red descentralizada reaccionar a tiempo cuando la tecnología rompe sus propios supuestos?

Qué dice Liron Shapira: por qué la IA asusta al mercado

Shapira no es un outsider. Este inversor de Silicon Valley lleva tiempo analizando los incentivos económicos de Bitcoin. Su argumento tiene dos patas. Primero, la inteligencia artificial podría invalidar parte de las garantías criptográficas actuales. Segundo, la caída de las recompensas por bloque —es decir, lo que reciben los mineros por validar transacciones— presionará la rentabilidad de la red.

La pregunta no es si la tecnología cuántica llegará, sino si Bitcoin sabrá moverse antes de que lo haga.

Suena a ciencia ficción. No lo es.

La discusión no es académica: el G7, a través de su grupo de trabajo de ciberseguridad, ya ha advertido de que los ordenadores cuánticos podrían romper sistemas de cifrado hoy considerados seguros. No es un escenario inmediato, pero obliga a gobiernos y empresas a preparar la transición hacia una criptografía post-cuántica.

Y Bitcoin no queda fuera de esa foto.

Un dato da escala al riesgo: unos 6,9 millones de BTC están en direcciones cuya clave pública ya es visible. De ellos, alrededor de 1,1 millones se atribuyen a Satoshi Nakamoto, el creador seudónimo de la red. Si un ordenador cuántico lo suficientemente potente existiera mañana, esas monedas podrían quedar expuestas.

Para mitigar ese riesgo existe BIP-360, una propuesta de mejora de Bitcoin que introduce un tipo de dirección resistente a ataques cuánticos. Según la fuente original, ya se encuentra activa en una red de pruebas. En concreto, el repositorio oficial de propuestas de mejora de Bitcoin en GitHub recoge esa iniciativa.

La respuesta de Vitalik Buterin: actualizaciones sin drama

Buterin ve el vaso medio lleno. En su respuesta en X, publicada el 7 de septiembre, defendió que Bitcoin puede afrontar cualquier problema que no requiera un consenso social amplio. Traducción: la red puede absorber mejoras técnicas —clientes, pools de minería, direcciones— sin necesidad de que toda la comunidad se ponga de acuerdo en cada cambio.

Un ‘cliente’ es el software que cada nodo utiliza para conectarse a la red. Una ‘pool de minería’ es un grupo de mineros que unen recursos para repartir mejor las recompensas. Buterin sostiene que la probabilidad de fallos reales en la función hash (el algoritmo que asegura la integridad de cada bloque) de Bitcoin, o en el proof of work (el mecanismo de consenso que exige trabajo computacional), es mínima.

En términos de arquitectura, la posición de Buterin es menos optimista de lo que parece: confía en la seguridad a largo plazo, pero advierte de que el reto principal es gestionar la transición. Es decir, que Bitcoin pueda adaptarse sin romper la confianza de sus usuarios.

A modo de contexto, la propuesta BIP-360 no es el único intento de blindar la red. Otra idea pasa por impedir que las monedas vulnerables se muevan hacia direcciones inseguras. Eso tocaría depósitos dormidos durante años, incluidos los atribuidos a Satoshi. La idea ha generado rechazo en parte de la comunidad, que la considera autoritaria.

Por qué este debate importa más allá del precio

Este cruce entre IA, computación cuántica y cripto son un clásico de los ciclos de miedo. Pero tiene una particularidad: no habla de una burbuja ni de una prohibición, sino de la viabilidad técnica de una infraestructura crítica. En 2024, la aprobación de los ETFs al contado (fondos cotizados que invierten directamente en bitcoin) en Estados Unidos convirtió a Bitcoin en un activo mainstream. Ahora, la pregunta es si su base tecnológica está preparada para la próxima década.

Permítanme una lectura propia. El riesgo de Shapira no es descabellado, pero mezcla dos cosas: la amenaza cuántica, que es real aunque a largo plazo, y la caída de ingresos de los mineros, que es un problema de incentivos distinto. Juntarlos puede inflar la probabilidad de un desplome del 50%. Buterin, por su parte, acierta al separar los problemas técnicos de los que exigen consenso social. El diablo está en que no todos los cambios serán indoloros.

Cabe recordar que en el ecosistema cripto ya hubo precedentes de actualizaciones difíciles: el hard fork de Ethereum en 2016 (la división de la cadena en dos) creó Ethereum Classic y demostró que una comunidad puede dividirse cuando no hay acuerdo. La diferencia es que Bitcoin todavía no ha tenido que enfrentarse a un fallo de seguridad de esa magnitud.

Lo que está claro es que este debate no se resolverá en un tuit. La seguridad a largo plazo depende de que los desarrolladores sigan actualizando un software que, hasta ahora, ha sabido aguantar. O no.

Mientras tanto, el mercado sigue mirando el precio.

El debate queda planteado como un riesgo futuro, no como una amenaza inmediata. Shapira sitúa la probabilidad de una gran caída en el 40%. Buterin defiende que la red puede adaptarse. Mientras la computación cuántica siga madurando, la criptografía post-cuántica y las decisiones de la comunidad de Bitcoin serán el termómetro que todos mirarán de reojo.

The Economist alerta: Nvidia IA dispara su capitalización y abre el debate sobre otra crisis financiera

Durante los últimos dos años, Nvidia se ha convertido en el corazón del mercado bursátil estadounidense. Representa cerca del 8% del S&P 500 y ha aportado casi 15 centavos de cada dólar devuelto a los inversores desde inicios de 2023, según el análisis de The Economist. Su nuevo vídeo plantea una pregunta incómoda: si la misma compañía que vende los chips financia a sus propios clientes, ¿está alimentando un auge sólido o preparando el terreno para una crisis?

De fabricante de gráficas a gigante del S&P 500

El punto de partida del análisis de The Economist es el crecimiento financiero de Nvidia. Desde que ChatGPT se lanzó al público, el precio de sus acciones se ha multiplicado por 14. No se trata, advierten los analistas, de un fenómeno puramente especulativo: los ingresos subyacentes han seguido una trayectoria igualmente agresiva. Si se anualizan, los ingresos trimestrales se han duplicado en cada uno de los tres últimos ejercicios y rozan ya los 100.000 millones de dólares.

Esa cifra estaba muy lejos en 2015, cuando la compañía era sobre todo un fabricante para aficionados a los videojuegos que montaban tarjetas gráficas en sus ordenadores. Hoy su peso es tan grande que condiciona al índice entero. The Economist subraya que cualquier persona con exposición al mercado estadounidense está expuesta a Nvidia, lo quiera o no. Es un dato que explica por qué la evolución de un único fabricante de semiconductores acapara titulares macroeconómicos.

La cuota de chips de IA se reparte poco a poco

Ahora bien, el dominio de Nvidia no es estático. Según el vídeo, hace dos o tres años cerca del 80% de los chips de IA vendidos en el mercado procedían de la compañía. Ese porcentaje ha bajado a alrededor del 60%. El 40% restante pertenece al llamado silicio personalizado, chips desarrollados por las propias empresas de software para sus necesidades internas. La proyección que maneja el análisis es clara: a finales de la década, el mercado podría repartirse al 50%.

OpenAI, Ohio y la garantía que financia la expansión

Para explicar cómo funciona la ingeniería financiera de Nvidia, The Economist utiliza un ejemplo concreto y muy público: OpenAI. El laboratorio de IA está construyendo un centro de datos de ocho gigavatios en Ohio, una instalación de tamaño comparable a un par de reactores nucleares medianos. Es un proyecto carísimo. OpenAI está bien financiada, pero también pierde mucho dinero. Aquí entra Nvidia: no es solo un fabricante, es ademas un financiador. Garantiza el arrendamiento del terreno y la energía durante 20 años.

Nvidia asume una apuesta doble: sobre sí misma y sobre la economía en su conjunto, porque puede permitírselo gracias a la escala de su negocio.

— The Economist

Con esa garantía, los prestamistas se sienten más inclinados a financiar el contrato de OpenAI. Si la empresa incumple, Nvidia puede buscar otro inquilino para la infraestructura. El vídeo recuerda además que Nvidia ha invertido 30.000 millones de dólares directamente en OpenAI. Esa combinación de inversión accionarial, garantías y venta de chips genera, según los analistas, flujos circulares difíciles de ignorar.

La defensa de Nvidia frente al término ‘financiación circular’

La compañía, señala The Economist, es muy sensible a la expresión financiación circular y rechaza con dureza cualquier comparación. Los analistas reconocen que existen diferencias reales. Nvidia no presta dinero a sus clientes para comprar chips; lo que hace es garantizar suministro o precios futuros. Cuando vende el chip, reconoce el ingreso de inmediato, a diferencia de un préstamo cuyos efectos se materializan más tarde.

También destaca que sus mayores clientes son hiperescaladores con flujo de caja positivo y balances sólidos, algo muy distinto al perfil de la burbuja puntocom. A eso se suma la propia fortaleza financiera de Nvidia: unos 100.000 millones de dólares en efectivo e inversiones líquidas y una generación anual de flujo de caja libre cercana a los 200.000 millones. Esa capacidad, según el vídeo, le permite sostener garantías sin depender de financiación externa.

¿Crisis o aceleración? Dos lecturas de un mismo riesgo

Cuando el presentador pregunta si estas prácticas harán más probable una recesión, las respuestas son matizadas. Shirley, una de las analistas, cree que no provocarán la recesión por sí solas, pero sí podrían amplificar los efectos de una desaceleración: algunos acuerdos probablemente no deberían cerrarse. Henry, por su parte, recuerda que Nvidia es macroeconómicamente relevante. Si su apuesta fallara, la economía estadounidense sufriría más, aunque los primeros perdedores serían los propios accionistas de la compañía.

El vídeo introduce un matiz histórico importante. La recesión que siguió al estallido puntocom fue poco profunda, nada comparable con la crisis financiera global, porque no hubo un efecto sistémico de la banca sobre la economía. La conclusión de The Economist es que las prácticas de Nvidia probablemente aceleren el auge de la IA más que causar un colapso, pero reconoce que el entorno es lo bastante incierto como para que ambos desenlaces sean posibles.

Lo que conviene vigilar si inviertes en bolsa estadounidense

El análisis de The Economist deja una advertencia para los inversores de a pie. Quien mantiene un fondo indexado al S&P 500 no está comprando únicamente una cesta diversificada: está concentrando una parte nada trivial de su patrimonio en una sola empresa. La dependencia del índice respecto a Nvidia convierte los resultados trimestrales de la compañía en un evento macroeconómico. Por eso, más allá del debate sobre si existe o no una burbuja de IA, conviene prestar atención a tres señales: la evolución de los ingresos reales de Nvidia, el ritmo al que las grandes tecnológicas desarrollan sus propios chips y la salud financiera de empresas como OpenAI.

El propio análisis sugiere que el escenario más incómodo no es el que muchos imaginan. Si la demanda de IA no se materializa al ritmo esperado, Nvidia tendría un doble problema: perdería pedidos de sus clientes y, al mismo tiempo, tendría que responder por las garantías que ha otorgado a empresas en dificultades. En ese caso, su posición central en el ecosistema aceleraría la caída en lugar de amortiguarla.

La pregunta, como suele ocurrir, no es si la IA transformará la economía, sino si el sistema financiero está preparado para los costes de esa transformación. Puedes ver el análisis completo en el vídeo original de The Economist en YouTube.

Youtube video

Las ayudas autonómicas y estatales que todavía estás a tiempo de pedir para amortiguar el «sablazo» de septiembre

0

Septiembre es un mes caro para las familias: la vuelta al cole se solapa con los primeros gastos del curso, y el presupuesto doméstico se resiente con partidas como el comedor, el transporte o el material escolar. Ese varapalo no solo afecta a quienes tienen hijos en edad escolar: también impacta en la factura de la luz o en los hogares con menos ingresos. Para unos y otros hay ayudas públicas que se pueden pedir ahora mismo, aunque algunas tienen plazos muy ajustados. Unas dependen del Estado y otras de las comunidades autónomas, así que conviene revisar ambas administraciones para no quedarse fuera.

El criterio es simple: descartar lo ya cerrado y quedarnos con las vías que siguen operativas a mediados de septiembre, sin ánimo de ser exhaustivos. Cada ayuda tiene requisitos específicos y algunas exigen presentar la documentación antes de que termine el mes. Hemos priorizado las que suponen un alivio directo y recurrente, desde ayudas educativas hasta descuentos en suministros o prestaciones sociales dirigidas a hogares con menores. El objetivo es que todo lo que aparece aquí pueda solicitarse hoy mismo, aunque conviene darse prisa porque algunas plazas se conceden por orden de llegada.

Ayudas del Ministerio de Educación para alumnado con necesidad específica de apoyo educativo (NEAE), curso 2026-2027

woman standing in front of children
Foto de National Cancer Institute en Unsplash

La convocatoria de ayudas del Ministerio de Educación para alumnado con necesidad específica de apoyo educativo (NEAE) del curso 2026-2027 es de las pocas de la lista que sigue abierta a comienzos de septiembre: el plazo, abierto desde el 19 de mayo, no se cierra hasta el 10 de septiembre a las 15.00, así que quien tenga un hijo con discapacidad igual o superior al 25%, trastorno del espectro autista, trastorno grave de conducta, de la comunicación o del lenguaje, o altas capacidades, aún está a tiempo. Cubre de Educación Infantil a Bachillerato y Formación Profesional y permite combinar varias partidas: transporte, comedor, residencia, material escolar, reeducación pedagógica o del lenguaje y programas específicos para altas capacidades. La solicitud es única, se presenta de forma telemática en la sede electrónica del Ministerio de Educación, Formación Profesional y Deportes y, por segundo año, no se tramita a través del centro educativo, un detalle que conviene tener en cuenta antes de los últimos días.

Las cuantías son acumulables y pueden aliviar el arranque del curso: hasta 862 euros por enseñanza, 617 por transporte interurbano, 574 por comedor, 1.795 por residencia, 913 por reeducación pedagógica o del lenguaje y un subsidio fijo de 400 euros para gastos generales, compatible con el resto de partidas. Esta edición amplía además el número de posibles beneficiarios al subir de media un 10% los umbrales de patrimonio, mientras que los de renta van de 12.534 euros anuales para una familia de un miembro a 26.811 para una de tres, con deducciones por hermanos con discapacidad. Solo son válidas las solicitudes registradas (no las que queden en «borrador») y, desde este curso, quienes tengan su domicilio familiar en Cataluña deben pedirlas en la convocatoria propia de la Generalitat, que asume la gestión con los mismos plazos.

Bonificaciones de comedor escolar de la Junta de Andalucía y convocatorias similares de otras comunidades autónomas: del 50% al 100% del menú

a man cooking in a kitchen
Foto de Fran Jacquier en Unsplash

El comedor es la partida de la vuelta al cole que menos margen de recorte tiene: se abona cada mes lectivo y, sin bonificación, ronda entre 80 y 150 euros por hijo, de modo que una ayuda que deje el menú entre la mitad y el cien por cien de su precio alivia tanto como cualquier beca de libros. Lo que la hace urgente es que sus ventanas no siempre caen en verano. En Andalucía, el plazo general para los colegios públicos cerró el 7 de septiembre, pero las familias con menores de tres años en escuelas infantiles del primer ciclo adheridas al programa de la Junta siguen a tiempo: el segundo procedimiento de solicitud, abierto el día 1, corre hasta el 31 de octubre. La bonificación cubre el 100% del menú cuando la renta per cápita no llega a la mitad del IPREM, en hogares monoparentales por debajo de 0,75 IPREM o en situaciones de vulnerabilidad, y en los tramos de renta superiores se mantiene por encima de la mitad del precio, con descuentos añadidos por hermanos: 30% en la segunda plaza, 60% en la tercera y gratuidad desde la cuarta.

El modelo andaluz tiene espejos en otras autonomías, y algunas de las convocatorias más cuantiosas siguen abiertas estos días. El País Vasco mantiene hasta el 30 de septiembre su convocatoria única de becas no universitarias del curso 2026-27, dotada con 72 millones de euros, que incluye un componente específico de comedor de hasta 818,80 euros por alumno de Infantil, Primaria y Secundaria; quienes ya fueron beneficiarios el curso anterior reciben el formulario precumplimentado y el resto debe tramitarlo en la sede electrónica del departamento con certificado digital o el Documento Identificativo de Educación. Castilla-La Mancha, por su parte, ha abierto desde el 1 de septiembre un periodo extraordinario de ayudas de comedor y libros con 11 millones de presupuesto, pensado para familias que se incorporaron tarde o llegaron de otra comunidad y no pudieron pedirlas en la convocatoria de primavera. Quien deja pasar estas ventanas paga el menú entero todo el curso: la mayoría no admite solicitudes fuera de plazo.

Bono social eléctrico: descuento del 25% al 40% en el recibo de la luz, sin fecha límite de solicitud

a black and white photo of a price label
Foto de Denis Bayer en Unsplash

El bono social eléctrico merece sitio en la lista porque es de las pocas ayudas que no se rigen por un calendario: no hay plazo de solicitud ni partida presupuestaria que se agote, de modo que quien cumpla las condiciones puede pedirlo hoy, a 8 de septiembre, y estrenar el descuento en la siguiente factura. La razón para no demorarlo es que en 2026 las rebajas están reforzadas de forma extraordinaria: el 42,5% para consumidores vulnerables y el 57,5% para vulnerables severos (hasta el 100% en riesgo de exclusión social) se mantienen hasta el 31 de diciembre, muy por encima del 25% y el 40% estructurales que volverían a aplicarse después. Pedirlo ahora garantiza aprovechar esos topes el resto del año y, como la concesión dura dos años y se renueva de oficio si se siguen cumpliendo los requisitos, asegura también el alivio futuro en el recibo.

Eso sí, no todo el mundo puede acogerse: hay que ser titular de la vivienda habitual, tener contratada la tarifa regulada PVPC con una potencia de hasta 10 kW y cumplir un perfil protegido. Un adulto que viva solo entra si su renta no supera los 12.600 euros anuales (1,5 veces el IPREM), un límite que sube con cada miembro de la unidad de convivencia; las familias numerosas, los pensionistas con pensión mínima y los beneficiarios del Ingreso Mínimo Vital acceden sin examen de ingresos, y circunstancias como discapacidad del 33%, violencia de género o monoparentalidad elevan el umbral en 8.400 euros más. Quien esté en el mercado libre debe cambiarse antes a su comercializadora de referencia, un trámite gratuito. La solicitud, también gratis, se presenta por teléfono, correo o internet y debe resolverse en quince días hábiles, con el bono social térmico incluido de oficio.

Ingreso Mínimo Vital con complemento de ayuda para la infancia, disponible todo el año

Tope IMV
Tope IMV

El Ingreso Mínimo Vital no tiene fecha de caducidad: su solicitud puede presentarse en cualquier momento del año, también a mediados de septiembre, y por eso sigue siendo una de las opciones estatales a las que todavía se está a tiempo de recurrir. Quienes ya perciben la prestación cobran además, sin ningún trámite extra, el complemento de ayuda para la infancia, una cuantía mensual por cada menor de la unidad de convivencia que en 2026 se mantiene en 115 euros por hijo menor de tres años, 80,50 euros entre tres y seis y 57,50 euros entre seis y dieciocho. En el tramo más bajo, eso supone hasta 1.380 euros al año por niño, un colchón que para muchos hogares marca la diferencia al afrontar la vuelta al cole. El abono se realiza mes a mes, sin pagas extraordinarias, y se prolonga mientras persista la situación de vulnerabilidad económica que originó el derecho.

El matiz que convierte a esta ayuda en candidata obligada a la lista es que el complemento también puede concederse de forma independiente: no hace falta ser beneficiario del Ingreso Mínimo Vital para cobrarlo. Sus umbrales de renta y patrimonio son más amplios que los de la prestación principal, de modo que muchas familias que quedan fuera del IMV por superar sus límites sí entran en el complemento. Por ejemplo, un adulto con un menor a cargo puede solicitarlo con ingresos mensuales de hasta 2.861 euros y un patrimonio de 55.460 euros sin contar la vivienda habitual. La petición se hace con el mismo formulario del IMV en la sede electrónica de la Seguridad Social, donde un simulador permite comprobar antes el derecho; al no haber plazo cerrado, quien lo tramite ahora puede empezar a recibirlo a tiempo para sufragar los gastos de septiembre.

Cinven recauda 2.300 millones de euros para su segundo Fondo Estratégico, superando en un 50% su tamaño objetivo

0

La firma internacional de capital privado Cinven ha anunciado que ha realizado el cierre final de su segundo Fondo Estratégico, denominado ‘Strategic Fund 2’ o ‘SF2’, recaudando aproximadamente 2.300 millones de euros de capital comprometido y superando así el tamaño objetivo del fondo en aproximadamente un 50%. El tamaño del fondo del SF2 representa además un aumento de aproximadamente un 75% respecto a su predecesor centrado en servicios financieros, el Strategic Financials Fund (‘SFF’).

Cinven afirma que, basándose en su posicionamiento europeo líder de Cinven, la matriz de originación sectorial-regional y las capacidades de grandes capitalizaciones, el SF2 continúa el enfoque singular de Cinven en la inversión en capital privado, al tiempo que ofrece a los inversores acceso a una estrategia europea diferenciada de mercado medio liderada por un equipo de inversión dedicado.

El equipo de SF2 se centrará principalmente en posiciones de control en oportunidades de alto crecimiento y con pocos activos en el mid-market de Servicios Financieros, Servicios Empresariales y Telecomunicaciones y Media (TMT), sectores clave de fortaleza para Cinven, y oportunidades en regiones clave de fortaleza para Cinven en toda Europa. Su enfoque principal estará en las principales economías de DACH (que comprenden Alemania, Austria y Suiza), Iberia (que comprende España y Portugal) y Reino Unido e Irlanda.

Cinven asegura que su matriz Sector-Regional es una ventaja competitiva clave que combina la profunda experiencia especializada de sus equipos sectoriales con las redes europeas locales de sus equipos regionales, apoyadas por sus equipos funcionales especializados en Carteras y Mercados de Capitales, y beneficiándose del alcance global proporcionado por su equipo de Norteamérica, con su oficina estadounidense apoyando el crecimiento de carteras para empresas europeas que se expanden hacia América. En conjunto, estos elementos crean ángulos de origen diferenciados para Cinven, permitiéndole identificar y desbloquear oportunidades de inversión con un potencial significativo de creación de valor transformador “alfa oriented”.

Además, la compañía indica que el SFF y el SF2 aportan sinergias bidireccionales significativas para los Fondos y la plataforma Cinven, incluyendo una mayor conectividad con los principales actores de los sectores y regiones de Europa, la profundización de la inversión temática sectorial de Cinven y el intercambio de conocimientos para beneficiar a los respectivos Fondos Cinven.

Para Cinven, la exitosa recaudación de fondos de SF2 subraya la estrategia de inversión europea diferenciada y enfocada de Cinven, su impulso continuo en la búsqueda de oportunidades de inversión atractivas y de alta calidad, el progreso sostenido que impulsa la realización y la sólida alineación y relaciones con sus socios limitados.

El SF2 está codirigido por Luigi Sbrozzi y Michael Weber, socios de Cinven, que aportan más de 40 años de experiencia combinada en capital privado, con un equipo senior de inversión de 16 profesionales dedicados que sigue creciendo, combinando la experiencia sectorial en Servicios Financieros, Servicios Empresariales y Telecomunicaciones y Media (TMT).

Cinven ha anunciado que el SF2 ya ha firmado cuatro inversiones que están teniendo un rendimiento excelente: Objectway, un proveedor líder de soluciones digitales de extremo a extremo para gestores de patrimonio, bancos y gestores de activos; Flint Global, una firma especializada en servicios profesionales que asesora a empresas e inversores en cuestiones regulatorias, políticas y económicas; Ongoing Warehouse, un proveedor líder nativo en la nube de sistemas de gestión de almacenes; y Optio Group, una plataforma líder especializada en agentes generales de seguros (‘MGA’). Los cuatro eran negocios de alta calidad propiedad de fundadores/empleados, en los que Cinven colaborará con los fundadores y/o equipos directivos para impulsar una creación significativa de valor adicional.

Bruno Schick y Jorge Quemada, socios codirectores de Cinven, declararon que están agradecidos «por el fuerte apoyo al SF2 tanto de inversores veteranos como nuevos a nivel global, que creemos es prueba de nuestro enfoque europeo inigualable; nuestro enfoque exclusivo en las adquisiciones de private equity; un historial de décadas de inversión exitosa durante ciclos; y una total alineación con nuestros inversores. El significativo aumento en tamaño del fondo gracias al SFF nos permite capitalizar el conjunto de oportunidades amplias y atractivas que hemos identificado en el mercado medio europeo a través de nuestro enfoque diferenciado de matriz sectorial-regional. Hemos estado generando un fuerte impulso de rendimiento para nuestros inversores, tanto invirtiendo como realizando, y seguimos viendo un conjunto de oportunidades muy atractivas para la negociación en Europa, tanto en el mercado medio donde se centra el SF2 como para nuestros fondos insignia de gran capitalización.»

Por su parte, Luigi Sbrozzi y Michael Weber, codirectores de los Fondos Financieros Estratégicos Cinven, manifestaron que están «encantados» con «el cierre exitoso de SF2, que ofrece a los inversores acceso a una estrategia y equipo europeo dedicado al mercado medio, basándose en la sólida plataforma que establecimos con SFF, un desempeño muy sólido para su época. SF2 se dirige a empresas de alta calidad propiedad de sus fundadores en toda Europa, donde podemos aplicar nuestra experiencia sectorial y capacidades operativas, tanto dentro del equipo SF2 como en la plataforma más amplia de Cinven, que ha acumulado casi 50 años de experiencia sectorial y nacional, para impulsar la creación de valor transformadora de forma acumulativa y sinérgica. Las cuatro inversiones que hemos firmado están funcionando o por delante del plan, y estamos realmente satisfechos con la calidad y el ritmo de despliegue que hemos logrado hasta ahora.»

WhatsApp en móviles antiguos: desde hoy ya no podrá instalarse en estos modelos

WhatsApp deja atrás a los móviles antiguos. Desde hoy, 8 de septiembre de 2026, los dispositivos con Android 5.0 o 5.1 dejan de cumplir los requisitos mínimos para instalar la aplicación de mensajería. La cifra de afectados es pequeña, pero el cambio obliga a actualizar el sistema o a comprar un teléfono nuevo.

Claves de la operación

  • WhatsApp exige Android 6.0 como mínimo. Las versiones 5.0 y 5.1 quedan fuera del soporte y, si el fabricante no actualiza, no hay alternativa de software.
  • El iPhone tiene margen hasta el 30 de noviembre. Los modelos compatibles solo necesitan actualizar a iOS 15.5 o posterior, sin cambiar de hardware.
  • El impacto se concentra en un 0,58% de dispositivos. StatCounter registra esa cuota de visitas web desde Android 5 en agosto de 2026, sin cifra exacta de afectados.

Android 5.0 y 5.1 quedan fuera: sin actualización, no hay alternativa

WhatsApp eleva su requisito mínimo a Android 6.0 y deja fuera a las versiones 5.0 y 5.1, que llevan más de una década en el mercado. Android 5.0 llegó en noviembre de 2014 y Android 6.0 casi un año después. Los teléfonos que permanecen en Android 5 porque nunca recibieron una actualización compatible no pueden dar el salto a Android 6.

El problema no se resuelve con una simple actualización de la app. Si el fabricante del teléfono no ofrece Android 6 para ese dispositivo, el usuario no puede actualizarlo para mantener WhatsApp. En ese caso, necesita otro móvil. La medida afecta a una cantidad reducida de dispositivos en comparación con el enorme parque de Android, aunque no existe una cifra exacta de usuarios perjudicados.

Los datos de StatCounter citados por Notebookcheck muestran que durante agosto de 2026 los dispositivos con Android 5.0 y 5.1 representan el 0,58 % de las visitas web desde móviles y tabletas en todo el mundo. Este porcentaje no equivale al número de teléfonos afectados, pero confirma que todavía circulan terminales muy antiguos.

El iPhone tiene margen: actualizar el sistema evita la compra de un terminal nuevo

En el caso de los iPhone, la fecha límite es distinta. WhatsApp también eleva sus requisitos mínimos, pero el cambio llega el 30 de noviembre de 2026 y afecta al sistema operativo, no al hardware. A partir de esa fecha, la app exige iOS 15.5 o posterior, frente al mínimo anterior de iOS 15.1.

Esto significa que los usuarios con determinados iPhone antiguos no necesitan comprar un dispositivo nuevo si pueden actualizar su sistema. Modelos como el iPhone 6s, iPhone 6s Plus, iPhone SE de primera generación, iPhone 7 y iPhone 7 Plus son compatibles con versiones de iOS 15 posteriores al mínimo exigido. Apple continúa proporcionando actualizaciones de seguridad para estos teléfonos.

La decisión de WhatsApp no es un apagón masivo, pero sí el enésimo recordatorio de que el soporte de software tiene fecha de caducidad.

El ciclo de vida del hardware y la presión sobre el consumo de servicios de mensajería

La actualización del soporte de WhatsApp es una muestra de la presión que ejercen las plataformas sobre los usuarios para que renueven sus terminales. En España, WhatsApp es la aplicación de mensajería dominante, utilizada por particulares y también por pymes para la atención al cliente. La dependencia del servicio convierte cualquier cambio de compatibilidad en un problema práctico para autónomos y pequeños negocios. WhatsApp explica en su página de soporte oficial que revisa periódicamente los sistemas operativos compatibles y deja de dar soporte a los desactualizados.

El antecedente más claro en el mercado español es la rápida migración que se produjo tras el fin de soporte de otras aplicaciones de mensajería en sistemas antiguos. Los usuarios tienden a quedarse con la app instalada hasta que deja de funcionar, y solo entonces cambian de móvil o de servicio. La fragmentación de Android convierte cada subida de mínimos en brecha digital que castiga a los terminales de gama baja y media que no reciben actualizaciones de sistema.

Aquí es donde la decisión de Meta, propietaria de WhatsApp, se cruza con el ciclo de renovación del hardware. Los fabricantes de Android no tienen incentivos para mantener actualizados siete años a móviles de 200 euros. De facto, WhatsApp empuja al usuario a la tienda. Cosas que pasan en 2026.

La pregunta abierta es si el movimiento acelerará la migración hacia competidores como Telegram o Signal entre los usuarios que no quieran renovar. En esta redacción no vemos un vuelco a corto plazo, pero sí un goteo. El próximo hito a vigilar es el 30 de noviembre, cuando se aplicará la exigencia de iOS 15.5. Dejémoslo en un ‘ya veremos’.

GPT-6 Astra: OpenAI lanza su nuevo modelo y abre el debate sobre la nueva era de la IA

El GPT-6 Astra de OpenAI reabre la pugna por el dominio de la IA con un 99,9% en ARC-AGI-3. La compañía ha presentado el modelo como su creación más avanzada y ha relanzado el debate sobre la inteligencia artificial general.

Claves de la operación

  • OpenAI sitúa la AGI en el presente. Greg Brockman asegura que la compañía habla ya de inteligencia general tras el 99,9% de Astra en ARC-AGI-3 y el 98% en FrontierMath Nivel 4.
  • El lanzamiento llega tras una pausa por seguridad. Astra fue catalogado dentro del umbral crítico de capacidades cibernéticas y se negará a ejecutar tareas de ciberseguridad si un usuario las solicita.
  • Nvidia avala el movimiento de OpenAI. Jensen Huang, CEO del fabricante, publicó en X que ‘la AGI ya está aquí’, un respaldo que subraya la pugna por los modelos y la infraestructura.

El nuevo umbral de la inteligencia artificial general

Durante la presentación, a Greg Brockman le preguntaron si Astra podía considerarse una inteligencia artificial general, una AGI por sus siglas en inglés. El presidente de OpenAI respondió que, en su opinión personal, ya se ha alcanzado ese punto. Las pruebas internas respaldan la tesis: Astra alcanza un 99,9% en ARC-AGI-3, una prueba diseñada para medir si una IA se enfrenta a situaciones completamente nuevas, y un 98% en FrontierMath Nivel 4, la puntuación máxima.

Brockman fue más allá. Afirmó que ya no es descabellado situar a la IA general en el presente y que el nuevo modelo es solo el principio. ‘Siento que hemos experimentado un cambio cualitativo’, añadió durante el evento del pasado viernes.

OpenAI describe a GPT-6 Astra como una nueva frontera en velocidad, precisión y seguridad en el uso de ordenadores. El modelo puede rellenar formularios, organizar agendas, hacer búsquedas en línea, resumir correos, analizar datos científicos, generar gráficos, crear páginas web y ejecutar comprobaciones de control de calidad. La lista de competencias borra la frontera entre asistente y operario digital.

Las demostraciones se han multiplicado en redes sociales. Astra maneja programas de modelado 3D para crear una vivienda y mostrar un recorrido por su interior con tecnología de representación de videojuegos. Un investigador ha generado un modelo tridimensional de gran detalle de la isla de Manhattan, en Nueva York, por cuyas calles se puede navegar.

Jensen Huang aportó el respaldo más contundente con un mensaje en X: ‘La AGI ya está aquí’. La reacción del CEO de Nvidia convierte el lanzamiento en un hito con implicaciones de mercado, no solo académicas. Quien vende el cómputo para entrenar estos modelos celebra el salto.

El salto no está solo en los resultados de las pruebas, sino en la decisión de OpenAI de presentar la AGI como un hecho consumado.

Las capacidades cibernéticas que OpenAI se niega a activar

OpenAI pausó el lanzamiento hasta ajustar la seguridad. El motivo tiene una implicación directa: Astra ha sido catalogado dentro del umbral crítico de capacidades cibernéticas. Por eso, el modelo se negará a ejecutar tareas de ciberseguridad, como la detección de vulnerabilidades en sistemas informáticos, si un usuario las solicita.

La empresa sostiene que GPT-6 es el modelo más alineado con el marco fijado con los humanos. Las evaluaciones, sin embargo, detectaron que el razonamiento escrito de Astra es más difícil de supervisar que el de su predecesor GPT-5.6 Sol. Los investigadores pidieron al modelo que eludiera la supervisión y observaron un mayor control sobre el razonamiento escrito en tareas sencillas, aunque todavía falla al ocultar pasos en tareas complejas.

Lo que este movimiento dice sobre la pugna con Google, Anthropic y Microsoft

OpenAI arrastra una alianza estratégica con Microsoft que integró sus modelos en Azure y en Microsoft 365 Copilot. Cada salto de versión tiene impacto directo sobre la nube y sobre el ecosistema de empresas que construyen productos sobre los modelos de la firma. En paralelo, Google y Anthropic pelean por cerrar la brecha en habilidades de agente y uso de ordenadores, lo que convierte cada anuncio de OpenAI en presión competitiva sobre sus rivales.

En España, la adopción de estos sistemas llega de la mano de los socios cloud, no de desarrollos propios de las grandes cotizadas. Eso plantea una dependencia tecnológica que el ecosistema empresarial asume con normalidad mientras Bruselas avanza en la regulación de la IA. La pugna entre proveedores define las opciones reales de las empresas españolas a la hora de integrar inteligencia artificial en sus procesos.

El punto de tensión sigue siendo la seguridad. Que Astra haya llegado a ese umbral crítico obliga a OpenAI a decidir qué funciones abrir y cuáles retener. La próxima comprobación no estará en los vídeos virales sino en la adopción empresarial real y en el precio de acceso. Eso medirá si la supuesta inteligencia artificial general se convierte en producto de mercado o se queda en relato tecnológico.

Publicidad