La plataforma de comercio electrónico Shein ha sido una de las principales influencias disruptivas en el comercio minorista de moda en los últimos años. Concretamente, desde 2025, Shein ha centrado su atención más en Europa que en Estados Unidos; este último es el mercado más grande de Shein.
En este sentido, los datos de Euromonitor sugieren que el mercado de Shein y sus acciones se estancaron en 2025; probablemente esto se provocó debido a la eliminación de las reglas de ‘minimis’ sobre las importaciones directas de China y unos aranceles más altos. Las ‘alas’ de Shein se recortan en Estados Unidos.
El impulso de Shein pareció estancarse el año pasado en los Estados Unidos, pero en Europa ha estado obteniendo fuertes ganancias de cuota de mercado. Lo vemos como más bien una amenaza para Primark, y en menor medida para H&M y Zalando, en lugar de Zara y Next, dada su clientela más exclusiva y de mayor edad», añaden los expertos de RBC Capital Markets.
Fuente: Agencias
DE LA GAMA BAJA DE SHEIN A LA GAMA ALTA DE INDITEX
En este contexto, Shein es la tienda de ropa más barata en todos los mercados analizados, y se sitúa por debajo de Primark. Asimismo, la competencia de Shein ha contribuido a que Primark haya aplicado mayores descuentos y ha presionado su margen de beneficio.
Los precios en Europa, excluyendo el Reino Unido, sugieren que tanto Zara, marca insignia de Inditex, como H&M se han estado alejando del segmento de mercado de gama baja. Siendo así, Primark se ve más amenazada por Shein», expresan los analistas de RBC Capital Markets sobre el daño que provoca Shein en el sector retail.
A PESAR DE QUE ZALANDO ES TAMBIÉN UNA PLATAFORMA ELECTRÓNICA, SE SITÚA EN UN NIVEL DE PRECIOS MÁS ALTO A DIFERENCIA DE SHEIN Y TEMU
Por el contrario, tanto Zara como H&M parecen haber subido sus precios, y en parte esto puede deberse a la necesidad de alejarse de la agresiva competencia de precios en el segmento de gama baja del mercado. «Hasta ahora creemos que Zara ha tenido más éxito al implementar esta estrategia, ya que la marca H&M sigue siendo conocida por su buena relación calidad-precio y sus prendas básicas», apuntan los expertos.
Fuente: H&M
Por otro lado, tras los resultados de Next, la compañía publicó datos sobre la inflación de precios de prendas similares y los precios medios de venta. El año pasado, la inflación de precios comparables fue del 0,9%, y los precios medios de venta en la firma de retail aumentaron un 3,4%. De cara a 2026, se prevé una inflación de precios comparables del 0,6% y un aumento de los precios medios de venta del 2,2%.
LA UE SUPRIMIRÁ SU UMBRAL DE EXENCIÓN DE ARANCELES
Concretamente, a partir del 1 de julio, la Unión Europea eliminará el umbral de exención de aranceles de 150 euros para paquetes pequeños e introducirá una tasa fija de tres euros por paquete. Dicha medida temporal se mantendrá vigente hasta que el Centro de Datos Aduaneros de la UE esté plenamente operativo en 2028, que sustituirá la tasa fija por el pago íntegro de los aranceles aduaneros.
No obstante, la nueva normativa es muy probable que suponga un gran obstáculo para empresas de comercio online como son tanto Shein como Temu. «Creemos que el valor medio de los pedidos de Shein ronda los 50 euros, lo que significa que probablemente repercutirá este aumento en los precios», certifican los analistas.
Fuente: Temu
Asimismo, se prevé que la competencia de precios siga siendo intensa en el segmento de gama baja del mercado, donde nos encontramos a Shein y Temu. Este hecho se debe en parte a que Shein se beneficia de tarifas de envío favorables, incluida la clasificación de China como país en desarrollo, lo que permite tarifas postales más bajas para los envíos que salen de China.
Hay una escena que varios asistentes describen con cierta incredulidad. Una cena cualquiera en una casa cualquiera de La Moraleja, en Madrid. Los invitados: algunos de los nombres con más peso de la industria sanitaria española. Promotores de hospitales, directivos de aseguradoras, algún gestor de primer nivel del sistema público. El anfitrión: Juan Abarca Cidón, presidente de HM Hospitales, doctor en Medicina, licenciado en Derecho y, desde hace tres semanas, propietario del diario más leído de la prensa sanitaria especializada en España.
Tanto monta, monta tanto, Isabel como Fernando
Hasta aqui todo normal, pero la sorpresa de la noche no era el menú. Era la invitada.
Me cuentan quienes estuvieron que cuando Mónica García apareció, hubo un momento de desconcierto generalizado. No porque la ministra de Sanidad no deba cenar con empresarios del sector —eso es parte del trabajo—, sino por lo que vino después: la naturalidad con la que ambos interactuaban, la complicidad que mostraban, el tono de quien lleva años construyendo una relación y no necesita disimularla. «Fraternidad» es la palabra que utilizó uno de los presentes. Otro, algo más críptico, dijo que parecían «viejos cómplices». Y un tercero señaló, entre confundido y divertido, que Juan siempre asentía. Con silencio o con comentarios aprobatorios. Nunca con distancia.
A mí esto me genera una pregunta que me parece legítima: ¿cómo se explica que el presidente de un importante grupo hospitalario privado de España, con 719 millones de euros de facturación en 2024 y presencia en seis comunidades autónomas, sea el anfitrión más frecuentado por una ministra cuyo discurso público se construye sobre la defensa a ultranza de la sanidad pública?
La respuesta corta es: con di fi cul tad.
Quién es Juan Abarca y por qué importa
Confieso que Juan Abarca Cidón me parece un personaje genuinamente interesante, y eso no es frecuente en el ecosistema sanitario español, que suele producir gestores de vuelo corto y tecnócratas sin criterio propio. El hombre nació en Madrid en 1971, se hizo médico en la Complutense, se doctoró en San Pablo-CEU y se licenció también en Derecho en la misma universidad. Lleva desde 1998 en HM Hospitales —el grupo fundado por sus padres, Juan Abarca Campal y Carmen Cidón— y desde 2016 lo preside. Fue asesor del Ministerio de Sanidad entre 2012 y 2019, durante los gobiernos de Rajoy. Es expresidente de la Fundación IDIS —el principal think tank de la sanidad privada española— y tiene una columna de opinión en Redacción Médica donde escribe con un criterio que, hay que reconocerlo, no es el de un lobbista disfrazado de analista.
Tanto le debe gustar escribir su columna que ha comprado el medio. La compra se formalizó en marzo de 2026. Fuentes del sector sitúan el precio en torno a seis millones de euros, adquiridos a título personal y no como activo de HM Hospitales —él lo subraya con cuidado, como si eso le vacunara del evidente conflicto de intereses—. Ha prometido, para sonrisa de muchos, también de un servidor, «plena independencia editorial» y un estatuto deontológico que sus periodistas deberán seguir. Todo muy razonable. Todo muy bien redactado.
Permítanme, sin embargo, una pregunta de las que a nadie le gusta responder: ¿el medio sanitario más leído por médicos, gestores hospitalarios, la industria farmacéutica y los responsables políticos del sector, propiedad del presidente del mayor grupo hospitalario privado del país, puede ser independiente de forma estructural? No digo que tenga que ser una herramienta de propaganda. Digo que la arquitectura del poder que crea esa compra —el editor es simultáneamente el empresario con más intereses en juego en el sector que ese medio cubre— merece ser nombrada con claridad.
En la prensa económica española lo llamaríamos «conflicto de interés estructural». En la sanitaria, aparentemente, se llama «compromiso con el debate de calidad».
La ministra y el empresario: más unidos de lo que aparentan
Vayamos a los hechos verificados, que ya son suficientemente llamativos.
A Juan le encantan las tribunas de opinión, su Linkedin y los premios. Tanto le gustan que no sólo tiene los suyos, sino que le entregaron el de Madrileño del Año en 2023 «por su destacada labor en la defensa y mejora del sistema sanitario español». Este galardon lo entrega la Fundación Madrileño del Año.
Mónica García asistió a la gala de los Abarca Prize, el evento anual con el que HM Hospitales reúne a la élite empresarial española alrededor de sus valores y su modelo de negocio. No asistió de oyente: entregó el premio. Compartió estrado con Ignacio Sánchez Galán, uno de los empresarios de más éxito del país, y presidente de Iberdrola; los CEOs de las principales farmacéuticas —AstraZeneca, Pfizer, PharmaMar—; y Ana Pastor, ex ministra de Sanidad y ex presidenta de AMA.
Desde la tribuna, Juan Abarca agradeció especialmente a la ministra «el cariño que demostró a mi familia y a mi persona y la buena disposición para relacionarse con todo el mundo con independencia de su ideología o tendencia política». En público. Con fotógrafos delante. Sin que a nadie pareciera importarle demasiado la contradicción.
Me dicen quienes frecuentan ese entorno que esto no fue un episodio aislado sino el punto visible de una relación mucho más frecuente y mucho menos documentada. Las cenas de La Moraleja son, según varias fuentes del sector con las que he podido hablar, la parte sumergida del iceberg. Una dinámica privada donde los grandes del sector sanitario se han encontrado —con la natural sorpresa inicial— con la ministra que en rueda de prensa les señala como parte del problema del sistema público.
Lo que resulta más llamativo, según estas mismas fuentes, no es que García acuda, sino lo que pasa cuando está. En la intimidad de esas cenas, las posiciones de la ministra se vuelven considerablemente menos radicales que en sus declaraciones públicas. Frente a ella, Juan Abarca hace lo propio. Si en sus columnas y en LinkedIn suele utilizar un tono técnico, didactico y mesurado —muy alejado del que sufren en el día a día sus más cercanos, ¿mérito de su community manager?—, en estas reuniones se limita a asentir. Con generosidad.
Hay una causa que sí los une abiertamente: ambos comparten una crítica sostenida a la política sanitaria de la Comunidad de Madrid y al modelo Ayuso. En esto, según quienes los han escuchado juntos, hay menos matices y más convicción. El madrileño de La Moraleja y la anestesista de Moratalaz tienen un enemigo común. Y compartir enemigos, como saben todos los que han estado alguna vez en una trinchera, crea vínculos que no requieren explicación.
El refranero español nunca defrauda: «el que mucho aprieta poco Abarca«
El argumento que destroza el discurso: Ceuta y Melilla
Pero aquí está la madre del cordero, y es donde yo me pongo serio.
La ministra que construyó su carrera sobre la defensa de la sanidad pública, que llegó a San Bernardo 55 en noviembre de 2023 con el aval de haber combatido la privatización sanitaria en la Asamblea de Madrid, gestiona directamente dos sistemas sanitarios: los de Ceuta y Melilla, a través del INGESA —el Instituto Nacional de Gestión Sanitaria, que depende directamente del Ministerio.
Son los únicos territorios donde el Ministerio de Sanidad tiene control de gestión directa. No puede echarle la culpa a Ayuso. No puede responsabilizar a ningún consejero autonómico. Es suyo. Es su laboratorio. Es su experimento de gestión pública de la sanidad sin interferencia política regional.
si esto lo hubiera hecho Ayuso, habríamos tenido un escándalo nacional de dos semanas.
El triángulo que hay que nombrar
Vayamos al grano, porque yo no tengo ninguna obligación de andarme con rodeos.
Tenemos a un empresario que preside el mayor grupo hospitalario privado de España y que acaba de comprar el medio sanitario más influyente del país. Tenemos a una ministra de Sanidad que en privado mantiene con ese empresario una relación que sus propios colaboradores describen como de alta complicidad. Y tenemos un ministerio que, en los únicos territorios donde gestiona directamente la sanidad sin interferencia autonómica, está produciendo resultados que sus propios médicos califican de «insostenibles».
A mí me parece que esto no es una conspiración. Me parece algo más sencillo y más revelador: el resultado natural de lo que ocurre cuando la política sanitaria se diseña más pensando en el equilibrio de poderes dentro del sector que en los pacientes que esperan en una lista de espera de 121 días de media o que tienen que coger un barco o un avión para que les hagan una endoscopia.
Juan Abarca es, seré justo, uno de los hombres del sector sanitario que más en serio se toma el debate de fondo. Sus columnas son argumentadas, sus posiciones son consistentes, su historial tiene coherencia. Eso lo hace más útil como interlocutor de poder, no menos.
Pero un médico que preside un hospital privado con 719 millones de facturación, que es propietario del diario de referencia de su sector, que cena con la ministra en La Moraleja y con quien esa ministra comparte públicamente el estrado de entrega de premios, no es un interlocutor neutral. Es el lobby sanitario más amigable de España. Y «amigable» no significa «inocente».
Lo que ocurre en esas cenas de La Moraleja no es un escándalo. Es algo más incómodo: es la demostración de que la política sanitaria española, con independencia del color de quien mande, acaba siempre sentándose en la misma mesa.
A pesar de las críticas de los últimos años desde algunos sectores de la industria, Spotify promete seguir siendo el centro del mundo del streaming.La empresa sueca, que hasta hace poco dirigía Daniel Ek, ha presentado los resultados de su primer trimestre de 2026 y los sitúa en una posición privilegiada para el resto del año. En total, han generado 4.533 millones de euros en ingresos, lo que representa un crecimiento del 8% interanual.
En total son 715 millones de euros de beneficios para la empresa, que sigue en una buena posición tras haber llegado a los números verdes. Si bien tuvieron años en el desierto de las pérdidas, los últimos tiempos los han puesto en una situación positiva, a pesar de los problemas que han tenido debido a la crítica de algunos artistas, tanto por el resto de las inversiones del que hasta hace poco era su consejero delegado como por lo mal que pagan a los autores por reproducción.
«Superamos los 760 millones de usuarios activos mensuales (MAU), alcanzamos el crecimiento de suscriptores previsto y observamos una participación positiva tanto de usuarios existentes como de usuarios reactivados y nuevos. Desde el lanzamiento global de nuestra experiencia gratuita más personalizada, los usuarios en mercados clave como Estados Unidos escuchan y ven contenido durante más días al mes. Todo esto refuerza nuestra confianza en el crecimiento sostenido de usuarios y suscriptores, la baja tasa de abandono y el progreso continuo en ingresos y margen», expresó uno de los dos nuevos consejeros delegados de la empresa.
“Estamos bien posicionados gracias a nuestra amplia y comprometida base de usuarios, nuestras sólidas relaciones con los creadores y años de inversión en personalización e infraestructura a gran escala. En conjunto, estos factores crean una plataforma que puede aprovechar este momento y desbloquear nuevas vías de crecimiento que nos permitirán alcanzar metas antes inimaginables. Vemos un gran potencial de crecimiento en cuanto a usuarios, formatos e interacción, y de expansión de Spotify, tanto en su esencia como en su potencial futuro”, expresó su socio, Gustav Söderström.
EL RETO DE SPOTIFY PARA LOS PRÓXIMOS AÑOS
Lo cierto es que Spotify ha hecho lo posible no solo para ser el centro del consumo musical, sino de todo el consumo de audio. En los últimos años han hecho una gran inversión en aumentar la presencia de podcasts y audiolibros, además de material original en estos espacios. En las últimas semanas, además, se han lanzado varios proyectos clave, como las presentaciones del «Billions Club» para los artistas más exitosos de la plataforma, que recientemente rompieron su récord de reproducciones con la edición de Bad Bunny.
Además, han hecho esfuerzos para mejorar la experiencia de los usuarios. El año pasado lanzaron su DJ de inteligencia artificial y este año lanzaron su «Song DNA», una nueva apuesta que permite conocer no solo a los artistas, sino también a los productores y compositores detrás de sus canciones. Son apuestas que han considerado claves, sobre todo frente a los posibles competidores dentro de la industria, como el caso de Tidal y Amazon Prime Music. Es una función que esperan expandir con la opción «About the Song», revelando parte de la información del proceso de grabación, que ya está en fase de pruebas en Asia.
De momento, siguen sin verse en una situación complicada frente a los competidores. Siguen teniendo unos 760 millones de usuarios registrados y aumentando el número de suscriptores de pago. Al mismo tiempo, hay problemas claros dentro de la empresa que pueden marcar su futuro y la relación con los artistas que siguen necesitando para ofrecer contenido.
SPOTIFY Y EL RIESGO DE PERDER A LOS GRANDES ARTISTAS
Lo cierto es que es complicado esconder que en los últimos años la empresa ha tenido problemas con algunos artistas. Es cierto que, de momento, los artistas que han retirado su discografía de la plataforma son o bien grupos de la escena alternativa, como los casos de King Gizzard & the Lizard Wizard o Kneecap, o bien persiste el riesgo de que algún nombre más importante tome una decisión similar, con algunos como Billie Eilish solicitando que se retiren sus canciones en territorio israelí.
Sin embargo, sigue siendo complicado incluso para los artistas más importantes de la industria, ya que en muchos casos la decisión no está solo en sus manos. Allí está la situación de Café Tacvba, que espera la aprobación de Universal Music hace meses; sin embargo, es un riesgo que sigue presente dentro de la industria, sobre todo mientras se mantengan las críticas por lo poco que se reparte entre los artistas por las reproducciones.
Esta es la principal conclusión del último informe de WoodMackenzie, que plantea que el mercado de las turbinas de gas está experimentado una crisis estructural debido a un desequilibrio entre la oferta y la demanda. En este sentido, el informe identifica como uno de los grandes factores que ha disparado la demanda a la inteligencia artificial.
Las turbinas de gas en el centro de la escalada de la demanda
El auge de los centros de datos, impulsados por el desarrollo de modelos avanzados de IA y el crecimiento del cloud, está tensionando de forma inédita los sistemas eléctricos. Según el informe, el consumo energético de estas infraestructuras podría crecer cerca de un 96% entre 2026 y 2031, obligando a acelerar la construcción de nuevas centrales de generación firme. En ese contexto, las turbinas de gas se posicionan como una solución clave por su capacidad de aportar energía gestionable y rápida.
Centros de datos. Fuente: Agencias
Sin embargo, el problema no reside en la tecnología, sino en la capacidad de producirla. La demanda global de turbinas se sitúa actualmente en torno a los 110 GW, mientras que la capacidad industrial apenas alcanza entre 60 y 70 GW. Este desfase ha provocado que los pedidos estén prácticamente comprometidos hasta 2027, con plazos de entrega que pueden extenderse hasta seis años.
El impacto ya se refleja en los precios. Wood Mackenzie prevé que el coste de las turbinas alcance los 600 dólares por kilovatio en 2027, lo que supone un incremento cercano al 195% respecto a los niveles de 2019. Un encarecimiento que amenaza con alterar la viabilidad económica de numerosos proyectos energéticos en todo el mundo.
Además, las turbinas representan entre el 20% y el 30% del coste total de una central eléctrica, por lo que su subida tiene un efecto directo en la inversión necesaria para nuevos desarrollos. En este nuevo escenario, las compañías eléctricas ya no solo compiten por asegurar suministro de combustible, sino por garantizar el acceso a equipos en plazo.
Por el lado de la oferta, los principales fabricantes, como GE Vernova, Siemens Energy o Mitsubishi Power, han anunciado inversiones millonarias para ampliar su capacidad productiva. No obstante, el informe advierte de que los cuellos de botella, especialmente en componentes críticos y mano de obra especializada, persistirán durante varios años.
Así, el mercado de turbinas de gas entra en una fase de tensión prolongada que podría extenderse durante toda la década. Una situación que no solo encarece la transición energética, sino que también introduce nuevos riesgos en la planificación de infraestructuras clave, en un momento en el que la demanda eléctrica global no deja de crecer.
Los despidos por IA en Oracle y Capgemini superan ya los 15.000 puestos entre ambas compañías en lo que va de 2026, según los recuentos publicados por las propias firmas en sus comunicaciones a empleados. La oleada apunta directamente al músculo de servicios tecnológicos en Europa, y España no queda al margen.
Claves de la operación
Oracle ejecuta el mayor recorte de su historia reciente. La compañía liderada por Safra Catz ha confirmado el ajuste de plantilla en sus divisiones de servicios profesionales y soporte, áreas donde la automatización con agentes de IA ya cubre tareas rutinarias.
Capgemini pone en revisión 5.000 perfiles junior en Europa. El plan, comunicado a los representantes sindicales en Francia, afecta también a hubs tecnológicos en Madrid, Barcelona y Lisboa, según fuentes del comité europeo.
El golpe se concentra en perfiles junior y de soporte. El consenso del sector apunta a que los puestos de entrada — los que servían de cantera — son los primeros sustituidos por copilots y agentes autónomos.
El pulso entre eficiencia y cantera tecnológica
La narrativa oficial es la de siempre: ganar productividad, simplificar capas, redirigir capital hacia inteligencia artificial. Pero los números cuentan otra cosa. Oracle cerró su último ejercicio fiscal con ingresos por servicios cloud creciendo a doble dígito, mientras simultáneamente recortaba su división de consultoría e implantación. La paradoja es evidente: se prescinde del personal que históricamente acompañaba al cliente en la migración, justo cuando la migración es el negocio.
Capgemini opera en otro registro, pero con la misma lógica. La consultora francesa, que emplea a más de 8.000 personas en España según los datos de su última memoria de sostenibilidad, ha trasladado a sus directivos un objetivo interno de elevar al 30% el porcentaje de tareas asistidas por IA generativa antes del cierre de 2027. Ese objetivo tiene una traducción directa en plantilla.
Y aquí aparece el matiz incómodo. Los perfiles junior — desarrolladores recién titulados, analistas de soporte de primer nivel, testers — son los que históricamente se formaban dentro para convertirse en consultores senior cinco o seis años después. Si se elimina la base de la pirámide, en una década no habrá expertos sénior. El sector lo sabe. Lo descuenta. Y aun así, recorta.
España, el efecto sobre los hubs de Madrid y Barcelona
El mercado laboral tecnológico español venía de un ciclo expansivo. Indra, NTT Data, Accenture, IBM, Capgemini y la propia Oracle habían concentrado en Madrid y Barcelona miles de contrataciones entre 2021 y 2024, alimentadas por los fondos europeos y la deslocalización de servicios desde Reino Unido tras el Brexit. Ese ciclo se ha agotado.
Observamos que el patrón actual replica con casi un año de retraso lo que ocurrió en EE.UU. en 2024 y 2025. Allí, las grandes tecnológicas redujeron entre un 6% y un 12% sus plantillas de servicios bajo la justificación explícita de la IA. En Europa, el ajuste llega ahora, y llega con la complicación añadida de la legislación laboral local: despedir en Francia o España es más caro y más visible que en Texas.
El mercado no se lo ha creído del todo. La acción de Capgemini cotiza prácticamente plana en lo que va de año, pese al ahorro estimado por el recorte. Los inversores leen el movimiento como defensivo, no como ofensivo.
Cada despido por IA que anuncian Oracle o Capgemini destruye, en el mismo gesto, la cantera que dentro de cinco años tendría que pilotar los proyectos complejos del cliente.
En paralelo,, el ecosistema startup español observa el desplazamiento con interés desigual. Algunas empresas emergentes — Factorial, Multiverse Computing, Erudit — han confirmado contrataciones de perfiles que salen de las grandes consultoras. Pero el volumen no compensa: por cada cien salidas de una consultora multinacional, las startups absorben quizá quince. El resto cambia de sector o se va al extranjero.
¿Qué precedente deja Oracle para el resto del IBEX tecnológico?
Aquí entra la lectura sectorial que más interesa a esta redacción. Indra, la única tecnológica con peso real en el IBEX 35, ha evitado hasta ahora los recortes masivos. Su modelo, muy expuesto a contratos de defensa y administración pública, le da un colchón que Oracle o Capgemini no tienen. Pero el mimetismo competitivo es real. Si Capgemini reduce un 8% su plantilla de servicios y mantiene márgenes, los analistas presionarán a Indra para hacer lo mismo. La comparación es injusta — los modelos son distintos — pero el mercado raramente respeta los matices.
Cabe recordar que Telefónica Tech, filial de servicios digitales del grupo, atravesó en 2024 un ajuste similar bajo la justificación de la automation. Aquel proceso afectó a unos 700 puestos en España y se cerró sin demasiado ruido mediático. La diferencia con el episodio actual es la escala y el discurso: ahora el verdugo tiene nombre propio, se llama IA generativa, y eso lo hace políticamente más sensible.
El riesgo regulatorio asoma. La Comisión Europea estudia incluir en la próxima revisión de la Directiva sobre transparencia algorítmica la obligación de notificar cuando un despido colectivo esté motivado por la sustitución por sistemas automatizados. La agenda digital de la Comisión Europea apunta en esa dirección desde finales del año pasado. Si la norma sale adelante en la votación prevista para el último trimestre de 2026, el coste reputacional y administrativo de los próximos recortes subirá. Las empresas lo saben. Por eso aceleran ahora.
Quedan abiertas dos preguntas que el lector puede seguir en los próximos meses: si la próxima publicación de resultados trimestrales de Oracle confirma que el ahorro en personal se traduce en margen operativo, y si Indra resiste la presión del consenso para sumarse a la ola. La respuesta a ambas marcará si los despidos por IA son un ajuste cíclico o el inicio de una reconfiguración estructural del empleo tecnológico en Europa.
La IA pone en jaque más de 2 millones de empleos en España y la banca ya mueve ficha. No es un escenario lejano. Las entidades financieras españolas están afinando sus próximos planes estratégicos asumiendo que la automatización va a redibujar plantillas enteras antes de que termine la década, según ha avanzado OkDiario en una información que apunta a recortes ya contemplados internamente.
La cifra impresiona, pero conviene desmenuzarla. Hablamos de puestos en riesgo de automatización parcial o total, no de despidos inminentes. Y, sin embargo, el sector que antes y con más intensidad va a notar el cambio es justamente el financiero: oficinas, back office, atención al cliente, análisis de riesgos y operaciones de bajo valor añadido. Todo lo que un modelo de lenguaje o un sistema de visión por computador puede hacer mejor, más rápido y sin descansos.
La banca española prepara recortes en su próximo ciclo estratégico
Los grandes nombres del sector ya han incorporado la IA generativa a sus hojas de ruta. BBVA firmó en 2024 un acuerdo con OpenAI para desplegar ChatGPT Enterprise entre miles de empleados, y desde entonces ha ampliado el despliegue. CaixaBank, Santander y Banco Sabadell han comunicado iniciativas similares en sus áreas de tecnología y operaciones, con foco en productividad. Lo que hasta hace poco se vendía como herramienta de apoyo al empleado se traduce ya, en la lectura interna, en menos personas haciendo el mismo trabajo.
El contexto pesa. España ha vivido en la última década una de las reestructuraciones bancarias más severas de Europa: de las 282.000 personas empleadas en el sector en 2008 se pasó a unas 165.000 en 2023, según los datos del Banco de España. Casi un 40% menos. La digitalización y las fusiones explicaban entonces el ajuste. Ahora el motor cambia: ya no son cierres de oficinas por solapamiento, es sustitución funcional por software.
Dos millones de empleos en riesgo: qué dice realmente el dato
La estimación de 2 millones de empleos expuestos a la IA en España converge con cálculos previos de organismos internacionales. El FMI estimó en enero de 2024 que en torno al 60% de los empleos de economías avanzadas están expuestos a la IA, con la mitad de ellos en riesgo de automatización y la otra mitad como complementariedad. Si trasladamos esa proporción al mercado laboral español, el orden de magnitud cuadra.
Eso sí, exposición no es destrucción. Una parte de esos puestos se transformará, no desaparecerá. Lo que sí parece claro es que el reparto será desigual: oficios administrativos, atención telefónica, gestoría básica y trabajos repetitivos de oficina llevan las de perder. La IA generativa ataca precisamente ese tipo de tareas. En cambio, perfiles técnicos, comerciales con trato humano cualificado y supervisión de sistemas saldrán reforzados.
Hay un matiz incómodo. Los anuncios corporativos suelen hablar de «reciclaje» y «recualificación». La realidad es que reciclar a un cajero de 55 años para auditar modelos de machine learning no es una operación trivial, ni para la empresa ni para la persona. Ese desfase entre el ritmo del cambio tecnológico y la capacidad real de adaptación de las plantillas es donde se concentra el riesgo social.
El dilema entre productividad y plantilla: qué viene ahora
Sostengo que la banca española está ante un cruce de incentivos delicado. Por un lado, la presión de los mercados por mejorar el ratio de eficiencia es constante: cualquier punto que se pueda recortar en costes operativos vale oro en bolsa. Por otro, el sector arrastra una fatiga reputacional acumulada por los cierres de oficinas, la exclusión financiera de las personas mayores y la sensación de que el cliente importa cada vez menos. Sumar a eso una nueva oleada de recortes vinculada a la IA —en pleno ciclo de beneficios récord— sería políticamente costoso.
El riesgo de no hacerlo, sin embargo, también existe. Si los bancos europeos no aprovechan la productividad que ofrece la IA, perderán terreno frente a competidores estadounidenses que sí lo están haciendo. JPMorgan ha comunicado planes ambiciosos en este frente, y el listón se mueve para todos. La pregunta no es tanto si habrá ajustes, sino cómo se gestionarán: con prejubilaciones pactadas y formación seria, o con bajas voluntarias y ruido sindical.
Cabe recordar que los próximos planes estratégicos de las grandes entidades —los que se presentarán en el horizonte de 2027 y 2028— serán la primera prueba real. Ahí veremos si la IA se traduce en «transformación» con menos ruido del esperado, o si abre un nuevo capítulo de tensión laboral en un sector que pensábamos que ya había dado todo lo que podía dar. La Autoridad Bancaria Europea ha empezado a exigir reportes específicos sobre uso de IA en entidades supervisadas, y eso, queramos o no, marcará el ritmo. Veremos en qué términos.
Crear una cartera de inversión no es una fórmula mágica, sino un proceso de arquitectura financiera. No se trata de adivinar qué acción subirá mañana, sino de construir algo coherente con tus objetivos, tu horizonte temporal y tu tolerancia al riesgo. Te contamos cómo hacerlo.
El paso cero es saber con cuánto dinero cuentas para invertir. Y eso pasa por tener cubiertas tus necesidades de ahorro a corto plazo: ingresos recurrentes y cobertura de emergencias.
Recuerda que es recomendable tener una hucha para imprevistos que cubra tus necesidades -y las de tu familia- para tres meses. Esto es, has de tener una hucha en liquidez que te cubra los gastos habituales de ese periodo. A partir de ahí, puedes poner a tu dinero a trabajar para ti. Primero ahorra; después invierte.
La hucha es vital porque si inviertes sin tener un ahorro acumulado previamente, cualquier necesidad que surja tendrás que cubrirla con ese dinero invertido y eso echará por tierra tu estrategia de inversión, pues tendrás que rehacerla constantemente.
Imagina que te abres un fondo de inversión para tu jubilación (largo plazo) pero debes sacar dinero a los tres años para cambiarte de coche. Nunca llegarás a tener una buena jubilación si las inversiones para ese fin se quedan por el camino.
Una cartera de inversión ajustada a objetivos, horizonte y riesgo. Imagen: Merca2
Una cartera de inversión ajustada a objetivos, horizonte y riesgo
El primer paso para crear una cartera de inversión es definir tu punto de partida: tu perfil inversor. Eso pasa por identificar para qué inviertes (cuál es el objetivo de la inversión), a qué plazo inviertes (medio o largo plazo) y cuál es tu nivel de riesgo/volatilidad.
Dicho de otra manera, el perfil inversor depende de tus objetivos, del tiempo que puedas darle al dinero para que trabaje para ti y de tu tolerancia a la volatilidad (movimientos al alza y a la baja de tu cartera) y, por lo tanto, de tu tolerancia al riesgo.
El segundo paso suena muy bien en inglés porque es el Asset Allocation o asignación de activos. Según cuál sea tu objetivo y el plazo que tengas para conseguirlo, debes buscar los mejores activos ¿has oído hablar de la cartera 60/40? Bueno, pues es un buen punto de partida para inversiones a largo plazo. Consiste en invertir un 60% de tu capital en renta variable (Bolsa) y un 40% en renta fija (Letras o bonos).
La primera supone más riesgo, pero más rentabilidad potencial y la segunda menos riesgo, pero menos rentabilidad.
Dependiendo de tu perfil de inversión, el Asset Allocation cambia:
Perfil Conservador (Corto Plazo: 1-3 años):
Prioridad: Preservar el capital.
Ejemplo: 20% Renta Variable / 80% Renta Fija y Monetarios.
Así, el siguiente paso es diversificar, aquello del refrán español de No poner todos los huevos en la misma cesta.
Diversificar no es tener 10 acciones españolas. Es repartir por geografías (EE. UU., Europa, emergentes) por sectores (tecnología, energía, consumo…) y por tipos de activo.
En ambos casos, puedes decidirte por inversiones directas donde tú tomas las decisiones (Bolsa o bonos), o indirectas (fondos de inversión o planes de pensiones donde la gestión está en manos de profesionales).
Todo depende del tiempo que la puedas dedicar a tus inversiones y del nivel de educación financiera que tengas. La mejor inversión es tu formación; eso es mejor que no lo olvides nunca.
A partir de esa premisa y según sea tu cultura financiera, puedes invertir en Fondos indexados o ETFs, o bien en acciones individuales. O como dijimos antes, en fondos que gestionan profesionales o en inversiones directas que gestionas tu.
Reequilibra tu cartera de inversión una o dos veces al año vendiendo una parte de lo que ha subido mucho. Imagen: Agencias
Ajusta tu cartera siempre
Un error habitual al crear una cartera de inversión es olvidarse de reajustarla a esos porcentajes que estableciste al principio (60/40). Piensa que las acciones cuando suben lo hacen mucho más rápido que la renta fija, por lo que pesarán más y te descompensarán la cartera. Dicho de otra manera, asumirás más riesgo del deseado.
Como referencia, reequilibra tu cartera de inversión una o dos veces al año vendiendo una parte de lo que ha subido mucho para comprar lo que se ha quedado atrás. Esto te obliga a cumplir la regla de oro: vender caro y comprar barato.
Así, a modo de conclusión, recuerda que crear una cartera de inversión ajustada a objetivos, horizonte y riesgo lleva tiempo y precisa de reajustes cada seis meses. Y que cuánto más sepas sobre instrumentos financieros y mercados mejores serán tus decisiones como inversor.
Como broche a este artículo sobre cómo crear una cartera de inversión ajustada a tus objetivos, horizonte y riesgo recuerda que la mejor cartera es la que mejor se ajuste a tus fines y te permita dormir tranquilo.
Una sentencia reciente confirma lo que muchas parejas no casadas siguen sin tener claro: sin inscripción oficial como pareja de hecho con al menos dos años de antelación al fallecimiento, no hay pensión de viudedad. El caso que ha vuelto a poner el foco en este requisito ha supuesto perder 3.210 euros anuales de pensión para una conviviente que llevaba más de una década con su pareja, pero que nunca formalizó la inscripción en el registro autonómico correspondiente.
El detalle no es menor. La Seguridad Social no reconoce la convivencia probada con empadronamiento, ni con hijos en común, ni con hipoteca compartida. Lo que pide es un papel concreto: el certificado del registro de parejas de hecho de la comunidad autónoma o del ayuntamiento, emitido al menos dos años antes del fallecimiento del causante. Sin ese papel, la denegación llega por la vía rápida.
Qué exige la Seguridad Social para cobrar la viudedad si no estabais casados
La normativa fija dos requisitos que se piden a la vez, no uno u otro. Vamos por partes. El primero es la convivencia estable y notoria durante al menos cinco años, que se acredita con el certificado de empadronamiento conjunto. El segundo, el que más denegaciones genera, es la inscripción formal como pareja de hecho con dos años de antelación mínima al fallecimiento.
A esto se suma un requisito económico: los ingresos del superviviente durante el año anterior no pueden superar el 50% de la suma de los ingresos de ambos miembros de la pareja, o el 25% si no había hijos comunes con derecho a pensión de orfandad. Existe una regla alternativa: que los ingresos del solicitante no superen 1,5 veces el salario mínimo interprofesional, con incrementos por hijos a cargo.
El detalle que cambia todo es que cada comunidad autónoma tiene su propio registro, con plazos y requisitos administrativos distintos. En algunas, la inscripción es ágil; en otras, exige cita previa, comparecencia conjunta y documentación notarial. Quien lo deja para más adelante se arriesga a que el más adelante llegue tarde. La información oficial del INSS sobre la pensión de viudedad detalla los requisitos completos y los documentos necesarios para tramitarla.
El error más caro: confundir convivencia con pareja de hecho registrada
Aquí está la letra pequeña. Mucha gente da por hecho que llevar veinte años bajo el mismo techo, con hijos y cuentas comunes, basta para que el Estado reconozca la unión. No basta. La Seguridad Social pide el papel del registro, no la realidad probada de la convivencia, y los tribunales han respaldado este criterio una y otra vez en los últimos años.
El caso que ahora se ha hecho público ilustra el problema: la solicitante perdió 3.210 euros anuales de pensión, lo que en una esperanza de vida razonable suma decenas de miles de euros a lo largo de los años. Y todo por no haber tramitado una inscripción que en la mayoría de comunidades es gratuita o tiene un coste simbólico. Ojo con esto: el mismo criterio se aplica también a efectos sucesorios y fiscales en muchas autonomías.
El consejo práctico es directo. Si vives en pareja sin estar casado y queréis que el superviviente pueda acceder a la pensión de viudedad cuando llegue el momento, la inscripción en el registro autonómico debe hacerse cuanto antes. Cada año que pasa sin trámite es un año que cuenta para el plazo de los dos años mínimos. El concepto jurídico de pareja de hecho en España varía notablemente entre comunidades autónomas, así que conviene consultar las condiciones concretas de la tuya.
Qué dice la jurisprudencia y por qué importa este caso
El Tribunal Supremo lleva años marcando una línea clara: la convivencia de hecho no equivale, a efectos de pensión de viudedad, a la pareja inscrita. El criterio se consolidó tras varias sentencias que rechazaron el reconocimiento de la pensión incluso en casos con décadas de convivencia probada. La justificación es, en parte, técnica: el legislador quiso establecer un requisito formal que diera seguridad jurídica al sistema y evitara reclamaciones imposibles de verificar tras un fallecimiento.
Pero hay un debate de fondo que sigue abierto. Algunos juristas y asociaciones de viudas han señalado que el requisito penaliza especialmente a parejas mayores que llevan toda una vida juntas sin haberse casado por motivos generacionales o personales, y que ahora descubren que el sistema no las reconoce. La reforma del sistema de pensiones de los últimos años ha tocado muchos aspectos, pero este requisito de los dos años de inscripción previa sigue intacto.
A efectos prácticos, la conclusión es la misma: si no quieres dejar al superviviente sin pensión, hay que inscribirse. Y hacerlo ya, no cuando se acerque el problema, porque el plazo de dos años no admite excepciones. La pensión media de viudedad ronda los 850 euros al mes, una cantidad que para muchas familias supone la diferencia entre llegar a fin de mes o no.
Guía rápida del trámite
📅 Plazos: La inscripción como pareja de hecho debe constar al menos 2 años antes del fallecimiento. Solicitud de la pensión: dentro de los 5 años posteriores al fallecimiento.
✅ Requisitos clave: Pareja inscrita en registro autonómico o municipal con 2 años de antelación, convivencia estable acreditada de 5 años y cumplir el límite de ingresos del superviviente.
🌐 Dónde solicitarlo: Sede electrónica del INSS con Cl@ve o certificado digital, teléfono 901 16 65 65 o presencialmente en oficinas del INSS con cita previa. La inscripción de pareja se hace en la comunidad autónoma o ayuntamiento correspondiente.
💰 Importe o coste: La pensión equivale al 52% de la base reguladora del fallecido (puede subir al 60% o 70% en supuestos concretos). La inscripción de pareja suele ser gratuita o con tasa simbólica.
⚠️ Error a evitar: Creer que la convivencia probada con empadronamiento, hijos comunes o hipoteca compartida sustituye al certificado oficial de inscripción. No lo sustituye, y la denegación es automática.
Guillermo Barrio Colongues, analista de CIMD Intermoney, considera que EBITDA de Amadeus en el primer trimestre se habría elevado un 8%, hasta cerca de los 700 millones de euros.
Amadeus anunciará sus resultados trimestrales del primer trimestre de 2026 el próximo viernes 8 de mayo antes de la apertura del mercado, celebrando una conferencia telefónica ese mismo día a las 13.00 horas.
Las cifras deberían mostrar los primeros efectos de la guerra en Oriente Medio (marzo), afectando en especial el negocio de distribución, lo que se combinaría en el especial en el primer trimestre por un Forex desfavorable. De esta forma, esperamos que el EBITDA a marzo se mantendría estable respecto al primer trimestre de 2025 tras unos ingresos que se elevarían apenas un 1%.
Estimamos un beneficio neto de 350 millones de euros (-1%). No variamos nuestras estimaciones a la espera de las cifras del primer trimestre, y la evolución a corto plazo del conflicto de Oriente Medio; actualmente esperamos incrementos cercanos al 10% en 2026e tanto en ingresos como EBITDA, aunque es evidente que existe un significativo sesgo a la baja.
Amadeus se ha visto afectado por la preocupación del mercado ante el auge de la IA. Imagen: Amadeus
Barrio recuerdan que en febrero elevamos nuestra recomendación en Amadeus a Comprar desde Mantener, a la vez que confirmamos nuestro precio objetivo de 70 euros a diciembre de 2026e. El valor se ha visto afectado por la preocupación del mercado ante el auge de la IA, en especial la potencial sustitución de las operaciones y productos de Amadeus por un uso más intensivo de los LLM.
El racional de cómo se llevaría esto a cabo pensamos que es confuso, pero podría basarse en:
Aumento de la desintermediación, es decir, sustitución del negocio de distribución mediante la contratación directa con las ofertas de las aerolíneas, algo que ya existe sin necesidad de usar la IA con las ‘Metasearch’;
Aparición de competidores, de alguna manera, en el negocio de Air IT, mediante código generado por LLM, algo que pensamos que parece mucho más fácil imaginar que realizar en la práctica.
El impacto en marzo, no obstante, debería ser significativo en las reservas y pasajeros embarcados, que esperamos que crezcan muy moderadamente (Renta 4 estimado 0,2% y 3% frente al primer trimestre de 2025, respectivamente).
Por otro lado, en Renta 4 calculan que los Ingresos moderen su crecimiento hasta 2%, afectados también por la depreciación del dólar (-10% frente al euro), con Distribución plana, Tecnología aérea 4% Hoteles 3%. EBITDA 642 millones, 2% frente al primer trimestre de 2025, margen EBITDA 38,5% (0,1 pp frente al primer trimestre de 2025) y beneficio neto 352 millones (-1% frente al primer trimestre de 2025), con resultado financiero -17 millones (-10 millones en el primer trimestre de 2025) y tasa fiscal 22,5% (21,5% en 2025).
Por divisiones, en Distribución esperan que las Reservas aéreas se mantengan planas (0,2% frente al primer trimestre de 2025 y 2,8% en 2025 frente a 2024) al igual que los precios unitarios afectados, entre otros factores, por la depreciación del dólar (-9%). En Tecnología Aérea esperamos un avance de los pasajeros embarcados (PEs) moderado, 3% frente al primer trimestre de 2025 y sin impacto de migraciones, y precios unitarios estables, en torno a 1,11 euros. En Hospitality (hoteles), con mucha presencia en EE. UU., el crecimiento de ingresos (3% frente al cuarto trimestre de 2024) debería verse frenado por la depreciación del dólar.
Amadeus CFO Carol Borg. Imagen: Amadeus
Esperamos que Amadeus genere 254 millones de caja después de un capex 211 millones, inversión en circulante, -130 millones y dividendos -228 millones. La deuda neta descendería hasta 2.182 millones con lo que el múltiplo a EBITDA 2026e se mantendría en 0,9 veces, por debajo de la parte baja del rango objetivo de Amadeus (1,0-1,5 veces).
En la conferencia conviene estar pendientes de:
impacto de la guerra de Irán en el sector y evolución de las reservas y pasajeros,
implicaciones de la guerra en la guía 2026e. Creemos que una guerra larga podría llevar a revisar a la baja los objetivos
comentarios sobre el impacto de la IA en el sector de viajes, que está provocando una fuerte corrección en el sector de software.
Renta 4 tiene sobre Amadeus un precio objetivo de 67,2 euros y una recomendación de Sobre Ponderar
La apuesta de Vueling por Turquía tendrá que esperar. La situación del combustible en el estrecho de Ormuz ha complicado los planes de algunas líneas aéreas, incluyendo los de la low cost para llegar al país que gobierna Erdogan, que tendrá que esperar a que se normalice la situación, con la empresa de IAG dando prioridad a evitar las cancelaciones o la reducción de los vuelos que ya tienen programados para este mismo año.
La empresa esperaba ampliar su presencia en territorio turco, incrementando los vuelos y frecuencias que operan actualmente. Sin embargo, es un proyecto que, de momento, quedará pautado para el año que viene, a la espera de que se normalice la situación. Es cierto que es un destino que, por sus características sociales y geográficas, puede verse especialmente afectado por la guerra, no solo por los problemas de combustible, sino por la falta de confianza de los posibles visitantes.
En cualquier caso, la situación es especialmente compleja. La realidad es que la empresa está en una posición difícil; aunque las empresas de IAG han sido capaces de almacenar suficiente combustible para evitar las cancelaciones este año, también es una realidad complicada para afrontar a largo plazo. Además, la realidad del sector puede complicarse si se retrasa demasiado la solución, y puede traducirse en aumentos de precio y medidas similares.
Sede de Vueling en 2023. Fuente Agencias
De todos modos, la apuesta es temporal. Según informa la web especializada Preferente, el plan era pasar de las 7 frecuencias actuales hasta las 13, casi duplicando el dato. En cualquier caso, con la amenaza de que se deban cancelar vuelos o frecuencias en algunas rutas, es de esperar que los planes de expansión puedan quedar relegados, sobre todo en el caso de las low cost, que no tienen el músculo de una Iberia o una Air Europa para defenderse en este tipo de casos.
VUELING Y LA CAÍDA DEL TURISMO EN ALGUNOS TERRITORIOS
Lo cierto es que parte del problema en Turquía es que, sin duda alguna, la situación en Oriente Próximo ha hecho que las rutas y destinos cercanos se vean afectados. No es solo la pérdida de algunas rutas, con los aviones obligados a evitar las zonas de riesgo en la zona, sino que además algunos de estos destinos se están viendo afectados por la pérdida de confianza y las preocupaciones de seguridad de los viajeros. Es un dato importante de cara a la estrategia en el futuro inmediato de toda la aviación.
Además, en el corto radio, la empresa ha sido una de las consultadas por el Gobierno para ocupar los espacios que Ryanair ha dejado libres en España. De hecho, el año pasado ocuparon varios destinos clave dentro del país, en particular su presencia en el aeropuerto de Santiago.
Si tienen una preocupación, no es Turquía —donde pueden esperar unos meses antes de tomar la decisión de retomar sus planes—; es Barcelona, el centro de sus operaciones y cuyo aeropuerto empieza a quedarse pequeño para el tamaño del tráfico de pasajeros en el país. No es un dato menor, y realmente la capacidad de El Prat se ha vuelto, con diferencia, el principal reto de la empresa en el futuro inmediato.
LA LOW COST DE IAG SIGUE CRECIENDO
En cualquier caso, aunque de momento las previsiones de la Asociación de Líneas Aéreas (ALA) y de IATA muestran un aumento de los asientos para la segunda mitad del año, hay mucha incertidumbre en el sector. La crisis en Irán y, en menor grado, el aumento de las tarifas de Aena pueden acabar por aumentar el precio de los billetes y espantar a los viajeros, aunque la situación sigue desarrollándose.
Avión de Vueling camino a Baleares. Fuente: Agencias
Pero, al menos en el corto plazo, Vueling cerró el año mejor colocada que buena parte de sus competidores, en particular en el mundo de las low cost, y ha escapado tanto de los conflictos laborales de Iberia Express como de la avalancha de controversias que define a Ryanair, lo que la pone en una posición privilegiada, aunque todo el sector debe estar listo para la situación.
Repsol ha presentado resultados de su primer trimestre de 2026, y estos han sido generalmente positivos. Estos han sido recogidos y analizados por diferentes entidades como RBC, AlphaValue, Bankinter, Renta 4 o Jefferies, que apuntan a que el motor de crecimiento del trimestre ha estado en los márgenes de refino de la compañía, que se han disparado gracias a la incertidumbre internacional. Esta visión de los analistas no solo respalda el punto de vista trasladado por Repsol en sus resultados, sino que además prevén que este impulso se pueda dar en los próximos ejercicios trimestrales.
Por otro lado, aún con un entorno favorable en precios, desde la petrolera han aclarado que la situación internacional es tan volátil que no van a elevar sus previsiones de crecimiento anual.
Repsol afronta un crecimiento operativo alto pero menor de lo esperado en beneficios
Repsol ha reportado un trimestre con un EBITDA de 1.790 millones de euros, un 19% más que lo reportado en el primer trimestre del año pasado. Por otro lado, los beneficios netos ajustados también crecen, concretamente 316 millones más que en 2025, quedando en una cifra de 873 millones de euros. Un dato que no ha llegado a lo que los analistas, ni el mercado esperaban: RBC estimaba concretamente 892 millones, mientras que tanto Renta 4 como Jefferies sostienen que se trata de una caída de casi un 3% respecto a las expectativas del consenso.
Repsol ha aclarado que esta situación responde a una combinación de factores temporales y contables, que han tranquilizado a los analistas. En total, son hasta 450 millones de euros descontados por ajustes internos de precios entre divisiones (sector químico) y el desfase entre precios de venta de los combustibles para aeronaves.
Gasolinera de Repsol. Fuente: Repsol
Es decir, por un lado, no se ha podido trasladar la subida del precio de las materias primas a clientes por la alta volatilidad internacional en el sector químico (consolidándose como el peor sector de todo el negocio industrial); y por otro, los precios del combustible han subido más rápido de lo que los contratos de venta se actualizan. El análisis de RBC apunta a que es una debilidad transitoria y que de no haberse dado estas circunstancias los resultados hubieran superado las previsiones.
Márgenes y producción con perspectiva de futuro
El desequilibrio internacional del mercado de los destilados, más allá de esos problemas circunstanciales, se han convertido en todo un catalizador que mejora el posicionamiento de Repsol, no por nada el negocio industrial de la compañía ha alcanzado un rendimiento de 440 millones de euros, gracias sobre todo al refino (downstream) y al trading que se han visto beneficiados por los altos márgenes a los que llegó a la compañía durante el trimestre.
Datos de AlphaValue apuntan a que los resultados del primer trimestre dan paso a un superciclo de destilados en el que la petrolera tiene ventaja. En este sentido, el análisis de AlphaValue recuerda que durante el primer trimestre el Brent se situó en torno a 81$/barril, muy por encima de los 60–65$/barril contemplados en el guidance de la compañía. Además, señalan que los márgenes de refino en España se situaron entre un 50% y un 70% por encima del rango superior estimado por la propia compañía.
Por lo que se dio una situación donde la oferta y la demanda de productos refinados se vieron tensionadas, especialmente en destilados medios como el diésel y el queroseno, que siguen marcando el tono del mercado europeo.
En este contexto, AlphaValue interpreta que no se trata de un fenómeno puntual, sino del inicio de un entorno más estructuralmente favorable para el refino en Europa. Según la firma, la combinación de disrupciones logísticas internacionales (Irán), la reducción de capacidad de refino en Rusia y la elevada demanda de combustibles en Europa están sosteniendo unos cracks de diésel que han llegado a niveles cercanos a 33$/barril. Esta dinámica explicaría por qué, a pesar de la volatilidad macro, el negocio industrial de Repsol mantiene una contribución especialmente robusta.
Bandera de Irán con petróleo. Fuente: Merca2
RBC añade que este escenario ventajoso podría continuar a futuro debido a la aceleración de márgenes que se han dado en abril, es decir, en el inicio del segundo trimestre. En este sentido, el banco de inversión canadiense apunta a que el indicador de refino se habría situado en torno a los 12$/barril, al que se suman primas superiores a 10$/barril, lo que implica niveles efectivos por encima de los 20$/barril. Esta evolución es la que lleva a la firma a anticipar una mejora significativa tanto en beneficio como en generación de caja en el segundo trimestre.
Por otro lado, el negocio de exploración y producción (upstream) ha reportado unas cifras relativamente bajas, aunque su resultado trimestral no es tan relevante como sus perspectivas de evolución.
Repasando rápidamente los datos: el upstream de Repsol ha reportado un EBITDA con caídas del 5% interanual, llegando a los los 302 millones, debido principalmente a unos menores volúmenes, mayores costes de producción, una mayor amortización, la depreciación del dólar frente al euro y las salidas de Colombia e Indonesia.
Durante el primer trimestre, la producción se situó en torno a 539.000 barriles de petróleo al día, una cifra estable pero que, según trasladó la compañía en la conferencia, ya incorpora ciertos factores coyunturales negativos, como es el caso del impacto del clima extremo de sequía en Estados Unidos que habrían reducido temporalmente la producción en unos 10.000 barriles diarios.
No obstante, lo llamativo es la tendencia de crecimiento. En este sentido, Repsol mantiene su objetivo de cerrar el año en un rango de 560.000–570.000 barriles al día, e incluso ha reconocido que en algunos momentos recientes ya ha alcanzado niveles cercanos a esa cifra.
Desde el lado de los analistas, esta evolución refuerza la narrativa de crecimiento estructural. RBC y Renta 4 coinciden en que el upstream aporta estabilidad y visibilidad, mientras que AlphaValue va un paso más allá al considerar que el incremento de producción, combinado con un entorno de precios elevado, puede convertirse en un multiplicador clave de generación de caja en los próximos trimestres.
Uno de los focos más relevantes está en Estados Unidos, donde Repsol está desarrollando su cartera no convencional (shale). La compañía prevé un aumento de unos 22.000 barriles diarios adicionales a lo largo del año, apoyado en nuevas perforaciones y mejoras operativas. A esto se suma el potencial de Alaska, con avances en los proyectos Pikka y el descubrimiento del yacimiento de Quokka, que apuntan a una producción conjunta que podría alcanzar entre 150.000 y 160.000 barriles diarios hacia 2032–2033, lo que convertiría esta región en uno de los principales motores de crecimiento a largo plazo.
En paralelo, la estrategia internacional incorpora activos con mayor componente geopolítico, pero también con un alto potencial de revalorización. En Venezuela, Repsol ha reforzado su colaboración con PDVSA en proyectos como Cardón IV, que gestiona en colaboración con ENI. Según ha explicado la compañía, el objetivo inmediato es incrementar la producción de gas en torno a un 10%, en un esquema en el que los pagos se realizan en especie, lo que reduce el riesgo de impago. Además, el nuevo acuerdo operativo permite a Repsol gestionar parte de la producción, asegurando ingresos y mayor control operativo.
Planta offshore en el pozo Perla (Venezuela). Fuente: Repsol
Los analistas, especialmente AlphaValue, ven en este movimiento una oportunidad significativa: estiman que la producción en el país podría pasar de unos 45.000 barriles diarios a hasta 135.000 en un horizonte de tres años, lo que supondría un salto relevante en contribución al grupo. No obstante, este crecimiento sigue condicionado por la evolución política y regulatoria del país caribeño.
Otro foco clave es Libia, donde la compañía ha producido en torno a 42.000 barriles diarios en el trimestre. Repsol mantiene una visión constructiva sobre el país, apoyada en una mejora progresiva de la estabilidad operativa. Las previsiones apuntan a que la producción podría aumentar hasta 45.000–46.000 barriles diarios netos en 2026, impulsada por nuevas conexiones de pozos y actividades exploratorias tanto onshore como offshore.
En este punto, la compañía ha subrayado un elemento clave para entender su resiliencia: la diversificación geográfica. Su cartera upstream se distribuye entre regiones de bajo riesgo y mercados emergentes con mayor volatilidad pero también mayor potencial, lo que permite equilibrar estabilidad y crecimiento.
Josu Jon Imaz, CEO de Repsol. Fuente: Agencias
A esto se suma otro factor estructural que ha generado dudas entre los inversores: el papel de los contratos a largo plazo. Tal y como ha explicado el CEO de la compañía Josu Jon Imaz en la presentación de resultados, aproximadamente el 80% del suministro de crudo se realiza mediante acuerdos de largo plazo, mientras que el 20% restante se adquiere en mercado spot. Sin embargo, estos contratos no implican precios fijos rígidos, sino fórmulas indexadas a mercado que garantizan seguridad de suministro sin renunciar a capturar márgenes.
De esta forma, Repsol puede beneficiarse de entornos de precios elevados porque tanto en upstream como en refino sus ingresos están ligados a precios internacionales; mientras que, al mismo tiempo, los contratos estables le permiten evitar disrupciones físicas en el suministro, algo especialmente relevante en un contexto geopolítico incierto.
Por otro lado, la estabilidad cara a los siguientes ejercicios también se ve reflejada en la capacidad de generar caja del grupo. En este sentido, el flujo de caja operativo antes de circulante ha alcanzado los 2.426 millones de euros, lo que supone un 38% más frente a las previsiones del consenso. Para Jefferies este es el indicador clave del trimestre, ya que refuerza la sostenibilidad del dividendo y de las recompras en un entorno de volatilidad de precios energéticos.
El veredicto de los analistas
En definitiva, a pesar de peores rendimientos como los del sector químico, la perspectiva general de los analistas hacia Repsol es alcista en cuanto a su desempeño en los siguientes trimestres. No obstante, cada entidad cuenta con factores diferenciadores que cambian la tesis de inversión.
Empezando con AlphaValue, la visión es completamente positiva, apuntando a que Repsol se va a beneficiar de un superciclo de refino en Europa sobre todo por los cracks en el diesel. Por ello, recomiendan Comprar con un precio objetivo de 25,1 euros la acción.
En cuanto a Bankinter, continúan con el optimismo. En este sentido, señalan que el break even de Repsol se sitúa en torno a 60–65$/barril, mientras que el Brent cotiza actualmente en niveles cercanos a 120$/barril, con una media de 81,1$/barril en el primer trimestre de 2026. Por lo que, según sostiene el banco, la petrolera opera en un entorno favorable que le permitiría mejorar sus resultados en los próximos trimestres.
A esto se le suma, que la evolución del beneficio por acción ha sido de más de un 173,3%, superior al crecimiento del beneficio neto, debido al impacto positivo de las recompras de acciones; por lo que sigue abogando por una buena política de retribución al accionista, da pie a que su recomendación se sitúe en Comprar con un precio objetivo de 26 euros la acción.
Jefferies, por su parte, sigue la misma estela de Bankinter, apuntando a la importancia de su programa de recompra de acciones, sumado a un flujo de caja libre orgánico que se ha situado en 1.430 millones, mostrando una sólida capacidad de autofinanciación. Por lo que, teniendo en cuenta el entorno de precios beneficioso, los analistas del banco de inversión estiman que seguirán fortaleciendo la caja y la capacidad de retribución al accionista; por ello, repiten como en el caso de los bancos anteriores Comprar con un precio objetivo de 28 euros la acción.
RBC, por otro lado, mantiene una visión positiva, aunque con un enfoque más técnico, señalando que los resultados del trimestre han estado distorsionados por factores temporales como el desfase en precios y ciertos ajustes internos, que han penalizado el rendimiento del negocio downstream.
No obstante, destacan que los márgenes de refino han mostrado una clara mejora, pasando de 5,7$/barril en el primer trimestre a niveles superiores a 20$/barril en abril, lo que anticipa una evolución más favorable en los próximos trimestres. Por ello, recomiendan Sobre ponderar, con un precio objetivo de 32 euros la acción.
Finalmente, Renta 4 es el que aboga por la postura más prudente de todos los bancos mencionados. En este sentido, aunque la entidad destaca que los resultados se han situado en línea con lo esperado, considera que parte de las buenas perspectivas ya están recogidas en la cotización, por lo que mantiene una recomendación de Mantener, con un precio objetivo de 23,7 euros por acción. No obstante, reconoce que la evolución de los márgenes y del crudo seguirá apoyando el desempeño en el corto plazo.
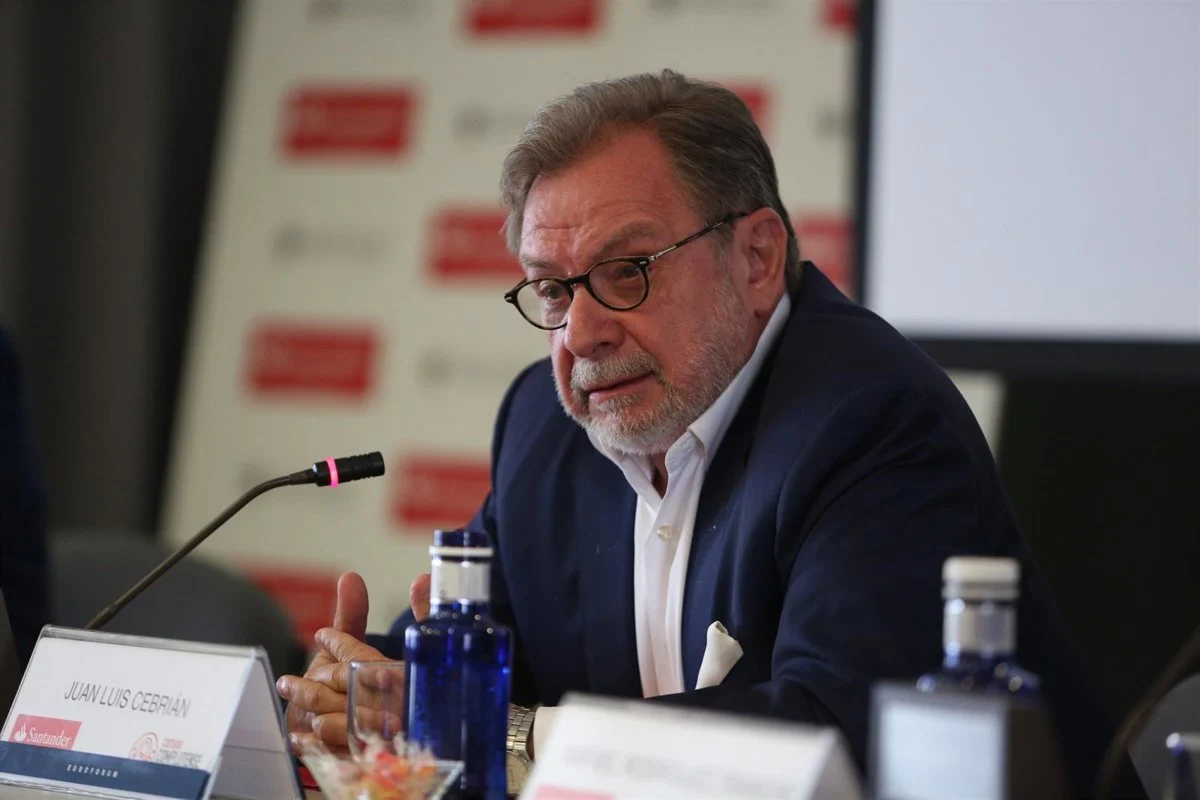
La reconciliación entre el fundador de El País, Juan Luis Cebrián, y su actual presidente, Joseph Oughourlian, gestada el año pasado tras la ruptura del principal accionista de Prisa con Moncloa y ahora escenificada con la entrevista al propio Cebrián en el diario, no supondrá su regreso como columnista.
Dos años después de su despido como columnista del diario por su fichaje en The Objective, fuentes del sector consultadas por MERCA2.es descartan que el académico de la Lengua vuelva a escribir en el diario a corto plazo.
Oughourlian, que fue clave en el derribo de Cebrián de la presidencia de Prisa en 2017, ha abierto ahora las puertas del periódico al periodista para que recuerde los inicios de El País. El fundador explica cómo surgió la idea gracias a dos periodistas: Carlos Mendo y Darío Valcárcel.
«Fue hacia 1972 y fueron dos periodistas: Carlos Mendo, que era director de Efe con Manuel Fraga y redactor jefe de ABC, y Darío Valcárcel, que más que periodista era secretario de Torcuato Luca de Tena. Tuvieron la idea de que se debía hacer un periódico. Mendo se la vende a Fraga, y Valcárcel, a José María de Areilza. Ellos les ponen en contacto con Miguel Ortega Spottorno, que formaba parte del consejo de don Juan de Borbón (consejo que presidía Areilza) y Miguel les dice que, de asuntos de periódicos, hablen con su hermano José. Le enrollan y empiezan a reunir dinero: 15 o 18 millones de pesetas. Crean la junta de fundadores, piden permiso y les dicen que con ese dinero no se podía hacer un periódico. Comienza la redada. A José Ortega se le ocurre llamar al mundo editorial. Entran todos: Salvat, Lara, Jesús de Polanco, Grijalbo… Y reúnen 150 millones», explica.
Con este dinero reunido, finalmente nacía El País, un periódico que aspiraba a ofrecer una visión diferente de la realidad española e internacional.
Sobre su nombramiento como primer director de El País, Cebrián reconoció que fue la sexta opción para el cargo. En sus palabras, los primeros candidatos fueron Miguel Delibes, quien rechazó la propuesta y sugirió a Manu Leguineche, quien también dijo que no. Carlos Mendo, con una fuerte conexión con Manuel Fraga, fue el tercer candidato, pero estaba demasiado identificado a nivel político para el deseo de los accionistas fundacionales. Más tarde, Jesús de la Serna aceptó inicialmente, pero también se retractó. Finalmente, el nombre de Vicente Gallego estuvo sobre la mesa, aunque, como señala Cebrián, acabó siendo descartado. Así, Cebrián asumió la dirección de un periódico que cambiaría la historia del periodismo en España.
En cuanto a la visión que tenía de El País, Cebrián lo define como un proyecto que aspiraba a ser la vuelta de las luces tras cuarenta años de dictadura. En su entrevista, señaló: «Para mí, El País quiso ser el rescate de la ilustración. Fijaos en las firmas del primer número. Estaba Rafael Alberti o Ricardo de la Cierva, que era muy de derechas, pero un historiador reconocido. Lo otro era la información internacional: si se quería que España entrase en Europa, se debía explicar cómo era el mundo. Y en política interior, dar voz a la izquierda. Para hacer la democracia, pero también porque no había otro periódico que lo hiciera: también era un motivo comercial».
Sin embargo, su relación con El País hoy en día es bastante amarga. Como él mismo confiesa: «Yo nunca quise ser presidente de honor. Porque los periodistas no tenemos honor. Somos como los policías. Estamos todo el día con delincuentes para que nos cuenten cosas. Y ellos me insistieron y yo lo acepté. La salida fue amarga, pero cuando tú te cabreas con tu hijo, le dejas de hablar y ya. La relación que yo tengo con El País ha sido la de un hijo, o la de un nieto ahora. He cometido muchos errores. Y cuando estás en un puesto de responsabilidad, pues generas también muchas injusticias».» «.
Cebrián, ¡cómo no!, también le envió un recado al presidente del Gobierno: «Lo que me ha movido siempre ha sido saber que el periodismo era el cuarto poder, pero el poder de influencia. La influencia sobre el poder no es el poder. El poder es el Boletín Oficial del Estado, algo que Pedro Sánchez ha entendido a la perfección».
La guerra de 2017
El fundador de El País ha regresado a las páginas del periódico tras reconciliarse el pasado año con Oughourlian, que rompió con Moncloa por la intentona del PSOE de alentar el nacimiento de un canal en TDT bajo el cobijo económico de Prisa.
Joseph Oughourlian. Foto: EP.
Ambos empresarios han dejado atrás su enfrentamiento de 2017, en el que el francés se impuso al español pese al intento del académico de recabar apoyos en Zarzuela y Moncloa, así como el cese de Juan Luis Cebrián como colaborador en 2024.
En noviembre de 2017, Oughourlian criticó duramente la gestión de Cebrián durante su intervención ante los accionistas de Prisa tras la salida de su entonces enemigo como presidente de Prisa. En su discurso, el empresario francés afirmó: «Juan Luis se va, ya era el momento. Llevo ya dos años en el Consejo y cuando llegué le pedí que arreglase el tema de los acreedores e hiciese una ampliación de capital. Después de dos años, estamos contra la pared. La gestión no ha sido mala, ha sido lo siguiente. Para un gestor que ha fracasado, entiendo que 6 millones de euros para que se jubile es bastante dinero».
Además, Oughourlian subrayó lo que consideraba el principal problema de Prisa: la omnipresencia de Cebrián, diciendo que «el cáncer de esta compañía ha sido el exceso de personalismo», y concluyó con un tajante: «Esta compañía seguirá sin ti y lo hará mejor».
Oughourlian se entregaría poco después a Pedro Sánchez, que maniobró para darle todo el poder en Prisa en 2021 a cambio de que colocase a sus afines liderados por Miguel Barroso y José Miguel Contreras. Paradójicamente, Oughourlian también ha acabado enfrentado con Sánchez, que había sido tildado de «insensato sin escrúpulos» en tiempos de Cebrián.
El empresario francés, como ya le ocurriera a Cebrián, no está logrando enderezar las cuentas del grupo. A cierre de 2025, Prisa arrastraba una deuda de 757 millones de euros, una muy inferior a los 1.600 millones que debía en 2017, gracias a la venta de Santillana España por 465 millones en 2020 y a una política de ajustes continuados.
Pese a lo cual, la mejora no oculta lo esencial: ni uno ni otro han demostrado que la gestión de Prisa sea su fuerte.
A Jesús de Polanco, con sus sombras y luces, se le sigue echando mucho de menos.
El País cumple hoy 50 años
Soplan hoy cincuenta velas en la redacción de El País, coronadas por un fin de semana festivo en Matadero que celebra algo más que un aniversario: medio siglo de influencia decisiva en la construcción del relato contemporáneo de España.
Pocos diarios pueden presumir de haber sido, durante tanto tiempo, brújula informativa y conciencia editorial de un país que aprendía a mirarse en el espejo europeo. Desde sus orígenes, aquel proyecto administrado tras vaivenes iniciales por Jesús de Polanco evolucionó hasta convertirse en el faro del centro-izquierda, acompañando las transformaciones sociales, políticas y culturales que definieron la democracia española.
Su historia es también la de un periodismo que aspiraba a ordenar el ruido, a ofrecer contexto frente al vértigo y a dotar de sentido a una sociedad que, durante décadas, careció de narradores sólidos. Hubo aciertos que marcaron época —la firmeza ante el 23-F frente a la cobardía ciudadana, el impulso reformista, la vocación europeísta— y también sombras relacionados con las peores sombras de Felipe González que invitan a la revisión crítica en este aniversario redondo.
Cincuenta años después, la celebración convive con la incertidumbre de un sector sacudido por la disrupción tecnológica. Y, sin embargo, persiste la pregunta esencial: quién contará ahora el país, tal y como lo hicieron Jesús de Polanco, Juan Luis Cebrián y Javier Pradera, y con qué voz.
Carlos Blanco, filósofo, matemático y considerado uno de los intelectuales más brillantes de su generación, asegura que la creatividad no emerge de la comodidad ni del exceso, sino del roce constante con los límites. A sus 40 años, este ex niño prodigio sigue siendo una voz imprescindible para entender cómo funciona el pensamiento humano en su forma más elevada.
En un mundo dominado por la polarización y el pensamiento gregario, Blanco reivindica la libertad intelectual como el único camino verdadero hacia el conocimiento. Su premisa es pensar por cuenta propia. No se trata de un privilegio, sino que es una responsabilidad. Y la creatividad, en ese esquema, ocupa el centro de todo.
Una mente libre como condición para crear
Para Carlos Blanco, la creatividad auténtica solo es posible cuando la mente se libera de dogmas, mitologías y tradiciones que no han sido sometidas a juicio crítico. No se trata de destruir lo heredado por el simple placer de hacerlo, sino de integrarlo, ampliarlo y, cuando sea necesario, superarlo. «Esto no es eliminar ni criticar por criticar», sostiene. «Es destruir para construir algo mejor, o incluso ampliar lo que ya existía», manifiesta.
Esa visión conecta directamente con su concepción del progreso intelectual. Los individuos que realmente cambian la historia del pensamiento, en matemáticas, en física, en filosofía o en el arte, son aquellos que se atrevieron a pensar por su cuenta. Y no se trata únicamente de inteligencia, que Blanco da por sentada como condición necesaria, sino de una audacia que nace de la convicción interior de que es posible ir más allá. La creatividad, en este sentido, no es un talento innato que se tiene o no se tiene: es el resultado de cultivar esa valentía junto con el conocimiento profundo de las imperfecciones del mundo.
Uno de los errores más extendidos, según él, es el de presentar ciertas ideas o instituciones como si fueran definitivas. Los sistemas educativos y la sociedad en general tienen una tendencia peligrosa a ofrecer el conocimiento como algo ya cerrado, estructurado y sin fisuras.
Esa actitud, advierte, mata la creatividad en su raíz. «El conocimiento está siempre en proceso», señala. Y pone como ejemplo la mecánica newtoniana: si alguien hubiera creído que ya era perfecta e inamovible, nadie se habría esforzado en buscar sus límites ni en superarlos.
La limitación como motor de la creatividad más genuina
Fuente: agencias
Uno de los argumentos más provocadores de Carlos Blanco es su defensa del límite como catalizador de la creatividad. Cuando los recursos son ilimitados y no existen coordenadas que encaucen el esfuerzo, la energía se dispersa y no crea nada. En cambio, cuando aparece una restricción concreta, toda la fuerza intelectual se concentra en un punto: cómo trascenderla.
Blanco lo formula que la creatividad florece en el límite. Y no lo dice como metáfora. Lo ilustra con ejemplos históricos concretos. El matemático indio Ramanujan, que desarrolló teorías extraordinarias partiendo de una formación autodidacta y condiciones materiales muy precarias, representa ese extremo excepcional donde el talento se impone a pesar de todo.
Pero la regla general apunta a que ni la abundancia excesiva ni la pobreza absoluta son el terreno más fértil. Lo que activa la creatividad es el peso de la limitación sentida como desafío, la conciencia de que algo puede mejorarse.
Esa misma lógica se aplica al conocimiento teórico. Quien domina en profundidad un sistema filosófico o científico no tarda en percibir sus grietas. Y precisamente esa percepción es lo que impulsa la creatividad hacia territorios nuevos. La historia de la ciencia no es otra cosa que una sucesión de mentes que vieron los límites de los modelos vigentes y se atrevieron a proponer algo distinto.
Para Blanco el progreso intelectual no es lineal. Aunque a largo plazo sea acumulativo, los grandes saltos del conocimiento son discontinuos. Romper un paradigma y añadir un nuevo escalón exige un pensamiento que da un brinco, no un paso. Y ese brinco, que es en sí mismo el acto más puro de creatividad, siempre ha necesitado de mentes libres, audaces y conscientes de que no existe ningún área del saber completamente cerrada.
Cada año, miles de personas que deciden emprender en España desconocen que existe una ayuda pensada precisamente para ellas. La tarifa plana de autónomos permite pagar una cuota mensual reducida durante el primer año de actividad, y este año ronda los 88 euros. Un beneficio que, según los expertos, muchos pierden simplemente por no saber que existe o por cometer errores que se podrían evitar fácilmente.
El miedo a la cuota mensual es, en muchos casos, el principal freno para darse de alta como autónomo. La creencia generalizada de que cotizar a la Seguridad Social supone un desembolso de 300 euros desde el primer día aleja a muchos emprendedores antes incluso de arrancar. Sin embargo, la realidad es bien distinta para quien cumple los requisitos y sabe cómo pedirla.
Autónomos: Quién puede acceder y cómo funciona la tarifa plana
Fuente: agencias
La tarifa plana está disponible para cualquier persona que se dé de alta como autónomopor primera vez o para quienes lleven más de tres años sin cotizar en ese régimen. El requisito indispensable es estar al corriente de pago tanto con Hacienda como con la Seguridad Social, ya que cualquier deuda pendiente con la Administración bloquea el acceso a esta bonificación. Una vez cumplidas esas condiciones, basta con indicar en el momento del alta que se desea cotizar por la base mínima.
La cuota resultante se mantiene fija durante un año completo, independientemente de los ingresos que se obtengan. Así, alguien que se dé de alta el 15 de mayo de 2026 disfrutará de esa cuota reducida hasta el 14 de mayo de 2027. Pasado ese primer año, existe la posibilidad de solicitar una prórrogapor otro año más, siempre que los rendimientos netos del autónomo no superen el Salario Mínimo Interprofesional, cifra que suele situarse en torno a los 15.500 euros anuales como referencia orientativa. Esa solicitud de prórroga debe presentarse durante el último mes del primer año de alta, ya que perder ese plazo implica perder también la ampliación.
Es importante aclarar que esta bonificación alcanza también a los autónomos societarios, es decir, a quienes inician su actividad constituyendo una sociedad. En cambio, los autónomos colaboradores, aquellos familiares que trabajan en el negocio del titular, quedan fuera de esta modalidad y acceden a otras reducciones específicas.
Por otro lado, las personas con discapacidad reconocida pueden beneficiarse de condiciones más favorables y plazos más amplios, por lo que conviene revisar la normativa vigente en cada caso.
Los errores que hacen perder la ayuda y la opción de no pagar nada
El error más habitual y más costoso que cometen los nuevos autónomos es no pagar la cuota mensual a tiempo. Puede parecer un contratiempo menor, pero las consecuencias son inmediatas y desproporcionadas. Si el recibo se devuelve por falta de saldo, la** Seguridad Social** deja de aplicar la tarifa plana para ese mes y reclama la cuota ordinaria completa, que puede superar los 300 euros, más los recargos correspondientes.
En la práctica, un mes de impago puede disparar el coste hasta cerca de 355 euros, lo que supone multiplicar casi por cuatro el beneficio que se tenía. La solución es sencilla: hablar con el banco antes del alta, asegurarse de que hay fondos disponibles y recordar que la domiciliación se ejecuta entre el día 25 y el último hábil de cada mes.
Más allá de los errores, existe también una oportunidad que pocos conocen: cuota cero. Algunas comunidades autónomas subvencionan el importe íntegro de las cuotas pagadas durante el primer año de actividad, e incluso durante el segundo. Para acceder a ella es necesario haber disfrutado previamente de la tarifa plana, por lo que ambas ayudas están directamente vinculadas.
Esta subvención tributa en la declaración de la renta, pero permite que el coste real de cotizar como autónomo durante los primeros meses sea prácticamente nulo. Basta con buscar en el portal de la comunidad autónoma correspondiente si la medida está vigente, escribiendo el nombre de la región seguido de las palabras «cuota cero» en cualquier buscador.
La tarifa plana de autónomos es una de las herramientas de apoyo al emprendimiento más accesibles del sistema español. Conocerla, pedirla en el momento correcto y mantener los pagos al día marca la diferencia entre un primer año de actividad con margen económico real y uno lastrado por costes que se podrían haberse evitado.
Hacienda puede devolverte hasta 3.000 euros en la próxima declaración de la Renta si cumples ciertos requisitos como ser madre trabajadora, vivir de alquiler siendo joven o tener familia numerosa. La campaña de la Renta 2025 está abierta y conviene revisar las casillas autonómicas, que es donde se concentra buena parte del dinero que muchos contribuyentes dejan sin reclamar.
Vamos al grano: la cifra de 3.000 euros no sale de una sola deducción, sino de la suma de varias estatales y autonómicas que se acumulan cuando encajas en más de un supuesto. La clave está en marcar bien las casillas en el borrador y no dar por buenos los datos que vienen del año pasado.
Qué deducciones pueden sumar hasta 3.000 euros
La deducción por maternidad llega hasta 1.200 euros al año por cada hijo menor de tres años, siempre que la madre trabaje por cuenta ajena o propia y esté dada de alta en la Seguridad Social. Si además se han pagado gastos de guardería autorizada, se pueden sumar otros 1.000 euros adicionales por hijo, según los importes que recoge la sede electrónica de la AEAT.
A esta deducción estatal se le añaden las autonómicas, que cambian de una comunidad a otra. Madrid, Valencia, Andalucía y Cataluña ofrecen deducciones por alquiler de vivienda habitual para menores de 35 años con rentas bajas, con porcentajes que oscilan entre el 10% y el 25% de lo pagado y topes que van de los 600 a los 900 euros anuales. El requisito común: la vivienda tiene que ser tu residencia habitual y el contrato estar a tu nombre.
Las familias numerosas suman otra capa. La deducción estatal por familia numerosa de categoría general es de 1.200 euros al año, y de 2.400 euros si es de categoría especial. Esto se cobra de golpe en la declaración o de forma anticipada, 100 euros al mes, presentando el modelo 143.
Quién puede reclamarlas y el error que cuesta dinero
Para la deducción por maternidad debes estar de alta en la Seguridad Social y haber cotizado al menos 30 días tras el nacimiento. Para la del alquiler joven, los topes de renta varían: en Madrid el límite está en 25.620 euros de base imponible y en Valencia en 30.000. El detalle que cambia todo es revisar el borrador casilla por casilla, porque las autonómicas no se aplican solas: tienes que marcarlas tú.
Aquí viene el aviso clave. El error más común es aceptar el borrador sin tocar nada, porque las deducciones autonómicas suelen venir desmarcadas si Hacienda no tiene constancia clara de tu situación. Si te has mudado, si has tenido un hijo o si el alquiler lo firmaste el año pasado, esos datos no aparecen automáticamente. Pasa cada año: contribuyentes que pierden 600, 800 o 1.200 euros por dar al botón de confirmar sin revisar.
Otro despiste habitual: la deducción por alquiler exige que el casero haya declarado el contrato y que tú tengas el justificante de los pagos. Si pagas en efectivo y sin recibo, Hacienda puede denegarte la deducción en una revisión posterior. Lo mismo con las facturas de guardería: tienen que ser de centros autorizados por la administración educativa, no de cualquier ludoteca.
Una campaña con margen de mejora y trampas conocidas
La campaña de la Renta 2025 mantiene la estructura de las anteriores, con un detalle que conviene recordar: las deducciones autonómicas siguen siendo el gran agujero por donde se escapa el dinero del contribuyente. Hace dos años, un informe del Banco de España ya señalaba que más de 1.700 millones de euros en deducciones quedaban sin reclamar cada ejercicio, sobre todo entre rentas medias y bajas, que son justo las que más las necesitan.
El sistema funciona, pero exige que el contribuyente sepa qué pedir. Y ahí está el desequilibrio: quien tiene asesor fiscal cobra todo lo que le toca; quien va por libre suele dejar dinero sobre la mesa. Si entras en alguno de los supuestos —maternidad, alquiler joven, familia numerosa, cuidado de mayores— dedica una hora a revisar el borrador antes de confirmar. La diferencia puede ser una nómina entera. De cara a las próximas semanas, conviene mirar también si tu comunidad ha publicado nuevas deducciones autonómicas para 2026, porque algunas se han ampliado y otras han cambiado los topes de renta.
Guía rápida del trámite
📅 Plazos: La campaña de la Renta 2025 está abierta hasta finales de junio de 2026. Consulta el calendario exacto en la AEAT.
✅ Requisitos clave: Encajar en al menos uno de los supuestos (maternidad, alquiler joven, familia numerosa) y respetar los topes de renta de tu comunidad autónoma.
🌐 Dónde solicitarlo: En la sede electrónica de la AEAT con Cl@ve, certificado o número de referencia. También por teléfono pidiendo cita y de forma presencial en oficinas.
💰 Importe o coste: Hasta 3.000 euros sumando deducciones estatales y autonómicas si cumples varios supuestos a la vez.
⚠️ Error a evitar: Confirmar el borrador sin revisar las casillas autonómicas: muchas deducciones no se aplican de oficio.
Pocos perfiles encarnan tanto el sueño meritocrático de Wall Street como el de Lloyd Blankfein. El que fuera consejero delegado de Goldman Sachs durante más de una década creció en una vivienda social de Brooklyn y aterrizó en Harvard sintiéndose un marciano entre sus compañeros. En una conversación reciente con CNBC International, dentro de la serie Executive Decisions, Blankfein desgrana cómo dejar de fingir fue probablemente la decisión más rentable de su carrera.
De la vivienda social de Brooklyn a las aulas de Harvard
El relato que comparte con CNBC International arranca con una imagen muy concreta: un chaval de barrio obrero, hijo de un trabajador de correos, llegando a un campus donde sus compañeros de cuarto venían de internados privados. Blankfein admite sin rodeos que se sentía un outsider absoluto, alguien que no encajaba ni en la estética ni en los códigos sociales del lugar. Compraba camisetas Lacoste y americanas que consideraba apropiadas, intentando mimetizarse con un entorno que le resultaba tan ajeno como aspiracional.
Lo curioso, reconoce ante el entrevistador, es que esa sensación de no pertenecer no le frenó. Más bien funcionó como combustible. Asegura que cuando ha entrevistado a otros directivos de primer nivel a lo largo de su trayectoria, casi todos arrastran una historia parecida: orígenes humildes, una distancia inicial respecto al entorno donde acaban triunfando y un impulso interno por salir del punto de partida.
El consejo que cambió su forma de estar en una sala
Hay un episodio que el propio Blankfein señala como bisagra. En sus primeros años profesionales se pasaba el día calibrando qué versión de sí mismo tocaba interpretar en cada reunión: cómo hablar, cómo modular el acento neoyorquino, qué tono adoptar. Hasta que alguien, según cuenta, le puso la mano en el hombro y le soltó una frase que le desmontó la coreografía.
Aquel mentor le vino a decir que podía creerse que estaba cambiando de registro, pero que todo el mundo veía perfectamente quién era. A partir de ahí, Blankfein decidió rendirse a la evidencia: si no estaba engañando a nadie, mejor dejar de intentarlo. Esa rendición, paradójicamente, le liberó.
Lo que más se valora en el mundo, lo reconozcan o no, es la autenticidad. Yo creía que estaba cambiando, pero todos sabían exactamente quién era.
— Lloyd Blankfein, en CNBC International
Por qué sentirse fuera puede ser una ventaja competitiva
El exCEO de Goldman defiende que crecer fuera del molde tiene una contrapartida útil. Quien se ha pasado años leyendo la sala para no quedar en evidencia desarrolla, casi sin querer, una inteligencia emocional más afilada. Aprende a interpretar gestos, a anticipar lo que el interlocutor quiere oír y a calibrar la temperatura de una negociación. Eso, en un negocio como la banca de inversión, vale oro.
Eso sí, no lo presenta como un superpoder gratuito. Reconoce ante CNBC International que también pesa: uno se vuelve, en sus palabras, un poco pleaser, alguien condicionado por la mirada ajena. Hoy, dice, ha aprendido a no ser tan duro consigo mismo por haber sentido aquella vergüenza juvenil cuando invitaba a sus amigos del campus a casa de sus padres.
Del derecho fiscal al parqué: un giro inesperado
Otro capítulo revelador es el de su salto desde la abogacía a los mercados. Tras pasar por Harvard Law School, Blankfein trabajaba como abogado fiscalista en Donovan Leisure, un puesto sólido pero que, admite, no le emocionaba. Empezó a moverse en busca de algo más estimulante y acabó interviewando en J. Aaron, una pequeña firma de trading de materias primas que justo entonces era adquirida por Goldman Sachs, un detalle que en su momento ni siquiera registró.
Aquella casa contrataba a veinte personas con la expectativa de que solo dos sobreviviesen al filtro. Era un entorno ruidoso, bronco, de operadores gritándose y gesticulando. Para alguien criado en Brooklyn, dice medio en broma, resultaba sorprendentemente familiar. Y, sobre todo, los horarios eran más humanos que los de un asociado en un bufete de Nueva York.
El choque cultural dentro de Goldman Sachs
Buena parte de su carrera, recuerda, consistió en defender la legitimidad de J. Aaron dentro de Goldman. La banca de inversión clásica venía de las Ivy League y miraba con cierto recelo a los operadores de materias primas, muchos de ellos sin estudios universitarios y con trayectorias que empezaban como chófer de algún socio. Blankfein, con su chip de outsider ya bien instalado, se sintió cómodo defendiendo ese flanco hasta convertirlo en una de las palancas de crecimiento del banco.
Lecciones de liderazgo: criticar sin destruir
El último gran aprendizaje que comparte tiene que ver con el liderazgo en equipo. Asumir críticas, dice, es relativamente fácil cuando uno tiene ambición y piel curtida. Lo difícil es darlas bien. Subraya que un buen compañero de equipo debe ser algo más blando al emitir el juicio de lo que es al recibirlo, porque los puntos ciegos del otro casi nunca se corrigen a base de dureza.
Una lectura para el ejecutivo de hoy
Para el lector que se mueve en banca, consultoría o cualquier entorno corporativo exigente, el testimonio de Blankfein funciona como antídoto frente a la cultura del personaje impostado. La tesis que recorre toda la entrevista es sencilla y, a la vez incómoda: el coste energético de fingir es enorme y, a la larga, contraproducente. Mostrarse tal y como uno es —con acento de Brooklyn incluido— no es una concesión, es una ventaja competitiva. La autenticidad, sostiene, no se opone a la ambición; la hace sostenible.
Queda una pregunta abierta para quienes hoy están en pleno ascenso: ¿cuánto tiempo y energía invertimos en parecer otra persona en cada reunión y qué pasaría si dejásemos de hacerlo mañana mismo?
El precio del petróleo podría dispararse hasta cifras que hoy parecen ciencia ficción. Esa es, en esencia, la advertencia que lanza The Economist en su último análisis sobre el mercado del crudo, donde sostiene que la oferta y la demanda están tan descompensadas que los traders todavía no han asumido la magnitud real del problema.
Una crisis que ha borrado el 13% de la oferta global
Henry, el analista entrevistado por la cabecera británica, parte de un dato demoledor: desde que estalló la crisis, el mundo ha perdido cerca de 14 millones de barriles diarios, lo que equivale aproximadamente al 13% de la oferta global de petróleo. No es un recorte cosmético ni un ajuste estacional. Es un agujero de dimensiones históricas que, según el medio, no encuentra paralelo en episodios recientes del mercado petrolero.
La pregunta que lanza la presentadora es directa: ¿hasta qué precio tendría que subir el barril para equilibrar oferta y demanda? La respuesta del analista es prudente pero contundente. Insiste en que no se trata de un pronóstico, sino de un ejercicio basado en reglas de cálculo y en la literatura económica disponible. Con esa advertencia por delante, el rango que maneja va desde los 167 hasta los 460 dólares por barril. Cifras que, reconoce, suenan irreales, pero que ilustran lo lejos que está el mercado de un punto de equilibrio.
Por qué los traders aún no han pulsado el botón del pánico
Si el déficit es tan brutal, ¿por qué el barril no ha volado por los aires? El análisis de The Economist apunta a una explicación psicológica más que técnica. Los operadores, dice Henry, han estado funcionando bajo tres supuestos encadenados: que la guerra terminará pronto, que el acuerdo reabrirá los corredores de suministro de forma permanente y que, una vez normalizada la situación, los precios volverán a su cauce habitual.
Ese castillo de naipes, sostiene el medio, ha empezado a derrumbarse en los últimos días. La primera pata, la del alto el fuego inminente, ya no se sostiene. Y si cae la primera, todo el razonamiento queda en cuestión. The Economist es claro al respecto: cree que esos traders están equivocados, y así lo han plasmado en la portada de esta semana.
Los precios actuales no son lo bastante altos para destruir demanda. Los traders que mueven el petróleo físico por el mundo coinciden: el barril tiene que subir mucho más.
— Henry, The Economist
El precedente de Ucrania y por qué esta vez es distinto
Para calibrar la magnitud, el analista compara la situación con la invasión rusa de Ucrania. Entonces, el temor era perder unos 3 millones de barriles diarios porque los países occidentales dejarían de comprar crudo ruso. Aquello no llegó a materializarse del todo, ya que ese petróleo acabó fluyendo hacia China e India, pero aun así el barril rozó los 130 dólares.
La paradoja, según The Economist, es que ahora estamos ante un déficit cuatro o cinco veces mayor y, sin embargo, el precio se mantiene muy por debajo de aquel pico. La explicación está en cómo se está absorbiendo el desequilibrio: tirando de inventarios. Entre 8 y 10 millones de barriles diarios se están sacando de los almacenes, sumando reservas estratégicas estatales y stocks comerciales. Es, según el medio, un ritmo récord, jamás visto.
Y ahí está el problema. Vaciar tanques a esa velocidad solo es sostenible durante un tiempo limitado. Cuando los inventarios se agoten, alguien tendrá que dejar de consumir, y la única herramienta que tiene el mercado para destruir demanda es el precio.
El espejismo de la producción alternativa
Una de las preguntas clave del análisis es si otras regiones pueden compensar el agujero. La respuesta es decepcionante. Henry explica que la producción adicional disponible se concentra mayoritariamente en Oriente Medio, una zona que también está, en buena medida, atrapada por la propia crisis. Estados Unidos puede aportar algo, pero no lo suficiente para mover la aguja en el corto plazo.
Esto enlaza directamente con la cuestión de las sanciones petróleo y los cuellos de botella logísticos: no basta con que existan reservas en el subsuelo, hace falta que puedan extraerse, transportarse y refinarse. Y ahora mismo, según el análisis, los grifos disponibles son insuficientes para tapar la fuga.
Lectura editorial: qué debe vigilar el inversor
La conclusión que se desprende del análisis de The Economist tiene implicaciones serias para cualquier lector con exposición a energía, transporte o materias primas. Si el medio acierta, los próximos meses podrían traer una corrección al alza del crudo de magnitud histórica. No hablamos de los 130 dólares de 2022, sino de territorios que arrastrarían consigo la inflación, los costes de producción industrial y la política monetaria de medio mundo.
Conviene tomar las cifras de 167 a 460 dólares con la prudencia con la que el propio analista las presenta: son ejercicios teóricos, no targets. Pero el mensaje de fondo es difícil de ignorar. La oferta y demanda crudo están desacopladas, los inventarios se vacían a velocidad récord y los traders que negocian el barril físico, no el papel, ya han hecho sus cuentas y opinan que el precio petróleo tiene mucho recorrido al alza.
La pregunta que queda en el aire es si los mercados financieros tardarán semanas o meses en reflejar lo que el mercado físico ya descuenta. Y, sobre todo, si los gobiernos reaccionarán a tiempo o seguirán confiando en que un acuerdo diplomático llegue antes de que los tanques toquen fondo.
El último vídeo de Juan Ramón Rallo apunta directamente al corazón de la narrativa oficial sobre la vivienda en España. El economista desmonta, con los propios fragmentos del documental que Carles Tamayo ha producido para Televisión Española, la tesis de que el problema de acceso a la vivienda en nuestro país se explica por la especulación inmobiliaria. Su conclusión es contundente: el documental, pagado con un millón de euros del contribuyente, se contradice a sí mismo.
El análisis de Rallo parte de una premisa que considera evidente. Tras ocho años de Gobierno del PSOE, el problema habitacional no solo no se ha aliviado, sino que se ha agravado. Y ante la incapacidad para resolverlo, sostiene el economista, el Ejecutivo recurre a la propaganda canalizada a través del ente público para señalar a un culpable cómodo: el especulador.
Un documental de encargo financiado con dinero público
Rallo enmarca la serie de tres episodios firmada por Carles Tamayo dentro de lo que considera el brazo comunicativo del Ejecutivo. El primer capítulo, centrado en la especulación inmobiliaria, le sirve al canal de Rallo como ejemplo paradigmático de relato político disfrazado de periodismo. El argumento del documental, según resume el economista, es simple: si la vivienda resulta inaccesible es porque unos pocos ricachones acaparan inmuebles y suben los precios arbitrariamente. Sin ellos, todo el mundo accedería a un piso a precio razonable.
El fragmento más viral de la pieza muestra a Tamayo conociendo a un inversor llamado Iván que le propone entrar en un edificio de Málaga con 17 viviendas y dos locales. La operación pasa por comprar barato, actualizar las rentas y multiplicar por cinco o seis los ingresos por alquiler. Una vecina aparece en cámara denunciando que si la echan, otro entrará pagando 1.200 euros que ella no puede asumir.
La frase que, según Rallo, lo cambia todo
Es precisamente esa declaración la que el economista considera demoledora para la tesis del documental. Si al desahuciar a la inquilina actual aparece de inmediato otra persona dispuesta a pagar 1.200 euros mensuales, ¿por qué ese nuevo inquilino acepta semejante precio? La respuesta, sostiene Rallo, es que no tiene alternativa: no existen viviendas vacías esperando a ser ocupadas a precios menores.
El argumento del autor del canal va al grano. Si hubiera oferta suficiente, ningún inquilino aceptaría pagar 1.200 euros pudiendo irse a otro inmueble más barato. Que alguien esté dispuesto a desembolsar esa cifra demuestra, paradójicamente, que el mercado está profundamente tensionado y que la demanda supera ampliamente a la oferta disponible.
Acabar con los especuladores no soluciona el problema cuando la oferta es insuficiente para la demanda. En el juego de las sillas no hay especuladores: hay menos sillas que personas que quieren sentarse.
— Juan Ramón Rallo
Por qué los especuladores eligen mercados estrangulados
Rallo introduce aquí una idea que considera clave y que, a su juicio, el documental ignora. Los inversores que pretenden influir sobre los precios no entran en mercados con oferta abundante, porque no podrían acaparar suficiente cuota como para mover la aguja. Solo tiene sentido especular allí donde la oferta está limitada y se sabe que difícilmente crecerá en el corto plazo.
El propio inversor entrevistado lo reconoce ante la cámara cuando explica a Tamayo que las zonas tensionadas como Madrid o Barcelona son las que interesan al capital: poca oferta, mucha demanda. Para Rallo, esa frase es la confesión involuntaria de que el origen del problema no son los fondos buitre, sino la escasez estructural de vivienda. Los especuladores no causan la tensión: aparecen porque la tensión ya existe.
El desahuciado invisible que nadie filma
Uno de los pasajes más interesantes del análisis del economista se centra en lo que él llama el desahuciado en la sombra. El documental, dice, retrata a quien pierde su vivienda cuando un inversor la compra y sube el alquiler. Pero olvida sistemáticamente a quien nunca llegó a alquilar nada porque ese inmueble jamás salió al mercado.
Si el inversor no compra y no saca el piso al alquiler, la inquilina actual conserva su contrato; pero la persona que estaba dispuesta a pagar 1.200 euros se queda sin techo. Esa segunda víctima, sostiene Rallo, no aparece en cámara, no genera titular y no encaja en el relato. Y sin embargo es, según su lectura, la prueba de que el problema reside en la insuficiencia de oferta y no en la avaricia individual.
La regulación, gran ausente del relato oficial
El cierre del análisis del canal apunta directamente a la casta política. Rallo sostiene que España no construye lo suficiente no porque falten empresas, ladrillos o trabajadores, sino porque las regulaciones urbanísticas, las licencias y la presión fiscal estrangulan al sector. La consecuencia es que cada año se levantan muchas menos viviendas de las que la demanda anual requiere.
Que el documental dedique apenas unos minutos a esta cuestión y centre el grueso de su metraje en la figura del especulador es, para el economista, la prueba de que se trata de una pieza de encargo. Una narrativa que, sostiene, ayuda al Ejecutivo a sostenerse en el poder mientras, en sus palabras, arruina la vida de miles de jóvenes que no pueden emanciparse.
Lectura editorial: propaganda, mercado y responsabilidad
Más allá del cruce político, el análisis de Rallo plantea una cuestión incómoda para el debate público español. Si la oferta es realmente el cuello de botella, cualquier política centrada únicamente en limitar precios o perseguir fondos buitre corre el riesgo de no resolver nada y, peor aún, de desincentivar todavía más la construcción nueva. El consenso entre economistas, no solo liberales, apunta cada vez con más insistencia a la falta de suelo edificable y a la lentitud administrativa como factores estructurales.
El debate, en cualquier caso, no debería resolverse a golpe de documental, ni a favor ni en contra. Que un trabajo financiado con un millón de euros de dinero público dedique apenas unos minutos a la oferta plantea, como mínimo, una pregunta legítima sobre el equilibrio editorial del ente. Lo que está en juego es algo más que una discusión académica: es la posibilidad real de que toda una generación pueda emanciparse en el país en el que ha nacido.
¿Es la especulación un síntoma o una causa? La respuesta condicionará las políticas de los próximos años, y con ellas el futuro de cientos de miles de hogares.
Las tarjetas cripto han pasado de ser un experimento de nicho a mover cifras serias. El gasto mensual con estas tarjetas, que permiten pagar en comercios convencionales usando monedas digitales, ha alcanzado los 600 millones de dólares al mes, un 500% más que en septiembre de 2024. Y dentro de ese pastel hay un actor que se lo come casi entero: Visa concentra el 90% de las transacciones on-chain (las que se registran en la red de la criptomoneda).
Dicho de otro modo, lo que hace año y medio era una curiosidad para entusiastas, hoy se parece bastante a un canal de pago consolidado. La pregunta es si esta velocidad es sostenible o si responde a un momento puntual del mercado.
Qué está pasando con las tarjetas cripto y por qué Visa lidera
El funcionamiento de estas tarjetas es más sencillo de lo que parece. El usuario tiene saldo en criptomonedas (bitcoin, ether, alguna stablecoin como USDC, que es una moneda digital anclada al dólar) y, al pagar en una cafetería o en una tienda online, el proveedor de la tarjeta convierte ese saldo a euros o dólares en el momento. El comercio cobra en moneda tradicional y ni se entera de que detrás había cripto.
Los datos del sector apuntan a que Visa ha sabido posicionarse como la red preferida por los emisores de tarjetas cripto. Compañías como Crypto.com, Bit2Me, Binance o Coinbase han ido firmando acuerdos con la red estadounidense, lo que explica esa cuota del 90% en transacciones registradas en blockchain. Mastercard mantiene presencia, pero a una distancia considerable.
El crecimiento del gasto, ese 500% en aproximadamente 19 meses, no es casualidad. Ha coincidido con un periodo en el que bitcoin ha alcanzado máximos históricos, las stablecoins han ganado tracción para uso cotidiano y la regulación europea (el reglamento MiCA de la ESMA) ha dado un marco más claro a los emisores que operan en la UE. Cuando el usuario tiene confianza en que su proveedor está supervisado, gasta con menos reparo.
A quién afecta y qué cambia para el usuario medio
Aquí es donde la historia se vuelve interesante para el lector que no se mueve en círculos cripto. Si los pagos con tarjetas vinculadas a criptomonedas se generalizan, el efecto práctico es que la frontera entre dinero tradicional y dinero digital se vuelve cada vez más fina. Pagar el café con saldo en USDC sería tan trivial como pagarlo con la tarjeta del banco.
Para el comercio no cambia nada operativo: cobra en euros como siempre. Para el usuario sí cambia, porque puede mantener parte de sus ahorros en activos digitales y gastarlos directamente, sin pasar por el paso intermedio de vender en un exchange (una plataforma de intercambio cripto) y transferir a la cuenta bancaria. Ese rozamiento, que parecía menor, es el que ha frenado la adopción durante años.
Eso sí, hay matices que conviene tener presentes. La fiscalidad sigue siendo un tema delicado: en España, cada pago con cripto puede considerarse una venta de activo y generar una ganancia o pérdida patrimonial que hay que declarar. La Agencia Tributaria ha sido clara en este punto. Y luego está la volatilidad: pagar 50 euros de compra con bitcoin un día puede equivaler a haber gastado 55 una semana después si el precio sube.
Una adopción real, pero todavía con asteriscos
Conviene poner los 600 millones mensuales en su contexto. Visa procesa cerca de 15 billones de dólares al año en pagos globales. El gasto con tarjetas cripto, anualizado, ronda los 7.200 millones. Es decir, no llega ni al 0,05% del total. La narrativa de adopción masiva existe, pero el tamaño absoluto es todavía modesto.
Lo interesante es la curva, no el punto. Cuando un canal de pago multiplica por seis su volumen en menos de dos años, suele indicar que algo estructural está cambiando. La aprobación de los ETFs de bitcoin al contado en Estados Unidos a principios de 2024, que permitieron a los inversores tradicionales comprar bitcoin a través de fondos cotizados, fue uno de esos puntos de inflexión. La explosión de las stablecoins como medio de pago en mercados emergentes (especialmente en Latinoamérica y el sudeste asiático) es otra. Las tarjetas cripto se nutren de ambos vientos de cola.
El riesgo es la dependencia. Si el 90% del flujo pasa por Visa, cualquier decisión corporativa de la red, sea por presión regulatoria o por estrategia, podría afectar al ecosistema entero. La diversificación que tanto se predica en el mundo cripto, paradójicamente, no se está produciendo en la capa de pagos. Y ahí queda una pregunta que el sector tendrá que responder en los próximos trimestres: ¿se consolidará un modelo más equilibrado o seguiremos viendo cómo un puñado de actores tradicionales captura el grueso del valor que las criptomonedas generan en el mundo real?
El FMI ha vuelto a poner el dedo en una llaga que muchos gobiernos europeos preferirían dejar tapada: los subsidios energéticos generalizados están drenando las cuentas públicas sin proteger de verdad a quien lo necesita. La advertencia llega en pleno shock por la guerra de Irán, con los precios del crudo y el gas otra vez disparados y los ejecutivos europeos repitiendo el guion de 2022. Mismo error, factura más cara.
El organismo dirigido por Kristalina Georgieva sostiene que las ayudas universales —rebajas de IVA en electricidad, topes al precio del gas, descuentos lineales en carburantes— benefician en mayor proporción a los hogares de renta alta, que consumen más energía, y dejan poco margen para reforzar la transición hacia un mix menos dependiente del exterior. La crítica, recogida por Financial Times, no es nueva, pero esta vez llega con un tono inusualmente duro.
El FMI y los subsidios energéticos: una factura que no para de crecer
Según los cálculos que el Fondo viene publicando desde 2023, las economías avanzadas europeas destinaron en torno al 1,2% de su PIB a medidas de alivio energético entre 2022 y 2024, una cifra que casi triplica el coste medio de los planes de ayuda al alquiler en el mismo periodo. En España, las medidas anticrisis acumuladas desde el inicio de la guerra de Ucrania superaron los 35.000 millones de euros, según las estimaciones de la AIReF.
Lo que el FMI pide ahora es sencillo de enunciar y políticamente incómodo de aplicar: focalizar las ayudas en los hogares vulnerables mediante transferencias directas, en lugar de bajar precios para todos. La diferencia no es menor. Un bono social bien diseñado puede llegar a costar entre cinco y diez veces menos que una rebaja generalizada del IVA eléctrico, y proteger mejor al decil de renta más bajo.
El problema es que las transferencias directas exigen identificar a los beneficiarios, cruzar bases de datos fiscales y asumir el coste político de dejar fuera a la clase media. Bajar el IVA, en cambio, se nota en el ticket del supermercado y en la factura del mes siguiente. Es comunicación, no política fiscal.
Crisis energética Europa: el déjà vu del shock de Irán
La nueva sacudida en el precio del crudo, provocada por el conflicto en el golfo Pérsico, ha reactivado el reflejo intervencionista en varias capitales europeas. Francia ya ha anunciado la prolongación de su escudo tarifario para el gas. Italia estudia reactivar el descuento al gasóleo profesional. España mantiene el IVA reducido al 10% en electricidad y la rebaja al gas, medidas que el Gobierno había planteado retirar de forma escalonada y que ahora se replantean.
El BCE, en su último Economic Bulletin, ya había advertido de que prorrogar estas ayudas alimenta la inflación subyacente al sostener artificialmente la demanda. Las proyecciones del FMI apuntan a un déficit fiscal medio del 3,4% en la zona euro para 2026, ocho décimas por encima de lo previsto hace un año, y los subsidios energéticos explican una parte relevante de esa desviación.
España no escapa al diagnóstico. La Comisión Europea reabrió en 2024 el procedimiento por déficit excesivo y el margen presupuestario es estrecho, sobre todo con un escenario de tipos del BCE que ha vuelto a moverse al alza tras el repunte del Brent por encima de los 110 dólares. El Banco de España calcula que cada décima adicional de gasto en ayudas universales equivale a unos 1.400 millones de euros, recursos que no van ni a sanidad, ni a vivienda, ni a inversión en redes.
Ayudas energía España: el coste de no aprender de 2022
Aquí es donde la crítica del FMI me parece especialmente pertinente. Hemos tenido tres años para rediseñar el bono social, ampliar su cobertura, automatizar la concesión y vincularlo al consumo real. No se ha hecho. El bono social eléctrico sigue infrautilizado: los datos de la CNMC muestran que apenas lo perciben 1,4 millones de hogares, cuando los potenciales beneficiarios superan ampliamente esa cifra. La burocracia, los requisitos cambiantes y la falta de información hacen el resto.
Mientras tanto, las medidas universales se aprueban en cuestión de semanas y se prorrogan casi por inercia. Cada Real Decreto de prórroga es una victoria política inmediata y una hipoteca fiscal a medio plazo. La trampa está montada: cuanto más se prolongan las ayudas generales, más difícil resulta retirarlas sin coste electoral, y más se erosiona la capacidad del Estado para responder al próximo shock —que llegará, porque siempre llega.
Cabe recordar que el FMI no escribe estos informes desde una pulcra neutralidad técnica. Tiene una agenda fiscal clara y una lectura ortodoxa del gasto público. Pero en este caso los números le dan la razón, y la experiencia europea de los últimos cuatro años también. Subsidiar el precio para todos es regresivo, caro e ineficaz frente al objetivo de descarbonización.
La pregunta que queda abierta es si los gobiernos europeos están dispuestos a pagar el coste político de hacerlo bien antes de que el próximo Consejo Ecofin de julio vuelva a poner el déficit sobre la mesa. Por lo que se ve estos meses,, la respuesta tiende al no.
La promesa de una inteligencia artificial cada vez más rápida, barata y omnipresente choca con un muro físico. Las grandes tecnológicas están topándose con una escasez real de chips, energía y hasta de transformadores eléctricos para alimentar el boom. Y la cosa va para largo.
Cuando la demanda de IA supera al hardware disponible
Lo que más me ha llamado la atención del reportaje es el detalle con el que la cabecera británica describe cómo las propias compañías están racionando el acceso a sus herramientas. Anthropic, según explican, ha modificado las condiciones de servicio para desincentivar el uso intensivo en horas punta. Y OpenAI llegó a apagar Sora, su generador de vídeo, simplemente porque prefería destinar esa potencia de cálculo a productos más rentables.
El cuello de botella, recuerdan en el vídeo, son las GPU, esos procesadores gráficos que se conectan por miles dentro de enormes centros de datos a través de redes ópticas. Cada vez que un usuario lanza una consulta a un modelo —lo que en el sector llaman inferencia— consume una porción de esa capacidad. Y la demanda crece de forma exponencial, mientras que la oferta de potencia avanza a paso de tortuga.
700.000 millones de dólares para construir más rápido
La respuesta de la industria, según el análisis, es la previsible: tirar de chequera. The Economist cifra en cerca de 700.000 millones de dólares el gasto previsto este año por los cinco mayores proveedores cloud estadounidenses —Amazon, Meta y Microsoft entre ellos— en levantar nuevos centros de datos. A esa cifra se suman los desembolsos de Anthropic y OpenAI, que firman acuerdos millonarios para asegurarse cómputo.
El presentador de la pieza lo resume con una frase que se le queda a uno grabada: «build, build, build». Construir, construir y construir más. Pero eso requiere tiempo, y bastante. Muchos proyectos en Estados Unidos están encontrando oposición vecinal por el consumo de electricidad, suelo y agua, lo que retrasa los permisos. La capacidad llegará, sí, pero no este trimestre ni el siguiente.
El problema oculto: faltan transformadores y conmutadores
Aquí viene el dato que más me ha sorprendido. La industria, dice The Economist, se está quedando sin equipamiento eléctrico clásico —transformadores, conmutadores— con plazos de entrega que oscilan entre tres y cinco años. Hablamos de aparatos de los que nadie se acuerda hasta que faltan, y ahora mismo faltan.
A eso se suma la escasez de chips de última generación. Algunas empresas están recurriendo a GPU de hace dos o tres años, algo casi inaudito en un sector donde el hardware envejece a velocidad de vértigo.
Hay una desconexión fundamental entre el ritmo del software, que mejora cada pocos meses, y el del hardware, que necesita entre dos y cuatro años para levantar capacidad nueva.
— The Economist
Nvidia y TSMC, los dos cuellos de botella inevitables
El análisis identifica dos puntos críticos en la cadena. El primero es Nvidia, que controla más de dos tercios de la potencia mundial de procesamiento para IA y cuyas tarjetas están sencillamente agotadas. El segundo es TSMC, la fundición taiwanesa que fabrica la mayoría de esos chips. The Economist apunta que la compañía ampliará su CapEx en 60.000 millones de dólares este año, una cifra enorme que aun así se queda corta frente a lo que reclama el sector.
La frustración entre los fabricantes de modelos es evidente. Sam Altman, fundador de OpenAI, ha pedido públicamente a TSMC que acelere. Y Elon Musk ha ido un paso más allá: planea levantar su propia fábrica, bautizada como Terafab, con la ambición de que en 2030 supere por sí sola la capacidad de todas las fundiciones actuales juntas. Algunos analistas calculan que el proyecto requeriría entre cinco y trece billones de dólares en inversión, una cifra que el propio reportaje considera difícilmente alcanzable, pero que ilustra hasta qué punto la situación desespera al sector.
Qué significa todo esto para el usuario y para los precios
Aquí entra la lectura editorial. Llevamos años acostumbrados a que el coste de inferencia caiga cada seis meses. Esa caída, recuerdan en el vídeo, se ha sostenido en gran medida porque las compañías están quemando caja para ganar cuota de mercado. Si la escasez se prolonga, la presión para subir precios se vuelve casi inevitable, y eso podría frenar la adopción de la IA en empresas y hogares.
Hay quien lo ve incluso como algo positivo: una especie de freno natural a un gasto que muchos consideran imprudente. Otros temen que si el problema se enquista, ralentizará la difusión real de estas herramientas justo cuando empezaban a colarse en los flujos de trabajo cotidianos. La paradoja es interesante: la tecnología que prometía romper todos los límites se topa, al final, con la realidad mundana del cobre, el silicio y la red eléctrica.
¿Estamos ante una pausa saludable o ante el primer aviso serio de que la curva de la IA no es infinita? La respuesta, probablemente, llegará antes que los transformadores que faltan.
La apuesta de Nvidia por la IA física dispara las bolsas asiáticas y eleva al 90% su dependencia productiva en la región. Los mercados de Tokio, Seúl y Taipéi cerraron en máximos históricos tras conocerse el alcance de la integración.
Claves de la operación
Nvidia concentra el 90% de su cadena en Asia. La compañía profundiza su alianza con TSMC, Samsung, SK Hynix y Foxconn para abordar la nueva generación de robótica e IA física, según el reporte publicado por Bloomberg este domingo.
Tirón bursátil sincronizado en tres plazas. Los socios cotizados en Asia subieron entre un 6% y un 11% en la sesión, arrastrando al Nikkei, al Kospi y al Taiex a niveles que no se veían desde el rally de 2024.
Europa queda fuera del reparto industrial. El movimiento deja en evidencia el escaso peso del ecosistema europeo de semiconductores, con implicaciones directas para la estrategia de la Comisión y para fabricantes con exposición indirecta como STMicro o Infineon.
El pulso por la IA física redibuja el mapa industrial del chip
La narrativa cambia de tercio. Durante tres años, Nvidia construyó su valoración sobre la IA generativa, los modelos de lenguaje y la infraestructura para centros de datos. Ahora, según los datos que adelantó Bloomberg, la compañía dirigida por Jensen Huang traslada el centro de gravedad hacia la physical AI: robótica industrial, vehículos autónomos, gemelos digitales y sistemas embebidos que requieren silicio especializado y ensamblaje de precisión.
Y ese ensamblaje vive en Asia. El 90% de los proveedores estratégicos de Nvidia opera entre Taiwán, Corea del Sur, Japón y el sudeste asiático, una concentración que la propia compañía reconoce como ventaja competitiva pese a las presiones de Washington para repatriar producción. TSMC sigue siendo el fundidor exclusivo de los chips Blackwell y de la nueva familia orientada a robótica. SK Hynix y Samsung copan la memoria HBM4 que estos sistemas necesitan. Foxconn ensambla los racks completos.
El mercado lo leyó rápido. Las acciones de TSMC subieron un 8,4% en Taipéi, las de SK Hynix repuntaron un 11% en Seúl y Foxconn ganó un 6,7% en una sola sesión. Capitalización combinada añadida en un día: por encima de los 180.000 millones de dólares, según los cálculos preliminares que circulan en las mesas asiáticas.
¿Puede Europa permitirse seguir mirando desde la barrera?
Aquí aparece la pregunta incómoda. La European Chips Act movilizó 43.000 millones de euros con el objetivo de duplicar la cuota europea en semiconductores hasta el 20% en 2030. Tres años después de su aprobación, la cuota apenas se mueve del 9%.
Observamos un patrón que se repite. Cada vez que Nvidia anuncia una nueva generación de producto, el reparto del valor se queda en el corredor Taiwán-Corea-Japón, con un rol creciente de Vietnam y Malasia para el back-end. Europa apenas captura migajas en equipamiento de litografía a través de ASML, que sigue siendo la única pieza imprescindible del continente.
La concentración asiática del 90% no es un riesgo para Nvidia, es su foso defensivo: replicarlo fuera de la región exigiría una década y varios cientos de miles de millones que nadie está dispuesto a poner.
Para el inversor español la lectura es indirecta pero relevante. No hay actor del IBEX 35 con exposición pura al ciclo del semiconductor, pero sí hay tangenciales. Indra mantiene contratos de electrónica de defensa con dependencia creciente de chips de IA, y su división de simulación empieza a explorar plataformas Nvidia Omniverse. Telefónica Tech, por su parte, comercializa servicios de IA empresarial sobre infraestructura que en última instancia depende de esta cadena. Cellnex, en su negocio de edge computing, también queda atada a los plazos de entrega de Huang.
Lo que el rally asiático revela sobre las cuentas de Nvidia
El análisis no termina en la fotografía bursátil. La integración vertical reforzada con socios asiáticos sugiere que Nvidia está blindando márgenes ante la próxima ola de competencia de AMD, los aceleradores propios de Google y Amazon, y los chips chinos que avanzan más rápido de lo esperado. Replicar la cadena en otra geografía es, hoy, inviable.
Conviene mirar el dato con perspectiva histórica. La última vez que un fabricante estadounidense alcanzó este grado de simbiosis con proveedores asiáticos fue Apple a comienzos de los 2010, cuando Foxconn se convirtió en su brazo industrial. Aquella alianza sostuvo una década de márgenes brutos por encima del 38% en los productos de hardware de Apple. Nvidia parece replicar el modelo, pero con una diferencia crítica: el cliente final no es el consumidor, son los gobiernos y los hyperscalers, con poder de negociación incomparablemente mayor.
El mercado descuenta. Los próximos resultados trimestrales de Nvidia, previstos para finales de mayo, serán el primer test serio sobre si la apuesta por la IA física se traduce ya en ingresos materiales o sigue siendo guidance de futuro. Si Huang confirma pedidos firmes en robótica industrial y automoción, el rally asiático tendrá continuidad. Si no, el castigo llegará al mismo ritmo al que llegó la euforia.
Tampoco es para tanto, visto con perspectiva: los ciclos del chip siempre han sido brutales en los dos sentidos. La diferencia esta vez es que la cadena que lo sostiene está geográficamente más concentrada que nunca, y eso cambia el equilibrio de poder entre fabricantes, clientes y gobiernos. Bruselas tomará nota. O debería.
El Vaticano se convierte en el primer Estado del mundo en aprobar una ley específica sobre inteligencia artificial, adelantándose a la aplicación práctica del AI Act europeo y abriendo un frente regulatorio inesperado para las grandes tecnológicas.
Claves de la operación
Marco pionero a escala global. La Ciudad del Vaticano regula el uso de la IA en todas sus instituciones antes de que el AI Act europeo entre en plena aplicación, lo que sitúa a la Santa Sede como referencia normativa anticipada.
Impacto reputacional para las big tech. Las empresas que operen sistemas de IA en territorio vaticano deberán someterse a un control ético más estricto que el comunitario, con consecuencias indirectas en su narrativa pública.
Señal regulatoria para Bruselas y Madrid. El movimiento refuerza la presión sobre la Comisión Europea y sobre la AESIA española, en plena fase de despliegue del reglamento europeo.
El Vaticano se adelanta a Bruselas en la carrera regulatoria
La aprobación de esta normativa llega antes de que el AI Act europeo despliegue sus obligaciones más exigentes sobre modelos de propósito general. Hablamos de un Estado de apenas 800 habitantes, con un PIB simbólico, que asume un papel de pionero regulatorio en una materia dominada hasta ahora por la UE, Estados Unidos y China. El gesto pesa más por lo que significa que por su impacto económico directo.
El texto, según la información publicada, establece principios de transparencia, supervisión humana y responsabilidad para cualquier despliegue de IA dentro de los muros vaticanos. La norma cubre tanto sistemas administrativos internos como aplicaciones desarrolladas por terceros que presten servicio a las instituciones de la Santa Sede. No es un código ético: es ley vinculante con régimen sancionador.
Y ahí está el matiz. El Vaticano no compite con OpenAI ni con Anthropic, pero su voz tiene un alcance simbólico desproporcionado respecto a su tamaño. La Iglesia católica, con cerca de 1.400 millones de fieles según sus propias cifras, dispone de una capacidad de difusión de mensajes que pocas instituciones igualan. Cuando legisla sobre IA, el eco trasciende la jurisdicción.
¿Qué se juegan las grandes tecnológicas con este precedente?
El movimiento llega en un momento sensible para Microsoft, Google, Meta y OpenAI. Todas ellas tienen acuerdos, pilotos o conversaciones abiertas con instituciones religiosas para digitalizar archivos, traducir documentos o desarrollar herramientas de catalogación. El nuevo marco vaticano obliga a revisar contratos y a documentar trazabilidad algorítmica con un nivel de detalle superior al exigido en la mayoría de jurisdicciones.
Observamos que la presión reputacional puede ser mayor que la jurídica. Una sanción de la Santa Sede no afecta a la cuenta de resultados de Alphabet. Pero el coste narrativo de ser señalado por el Vaticano por uso indebido de IA es difícil de cuantificar y fácil de imaginar. En paralelo, Bruselas observa: la estrategia regulatoria de la Comisión Europea sobre inteligencia artificial se construye sobre el AI Act, cuyas obligaciones para modelos de alto riesgo se activan de forma escalonada.
El mercado no se lo ha creído del todo. Las cotizaciones de las grandes tecnológicas no han reaccionado al anuncio, lo que indica que los inversores leen el movimiento como simbólico antes que financiero. Pero los precedentes regulatorios pequeños tienen la costumbre de inspirar normas grandes.
El Vaticano no fija el precio de los chips ni la cuota de mercado de los modelos, pero sí planta la primera bandera estatal en el terreno ético de la IA, y eso ya es un activo regulatorio.
Lo que España y el ecosistema europeo deberían leer en clave estratégica
Para entender el alcance, conviene mirar el antecedente español. La AESIA, con sede en A Coruña, fue la primera agencia nacional de supervisión de IA creada en la Unión Europea, anticipándose a la mayoría de socios comunitarios. España apostó por posicionarse como laboratorio regulatorio, una jugada similar en intención a la del Vaticano, aunque con motivaciones muy distintas. La diferencia está en la escala: la AESIA debe vigilar un mercado con cientos de empresas activas en IA, desde Telefónica Tech hasta startups como Multiverse Computing o Sherpa.ai.
El ecosistema europeo cotizado tampoco es ajeno. Indra ha incrementado su exposición a contratos de IA defensiva y de gestión documental para administraciones públicas, y cualquier endurecimiento normativo le afecta tanto como oportunidad como riesgo. Amadeus, por su parte, opera modelos predictivos en el sector turístico que podrían entrar dentro del perímetro de alto riesgo del AI Act según interpretación final.
El riesgo real para el sector no es la ley vaticana en sí, sino el efecto contagio. Si la Santa Sede establece estándares más exigentes que el AI Act, otras jurisdicciones medianas pueden sentirse legitimadas para subir el listón. Pensemos en Suiza, Noruega o incluso en algunos länder alemanes con margen normativo propio. La fragmentación regulatoria es uno de los grandes temores de la industria, y este movimiento, por simbólico que parezca, alimenta esa posibilidad.
Cabe recordar que el AI Act no estará plenamente aplicado hasta agosto de 2026 en sus disposiciones más exigentes para modelos de propósito general. El Vaticano ha llegado antes. La pregunta abierta es si el precedente acelera la presión sobre la Comisión para endurecer guías técnicas, o si queda como una nota al pie. La próxima reunión del Consejo Europeo de Inteligencia Artificial dará la primera pista.
¿De verdad piensas que el plástico ha ganado la batalla definitiva y que tu tarjeta es el único salvoconducto válido para sobrevivir en la ciudad moderna? La realidad es que nos han vendido una digitalización absoluta que, a menudo, ignora a los sectores más vulnerables de la población y que ahora choca frontalmente con la nueva legalidad.
A partir del próximo 18 de mayo, la ambigüedad se acaba en España con una fecha límite que obliga a todo el tejido comercial a garantizar la aceptación de moneda física sin excepciones. Este movimiento busca frenar la exclusión financiera que sufren miles de ciudadanos que, por diversos motivos, no pueden o no quieren depender de una tarjeta para sus transacciones cotidianas.
El fin de la dictadura digital en el mostrador
Muchos establecimientos han intentado en los últimos años forzar el uso de la tarjeta bajo el pretexto de la higiene o la agilidad en el cobro. Sin embargo, esta práctica supone una barrera insalvable para personas mayores o colectivos en riesgo que ven limitada su capacidad de compra básica.
La normativa que se activa este semestre recuerda que el curso legal del dinero no es opcional ni queda al arbitrio del dueño del local. El 18 de mayo marca el punto de no retorno para que cualquier consumidor pueda exigir el pago en metálico sin que su tarjeta sea la única llave para obtener un producto o servicio.
La seguridad frente a la comodidad del pago invisible
Aunque la comodidad de pagar con una tarjeta mediante tecnología sin contacto es innegable, la seguridad y la privacidad del dinero físico siguen siendo valores al alza. Cada vez más usuarios recelan del rastreo digital que sufren sus hábitos de consumo a través de los extractos bancarios.
El refuerzo de la aceptación de billetes y monedas responde también a una necesidad de autonomía personal frente a posibles caídas del sistema eléctrico o ataques informáticos. No depender exclusivamente de una tarjeta asegura que el comercio no se detenga ante imprevistos técnicos globales.
Sanciones y límites para los comercios rebeldes
Aquellos negocios que decidan mantener el cartel de solo pagos electrónicos se enfrentan a multas administrativas considerables a partir de la fecha señalada. La inspección de consumo vigilará que ningún ciudadano sea discriminado por no presentar una tarjeta en el momento de pasar por caja.
No obstante, existen límites técnicos que los usuarios deben conocer para evitar malentendidos en las tiendas de barrio. Aunque la tarjeta sea opcional, el pago en efectivo sigue sujeto a los topes de 1.000 euros establecidos para prevenir el blanqueo de capitales.
El impacto en el pequeño comercio de proximidad
Para el comerciante local, la obligación de gestionar efectivo supone un reto logístico en cuanto a la seguridad del fondo de caja. Sin embargo, también abre la puerta a recuperar clientes que se sentían desplazados por la hegemonía de la tarjeta en los nuevos formatos de franquicia.
La adaptación tecnológica de las cajas registradoras permitirá integrar mejor ambos mundos sin que el vendedor pierda tiempo. Es un paso necesario para que el comercio tradicional mantenga su esencia humana y accesible para todos los estratos de la sociedad española.
Los analistas sugieren que, lejos de desaparecer, el uso del dinero físico vivirá un repunte táctico tras el 18 de mayo. La clave para el consumidor inteligente será mantener siempre una tarjeta para emergencias y una reserva de metálico para el gasto diario controlado.
Mi consejo es que verifiques siempre la señalética del establecimiento antes de consumir, pero que hagas valer tu derecho si intentan rechazarte. La convivencia de métodos es el signo de una economía madura que no deja a nadie atrás por culpa de la brecha tecnológica o la falta de una tarjeta.
Una nueva era para el bolsillo del ciudadano
Este cambio legal no es un retroceso, sino una garantía de libertad que protege nuestro derecho fundamental a decidir cómo gestionamos nuestros recursos. El 18 de mayo recuperaremos la soberanía sobre nuestro propio dinero, independientemente de que este sea un número en la tarjeta o un billete en la cartera.
En definitiva, la gran diferencia que notarás en las tiendas no es solo el método de cobro, sino el respeto a la diversidad del cliente. Prepárate para una convivencia sana donde la tarjeta será una opción cómoda, pero nunca una imposición que limite tus derechos fundamentales.
Pocas profesiones obligan a moverse con tanta habilidad entre la verdad y la mentira como la abogacía penal. Beatriz de Vicente lleva treinta años sentándose frente a personas que han cometido los crímenes más graves del país y defendiéndolas ante un tribunal. Su trabajo no consiste en juzgar sino en conseguir el mejor escenario posible para su cliente, aunque eso implique luchar por alguien que en realidad sí lo hizo.
Beatriz habla sin filtros sobre los dilemas morales que acompañan a su oficio, la psicología de los criminales que ha conocido en comisarías y calabozos, y ese juicio que nunca olvida porque la engañaron desde el primer día hasta el último.
El juicio que le enseñó que también los abogados pueden ser engañados
Fuente: agencias
Beatriz de Vicente tiene muy claro que defenderse en juicio no es lo mismo que ser inocente. También sabe que creer a un cliente no es garantía de nada. Lo aprendió de la manera más dura en la Audiencia Provincial de Barcelona, durante uno de los juicios más complicados de su carrera.
El caso era un asesinato. Su cliente no tenía ni una sola gota de sangre encima y le contó una historia sólida que la convenció de su inocencia. Beatriz preparó una línea de defensa en la que puso toda su energía y toda su convicción. El problema fue que conforme avanzaba el juicioy ella iba preguntando a los peritos, su argumento estrella se desmontaba pieza a pieza. El experto en análisis de sangre le explicó con todo detalle que era perfectamente posible degollar a alguien sin mancharse si se colocaba correctamente y exponía la herida. Cada respuesta que obtenía en sala hundía un poco más su tesis.
Lo más duro no fue descubrir que probablemente estaba defendiendo a un culpable. Fue que había construido todo el juicio para un inocente y no existía plan B. Nunca había preparado atenuantes, nunca se había negociado una responsabilidad civil ni explorado una condena reducida. Cuando llegó la sentencia condenatoria, la conversación con su cliente no tuvo reproches sino una conclusión clara: si me lo hubiera dicho desde el principio, habríamos podido hacer algo.
Esa experiencia condensa una de las grandes verdades del derecho penal según Beatriz. La regla no es saber si tu cliente es culpable o inocente, sino construir la mejor estrategia posible con lo que tienes. Un juicio se puede ganar con una nulidad, con un error de la acusación en la calificación del delito o con atenuantes bien trabajadas. Lo que no se puede improvisar es el plan B cuando el plan A se desmorona en mitad de la sala.
Por qué un juicio tiene más de teatro que de búsqueda de la verdad
Beatriz de Vicente describe el juicio como una representación. No lo dice de forma despectiva sino como una descripción técnica de lo que ocurre: dos partes defienden posturas contrarias ante un tribunal y quien tiene que decidir es el juez. Las pruebas son las herramientas y la oratoria es el vehículo para presentarlas, pero lo que realmente gana o pierde un juicio no es el informe final sino la prueba practicada durante el proceso.
En este punto Beatriz rompe otro mito: la elocuencia no sustituye a la evidencia. Un fiscal brillante en el estrado puede llevar un juicio a la condena si las pruebas lo sostienen, pero la mejor retórica del mundo no salva una acusación construida sobre una calificación jurídica equivocada. Ella misma lo vivió al otro lado cuando ganó la defensa de un acusado precisamente porque la acusación confundió el tipo delictivo y el principio acusatorio impidió al juez condenar por algo que no le habían pedido.
Lo que más valora en un juicio son los compañeros que pelean con nobleza. La batalla es dentro de la sala y con las armas del derecho, no con descalificaciones ni con golpes bajos. Y cuando acaba, aunque el veredicto no sea el esperado, lo que queda es la conciencia de haber hecho el trabajo con honradez. Eso es lo único que una abogada puede controlar del todo.