Iberia, Vueling y Volotea: vuelos de verano sin cancelar pese a la crisis

El precio del queroseno de aviación subió un 40% en el último año, pero las principales aerolíneas españolas no van a cancelar vuelos este verano. Iberia, Vueling y Volotea han asegurado que mantendrán toda su programación estival, según ha podido confirmar Cinco Días. EasyJet, por su parte, ha ido un paso más allá y se ha comprometido a no aplicar recargos en los billetes ya comprados aunque el combustible siga encareciéndose. La noticia llega en un momento en el que los costes operativos de las aerolíneas están en niveles comparables a los de la crisis de 2008.

La promesa de Iberia, Vueling y Volotea

Iberia y Vueling, ambas integradas en el grupo IAG, descartan por completo interrupciones en su oferta de vuelos para los meses de mayor demanda. La dirección de las compañías ha trasladado a sus equipos que los planes de verano están blindados. Volotea, la aerolínea con base en Asturias, también ha confirmado que no habrá cancelaciones atribuibles al coste del combustible. El compromiso abarca toda la red de rutas, tanto nacionales como europeas, y se sustenta en una política de coberturas que ha permitido fijar el precio de una parte importante del queroseno necesario para los próximos meses.

No es un gesto menor. La confianza de estas aerolíneas se produce mientras otros operadores europeos han comenzado a recortar frecuencias o a introducir tarifas variables ligadas al precio del crudo. EasyJet, en cambio, ha optado por una estrategia de fidelización: los billetes emitidos no verán incrementos posteriores por la subida del queroseno. Una decisión que busca proteger la demanda en un mercado muy sensible al precio.

El impacto del queroseno en los costes operativos

El combustible representa habitualmente entre el 20% y el 30% de los costes operativos de una aerolínea. Cuando el jet fuel escala, los márgenes se comprimen con rapidez. Según el monitor de combustible de la IATA, el precio medio del queroseno en abril de 2026 superó los 120 dólares por barril, un nivel que no se veía desde mediados de 2014. Para Iberia, ese incremento supuso un desembolso adicional de más de 200 millones de euros en el primer trimestre, aunque la empresa no ha desglosado la cifra con exactitud.

A pesar del golpe, las aerolíneas españolas han podido absorber parte del sobrecoste gracias a sus programas de cobertura. Vueling, por ejemplo, tiene fijado el precio del 60% del combustible que consumirá entre junio y agosto. Volotea ha declarado que su exposición al precio spot es reducida. Esta planificación financiera les permite ofrecer certidumbre en un entorno que, para otras compañías, resulta muy adverso.

Análisis: Entre la precaución y la necesidad comercial

El discurso oficial de las aerolíneas es tranquilizador, pero conviene leerlo con una dosis de escepticismo. La historia reciente del sector está llena de promesas que se desvanecieron cuando el crudo se desbocó. En 2008, con el petróleo a 147 dólares, varias compañías tuvieron que cancelar rutas y aplicar recargos de emergencia pocas semanas después de haber negado esa posibilidad. Ahora, el contexto es distinto: las flotas son más eficientes y los sistemas de cobertura, más sofisticados. Pero la volatilidad geopolítica que empuja los precios puede anular cualquier previsión.

Creo que las aerolíneas están atrapadas entre la necesidad de no alarmar a los inversores y el miedo a perder un verano que es vital para sus cuentas. El margen operativo del sector en España ronda el 5%, según los últimos informes de la Asociación de Líneas Aéreas (ALA). Una caída del 15% en la demanda por temor a subidas de precios sería más dañina que asumir un combustible algo más caro. Por eso, la decisión de no cancelar tiene tanto de estrategia comercial como de confianza en los instrumentos financieros.

No obstante, hay un factor que escapa al control de cualquier aerolínea: el suministro. Si las refinerías europeas redujeran su producción o si se produjeran cuellos de botella logísticos, ni la mejor cobertura evitaría cancelaciones puntuales. De momento, todos los operadores aseguran que el abastecimiento está garantizado. Pero la pregunta no es si pueden mantener los vuelos hoy, sino si podrán hacerlo en agosto si el barril de queroseno supera los 140 dólares.

La verdadera prueba llegará a mediados de junio, cuando las programaciones de verano alcancen su pico. Hasta entonces, la promesa de Iberia, Vueling y Volotea se sostiene sobre números y coberturas que, en este mercado, pueden cambiar en una semana.
La DGT confirma que no hay marcha atrás: Por qué tienes que comprar la baliza obligatoria Help Flash por 49,95 €

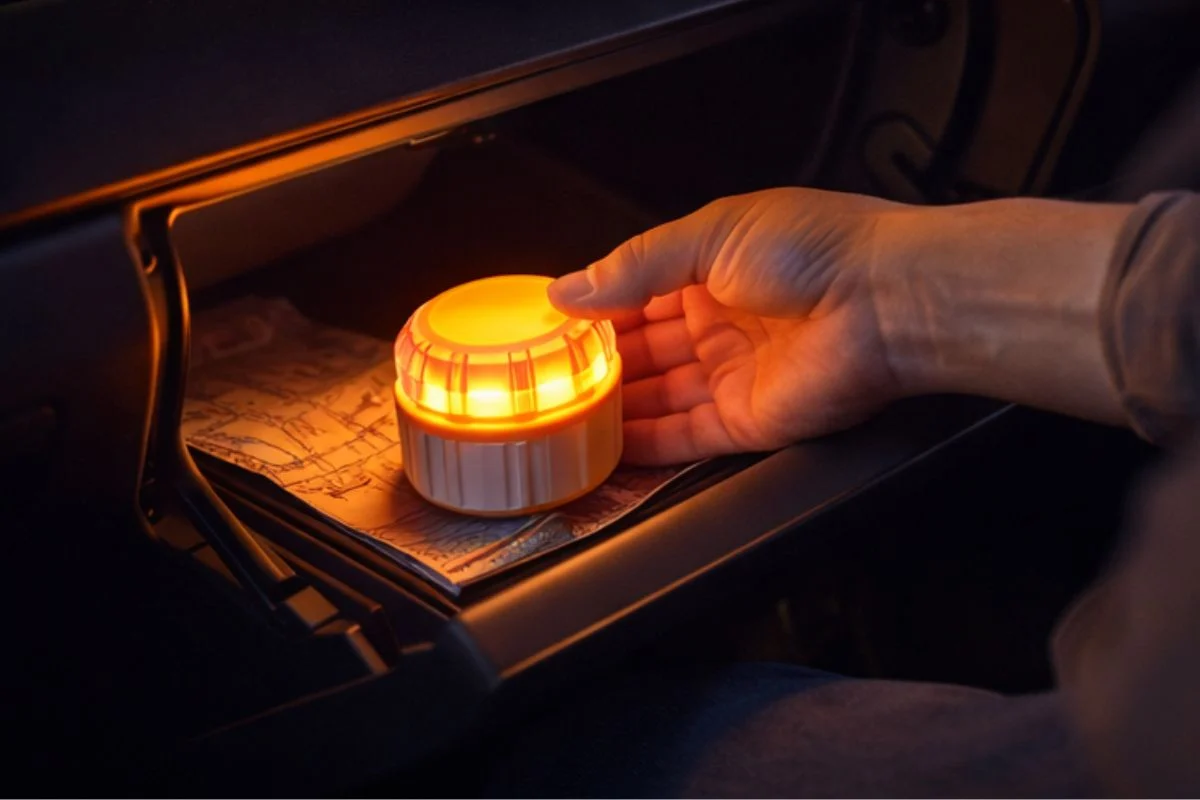
¿Cuándo fue la última vez que la DGT cambió una norma de tráfico y no hubo vuelta atrás? Pues ha vuelto a ocurrir. Desde el 1 de enero de 2026, los triángulos de emergencia dejaron de ser válidos en todo el territorio nacional y la baliza V16 conectada pasó a ser el único dispositivo legal para señalizar una avería o accidente.

No es una recomendación ni una medida provisional. El Real Decreto que regula los servicios de auxilio en carretera es explícito: sin baliza V16 homologada y conectada a la plataforma de la DGT, un conductor se expone a una sanción de hasta 200 euros. Y eso solo si tiene suerte de no sufrir un atropello en el arcén.

La DGT lo deja claro: sin baliza V16 conectada, multa directa

Youtube video

El organismo ha sido contundente desde su nota oficial de noviembre de 2025: la baliza V16 conectada es el único medio legal de señalización de vehículos inmovilizados en vías interurbanas. No vale llevar triángulos, no vale una baliza sin conectividad y tampoco una que no esté homologada por la DGT, por mucho que lleve años guardada en el maletero.

El argumento de seguridad es irrefutable. En España fallecen alrededor de 25 personas al año atropelladas en carretera tras bajarse del vehículo a colocar triángulos. La nueva normativa elimina ese riesgo de raíz: el conductor activa la baliza desde dentro del coche, la coloca en el techo sin pisar el asfalto y el sistema envía automáticamente su geolocalización a la DGT.

Por qué la DGT solo acepta balizas conectadas con su plataforma

Desde su puesta en vigor, la DGT registra ya más de 3.000 conexiones diarias a través de balizas activas en carretera. El sistema funciona así: en cuanto se activa una baliza V16 homologada, sus coordenadas llegan en tiempo real a la plataforma DGT 3.0, que alerta a otros conductores mediante pantallas de tráfico y aplicaciones de navegación GPS como Waze o Google Maps.

Este flujo de datos no requiere que el conductor haga nada más allá de encender el dispositivo. No hay app que instalar, no hay registro previo, no hay número de teléfono que marcar. La baliza se conecta sola, de forma anónima y automática, lo que la convierte en el sistema de seguridad más sencillo y fiable que ha impulsado la DGT en su historia reciente.

Help Flash IoT: qué tiene que otras balizas V16 no tienen

Youtube video

La Help Flash IoT de Netun Solutions no es una baliza V16 más. Su gran diferencial es que incluye conectividad integrada con datos prepagados garantizados hasta el 31 de enero de 2038, sin cuotas ni renovaciones. Mientras otras marcas pueden dejar de funcionar si el fabricante quiebra o abandona el servicio, Help Flash asegura cobertura durante más de una década desde la compra.

Técnicamente, destaca por su visibilidad de más de 70 candelas, resistencia IP54 al agua e impactos, autonomía de 2,5 horas en modo emergencia y base magnética para fijación segura en cualquier techo. La DGT tiene su modelo en la lista oficial de dispositivos homologados, lo que elimina cualquier duda legal sobre su validez ante una inspección o accidente.

El precio de 49,95 €: qué incluye y cómo se compara

El coste de la Help Flash IoT puede parecer alto comparado con balizas de 20 o 30 euros, pero la diferencia es legal y técnica a partes iguales. Los modelos baratos que circulan en plataformas de venta online no siempre están homologados por la DGT ni conectados a DGT 3.0, lo que los convierte en inútiles desde el punto de vista normativo.

A esos 49,95 € hay que sumar que la conectividad está incluida de por vida hasta 2038, sin costes adicionales. No hay suscripción mensual, no hay SIM que activar por separado. En términos prácticos, el precio real se amortiza en el primer año si se evita una sola multa de 200 euros por señalización inadecuada.

CaracterísticaHelp Flash IoTBaliza sin conectividadTriángulo tradicional
Homologada DGT 3.0✅ Sí❌ No❌ No válido desde 2026
Conectividad incluida✅ Hasta 2038❌ No aplica❌ No aplica
Válida legalmente en 2026✅ Sí❌ No❌ No
Precio orientativo49,95 €20-30 €< 10 €
Riesgo de multa (200 €)✅ Sin riesgo❌ Alto❌ Alto

La baliza V16 y el futuro de la seguridad vial en España

La DGT ya trabaja en la expansión del ecosistema de vehículo conectado. La plataforma DGT 3.0 está diseñada para integrar progresivamente más datos en tiempo real, y la baliza V16 es solo la primera pieza obligatoria de un sistema que en los próximos años incluirá alertas predictivas, gestión de incidentes automatizada y coordinación directa con servicios de emergencias.

Comprar hoy una Help Flash IoT no es solo cumplir con la normativa actual: es invertir en un dispositivo que seguirá siendo compatible con la infraestructura digital que la DGT está construyendo para la próxima década. Con 49,95 € y un solo gesto desde el interior del vehículo, cualquier conductor puede salvar su vida y la de quienes viajan en su coche.

Funcas alerta: la guerra en Irán eleva la inflación en España al 4% en 2026

El think tank de las antiguas cajas de ahorros acaba de lanzar un aviso que conviene no trivializar. Funcas ha recortado su previsión de crecimiento para España en 2026 hasta el 2,2%, apenas dos décimas menos de lo que esperaba hace tres meses. El verdadero salto está en la inflación: si la guerra en Irán se prolonga más allá del verano, el IPC medio anual se irá al 4%, el doble de lo que proyectaba antes del conflicto.

La rebaja del PIB y el nuevo escenario de inflación

La revisión, contenida en el último Panel de Previsiones de la Fundación, parte de un supuesto central relativamente benévolo. El impacto de la guerra sobre el crecimiento español sería transitorio: una ralentización en el segundo y tercer trimestre, con un repunte a final de año si las hostilidades remiten. Pero la nota de cautela es explícita. La previsión de PIB al 2,2% se sostiene solo si el conflicto no se enquista. Una extensión más allá del periodo estival cambiaría el escenario por completo.

Los números hablan solos. Con el barril de Brent cotizando por encima de los 90 dólares y los futuros del gas natural TTF reflejando primas de riesgo, la traslación a los precios internos es casi mecánica. España, que importa más del 70% de la energía que consume, es particularmente sensible a estos sobresaltos. Las últimas cifras del INE ya mostraban un repunte del IPC armonizado en abril, antes incluso de que la escalada bélica en Oriente Medio apretara de lleno.

El factor geopolítico y el colchón del turismo

Hay otro vector que Funcas incorpora con realismo. El conflicto en Irán está desviando flujos turísticos que en condiciones normales elegirían destinos del Mediterráneo oriental o del Golfo. España, junto con Italia y Grecia, se beneficia de esa recolocación. La propia nota del panel estima que el repunte de visitantes «suavizará» el impacto negativo sobre el sector servicios y, por extensión, sobre el empleo. No es un rescate, pero sí un amortiguador.

La pregunta incómoda es si ese colchón será suficiente cuando la factura energética se coma el margen de hogares y empresas. La experiencia del trienio 2021-2023 dejó claro que la inflación importada erosiona rápido la confianza del consumidor, incluso con buenos datos de afiliación a la Seguridad Social. Ahora, de acuerdo con las previsiones de Funcas, el riesgo es un estancamiento plano del PIB durante dos trimestres consecutivos si el barril no cede.

Funcas

Análisis: Una crisis puntual que prueba la resistencia de la economía española

Conviene no perder perspectiva. El escenario central de Funcas sigue siendo de crecimiento, con un PIB que avanzaría al 2,2% tras el 2,5% de 2025. No se atisba una recesión técnica. Pero el aviso del 4% de inflación no es un adorno retórico: equivale a regresar de golpe a la dinámica de 2022, cuando el BCE todavía no había iniciado las subidas de tipos y la palabra «energía» monopolizaba los titulares. Hoy, con los tipos oficiales en el 2,5% y una economía española que depende del crédito para sostener el consumo, un repunte inflacionario de esa magnitud obligaría a repensar la senda de bajadas que Fráncfort había deslizado para la segunda mitad del año.

El factor diferencial es la calidad del ajuste. En 2022, la inflación vino acompañada de una revisión al alza de los salarios y de los márgenes empresariales. Ahora, los convenios colectivos firmados hasta marzo reflejan subidas medias del 3,1%, por debajo del IPC previsto si el escenario adverso se materializa. Eso significa pérdida de poder adquisitivo, menor capacidad de ahorro y, probablemente, una desaceleración del consumo privado más intensa de lo que los modelos de Funcas capturan en su escenario central.

Hay margen para absorber el choque. La posición exterior neta de la economía española es más saneada que hace tres años y los balances de los hogares muestran una tasa de ahorro que todavía ronda el 7% de la renta disponible. Pero un conflicto que se alargue más allá de septiembre pondría a prueba esa línea de flotación. La resiliencia del turismo, que el año pasado aportó 190.000 millones de euros, se enfrentaría al dilema de un viajero internacional cada vez más sensible al precio. Y ahí, el diferencial de inflación con los competidores mediterráneos importa, y mucho.

Creo que la prudencia de Funcas es acertada al calificar el impacto de «puntual» sin caer en la complacencia. La guerra en Irán no es la pandemia, pero tampoco es una sacudida que se disipe en un trimestre. La clave no está tanto en si el PIB crece al 2,2% o al 1,8%, sino en si el tejido productivo español puede asumir un repunte inflacionario sin que eso deteriore irreversiblemente la inversión empresarial. Esa es la variable que los mercados aún no están descontando, y la que merece más atención en los próximos meses.

Hacienda envía 130.000 cartas para corregir tu Renta

A partir de mediados de mayo, Hacienda empezará a enviar 130.000 cartas a contribuyentes que hayan cometido algún error en su declaración de la Renta 2025. Tendrás diez días hábiles desde la recepción para corregir los datos y evitar la sanción. Es un aviso en toda regla: quien lo ignore puede acabar pagando entre 150 y 300 euros de multa.

Los fallos más comunes que Hacienda ha detectado

La Agencia Tributaria cruza los datos de tu declaración con los que ha recibido de terceros (bancos, empresas, Seguridad Social). El 70 % de los errores que detecta este año están en deducciones familiares mal aplicadas, como la desgravación por maternidad o los mínimos por descendientes. También disparan la alarma los ingresos no declarados: rendimientos de trabajo de un segundo pagador, alquileres olvidados o ganancias patrimoniales de criptomonedas que no habías incluido.

El patrón es claro. Hacienda no se fija tanto en el importe devuelto como en las incoherencias: una deducción de vivienda sin el NIF del arrendador, un cambio de comunidad autónoma que reduce la cuota o un número de hijos que no casa con los datos fiscales. Si recibes la carta, revisa sobre todo esos puntos antes de aceptar la corrección.

Cómo corregir la declaración sin recargo (y sin salir de casa)

La carta que te llegue incluirá un código seguro de verificación, el error concreto que Hacienda ha encontrado y la diferencia de cuota que te propone. Desde que la recibes tienes diez días hábiles para responder a través de la sede electrónica de la AEAT, accediendo con certificado digital, Cl@ve o número de referencia. Si estás conforme con los datos que te proponen, basta con confirmar la liquidación y el expediente se cierra sin sanción. Si no estás de acuerdo, puedes presentar alegaciones documentadas en el mismo plazo; si no respondes, el procedimiento se convierte en un acta de disconformidad y las multas ya no se evitan.

El detalle que cambia todo: aceptar la corrección sin comprobarla puede arrastrar errores a tus futuras declaraciones, porque Hacienda toma la rectificación como un dato consolidado. Si el fallo viene de un dato que también se usa en años posteriores (por ejemplo, un inmueble alquilado), mejor pide cita en tu administración o consulta con un asesor antes de dar el OK.

¿Por qué Hacienda avisa antes de sancionar?

No es una gracia, es un cambio de estrategia. En campañas anteriores, la Agencia Tributaria solía saltar directamente a la comprobación limitada con sanción incorporada, lo que dejaba al contribuyente con poco margen. La experiencia de la Renta 2023, cuando empezó a enviar cartas informativas a 80.000 declarantes, demostró que el 60 % de los errores se subsanaban sin abrir un expediente sancionador, ahorrando tiempo y recursos a ambas partes.

Traduciendo: Hacienda prefiere corregir 130.000 declaraciones en dos semanas que gestionar 130.000 recursos y reclamaciones. Para el contribuyente, el aviso es una oportunidad real de evitar una multa, siempre que actúe rápido. Pero cuidado: si el error detectado implica defraudación (ingresos ocultos superiores a 3.000 euros), la carta no exime de una posible inspección posterior, así que no la tomes como un borrón y cuenta nueva sin más.

La medida llega en un año en el que el 40 % de las declaraciones presentadas contenía alguna discrepancia con los datos fiscales, según cálculos internos de la AEAT. El foco está puesto en los pequeños desajustes —los que más duelen al bolsillo— y en la idea de que una corrección temprana evita el recargo del 5 % que se aplica si la deuda se liquida fuera de plazo.

Si te llega la carta, ábrela el mismo día, revisa la cuantía y compárala con el borrador que guardaste. Solo tienes dos semanas laborables para decidir, y el silencio cuesta dinero.

Guía rápida del trámite

  • 📅 Plazos: Las cartas se envían desde mediados de mayo de 2026. Una vez recibida, dispones de 10 días hábiles para responder.
  • ✅ Requisitos clave: Ser el titular de la declaración de Renta 2025 y recibir una carta de Hacienda con un error detectado. No se requiere solicitud previa.
  • 🌐 Dónde corregirlo: En la sede electrónica de la AEAT, con certificado digital o Cl@ve. También puedes personarte en tu administración de Hacienda con cita previa.
  • 💰 Importe o coste: Corregir a tiempo no tiene coste y evita multas de entre 150 y 300 euros. Si la rectificación implica una devolución menor, Hacienda te la ajustará automáticamente.
  • ⚠️ Error a evitar: No responder en el plazo de 10 días hábiles convierte el aviso en un procedimiento sancionador. Si no estás seguro de la corrección, presenta alegaciones con documentación, pero no dejes pasar el plazo.

Hut 8 sella contrato IA de 9.800M: acciones a nuevo máximo

Hut 8, una de las mayores empresas de minería de bitcoin —la actividad de usar ordenadores potentes para validar transacciones y recibir bitcoins a cambio—, ha anunciado hoy la firma de un contrato de arrendamiento para un campus de inteligencia artificial por 9.800 millones de dólares. La noticia ha disparado sus acciones más del 30% durante la sesión y las ha llevado a un nuevo máximo histórico, duplicando en unas horas todo el valor que la compañía había generado en sus años de historia cotizada.

Un campus de IA de casi 10.000 millones que cambia el perfil de la empresa

El acuerdo cubre la primera fase de un enorme complejo en el condado de Nueces (Texas), un centro de datos hiperscala —capaz de crecer masivamente según la demanda— que originalmente estaba pensado para albergar equipos de minería de criptomonedas. Según el documento presentado a la SEC, el contrato es de arrendamiento puro, lo que significa que Hut 8 no financia la construcción pero sí gestionará la infraestructura y los servicios asociados durante años. La cifra de 9.800 millones no es un pago único: refleja los ingresos esperados durante toda la vida del contrato, lo que da a la compañía una visibilidad de negocio que jamás había tenido en el volátil mundo del bitcoin.

No es el primer movimiento de Hut 8 en esta dirección. Ya en 2025 cerró otro acuerdo similar, aunque de menor tamaño, para un datacenter de IA en otra ubicación. Este segundo hito, mucho mayor, consolida a la empresa como uno de los nombres más serios en la convergencia entre minería y computación avanzada.

Por qué Wall Street ha reaccionado con tanto entusiasmo

Las acciones de Hut 8, que cotizan en el Nasdaq, superaron sus anteriores registros y alcanzaron una capitalización de mercado que ronda los 4.000 millones de dólares, un nivel impensable para una minera hace solo un par de años. El motivo no es solo el tamaño del contrato: los inversores están premiando la transformación del modelo de negocio. La minería de bitcoin depende del precio de la criptomoneda, de la dificultad de la red y del coste de la electricidad, tres variables que pueden castigar las cuentas en trimestres malos. La infraestructura de IA, en cambio, ofrece ingresos más predecibles y está en plena explosión de demanda por parte de grandes tecnológicas que necesitan alojar modelos de lenguaje cada vez más grandes.

Hut 8 no es la única minera que sigue este camino. Empresas como Core Scientific o IREN ya habían reorientado parte de sus centros hacia cargas de trabajo de inteligencia artificial. Pero la contundencia del acuerdo —9.800 millones de dólares— sitúa a Hut 8 en una liga distinta, al menos por ahora, y explica que sus títulos hayan saltado tan fuerte en un solo día.

Más allá del titular: convergencia, riesgos y precedentes

La mezcla de minería de bitcoin y centros de datos para IA no es nueva. Durante la gran sequía de ingresos que trajo el halving de abril de 2024 —el evento que redujo a la mitad las recompensas por minar cada bloque— muchas empresas del sector se vieron forzadas a buscar fuentes alternativas. Aquel momento, que hace dos años puso a prueba la viabilidad de decenas de mineras, está detrás del giro estratégico que hoy recoge sus frutos.

Sin embargo, conviene leer la foto con cierta cautela. Un contrato de arrendamiento de 9.800 millones garantiza ingresos recurrentes, pero también exige ejecución impecable: los clientes de IA son extremadamente exigentes con la disponibilidad, la refrigeración y la conectividad de los centros, y Hut 8 deberá demostrar que puede cumplir esos estándares sin descuidar su base de minería de bitcoin, que sigue representando una parte relevante de su balance. A eso se suma que la competencia por captar estos macrocontratos es feroz y que el actual apetito por infraestructura de IA podría moderarse si las previsiones de crecimiento del sector no se materializan al ritmo esperado.

Pese a ello, la operación tiene un valor simbólico indudable: confirma que las mineras de bitcoin pueden ser mucho más que fábricas de monedas digitales. La capacidad de reconvertir centros con alta potencia eléctrica y sistemas de refrigeración avanzados las convierte en candidatas naturales para alquilar computación a la industria que más crece del planeta. El mercado, con esta subida histórica, está diciendo que Hut 8 ha llegado antes y con más fuerza. Ahora la pelota está en su tejado.

Marc Vidal advierte: crisis energética global en seis semanas por el Estrecho de Ormuz

Hay conflictos que el ciclo informativo digiere a toda velocidad y otros, como el bloqueo del Estrecho de Ormuz, que se convierten en ruido de fondo. Pero el ruido no desaparece: se acumula. Marc Vidal, en su último análisis, avisa de que las consecuencias reales de este pulso geopolítico están empezando a llegar, aunque los gobiernos prefieran mirar hacia otro lado. El Brent ha superado los 126 dólares por barril, las reservas estratégicas de queroseno en Europa apenas alcanzan para cuatro semanas y nadie ha desplegado una solución creíble.

Vidal subraya que por ese estrecho, de apenas 33 kilómetros en su punto más angosto, circula habitualmente el 20% del consumo mundial de petróleo. Desde hace dos meses el flujo está prácticamente parado. Las alternativas —los llamados bypass terrestres— apenas pueden redirigir un millón y medio de barriles adicionales al día, una cifra irrisoria frente a los 7 millones de barriles diarios que han quedado atrapados entre Irán y los países del Golfo. El resto del mundo consume 105 millones. La aritmética no deja margen.

La ‘zona gris’ que ninguno de los actores quiere resolver

El programa explica que el pulso de Ormuz opera en lo que los analistas llaman una zona gris: un escenario que no es guerra declarada, pero tampoco paz. Irán sostiene que ha expulsado destructores estadounidenses; Washington niega la confrontación. Falta una verificación independiente. Esa ambigüedad, lejos de ser un accidente, resulta funcional para quienes juegan a la disuasión sin disparar. Vidal recuerda la operación Earnest Will de 1987, cuando escoltas navales estadounidenses protegían petroleros rebautizados con bandera americana, y que entonces también la tensión desembocó en errores trágicos, como el derribo de un avión civil iraní. El paralelismo, matiza, no es exacto, pero ilustra un coste estructural: la hegemonía naval que garantiza el comercio global se sostiene con narrativas, no solo con destructores.

El analista resalta que Irán aplica con coherencia un principio que ya anticipó Sun Tzu: quebrar la resistencia del enemigo sin librar combate. No necesita ganar una guerra imposible; le basta con hacerla demasiado costosa de ignorar. Y mientras Estados Unidos intenta afirmar la libertad de navegación, los capitanes de los petroleros calculan si compensa pagar la prima de seguro de guerra o desviarse por el Cabo de Buena Esperanza añadiendo semanas de tránsito.

La zona gris es cómoda para quien la genera y costosa para quien la padece.

— Marc Vidal

Cuando el queroseno se acaba

Vidal pone cifras concretas a la parte silenciosa de la crisis. La Agencia Internacional de Energía había estimado que Europa disponía de reservas de queroseno para seis semanas. Han pasado dos y el estrecho sigue cegado. Italia ya raciona el repostaje: los aviones solo cargan el combustible mínimo para el siguiente vuelo. España, de momento, produce suficiente para sus aerolíneas, pero las rutas internacionales necesitan reabastecerse en destino. El analista recuerda que algunas aerolíneas de bajo coste estadounidenses ya entran en números rojos por la escasez.

En paralelo, el gasóleo en España roza los 1,70 euros por litro con las rebajas fiscales aplicadas en marzo; sin ellas estaríamos ya por encima de los dos euros. Es, advierte Vidal, la fase uno de la crisis energética: precios altos que los consumidores todavía pueden pagar. La fase dos, que llegaría con restricciones voluntarias o forzosas, está «a cuatro días», según su cronómetro. Países como Bangladesh o Myanmar viven ya la tercera fase, con días de circulación alterna según matrícula y racionamiento por litros.

Un vacío que no se llena con buenas noticias

La OPEP ha anunciado un incremento de 188.000 barriles diarios. Vidal lo califica de «gota en el océano» frente a los 7 millones que faltan. Los Emiratos, recién salidos del cártel para vender con más libertad, pueden añadir medio millón de barriles por su bypass. Pero la brecha sigue abierta. Mientras, Japón, que compraba petróleo en el Golfo, está pujando por el crudo nigeriano y angoleño que antes llegaba a España, encareciendo aun más el precio para los consumidores europeos. La cadena de suministro se tensa a escala global.

El creador del canal insiste en que lo que está en juego no es solo el precio de la gasolina: es el principio mismo de libre tránsito marítimo. Si Ormuz queda condicionado por un único actor, el precedente se extendería a Malaca, Suez o Taiwan. Y ahí, los Estados Unidos no pueden ceder sin erosionar su hegemonía naval.

Ventanas cada vez más estrechas

Las estimaciones más prudentes hablan de semanas, no de meses, para que las restricciones alcancen de lleno a Europa occidental. Vidal reconoce que la capacidad individual frente a un terremoto geopolítico es limitada, pero propone una defensa al alcance de cualquiera: desconfiar de los relatos oficiales que presentan como hechos verificados lo que en realidad es gestión de la percepción. «Lo único que podemos hacer —sostiene— es informarnos en todas las fuentes posibles, tener un sentido crítico y prepararnos para una situación compleja de inflación y frenazo económico.»

Con esa honestidad sin dramatismos, Marc Vidal deja claro que la crisis no será un estallido súbito, sino una cadena de señales que quien quiera ver, puede ver. Como él mismo dice a su audiencia: «Tenemos la suerte de que vamos a verlo venir. Otros no lo harán, porque pasan». Al final, la zona gris seguirá siendo cómoda para unos pocos, y muy costosa para quienes llenan el depósito, cogen un avión o pagan la factura de la luz. La pregunta —incómoda, inevitable— es cuánto tiempo más aguantarán las economías sin que los gobiernos se vean forzados a decir en voz alta lo que los mercados ya están descontando.

El análisis completo de Marc Vidal puede verse en el siguiente vídeo:

Telecos: las nuevas directrices de fusiones de la Comisión Europea apenas cambian lo esencial

El 30 de abril, la Comisión Europea publicó su borrador de directrices sobre fusiones. Las nuevas directrices parecen fomentar las operaciones en la UE y fuera de ella, pero los detalles son escasos. Desde el punto de vista del sector europeo de las telecos, no parece que haya cambiado gran cosa, explican en Berenberg.

Aunque las directrices buscan ser algo más favorables a las fusiones, no modifican de forma significativa los criterios clave como las cuotas de mercado o el índice HHI, ni las reglas sobre remedios (que siguen priorizando soluciones estructurales). Por eso, el impacto práctico en sectores como el de telecomunicaciones es limitado.

Además, las directrices siguen centradas en los posibles “daños” de las fusiones, como el aumento de precios, la concentración de mercado o problemas en la cadena de suministro, manteniendo un enfoque similar al de normativas anteriores.

La principal novedad es que se da más importancia a los efectos positivos de las fusiones, especialmente el tamaño (escala), la innovación, la inversión y la resiliencia, considerándolos factores clave para la competitividad de la UE.

Las telecos suben más del 70% desde el 24 de enero ¿renace el sector?

“En el sector europeo de las telecomunicaciones, no nos interesa la perspectiva de una expansión global —salvo la posible operación entre Deutsche Telekom/T-Mobile US—, sino que nos centramos más en las operaciones dentro de los seis mercados europeos, que consideramos un motor mucho más potente de los rendimientos del sector”, explica Nick Lyall, analista de Berenberg y uno de los autores de la nota.

Las directrices sobre fusiones no proponen cambios significativos en los umbrales de cuota de mercado o del índice Herfindahl-Hirschman (HHI), pero, para ser justos, estos se han superado y no han impedido fusiones en el sector de las telecomunicaciones en el pasado, explican.

En cambio, nos decepciona que no se propongan cambios a las normas de la CE de 2004 sobre medidas correctoras aceptables, que siguen centrándose en medidas correctoras estructurales. Sin embargo, creemos que la amenaza de nuevos operadores se ve atenuada por la saturación del mercado y la falta de nuevos operadores potenciales de envergadura en los principales mercados.

“Consideramos que el contexto general es favorable y tenemos esperanzas de que se produzcan operaciones en el sector móvil en Francia, Alemania, Italia, Suecia, Dinamarca y (posiblemente) España a su debido tiempo. La UE recabará comentarios hasta el 26 de junio antes de finalizar su proceso de revisión en el cuarto trimestre de 2026”.

Las telecos europeas se enfrentan a la mayor ola de fusiones y adquisiciones en décadas

El contexto general es favorable y tenemos esperanzas de que se produzcan operaciones en el sector. Imagen: Merca2

Pros y contras de las directrices para las telecos europeas

Lyall señala que el proyecto de directrices sustituye a las anteriores directrices de 2004 sobre fusiones horizontales y de 2008 sobre fusiones no horizontales, por lo que no es directamente comparable con ningún documento concreto.

Las normas anteriores sobre fusiones horizontales se habían centrado en gran medida en el impacto potencial de la concentración sobre los precios en los mercados de consumo, mientras que la UE consideraba que las fusiones no horizontales tenían un menor impacto en la competencia y se centraba, en cambio, en las cadenas de suministro y en el potencial de exclusión y coordinación. Las nuevas directrices propuestas reiteran estas preocupaciones.

Por otro lado, la nota de Berenberg apunta: “en nuestra opinión, uno de los principales cambios de las nuevas directrices es el énfasis que se pone en la necesidad de alcanzar una cierta escala”.

“Las anteriores directrices horizontales y no horizontales hacían una breve referencia a los posibles beneficios de las fusiones para la I+D y la innovación, pero las nuevas normas propuestas van mucho más allá y establecen que «la evaluación de las fusiones debe, por lo tanto, otorgar la importancia adecuada a la escala, la innovación, la inversión y la resiliencia como factores favorables a la competencia», siendo la escala y la innovación «importantes para la competitividad de la UE”.

Por último, Lyall habla de las implicaciones de estas nuevas directrices sobre las telecos europeas: el proceso de fusiones ha comenzado en Francia (Bouygues, Iliad y Orange presentaron una nueva oferta conjunta por SFR el 23 de abril) y creemos que existe la posibilidad de que se produzcan operaciones de reducción de cuatro a tres operadores en el mercado móvil en otros mercados, entre ellos Alemania, Italia, Dinamarca, Suecia y (posiblemente) España.

Los datos sobre cuota de mercado y el índice HHI de las operaciones de reducción de cuatro a tres operadores sugerirían posibles «perjuicios» para la competencia según las últimas directrices de la UE, pero creemos que el potencial de un impacto significativo por parte de nuevos operadores es ahora menor que en el pasado debido a la estructura del mercado y a la falta de posibles candidatos sólidos para aplicar las medidas correctoras en muchos mercados europeos.

Estée Lauder anuncia 10.000 despidos para impulsar los márgenes

La compañía de maquillaje y cosmética de lujo Estée Lauder cerró un tercer trimestre sólido, superando significativamente las expectativas del mercado con un beneficio por acción de 0,91 dólares, frente a los 0,65 dólares previstos por los expertos. Este resultado fue impulsado por una notable expansión del margen operativo.

En este sentido, los resultados del tercer trimestre consolidan el sólido desempeño acumulado en lo que va del año, impulsado eso sí, ‘Beauty Reimagined’. En los primeros nueve meses del ejercicio fiscal, las ventas orgánicas de fragancias crecieron a dos dígitos medios, mientras que tres de las cuatro regiones experimentaron un crecimiento liderado por China Continental.

Tal y como apuntan los expertos de Jefferies, «la posible transacción de Puig sigue siendo un saliente de sentimiento, dada su escala, complejidad e implicaciones para la estrategia de cartera de productos. Esto, combinado con un telón de fondo macro aún desafiante, incluido el riesgo geopolítico y la demanda regional desigual, creemos que seguirán limitando la voluntad de los inversores de volver a calificar las acciones a pesar de la fuerte ejecución de este trimestre».

Puig y Estée Lauder negocian un salto de escala con más de 18.000 millones en ventas conjuntas

Fuente: MERCA2

EL DESEMPEÑO FINANCIERO DE ESTÉE LAUDER

En este contexto, Estée Lauder ha presentado unos resultados financieros para el tercer trimestre del año fiscal 2026 marcados por un crecimiento resiliente y una profunda transformación interna, logrando un aumento del 5% en sus ventas netas hasta alcanzar los 3.700 millones de dólares.

Siguiendo esta línea, el comportamiento por sectores dentro de la compañía mostró contrastes claros. Mientras que la categoría de fragancias consiguió un crecimiento orgánico del 10%, el cuidado de la piel, que representa la mitad del negocio de Estée Lauder, quedó por debajo de las estimaciones de los analistas a pesar del éxito de marcas como ‘La Mer’.

Las interrupciones en el negocio de la Compañía debido al conflicto en Medio Oriente tuvieron un impacto dilutivo en las ganancias netas diluidas ajustadas por acción común, reportadas en $0,01 y $0,02, respectivamente

«El maquillaje mostró brotes verdes tempranos, incluida la estabilización de MAC, pero aún no lo suficiente como para indicar una recuperación sostenida de la categoría. Contra la intensificación de la competencia, incluidas las ganancias de K-beauty en la especialidad de EE. UU., la falta de mejoras amplias en el cuidado de la piel y el maquillaje limita la confianza en una trayectoria de crecimiento sostenible de dígito medio simple, a pesar de una mejor ejecución en otros lugares», apuntan desde Jefferies.

A nivel regional, China continental sorprendió positivamente con un aumento del 6% en ventas orgánicas, compensando la desaceleración en el resto de la región Asia-Pacífico (APAC). No obstante, la dirección de Estée Lauder advirtió que las tensiones en Oriente Medio seguirán afectando el sector de ‘Travel Retail’ durante el cuarto trimestre, lo que podría frenar el sentimiento alcista de los inversores.

Estée Lauder
Fuente: Estée Lauder

Por otro lado, Estée Lauder ha decidido redoblar su apuesta por la rentabilidad mediante una actualización agresiva de su Plan de Recuperación y Crecimiento de Beneficios. Estée Lauder ahora espera generar beneficios brutos anuales de hasta 1.200 millones de dólares para el año fiscal 2027, aunque esto implica elevar los costes de reestructuración hasta los 1.700 millones de dólares.

El cambio más drástico se observa en el recorte de plantilla. La compañía ahora planea eliminar entre 9.000 y 10.000 puestos de trabajo (una cifra muy superior a los 7.000 estimados inicialmente), enfocándose principalmente en reducir roles de demostración en puntos de venta físicos que han perdido productividad.

Esta reducción neta tiene en cuenta la eliminación de puestos tras la recapacitación y reubicación de ciertos empleados en áreas específicas. Se espera que las aprobaciones para iniciativas específicas dentro de este programa de reestructuración, en su totalidad, se completen para finales del año fiscal 2026.

PREVISIONES Y LA SITUACIÓN CON PUIG

Estée Lauder ha elevado sus previsiones para todo el año fiscal, proyectando ahora un EPS ajustado de entre 2,35 y 2,45 dólares. A pesar del optimismo por las cifras generales, las ventas orgánicas crecieron un modesto 2%, lo que mantiene una nota de cautela en el ambiente financiero.

«El año fiscal 2026 se perfila como el año clave que habíamos previsto, en el que recuperaremos el crecimiento orgánico de las ventas y ampliaremos nuestro margen operativo ajustado por primera vez en cuatro años. De cara al año fiscal 2027, confiamos en nuestra trayectoria de mejora y en la materialización de los beneficios de One ELC, especialmente de su ecosistema operativo único, que estará plenamente implementado», afirma el presidente y director ejecutivo de Estée Lauder, Stéphane de la Faverie.

Si bien, Estée Lauder está elevando sus previsiones para el ejercicio fiscal 2026, mantiene la cautela ante la actual incertidumbre geopolítica y macroeconómica, incluidas las interrupciones en la actividad empresarial en Oriente Medio y las continuas dificultades en mercados clave, especialmente en Occidente.

Puig fortalece márgenes y dispara beneficios en maquillaje y cuidado de la piel, mientras Albesa emerge en la cúpula directiva
Puig renueva su cúpula con Albesa al mando en pleno frenazo del sector
Fuente: Puig

En cuanto a las operaciones con Puig, la Comisión Nacional del Mercado de Valores (CNMV) y BME han despejado el camino técnico para una de las operaciones más ambiciosas del sector lujo: la integración entre Puig y Estée Lauder. Según fuentes financieras, los reguladores españoles ya han confirmado a ambas compañías la existencia de tres vías legales y operativas para permitir una cotización simultánea en España y Estados Unidos.

Asimismo, dicho movimiento regulatorio responde al deseo de mantener el arraigo de Puig en el IBEX 35 mientras se accede a la enorme liquidez de los mercados estadounidenses, un paso vital para consolidar el crecimiento de la nueva entidad resultante. 

Samsung alcanza una valoración de un billón de dólares por los chips de la IA

El mercado ha hablado con una cifra que hasta hace poco parecía ciencia ficción: Samsung Electronics ha rebasado el billón de dólares de capitalización bursátil, espoleada por la demanda imparable de semiconductores para inteligencia artificial. A cierre de la sesión en Seúl, sus acciones se dispararon lo suficiente para convertirla en la segunda empresa asiática en alcanzar ese hito, tras TSMC. Y el mérito no es menor: la coreana ha tenido que remar contra un ciclo bajista de memorias y contra los vaivenes geopolíticos de su mercado doméstico. Sin embargo, el dinero, siempre pragmático, ha preferido mirar el futuro de los centros de datos.

Claves de la operación

  • Samsung se une al club del billón de dólares: La demanda de chips para IA ha llevado su valoración hasta máximos históricos, secundando a TSMC como única firma asiática por encima de esa cota.
  • La batalla con TSMC por los contratos de fabricación: Ambas compañías compiten por ser el socio preferente de NVIDIA, AMD y los gigantes del cloud, en un duelo que se recrudece con cada nueva generación de aceleradores.
  • España y Europa, fuera del tablero del billón: Ninguna empresa europea alcanza hoy una valoración similar, lo que subraya la dependencia del Viejo Continente respecto a los chips asiáticos.

Observamos un movimiento que trasciende lo anecdótico. Hace apenas dos años, Samsung atravesaba una crisis de confianza con sus inversores por el estancamiento en memorias y los problemas de rendimiento de sus fundiciones. Hoy, el apetito insaciable por los procesadores de IA ha dado la vuelta a su cotización, con una subida acumulada que roza el 70% desde enero de 2025, según los datos de la Bolsa de Seúl. La pregunta que nos hacemos en esta redacción es si ese impulso tiene suelo firme o si, una vez más, la euforia tecnológica está inflando una burbuja de expectativas.

El pulso por el dominio de la IA se libra en las fábricas

La valoración de Samsung no es un mero número. Refleja el convencimiento de que la inteligencia artificial generativa necesitará, durante años, un suministro masivo de chips de alto rendimiento. Y ahí aparecen dos nombres: NVIDIA, que diseña, y TSMC, que fabrica la mayoría. Samsung ha conseguido arañar parte de ese pastel con sus procesos avanzados de 3 nanómetros y, sobre todo, con sus memorias HBM (High Bandwidth Memory), imprescindibles para entrenar los modelos. Los analistas de Citigroup proyectan que el mercado de memorias para IA se multiplicará por cinco hasta 2028, y Samsung es líder indiscutible en ese segmento.

De hecho, la compañía ha sabido aprovechar el cuello de botella que sufre TSMC en sus plantas de Taiwán. Aunque la taiwanesa mantiene la delantera tecnológica, su cartera de pedidos está tan saturada que muchos clientes han empezado a diversificar. Samsung, con fábricas en Corea y Texas, se ha convertido en el plan B preferido, una posición incómoda para quienes sueñan con destronar al número uno.

No obstante, los números no bastan para dormir tranquilo. La guerra comercial entre Estados Unidos y China añade una capa de incertidumbre, con sanciones que amenazan con romper las cadenas de suministro a ambos lados del Pacífico. Y ahí está el matiz.

¿Puede Europa aspirar a tener un gigante del chip?

Mientras la capitalización de Samsung engorda, Europa observa con cierta envidia y no poca inquietud. El Viejo Continente no cuenta con ningún fabricante integrado de semiconductores que se acerque a esa escala. ASML, la joya holandesa, es vital porque sus máquinas de litografía fabrican los chips de todos los demás, pero su valor ronda los 300.000 millones de euros, muy lejos del billón. La dependencia de la tecnología asiática, señalada año tras año por Bruselas, vuelve a quedar en evidencia con este nuevo hito.

En España, el PERTE Chip movilizó más de 12.000 millones de euros con el objetivo de atraer inversiones y crear un ecosistema de microelectrónica. Hasta ahora, los frutos son discretos. Indra, la empresa más cercana al sector en el IBEX 35, apenas capitaliza 3.200 millones de euros, una cifra que cabría 312 veces en Samsung. La distancia entre la ambición comunitaria y la realidad de los mercados es abismal, y el billón coreano solo sirve para recordarlo.

Samsung IA chips

Lo que enseñan las crisis pasadas y lo que espera el mercado

Samsung no es ajena a los ciclos de auge y caída de los semiconductores. Quienes llevamos años siguiendo al sector recordamos bien la crisis de 2018-2019, cuando sus beneficios se desplomaron un 60% por un exceso de oferta de memorias. Entonces, como ahora, la narrativa era la misma: la demanda de datos es infinita, los centros de datos no paran de crecer, la IA lo transforma todo. La historia no se repite, pero rima, y conviene leer la letra pequeña del balance.

La deuda neta de Samsung, aunque controlada, ha aumentado en los últimos trimestres por las inversiones necesarias para ampliar capacidad. Además, la guerra de precios con TSMC y la reciente entrada de Intel en el negocio de fundición amenazan con erosionar márgenes. Los inversores parecen dispuestos a ignorar esas señales mientras los pedidos de NVIDIA sigan llegando. Pero la pregunta es inevitable: ¿cuánto de este rally descuenta ya un futuro perfecto y cuánto margen queda para la decepción?

Nuestra lectura es que Samsung ha recuperado el timón en el momento justo, pero la sostenibilidad de su valoración depende de que se cumplan dos condiciones: que la IA no se convierta en otra burbuja inversora y que la geopolítica no estrangule el comercio de chips. Si falla alguna, el billón podría durar menos de lo que tardó en llegar. Y eso sería un golpe no solo para los inversores coreanos sino para toda la cadena de suministro tecnológico global, incluida la europea.

Seguiremos de cerca la próxima conferencia de resultados de Samsung, prevista para el 28 de julio de 2026. En ella, la compañía deberá detallar las previsiones de ingresos de su división de semiconductores. Esa cita será, sin duda, la prueba de fuego para ver si el billón es solo un espejismo o el inicio de una nueva era.

La energía nuclear podría ser el gran amortiguador a la crisis de Oriente Próximo

La energía nuclear, pese a los vaivenes de la política nacional española, se ha consolidado a nivel internacional en un auténtico revival. Los países entienden el valor estratégico de las energías nucleares, no solo prorrogando la vida de las ya existentes, sino creando más; debido a su aporte en la estabilidad del sistema energético especialmente en tiempos de incertidumbre. Por ello el último informe de PwC analiza cómo la energía nuclear podría ser un colchón económico frente a la volatilidad del gas que estamos viviendo en Europa por el conflicto de Irán.

La energía nuclear ofrece resiliencia y confianza

La guerra de Irán ha impactico económicamente en Europa, en particular, en el precio del gas natural con un incremento muy significativo, llegando incluso a duplicarse en algunos momentos. Dado que en muchos países europeos, incluida España, el precio de la electricidad está estrechamente vinculado al coste de las tecnologías marginales, como los ciclos combinados de gas. Por lo que esta subida se ha trasladado directamente al mercado eléctrico, encareciendo la factura para consumidores domésticos, pymes e industria.

En este contexto, el informe destaca una diferencia estructural clave entre el gas y la energía nuclear. Mientras que en las centrales de ciclo combinado el combustible representa aproximadamente el 50% o más del coste total de generación, en las centrales nucleares el coste del combustible (uranio) es inferior al 10%. Además, el precio del uranio ha mostrado históricamente una mayor estabilidad, incluso en escenarios de tensión geopolítica. Esto implica que la generación nuclear es mucho menos sensible a las fluctuaciones de los mercados internacionales de materias primas, actuando como un elemento estabilizador dentro del mix energético.

De Almaraz a Ascó: Endesa e Iberdrola continúan con su pugna por la prórroga de las nucleares 

Para ilustrar este efecto, el informe plantea un escenario hipotético centrado en España: el cierre de la central nuclear de Almaraz en un contexto de precios elevados del gas. Según los cálculos de PwC, si esta instalación no hubiera estado operativa en 2025, el precio medio del mercado eléctrico habría aumentado en unos 47 €/MWh, lo que representa un incremento cercano al 68% respecto al escenario real. Este encarecimiento se explicaría principalmente por la necesidad de sustituir la generación nuclear, que es constante y libre de emisiones, por generación mediante ciclos combinados, mucho más dependientes del precio del gas.

Las consecuencias no serían únicamente económicas, sino también medioambientales. El mayor uso de centrales de gas implicaría un aumento estimado de hasta 4,9 millones de toneladas de CO2, lo que conllevaría además un coste adicional asociado a los derechos de emisión. Este doble impacto (mayores precios y mayores emisiones) refuerza la idea de que la energía nuclear no solo contribuye a la estabilidad económica, sino también a los objetivos de descarbonización.

Central nuclear. Fuente: Agencias

En términos de impacto directo sobre los consumidores, el informe estima que, en ese mismo escenario, la factura eléctrica habría aumentado en torno a un 24% para hogares y pymes, y hasta un 35% para el sector industrial. Traducido a cifras concretas, esto supondría un incremento aproximado de 144 euros anuales por hogar, así como un impacto agregado cercano a los 8.800 millones de euros al año en el conjunto de la economía española.

A futuro, el documento advierte que la vulnerabilidad del sistema podría incrementarse si se reduce la capacidad nuclear sin que existan alternativas plenamente gestionables. Aunque las energías renovables continuarán ganando peso, su carácter intermitente hace necesario el desarrollo de soluciones de almacenamiento a gran escala para garantizar la seguridad del suministro. En ausencia de estas, el sistema seguiría dependiendo en gran medida del gas para cubrir la demanda en momentos críticos, manteniendo la exposición a crisis geopolíticas como la actual.

En definitiva, el informe de PwC concluye que la energía nuclear desempeña un papel clave como amortiguador frente a la volatilidad de los mercados energéticos internacionales. Su estabilidad de costes, su baja exposición a conflictos geopolíticos y su contribución a la reducción de emisiones la posicionan como un elemento estratégico dentro del sistema energético, especialmente en el momento tan delicado que se está experimentando en Irán.

Strategy vender bitcoin: Saylor se rinde tras 14.500M pérdidas

Strategy, la empresa que convirtió la acumulación de bitcoin en su razón de ser, está reconsiderando su principio más sagrado: nunca vender. Michael Saylor, su presidente ejecutivo y principal evangelista de esta filosofía, admitió ayer que la compañía podría desprenderse de parte de su tesoro de bitcoin para ‘inocular el mercado’, según los resultados trimestrales presentados ante la SEC. Un giro tan simbólico como inesperado que llega después de que la firma registrara 14.500 millones de dólares en pérdidas durante el primer trimestre de 2026.

La noticia sacude a un sector que llevaba seis años escuchando a Saylor repetir que no vendería ni un solo satoshi. Strategy —antes MicroStrategy— posee cerca de 250.000 bitcoins, valorados en más de 30.000 millones de dólares al precio actual. Hasta ahora, la estrategia era simple: comprar y mantener, incluso cuando el mercado se desplomaba. La sola posibilidad de que ese muro de contención empiece a vender ha encendido las alarmas de inversores y analistas.

De ‘nunca vender’ a contemplar la venta

La frase de Saylor sobre ‘inocular el mercado’ no es casual. Con ella sugiere que cualquier venta sería puntual y quirúrgica, pensada para sanear balances, no para abandonar la apuesta por bitcoin. Las acciones de Strategy cayeron más de un 4% tras conocerse los números, reflejando el miedo a que la empresa que más bitcoin atesora del mundo se convierta en un vendedor neto. Sin embargo, el documento presentado a la SEC no detalla plazos ni cantidades. Se trata, de momento, de una puerta que se entreabre, no de una orden de venta masiva.

Cabe recordar que Strategy se transformó en los últimos años en una suerte de bitcoin treasury company: una empresa cuyo principal activo son sus reservas de bitcoin, mucho más que sus operaciones tecnológicas tradicionales. Esta metamorfosis fue posible gracias a emisiones de deuda y ampliaciones de capital, lo que elevó el endeudamiento a niveles muy superiores a los de una compañía de software convencional. Cuando el precio de bitcoin retrocede, las pérdidas contables son multimillonarias y la presión sobre la acción se multiplica.

Los números que han forzado el giro

Las pérdidas de 14.500 millones durante el primer trimestre equivalen a casi el triple de lo que Strategy ganó en todo el ejercicio 2024. El batacazo se debe a la normativa contable que obliga a reflejar la caída del valor de los bitcoins en cartera, incluso si no se han vendido. Es un golpe sobre el papel, pero con consecuencias muy reales: los acreedores empiezan a pedir más garantías y los accionistas, cansados de ver caer la cotización, presionan para que la compañía haga algo más que esperar.

De hecho, la deuda a largo plazo de Strategy ronda los 4.200 millones de dólares y buena parte está respaldada precisamente por los bitcoins que posee. Si el precio sigue a la baja, podría activarse un círculo vicioso: las llamadas al margen obligarían a vender activos justo cuando menos conviene. En ese contexto, la ‘venta de inoculación’ que menciona Saylor suena más a medida preventiva que a cambio de filosofía.

Michael Saylor nunca vender

¿El fin de un dogma? Lo que significa para el mercado

Michael Saylor no es un CEO cualquiera en el ecosistema cripto. Durante años ha sido la voz más reconocible del maximalismo bitcoin, con frases como ‘bitcoin es la única propiedad digital que no te pueden quitar’ o ‘nunca venderé mis bitcoins’. Por eso, su giro genera tanta incertidumbre: si quien predicaba el HODL a ultranza empieza a vender, ¿quién va a confiar en la permanencia de las reservas corporativas?

Dicho de otro modo: Strategy no es un exchange, es un holding. Su decisión de vender, por pequeña que sea, tiene un componente simbólico que puede arrastrar al resto de empresas cotizadas y fondos institucionales que han seguido su estela. El precedente más cercano fue la liquidación forzosa de Three Arrows Capital en 2022, aunque entonces se trataba de un fondo de cobertura altamente apalancado, no de una empresa de software reconvertida en alcancía de bitcoin. Si Strategy vende, otros gestores podrían interpretarlo como un cambio de ciclo y acelerar las salidas.

No obstante, también es posible leer la noticia desde un ángulo menos alarmista. La simple admisión de que la venta es una opción puede calmar a los acreedores sin necesidad de ejecutarla de inmediato. Y si el mercado entiende que la empresa está saneando su balance para aguantar mejor futuras turbulencias, el efecto neto podría ser incluso positivo a largo plazo. La falta de detalles concretos, eso sí, deja el escenario abierto a la interpretación.

Creemos que lo más prudente es observar los próximos movimientos de liquidez en las carteras etiquetadas de Strategy en los exploradores de blockchain. Si empiezan a aparecer transferencias hacia exchanges, la señal será inequívoca. Mientras tanto, el mantra del ‘nunca vender’ se tambalea y eso, en un espacio construido sobre narrativas, ya es un cambio importante.

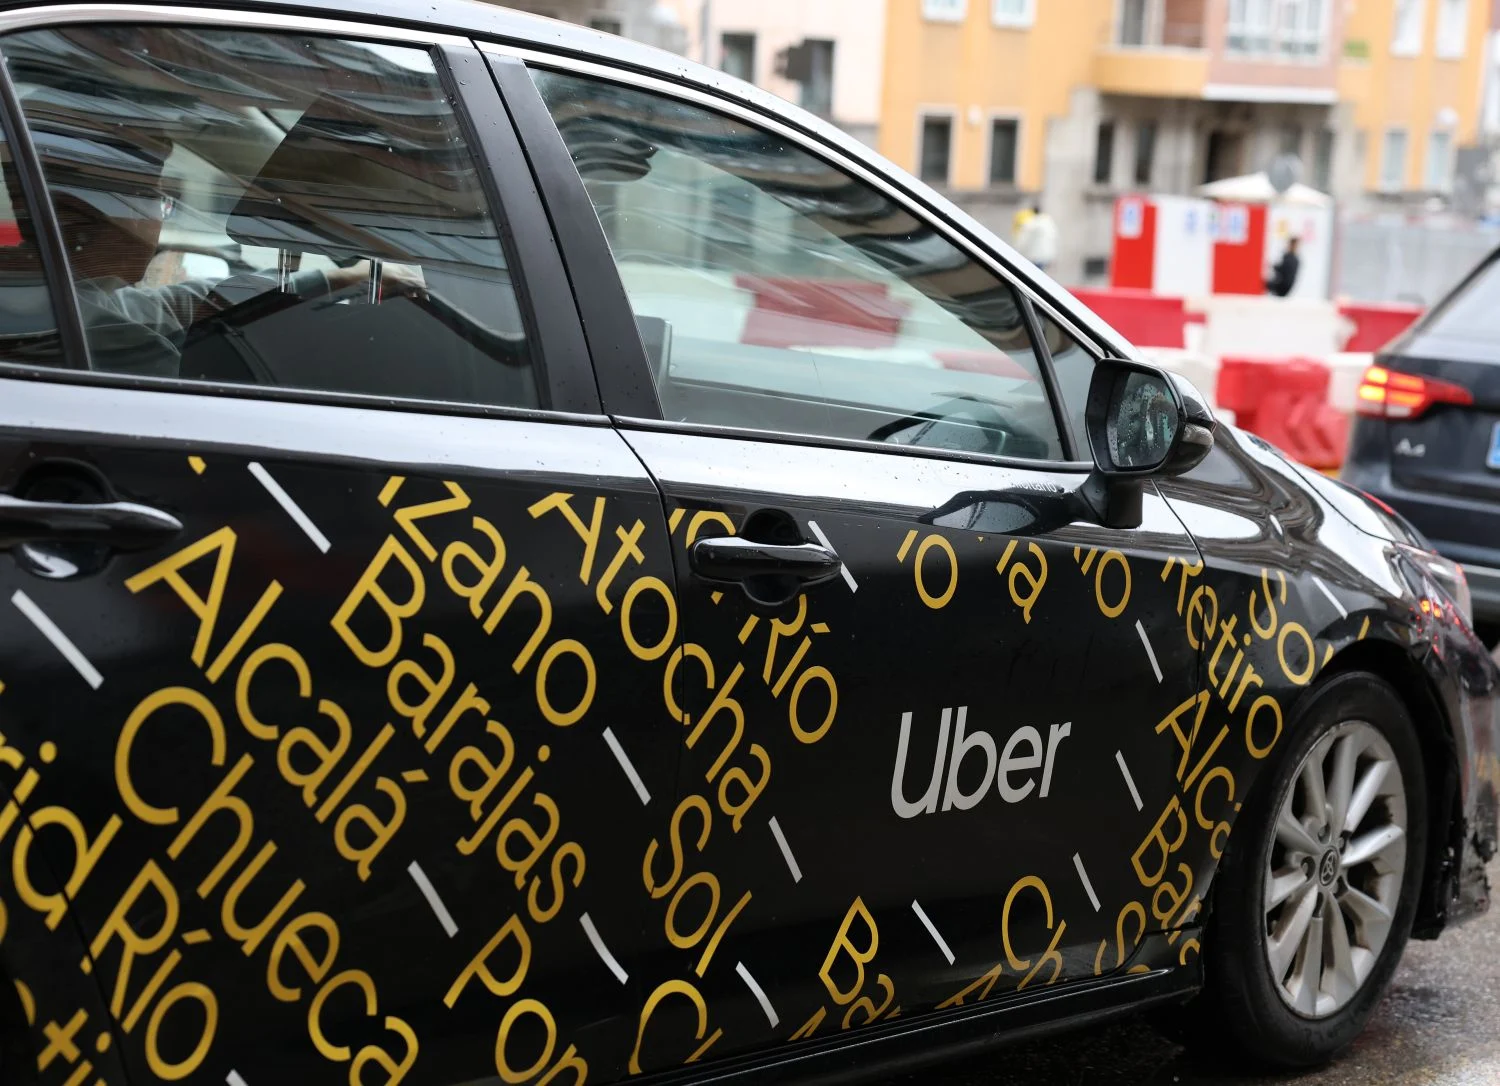
Uber celebra dividendos y avanza en sus planes para eliminar a los conductores

La presentación de resultados del primer trimestre de Uber ha dejado dos cosas muy claras: por un lado, la empresa sigue bien encaminada en cuanto a ingresos y beneficios, superando sus previsiones y alcanzando un dato de viajes trimestrales que rompe todos los récords previos de la empresa, alcanzando los 3.600 millones de viajes reservados en la aplicación a nivel global, un 20% más que en el mismo periodo del año previo.

Es un dato que se ha traducido en un crecimiento del 10% en los ingresos en términos de divisa constante hasta los 13.200 millones de dólares, ligeramente por debajo de los 13.310 millones de dólares que esperaba Wall Street. Las reservas brutas, un indicador clave del gasto total en la plataforma de Uber, crecieron un 21% en términos de divisa constante. Son motivos para celebrar en la empresa de transporte, como lo ha querido hacer saber su director ejecutivo, Dara Khosrowshahi.

«Uber ha tenido un comienzo excepcional en 2026, con reservas brutas y ganancias por acción (EPS) no GAAP iguales o superiores al límite superior de nuestras previsiones, a pesar de un contexto macroeconómico complejo marcado por perturbaciones climáticas, tensiones geopolíticas y volatilidad en los precios de la gasolina. Generamos un crecimiento de más del 21% en reservas brutas por tercer trimestre consecutivo, respaldado por un aumento del 17% en nuestra audiencia global, lo que refleja una vez más la solidez de nuestra plataforma. El crecimiento fue equilibrado entre movilidad y entregas, y se extendió geográficamente, con señales tempranas de mejora en el transporte de mercancías, que volvió a crecer por primera vez en casi dos años», ha señalado el directivo, pero lo cierto es que las bases de la empresa, los conductores y repartidores, tienen poco para celebrar.

Uber electrico cargando. Fuente: Agencias

En el mensaje a los inversores, la empresa anunció que mantendría y expandirá sus apuestas en el mundo de la inteligencia artificial y los vehículos autónomos. «Anunciamos diez nuevas alianzas y ampliamos las existentes en el ámbito de los vehículos autónomos, y lanzamos ‘Uber Autonomous Solutions’ para ayudar a nuestros socios a construir, desplegar y comercializar vehículos autónomos a gran escala», ha sentenciado el directivo, que también ha asegurado que las próximas semanas lanzarán una serie de herramientas de inteligencia artificial diseñadas para que los conductores eduquen también el software que operarán estos vehículos.

Es un movimiento que sigue matando uno de los principales argumentos de la empresa para protegerse de los reguladores en España y Europa: la creación de empleo. Aunque no debería ser una sorpresa que Khosrowshahi sueñe con robotaxis, ha señalado en el pasado que en 20 años conducir un coche no será diferente a montar a caballo, y que no espera que siga siendo un puesto de empleo común. Aun así, la información incluida en la presentación de resultados es un nuevo aviso para los conductores.

EL CASO DE UBER ESPAÑA

Lo cierto es que en España el aviso de la llegada de los robotaxis, y su efecto en el empleo, está más que presente hace tiempo. La empresa ha avisado de que espera que este mismo año sus vehículos autónomos empiecen a operar en Madrid y ya ha iniciado pruebas en Europa, aunque de momento mantiene un conductor en los vehículos por motivos de seguridad. En un momento en el que la empresa y sus competidores en el sector, como Cabify y Bolt, se aferran al argumento del empleo ante regulaciones como la catalana, es un problema evidente.

Según publicaba la empresa por su décimo aniversario en el país, Uber emplea unos 100.000 conductores anuales en España y hay unos 7.000 taxistas en el país registrados en la aplicación. Son trabajadores que se quedarían sin su espacio si se cumple el sueño que Khosrowshahi vuelve a repetir; además, recortar estos trabajadores puede servir para aumentar sus ingresos, incluso con el precio que puede tener la inversión en los robotaxis y su mantenimiento.

EL AVISO DEL CASO CHINO PARA UBER

Es llamativo que Khosrowshahi repita estos argumentos solo unas semanas después de que el gobierno del Partido Comunista Chino haya prohibido los vehículos autónomos de Pony.ai, uno de los socios de Uber, en todo el país. Un fallo informático en Wuhan acabó generando problemas de tráfico en toda la ciudad, además de pasajeros encerrados en sus vehículos varias horas. Pero la prohibición en el gigante asiático no ha cambiado la estrategia a medio plazo de la plataforma de transporte.

Uber en Madrid. Fuente: Agencias

El problema es que, si bien hay países donde la regulación ha funcionado a su favor, como el caso de Estados Unidos, en otros pueden no tener la misma suerte. En esta situación, el caso español es evidente, pues las normativas para las VTC dependen de cada una de las comunidades autónomas, y en algunas se han expresado preocupaciones sobre el efecto de las empresas de la llamada «nueva movilidad».

Además, con la influencia de los taxistas en las regulaciones locales, como se ha demostrado en el caso catalán, es difícil pensar que no haya una reacción contra esta tecnología. Por ahora, Uber tiene mucho que celebrar, los datos son indiscutibles, pero su apuesta a futuro puede ser demasiado controvertida para que pueda funcionar en todos los territorios donde operan.

Trump Irán crisis: fin de misión en Ormuz y amenaza de bombardeos

Apenas 48 horas después de anunciar el ‘Proyecto Libertad’, la operación para escoltar buques en el estrecho de Ormuz, el presidente Donald Trump sorprendió al mundo al cancelarla. En un mensaje en su red social, el mandatario estadounidense dio por cerrada la misión y lanzó una advertencia directa a Irán: ‘empezará el bombardeo’ si no cumple con los términos del cese al fuego. El giro, analizado esta semana por DW Español, deja más preguntas que certezas sobre la estrategia de Washington en Oriente Medio.

Una operación relámpago que nació muerta

Según el análisis de José Díaz Fiseño, corresponsal en Washington, el ‘Proyecto Libertad’ fue presentado por el secretario de Estado Marco Rubio como la herramienta para liberar a los más de 1.550 buques atrapados en el Golfo Pérsico. Sin embargo, en dos días apenas tres embarcaciones lograron salir, y la operación amenazaba con dinamitar el frágil alto el fuego que la Casa Blanca intenta preservar. Díaz Fiseño sostiene que la decisión de cancelarla muestra a un Trump ‘cansado de la guerra’ y bajo una presión política interna cada vez más intensa.

Las presiones internas que doblegaron a Trump

El corresponsal detalló que la presión doméstica ha sido determinante. Con un conflicto que comenzó el 28 de febrero, las encuestas y el desgaste legislativo pasan factura. El Pentágono confirmó que el cese al fuego seguía técnicamente vigente pese a los ataques iraníes contra buques y las represalias contra lanchas rápidas. En ese entorno explosivo, Rubio promovió el operativo al mediodía y, esa misma noche, Trump lo enterró. ‘El presidente busca una salida política antes de que el coste electoral sea irreversible’, explicó Díaz Fiseño.

Negociaciones en el horizonte: un memorando de una página

De acuerdo con filtraciones citadas por el medio Axios, se está negociando un memorando de entendimiento de una sola página. El documento incluiría una fase de negociación de 30 días en Islamabad o Ginebra, donde se abordarían el programa nuclear iraní, las reservas de uranio enriquecido y el doble bloqueo en Ormuz. La periodista Maya Siminovic, desde Jerusalén, advirtió que Israel ‘no forma parte de estas negociaciones’ y que la diplomacia estadounidense mantiene al margen a su principal aliado en la región. El gobierno israelí, según Siminovic, aún no se ha pronunciado oficialmente sobre la cancelación de la operación.

Israel, al margen de la diplomacia y atrapado en el frente libanés

Siminovic recordó que la población israelí mayoritariamente se opone al fin de la guerra, convencida de que un Irán humillado pero con más misiles representa un peligro aún mayor. Además, la ofensiva en Líbano no cesa: las comunidades del norte de Israel reciben bombardeos diarios y el ejército ha emitido órdenes de evacuación en zonas situadas 30 kilómetros al norte, donde hasta ahora no había tropas terrestres. ‘Aquí no ha cambiado nada, seguimos al borde de una diplomacia fallida’, afirmó la periodista.

‘Empezará el bombardeo’ si Irán no cumple, advirtió Trump al anunciar la cancelación del ‘Proyecto Libertad’.

— Donald Trump, presidente de Estados Unidos

El control del estrecho: una partida sin ganador claro

Trump calificó el bloqueo como una ‘jugada maestra’ para asfixiar las finanzas del régimen de Teherán, pero los hechos no acompañan. Díaz Fiseño señaló que los puertos iraníes siguen operativos y que la resistencia iraní ha sido mayor de lo previsto. A pesar de la presencia de tres portaviones y un despliegue naval estadounidense sin precedentes, el flujo de petróleo apenas se ha alterado para Irán. ‘Solo tres buques escoltados en dos días demuestran que la operación no iba a liberar la presión en el corto plazo’, concluyó el analista. El 20% del crudo mundial que transita por Ormuz sigue siendo un arma de doble filo, y Europa ya ha expresado duras críticas por el impacto en sus economías.

Implicaciones para la credibilidad de Washington

La decisión errática de Trump ha dejado ‘alguna bolladura’ en las alianzas internacionales, en palabras de Díaz Fiseño. Alemania e Italia han mostrado su malestar, y la influencia estadounidense en la región se resiente. Aunque Trump insiste en que Estados Unidos es autosuficiente energéticamente, la inestabilidad en Oriente Medio golpea a sus socios y debilita su posición como garante de la seguridad marítima. ‘Se percibe que la política exterior se conduce de forma impredecible’, remarcó el corresponsal.

El futuro inmediato depende de la respuesta iraní al memorando, que se espera en las próximas 48 horas. Mientras, Irán sigue enriqueciendo uranio (más de 400 kg, según reconoció el propio Trump) e Israel se prepara para una escalada en Líbano. La guerra quizá esté suspendida sobre el papel, pero el polvorín sigue encendido. ¿Logrará la diplomacia de una sola página lo que no consiguieron los portaviones?

Puedes ver el análisis completo en el vídeo original de DW Español en YouTube.

¿Qué sucedió con el rescate bancario español que se ejecutó en 2012?

Hace ya más de 15 años que en España se ejecutó un rescate bancario que permitió evitar el colapso del sistema financiero, pero que tuvo un coste público elevado. Y ¿qué paso con todo aquel dinero público? Te lo contamos.

Cuando hablamos del“rescate bancario” español hablamos de ese apoyo financiero que recibió el sistema tras la crisis financiera de 2008 (Lehman Brothers) especialmente a partir de 2012.

Ese año, el gobierno de España (en manos del PP de Mariano Rajoy) solicitó ayuda a la Unión Europea para sanear su sistema bancario. Se aprobó una línea de crédito de hasta 100.000 millones de euros, aunque finalmente se utilizaron ‘sólo’ unos 41.300 millones.

Ese dinero público se canalizó a través del Mecanismo Europeo de Estabilidad (MEDE), y se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: básicamente a Bankia (antes CajaMadrid más Bancaja), Catalunya Banc y Novagalicia Banco.

En aquel entonces (2012), se dijo por activa y por pasiva que: «el rescate no costará ni un euro a los contribuyentes» para justificarlo.

Casualmente, o no, estas tres entidades nacieron de la fusión de antiguas cajas de ahorros, fueron nacionalizadas debido a sus problemas financieros y, finalmente, acabaron siendo absorbidas por grandes bancos privados.

Las millonarias multas que el ICAC aplicó a Deloitte por la auditoría de las cuentas de Bankia de 2011

¿Qué fue de estas entidades? Pues bien, Bankia es hoy parte de CaixaBank después de recibir en 2012 una inyección de 22.000 millones de euros. Ella fue la entidad más grande creada tras la fusión de siete cajas (lideradas por Caja Madrid y Bancaja) y desapareció en marzo de 2021 al fusionarse con CaixaBank.

El dinero se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: Bankia, Catalunya Banc y Novagalicia Banco.
El dinero se destinó sobre todo a bancos con problemas por el estallido de la burbuja inmobiliaria: Bankia, Catalunya Banc y Novagalicia Banco. Imagen: Agencias

Con esta operación, la marca Bankia dejó de existir y todos sus clientes pasaron a formar parte del nuevo grupo CaixaBank, que hoy es el banco más grande de España.

Catalunya Banc / CatalunyaCaixa es hoy parte de BBVA. La entidad nació de la fusión de Caixa Catalunya, Tarragona y Manresa y fue intervenida por el Estado a través del FROB (Fondo de Reestructuración Ordenada Bancaria) debido a su alta exposición al sector inmobiliario.

Tras varios intentos de venta, en 2014 el BBVA compró la entidad en una subasta.

Por último, Novagalicia Banco es hoy parte de Abanca tras una subasta celebrada en 2013. Nació de la fusión de las dos grandes cajas gallegas: Caixa Galicia y Caixanova y fue adquirida por el grupo venezolano Banesco.

Tras la compra, el banco cambió su nombre comercial y se convirtió en lo que hoy conocemos como Abanca, que opera de forma independiente y tiene su sede principal en Galicia.

¿Se ha recuperado el dinero del rescate bancario español?

Toda esta historia está muy bien, pero la clave es si se ha recuperado todo el dinero que se utilizó para rescatar a estas entidades bancarias. Pues bien, no, no se ha recuperado todo el dinero.

Según el Banco de España, se ha perdido una parte muy importante de las ayudas públicas que se concedieron. De los más de 60.000 millones de euros de ayudas públicas totales (incluyendo otros mecanismos), solo se ha recuperado una fracción (alrededor de 10.000–20.000 millones, dependiendo de cómo se calcule).

Recordemos que el Estado español (a través del FROB) inyectó unos 58.000 millones de euros de dinero público directamente en el capital de las cajas rescatadas (como Bankia, Catalunya Banc o Novagalicia).

Sareb obtiene un saldo positivo de 1,8 millones al subsanar el contrato de transmisión de activos con Catalunya Banc

De todos esos millones, según los últimos datos del Banco de España y el FROB (con datos actualizados a 2025-2026) se han recuperado unos 7.000 millones de euros (apenas un 12% del total inyectado), procedente principalmente de la venta de los bancos nacionalizados (Novagalicia y Catalunya Banc) y de los dividendos que pagó Bankia al Estado.

En aquel entonces se dijo por activa y por pasiva que el rescate no costará ni un euro a los contribuyentes"
En aquel entonces se dijo por activa y por pasiva que el rescate no costará ni un euro a los contribuyentes». Imagen: Pexels

¿Y el resto del dinero público? Cuando el Estado inyectó dinero en Bankia o en las cajas gallegas, lo hizo comprando acciones o participaciones para que el banco no quebrara. Pero el agujero era tan grande que, al vender esas entidades a otros bancos, el precio de venta fue mucho menor que el dinero que se puso para salvarlas.

Además, muchos de los activos inmobiliarios (pisos y suelos) que tenían los bancos se pasaron al Sareb (el famoso «banco malo»). El Sareb todavía tiene una deuda enorme que el Estado ha tenido que computar como deuda pública propia.

¿Y el dinero prestado por Europa? La Unión Europea prestó a España unos 41.300 millones de euros en 2012 para que el Gobierno pudiera hacer esas inyecciones de capital. España ha estado devolviendo este dinero por plazos y se espera que el pago total de este préstamo termine en 2027.

En conclusión, el rescate bancario de 2012 generó un agujero para las arcas públicas de más de 60.000 millones de euros que todavía se siguen pagando porque se debe dinero a la UE y porque el Banco Malo (Sareb) sigue teniendo activos que es incapaz de vender.

Claves para entender los resultados del primer trimestre de la italiana Ferrari

Tom Narayan, analista de RBC resume para Merca2 los principales puntos de la Conference Call con analistas que tuvo lugar tras los resultados de Ferrari.

RBC Europe Limited tiene sobre la automovilística italiana una recomendación de Sobre ponderar con un precio objetivo de 430 euros.

1) ¿El comentario de la dirección sobre el primer trimestre, en el que se beneficiaron de la composición por países y los cambios en las entregas, significa que el EBIT del segundo trimestre será peor que el del primero? No. Y este es un punto clave. La composición por países y los cambios en las entregas se produjeron del segundo semestre al primero, no del segundo trimestre al primero. Creemos que esto podría significar que el EBIT del segundo trimestre podría incluso ser superior al del primero.

2) ¿Ha dicho la dirección que el EBIT del segundo semestre será equivalente al del primero? Sí, y creemos que esto tiene más que ver con la combinación de países del segundo semestre y los cambios en las entregas hacia el primer semestre que con una contribución limitada del F80 en el segundo semestre. Probablemente por eso se ha producido hoy una venta masiva de acciones.

Ferrari: entre el sector del lujo y el de la automoción, un valor que acelera en Bolsa

¿Ha indicado Ferrari las entregas del F80 en el primer trimestre? Imagen: Ferrari F80

3) ¿Ha indicado Ferrari las entregas del F80 en el primer trimestre? No directamente, pero sí ha dicho que los superdeportivos representaron el 1% de las 3.436 entregas, lo que sugiere que se entregaron unas 34 unidades en el trimestre.

4) ¿Qué nos dice el primer trimestre sobre las entregas del F80 para el resto del año? Sabemos que la empresa tiene como objetivo 800 F80 en tres años, y se espera que el aumento sea gradual y no se concentre en un solo año o trimestre. Creemos que esto podría sugerir unas 200 unidades en 2026, unas 300 en 2027 y unas 300 en 2028. El hecho de que en el primer trimestre se entregaran unas 34 unidades del F80 sugiere que, a medida que avance el año, las entregas del F80 deberían aumentar de forma significativa hasta alcanzar nuestra estimación total de 200 unidades.

5) ¿Cambió la dirección sus previsiones sobre el tipo de cambio dada la evolución del euro frente al dólar? No, y esto es importante. Ferrari parte de un tipo de cambio de 1,20, aunque hoy está en 1,17 y en el primer trimestre de 2026 estaba en 1,15. Creemos que esto podría suponer un margen de mejora respecto a los 200 millones de euros de impacto negativo del tipo de cambio que se asumen en las previsiones de la empresa.

6) ¿Debemos suponer una personalización del 20% para el F80? No, la personalización del F80 será mucho menor, ya que este dato mide el porcentaje del PVP que se destina a la personalización. Dado que el F80 tiene un precio de varios millones de euros, un nivel de personalización del 20% sería excesivo en términos absolutos.

7) ¿No debería suponer el aumento de la producción del F80 un importante impulso para el EBIT del segundo semestre? Sí, pero no debemos olvidar que el SF90XX dejará de fabricarse en el segundo semestre, lo que genera una difícil comparación con el primer semestre. Además, Amalfi está aumentando su producción y esto conlleva márgenes más bajos.

8) ¿Qué hará Ferrari para compensar los nuevos aranceles estadounidenses sobre los automóviles de la UE? Ferrari sigue vigilando la situación, pero es capaz de tomar medidas de precios similares a las que tomó en 2025.

AlphaValue recorta el precio de Ferrari un 4%, pero reitera su nota de Comprar

Ferrari: ¿un mejor primer trimestre a costa de una segunda mitad más sólida?

Por otro lado, Nicolai Kempf, analista de Deutsche Bank tiene una recomendación e Comprar en Ferrari en base a un precio objetivo de 460 euros. Para él, Ferrari ha registrado un sólido comienzo de año, superando las expectativas y ofreciendo una actualización alentadora sobre la evolución actual del negocio. Impulsada por una sólida combinación de países y productos, la rentabilidad ya está superando las previsiones para todo el año.

Anticipamos un segundo semestre más sólido, respaldado por el lanzamiento continuado del F80. La dirección ha destacado que la situación en Oriente Medio está bien controlada y espera una distribución más equilibrada de los beneficios a lo largo del año. Creemos que estos comentarios fueron el factor clave del bajo rendimiento de las acciones, ya que existe la preocupación de que un mejor primer trimestre se produzca a costa de un segundo semestre más sólido.

Destacamos especialmente la fuerte demanda generada por el evento de lanzamiento del primer coche totalmente eléctrico, el Luce. También esperamos que la empresa revise al alza sus previsiones con los resultados del segundo o tercer trimestre.

Equipo F1 de Ferrari. Imagen: Ferrari

Tesis de inversión de Berenberg en Ferrari

Por último, Michael Filatov, analista de Berenberg tiene sobre Ferrari una recomendación de Comprar en base a un precio objetivo de 386 euros. Según su tesis de inversión:

Aunque prevemos un crecimiento del volumen bastante moderado, creemos que los inversores en Ferrari aún pueden obtener una rentabilidad atractiva a largo plazo gracias al crecimiento de los beneficios y del flujo de caja libre impulsado por los precios y la gama de productos.

El emblema del caballo encabritado se asocia de inmediato con la exclusividad, el rendimiento y el estatus, gracias a la historia de Ferrari en la Fórmula 1 y a su filosofía de limitar la producción a «un coche menos de lo que demanda el mercado». La empresa mantiene una cartera de pedidos de entre 18 y 24 meses y una elevada fidelidad de los clientes, lo que respalda su poder de fijación de precios a largo plazo y un crecimiento duradero de los beneficios.

Con unos beneficios menos cíclicos, márgenes de alrededor del 30%, una conversión de flujo de caja libre superior al 75% y un ROIC superior al 30%, Ferrari se distingue del sector del automóvil como una empresa de lujo de crecimiento compuesto al estilo de Hermès, lo que, en nuestra opinión, justifica la continua disposición de los inversores a pagar una prima.

ACS: el mercado tiene una visión positiva del crecimiento y confianza en el largo plazo

Los analistas consultados por Merca2 (CIMD Intermoney y Renta 4) tienen una visión positiva del crecimiento de ACS, especialmente en EBITDA (12%) y beneficio neto (20%), apoyado en áreas como Turner y la actividad de construcción y confianza en el posicionamiento a largo plazo.

Se destaca en ambos casos que la compañía está bien posicionada para beneficiarse de tendencias estructurales (como centros de datos o macrotendencias globales), lo que apoya una visión positiva a futuro.

ACS publicará sus resultados del primer trimestre el próximo martes 12 de mayo, con la conferencia de analistas prevista a las 14.00 horas.

Por un lado, Guillermo Barrio, analista de CIMD Intermoney eleva su precio objetivo de ACS a 90 desde 84 euros y confirma su recomendación de Mantener.

Barrio recuerda que, en la presentación de ACS, casi todas las cifras relevantes a nivel operativo serán entonces ya conocidas tras la publicación de Hochtief el día anterior.

ACS: equilibrio entre el futuro por los DC y el presente por el dólar, Thiess y Dornan

“En estos resultados esperamos una deceleración del crecimiento interanual del EBITDA debido a un fuerte efecto base y a un Forex desfavorable, pero aun registrando crecimientos dentro del doble dígito”.

En conjunto pues, esperamos un incremento de EBITDA del 12%, hasta el entorno de los 785 millones de euros, incluyendo un 13% en Soluciones Integrales. Por debajo del EBITDA no hemos considerado partidas extraordinarias, lo que conduciría a un resultado neto de 230 millones, 20%. Tras las cifras anuales de 2025 elevamos en esta nota nuestras previsiones de EBITDA 26e-28e una media del 5%, principalmente por la pujanza de Turner. 

Si bien reconocemos lo adecuado de la estrategia de crecimiento en centros de datos, tanto para terceros como desarrollos propios, y así lo reconocemos en nuestro precio de ACS, creemos que éste se encuentra ya más que reconocido a los precios de mercado. Incrementamos de nuevo en esta nota nuestras previsiones de EBITDA a nivel consolidado, gracias de nuevo a Turner principalmente, lo que impacta directamente en nuestra valoración.

En lo que se refiere a márgenes, nuestra perspectiva es que sigan mejorando, tanto en Turner como en I&C Imagen: ACS

Renta 4 no es tan optimista como Intermoney en ACS

Por su parte, Ángel Pérez Llamazares, CIIA – Equity Research Analyst en Renta 4, espera que los resultados sigan reflejando un sólido crecimiento previsto en términos comparables gracias a Turner y la actividad de Ingeniería y Construcción, si bien se verán afectados por la evolución de las divisas, principalmente el dólar estadounidense. Además, en el caso de Cimic, los ingresos se verán condicionados por la desinversión en UGL.

En lo que se refiere a márgenes, nuestra perspectiva es que sigan mejorando, tanto en Turner como en I&C por la tipología de los proyectos en cartera, junto a que en Cimic, la finalización de proyectos antiguos con baja aportación a margen permita una mejora adicional. Esta evolución esperamos que se traslade al beneficio neto ordinario y sitúe su crecimiento dentro del rango objetivo de 20%-25%.

El potencial de revalorización de ACS es limitado tras subir un 70% en 2025

esperamos que la deuda neta refleje la estacionalidad habitual del circulante y las inversiones

 En la conferencia veremos qué novedades podría haber respecto a la comercialización de los centros de datos en desarrollo, cuyo anuncio está previsto para la primera parte del año. Veremos cómo sigue evolucionando la cartera, y si hay novedades en cuanto a la contratación de nuevos proyectos de centros de datos y otros segmentos.

No esperamos novedades en lo que refiere a las managed lanes, añade Pérez, cuyos procesos siguen su curso habitual y será más adelante cuando conozcamos las adjudicaciones.

La cotización de ACS se encuentra cotizando en niveles exigentespor lo que habría que tener cierta cautela en el corto plazo, si bien, su excelente posicionamiento a nivel global para aprovecharse de macrotendencias es previsible que siga apoyando el comportamiento positivo a largo plazo.

Blue Banana: una realidad que brilla más en Instagram

El imparable fenómeno textil fundado por dos jóvenes emprendedores madrileños siempre ha vendido al gran público una impecable narrativa de éxito continuo e incontestable. Analizar sus balances demuestra que la brutal realidad contable del negocio minorista resulta mucho menos glamurosa que las fotos de Instagram. Tras alcanzar una cifra de facturación histórica, la compañía se ha visto obligada a someterse al implacable escrutinio de los censores independientes. Y es que vender millones de sudaderas requiere hoy una disciplina financiera absolutamente milimétrica y exhaustiva.

Rastrear minuciosamente la documentación legal de este imperio juvenil exige separar el ruidoso marketing de la más cruda matemática financiera. Resulta fascinante comprobar cómo el crecimiento físico de los puntos de venta ha obligado a los revisores a multiplicar sus temidas alertas corporativas. Aunque la sociedad aprueba el exigente examen legal, la densa letra pequeña del texto oculta fricciones importantes en su tesorería. Vamos a destripar lo que de verdad esconde hoy esta famosa marca en su última auditoría disponible.

La cara B de los 24 millones y el beneficio evaporado

La cúpula directiva de la enseña puede alardear orgullosamente de haber firmado un espectacular incremento del veinticuatro por ciento en su última cifra de negocios. Sin embargo, la verdad indiscutible es que los inmensos costes operativos han devorado vorazmente casi toda la rentabilidad generada durante el duro ejercicio. Semejante facturación récord de 24 millones de euros esconde un durísimo peaje en materia de gastos fijos y nuevas nóminas. La ansiada expansión ha supuesto un auténtico terremoto para la caja registradora.

El dramático contraste entre el enorme volumen de ingresos brutos y la ganancia final real resulta francamente preocupante para cualquier analista del sector retail. Los fríos datos revelan que el beneficio neto cayó drásticamente hasta los 472.982 euros, alejándose peligrosamente de los dos millones obtenidos el año anterior. Facturar muchísimo más para terminar ganando menos de la cuarta parte confirma que la estrategia omnicanal resulta carísima. Mantener viva esta agresiva hoja de ruta comercial está exprimiendo las cuentas al máximo límite permitido.

El auditor avisa: el riesgo en la imputación de ventas

El informe oficial firmado rigurosamente por el experto auditor Luis Felipe Suárez-Olea abandona las formalidades para apuntar directamente a un problema muy específico. Los analistas de la consultora advierten que el reconocimiento y devengo de los propios ingresos constituye el principal área de significativa incorrección material detectada. Al abrir agresivamente numerosas tiendas y operar con grandes almacenes externos, cuadrar milimétricamente cuándo se cobra cada prenda se vuelve caótico. Es una vulnerabilidad técnica que los censores jamás pasan por alto fácilmente.

Contabilizar debidamente los millones de tickets fragmentados exige una disciplina extrema para no asignar ventas en meses que contablemente no corresponden en absoluto. Semejante vigilancia extrema pretende evitar que la adecuada imputación temporal de las operaciones comerciales sirva para desvirtuar los resultados del cierre definitivo del año. Registrar prematuramente una sola sudadera para acelerar sobre el papel las cifras de crecimiento podría desencadenar graves problemas legales y fiscales. Por este exacto motivo, los inspectores han focalizado ahí todo su esfuerzo investigador preventivo y profesional.

El riguroso marcaje documental sobre el negocio

Para poder validar y bendecir una facturación tan voluminosa, los especialistas financieros han tenido que arremangarse y destripar pacientemente los sistemas internos. La intensa auditoría externa confiesa que la comprobación exhaustiva mediante justificantes de cobro reales resultó totalmente imprescindible para avalar la fiabilidad del grupo. Si un revisor independiente exige revisar manualmente miles de operaciones cruzadas, demuestra que la maquinaria administrativa corporativa genera ciertas dudas razonables y lógicas. El riesgo de reconocimientos anticipados siempre sobrevuela a estas empresas de crecimiento exponencial explosivo.

Este farragoso proceso de verificación contable se ha centrado especialmente en examinar con dureza el denominado corte de operaciones del ciclo anual. Los inspectores del despacho madrileño confirmaron que analizar detalladamente los controles del proceso de facturación es la única barrera frente al descontrol. Afortunadamente para los socios, los comprobantes bancarios terminaron cuadrando correctamente con las enormes proyecciones de su agresivo departamento comercial. Pero este estrecho y asfixiante marcaje legal evidencia que los tiempos de contabilidad amateur terminaron para siempre.

La gestión directiva frente al espejo normativo

El informe paralelo de gestión redactado por los dueños de la enseña funciona siempre como un vistoso panfleto publicitario para tranquilizar a los mercados. Rápido y sin excesivos titubeos burocráticos, el censor huye rápidamente del entusiasmo comercial oficial aclarando que su labor jamás cubre esa literatura escrita. Únicamente cruzan rutinas mecánicas básicas para garantizar que las excusas esgrimidas sobre inversiones y talento encajen numéricamente. Protegerse legalmente ante posibles excesos retóricos de unos ejecutivos demasiado optimistas representa la regla vital básica.

Tras realizar este simple y rudo contraste de datos financieros internos, los examinadores respiran aliviados al confirmar la obligatoria coherencia documental exigida siempre. Los meticulosos auditores ratifican que el voluminoso contenido escrito concuerda con las duras cifras, cumpliendo así la pesada normativa mercantil española. Aunque aprueben formalmente este obligado trámite técnico, avalar su cuidada redacción corporativa jamás garantiza el éxito internacional prometido en México o Portugal. La implacable realidad mercantil demuestra siempre que las alegres proyecciones escritas lucen muchísimo más complacientes.

La viabilidad de la marca y el dictamen final

Aterrizando de lleno en la inevitable conclusión legal del estricto escrito analizado, el texto evalúa fríamente si la compañía sobrevivirá operativa sin hundirse. A pesar del innegable e imponente tirón comercial, la habitual advertencia sobre futuros imprevisibles hechos económicos aparece nuevamente como un férreo e indispensable escudo. Esta archiconocida cláusula exime inmediatamente de todo castigo a los reputados firmantes si el gigante textil tropezara inesperadamente por asfixia de costes. Representa indudablemente la gran cota de puro cinismo preventivo en nuestro feroz sector empresarial.

Dia se enfoca en recuperar sus antiguos clientes y colarse otra vez en los hogares

La cadena de distribución española Dia quiere volver a estar entre las opciones favoritas para la elección de unos clientes que cada vez tienen un panorama más complejo en el momento de elegir en qué supermercado realizar su cesta de la compra. Sin ir más lejos, la preocupación por el cliente y la escucha llevan a la compañía a la creación de una nueva campaña

En este sentido, la nueva campaña publicitaria no es un hecho aislado, ya que viene de una serie de reflexiones de la compañía de distribución durante los últimos meses para poder llegar a un territorio de conveniencia para los clientes. Una campaña que tiene tres significados, cercanía física, Dia aliado en tus decisiones, y penetrar al cliente de forma más emocional.

«Todo parte de la simplicidad. Cada vez es mucho más difícil elegir qué comprar en los supermercados. En Dia vimos una oportunidad para ayudar a los clientes, para facilitar la vida. No queremos tener miles de productos, queremos entender lo que es realmente necesario para el cliente, y llevar eso a los lineales«, expresa el director de Growth de Dia España, Pedro Devesa.

Dia supermercado
Fuente: MERCA2

DIA PONE AL CLIENTE EN EL CENTRO DE SU NUEVA CAMPAÑA

La cadena de distribución española inicia una nueva etapa estratégica con el lanzamiento de una campaña de marca de gran alcance en España, concebida más como una inversión a largo plazo que como una acción orientada a resultados inmediatos. Se trata de la mayor inversión realizada por la compañía en los últimos tiempos, aunque no han desvelado el coste.

En términos de percepción, la evolución entre los clientes actuales ya es ‘espectacular’, según fuentes internas. El reto ahora es cerrar la brecha existente entre esa experiencia real y la imagen que mantienen antiguos clientes o quienes no compran habitualmente en la cadena, que no han podido redescubrir los cambios que ha ido realizando Dia.

La campaña, bajo el concepto «En serio. Muy bien», marca un punto de inflexión en la forma de comunicarse con el consumidor. Frente a enfoques más tradicionales, en un mercado donde compite con operadores como Mercadona, DIA apuesta por un tono más emocional, cercano y basado en ‘insights’ cotidianos.

«ESTAMOS TAN SEGUROS DE QUE SOMOS LOS MEJORES QUE INVITAMOS A QUE LOS CLIENTES LO VEAN Y LO COMPRUEBEN»

Director de Growth de Dia España, Pedro Devesa

Desde Dia reconocen que el impacto en ventas y cuentas será ‘difícil de medir’ en el corto plazo, ya que este tipo de iniciativas centradas en marca requieren tiempo para materializarse. Por ello, evitan fijar objetivos estrictos a corto plazo y ponen el foco en la captación de nuevos clientes y en la mejora de la percepción. «Estamos convencidos de que la campaña funcionará», señala Pedro Devesa, subrayando que no existe una presión financiera inmediata asociada a la inversión.

Aunque no se han revelado cifras, la empresa destaca que se trata de una apuesta inédita en su historia reciente, con una duración prevista de tres años y centrada exclusivamente en el mercado español. Esta iniciativa llega tras un profundo proceso de transformación de tiendas y surtido acometido en los últimos cuatro años.

Campaña publicitaria Dia
Campaña publicitaria
Fuente: Dia

Pedro Devesa, enmarca esta estrategia en una propuesta de valor centrada en «hacer la vida más fácil al cliente». La compañía reivindica un modelo de compra sencillo, basado en un surtido equilibrado, tiendas de tamaño adecuado y procesos rápidos, tanto en tienda física como en el canal online, donde asegura ofrecer uno de los servicios más ágiles del mercado, con entregas en el mismo día en el 90% de los pedidos.

LOS ARGUMENTOS COMERCIALES DEL CAMBIO

El posicionamiento de la nueva campaña de Dia pivota sobre tres ejes. Dichos ejes son el ahorro, la calidad y por último, la libertad de elección por parte del cliente. Bajo esta premisa, la cadena de distribución española busca consolidarse como un aliado en la toma de decisiones de compra, combinando cercanía física, conveniencia y conexión emocional.

Entre los principales argumentos comerciales sobre el cambio de la compañía, destacan la renovación de más de 2.400 productos, una amplia capilaridad de tiendas, el refuerzo del e-commerce y el impulso de su programa de fidelización Club Dia, orientado al ahorro del cliente siempre.

Dia campaña publicidad
Fuente: Dia

La campaña publicitaria tendrá un despliegue 360º, con una fuerte presencia en medios, espacios urbanos especialmente en ciudades como Madrid, con el claro objetivo de conseguir generar notoriedad y despertar la curiosidad tanto de los clientes habituales, como de potenciales nuevos compradores.

Además, la estrategia creativa pone especial énfasis en la marca propia, utilizando mensajes directos, humor y ejecuciones que buscan cuestionar percepciones tradicionales sobre calidad. También se reforzará la comunicación en categorías clave como productos frescos, destacando su origen y la frecuencia de reposición. En una segunda fase, la compañía contempla incorporar campañas con marcas nacionales, ampliando así el alcance de la iniciativa.

Con este movimiento, Dia no solo aspira a recuperar relevancia en el mercado, sino a reposicionarse como una opción preferente en un contexto en el que los consumidores demandan cada vez más simplicidad, ahorro de tiempo y decisiones de compra más fáciles.

El crecimiento de los pedidos de Talgo abre la posibilidad de un nuevo embudo

La situación de Talgo sigue siendo interesante. La empresa se acerca a una presentación de resultados la semana que viene en la que podrán presumir de un crecimiento de sus ingresos que se deriva de los nuevos pedidos que han asumido desde la llegada del nuevo grupo accionarial, encabezado por José Antonio Jainaga. Desde el nombramiento de la nueva directiva, han cerrado tres acuerdos clave fuera de España, con pedidos en Uzbekistán, Arabia Saudí y Suecia.

El problema es la capacidad de la empresa para entregar los trenes y vagones solicitados a tiempo. Es un riesgo que aumenta a medida que siguen sumando pedidos a su lista de pendientes, y que en el pasado ya ha tenido consecuencias, como la deuda de más de 100 millones de euros con Renfe por la sanción derivada de los retrasos en la entrega de los trenes Avril, que operan tanto sus servicios low cost como la ruta de alta velocidad del norte de España, que conecta con Galicia.

Para los analistas de Renta 4, esto presenta una situación de contrastes para la próxima presentación de resultados. Por un lado, esperan que sus ingresos y beneficios sigan creciendo, y no descartan algún nuevo pedido antes de la presentación que se espera se realice el próximo jueves 14 de mayo. De hecho, el banco de inversión asume que la empresa debe presentar un nuevo plan estratégico ese día para asegurar a los posibles clientes que tienen la capacidad de entregar sus pedidos a tiempo, y que se hable del estado de la negociación de la deuda con Renfe.

Cartel de la sede de Talgo. Fuente: Agencias

El problema para Talgo es que, si esta situación se alarga, pueden volver a tener el problema que los obligó a buscar un nuevo comprador. De momento, todo apunta a que el plan es reforzar las fábricas que ya tiene la empresa para que sus pedidos se puedan entregar en el tiempo solicitado por las operadoras, y evitar situaciones como las de la empresa pública española y el caso de Deutsche Bahn, en el que tuvieron que renegociar el pedido para reducir la cantidad de trenes por entregar.

TALGO PUEDE MORIR DE ÉXITO

Lo cierto es que Talgo se encuentra en una situación delicada. La realidad es que la empresa debe seguir buscando pedidos para tener buenos números, pero también debe ser capaz de entregarlos a tiempo si quieren evitar que sus problemas se sigan repitiendo. Lo cierto es que perder la confianza de algunos de sus clientes habituales puede ser un problema a largo plazo, y ya hay señales de que esto empieza a ocurrir, al menos en España.

El caso del nuevo pedido de Renfe para conseguir sus trenes de «muy alta velocidad», en el que han marcado desde la licitación que la entrega puntual de los trenes es clave para conseguir el contrato, ha sido un buen ejemplo de los problemas que puede tener la empresa. De momento, tanto la operadora pública como el Ministerio de Transportes y Movilidad Sostenible, que dirige Óscar Puente, han señalado que hay interés en revisar opciones tanto de CAF como de fabricantes fuera de España, en Asia y el resto de Europa.

En este panorama, seguir acumulando pedidos sin una solución clara puede solo empeorar el problema. Si siguen sin entregar los trenes a tiempo, puede traducirse en perder clientes a futuro y nuevas sanciones, y ya hay preocupación también entre los empleados de que esto se traduzca en un riesgo para sus puestos de trabajo, una situación de la que ya avisaban antes de la compra por parte de Sidenor de las acciones que controlaba Trilantic.

LAS VENTAJAS DE LOS MODELOS DE TALGO SIGUEN PRESENTES

En cualquier caso, Talgo sigue teniendo una importante ventaja competitiva frente a sus rivales en el sector. El fabricante sigue teniendo el único modelo de trenes de alta velocidad que puede operar en vías de ancho variable, un dato clave sobre todo para el desarrollo del sistema local, pero que también los hace deseables para países que se encuentran desarrollando sus propios sistemas de alta velocidad y que pueden ver la opción de los Avril como una que también les da algo de libertad a la hora de diseñar sus vías de tren.

Tren de Talgo en su sede. Fuente: Agencias

En cualquier caso, el problema es que la acumulación de pedidos hace que incluso las dos operadoras de alta velocidad privadas en España, Ouigo e Iryo, vean con suspicacia la posibilidad de encargar nuevos trenes al fabricante. Si bien ambas están interesadas en sumarse a la segunda etapa de la liberalización de las vías una vez que Adif presente todos los detalles, la posibilidad de que los trenes no estén a tiempo ha generado dudas a la hora de realizar la inversión necesaria.

Repsol desafía al consenso: podría sostener unos márgenes de refino elevados todo 2026

Repsol presentó sus resultados del primer trimestre del año y estos fueron especialmente positivos, sobre todo por la parte del refino, que impulsó en gran medida al negocio industrial con un rendimiento de hasta 440 millones de euros. Estos resultados no han pasado inadvertidos por parte de los analistas de Berenberg, que han analizado con detalle la particular situación de los márgenes de refino de Repsol, que no solo son históricamente los más altos de la compañía; sino que acorde con sus previsiones, la compañía tiene capacidad para sostenerlos por encima del consenso durante 2026. Por ello, los teutones recomiendan Comprar con un precio objetivo de 28 euros la acción.

Repsol está trabajando con márgenes históricamente altos

El informe de Berenberg parte de una premisa muy clara para justificar su tesis inversora respecto a Repsol: el mercado está infravalorando el escenario positivo en el que se enmarca la petrolera. En este sentido, el banco de inversión apunta a que durante el primer trimestre de 2026, la compañía petrolera alcanzó unos niveles de refino muy elevados, llegando en marzo a un margen total de 30 dólares el barril. Por otro lado, datos del banco alemán apuntan a que estos márgenes se están sosteniendo en el tiempo, ya que en abril estos registraron un nivel medio de 27 dólares el barril.

Repsol mejora sus cuentas por el entorno geopolítico y los analistas esperan que este impulso continúe

A pesar de que estos márgenes pudieran bajar a lo largo del año, que ya se está demostrando con una diferencia de 3 dólares de marzo para abril, Berenberg sostiene que, aun con un entorno normalizado de precios, Repsol seguiría siendo capaz de sostener un margen de refino de hasta 14 dólares para 2026, un 30% más que las previsiones del consenso.

Josu Jon Imaz presidente ejecutivo de Repsol Merca2
Josu Jon Imaz, CEO de Repsol. Fuente: Agencias

Detrás de este optimismo está la estructura industrial de Repsol, basada en un sistema de refino flexible que le permite ajustar su producción y exposición a productos más rentables. En este sentido, los teutones han detectado que la compañía ha aumentado la producción de queroseno en 25%, llegando a niveles de 95.000 barriles diarios. Toda una estrategia de producción que se adapta y saca partido al actual escenario de escasez de este producto refinado por los bloqueos en el estrecho de Ormuz, que está dando pie a unos elevados diferenciales tanto en jet fuel como en el queroseno.

A esta situación se le añade el buen comportamiento que está teniendo Repsol en su división de biocombustibles con unos márgenes de 1.450 dólares la tonelada, superando también los niveles previstos previamente y reflejando el buen pulso del sector industrial de la compañía.

Repsol se enfrenta a un trimestre y un medio plazo complicado por el refino, pero el mercado ya lo descuenta
Gasolinera de Repsol. Fuente: Repsol

Con este entorno positivo para la compañía, respaldado por unos buenos resultados durante el primer trimestre, Berenberg se ve obligado a elevar sus previsiones financieras. Datos del banco apuntan a que para 2026 esperan que el beneficio por acción crezca para este año un 12% (3,85 euros por acción) y el flujo de caja operativo se expanda un 15%, situándose en torno a los 7.300 millones de euros. El optimismo del banco también se extiende al beneficio neto y EBITDA de Repsol, con unas renovadas expectativas de 4.168 millones y 9.400 millones de euros, respectivamente.

Por otro lado, del mismo modo que crece la caja, también los teutones prevén el mismo comportamiento para la retribución del accionista. En este sentido, Berenberg ha elevado su previsión de recompras de acciones para 2026 con hasta 1.000 millones de euros, frente a los 7.000 millones previstos anteriormente. Lo que da pie a una rentabilidad total para el accionista en torno al 9%, consolidándose como una de las compañías más atractivas del sector.

Por ello, Berenberg estima que el mercado está siendo demasiado conservador con las previsiones de crecimiento de la compañía, ya que cuenta con una infraestructura industrial que le permite beneficiarse de este entorno particularmente positivo para la compañía. Por ello recomiendan desde el banco de inversión Comprar con un precio objetivo de 28 euros la acción.

La pareja profesional de Cristina Pardo encara una nueva etapa

Las principales cadenas de televisión ya se encuentran diseñando el arranque de la próxima temporada, y uno de los movimientos más significativos se produce en Atresmedia, donde Cristina Pardo prepara un cambio de rumbo tras dos décadas vinculada a La Sexta. La periodista dejará la cadena en la que se consolidó como uno de sus rostros más reconocibles para iniciar una nueva etapa en Antena 3.

Según fuentes televisivas, Cristina Pardo liderará un formato semanal ligado a la actualidad, producido internamente por el propio grupo. Este movimiento refuerza la estrategia de Atresmedia de potenciar contenidos informativos con sello propio en su canal principal.

La pareja profesional de Cristina Pardo estrenará etapa

El cambio implica también su salida de Más Vale Tarde, el magacín vespertino que ha copresentado durante los últimos cinco años junto a Iñaki López. La marcha de Pardo abre un nuevo escenario para el programa, que previsiblemente continuará en parrilla con una nueva pareja profesional para López.

Cristina Pardo
Iñaki López seguirá en La Sexta.

Este relevo simboliza también un cambio en la propia trayectoria de la periodista, que pasa de un formato diario a uno semanal con mayor peso editorial. En Antena 3, el reto será consolidar una propuesta capaz de competir en el terreno de la actualidad en prime time con Cristina Pardo, que recientemente se ha negado a desvelar su ideología tras ser relacionada con la izquierda en su etapa en Al rojo vivo y con la derecha como contertulia de El Hormiguero.

Mientras tanto, el resto del panorama televisivo también se mueve. En RTVE, uno de los formatos que seguirá formando parte de la oferta es La Revuelta, que ha asegurado su continuidad tras renovar por dos temporadas más.

El programa, además, cambiará de escenario: dejará el Teatro Príncipe, en plena Gran Vía madrileña, con capacidad para unas 600 personas, para trasladarse al Teatro Albéniz, ubicado en la calle Paz. Este movimiento responde tanto a necesidades logísticas como a la intención de adaptar el formato a un espacio con nuevas posibilidades escénicas.

Sin embargo, no todo está cerrado de cara a la próxima temporada. En el mercado televisivo persisten algunas incógnitas relevantes. Una de ellas afecta a Josep Pedrerol, cuya continuidad en Atresmedia podría resolverse en las próximas semanas, pese a las tensiones que han trascendido públicamente en los últimos meses. Su figura sigue siendo clave en el ámbito de la información deportiva, y cualquier decisión tendrá impacto en la oferta del grupo.

A estas dudas se suma la irrupción de un nuevo canal de TDT. El Gobierno estudia la adjudicación de esta licencia a un grupo de accionistas minoritarios del entorno de PRISA, liderados por Andrés Varela Entrecanales.

Este proyecto podría alterar el equilibrio competitivo si finalmente se concreta, especialmente si logra atraer a rostros conocidos de la televisión pública. De hecho, algunas informaciones apuntan a que este nuevo canal podría contar con figuras procedentes de RTVE, lo que añadiría presión tanto a las cadenas privadas como a la propia corporación pública en la lucha por la audiencia e influencia.

Movimientos primaverales

Antes incluso de que arranque la próxima temporada, las cadenas ya están moviendo ficha de cara a esta primavera, afinando sus parrillas en una batalla constante por la audiencia. En Telecinco, la estrategia pasa por hacer cambios en el access prime time con la recuperación de First Dates de lunes a miércoles. Este movimiento implica retrasar ligeramente los inicios de formatos clave como La Isla de las Tentaciones y Supervivientes.

Además, la cadena prepara un nuevo espacio para las tardes del fin de semana que podría estar presentado por Paz Padilla y que estará producido por Raúl Prieto, ex director de Sálvame. Por su parte, RTVE ya calienta motores para el Mundial que se disputará el próximo mes, cuya cobertura compartirá con Movistar Plus+, que estrena CEO tras el cambio de Daniel Domenjó por Alfonso Gómez Palacio. Mientras tanto, Atresmedia intensifica la promoción de sus nuevas propuestas de prime time en La Sexta, de la mano de Marc Giró, Aimar Bretos o Alberto Chicote.

Ser autónomo en familia ya no es lo que era: la nueva cuota de 435 euros que pone en jaque contratar a tu hijo o pareja

Contratar a un familiar para el negocio propio parece, a primera vista, la solución perfecta: alguien de confianza, dinero que se queda en casa y una gestión más cómoda. Sin embargo, esa ecuación se complicó. La figura del autónomo colaborador, que permite a cónyuges, hijos y hermanos trabajar en una empresa familiar con un régimen especial, estrena una subida de cuotas que obliga a recalcular si sigue siendo la mejor opción.

La novedad afecta directamente al bolsillo. La base mínima de cotización para estos colaboradores salta en 2026 hasta los 1.361,20 euros mensuales, lo que se traduce en una cuota aproximada de 435 euros al mes, casi 1.400 euros más al año que antes. Una subida del 38% que no pasa desapercibida para ningún negocio familiar.

Qué es exactamente el autónomo colaborador y qué exige la ley

Qué es exactamente el autónomo colaborador y qué exige la ley
Fuente: agencias

El autónomo colaborador es una figura con doble naturaleza, algo híbrida por definición. Para la Seguridad Social funciona como un autónomo más: debe darse de alta en el RETA y pagar su cuota mensual. Para Hacienda, en cambio, opera como un asalariado. No emite facturas, no presenta el IVA trimestral y recibe una nómina del titular del negocio con su correspondiente retención de IRPF.

El Estatuto del Trabajo Autónomo establece que pueden acogerse a esta figura el cónyuge y los parientes hasta segundo grado: hijos, padres, hermanos, cuñados, abuelos y nietos. Pero hay más condiciones. El familiar debe convivir con el titular o depender económicamente de él, trabajar en el negocio de forma habitual y no puntual, no estar dado de alta como asalariado en otra empresa y no haber sido autónomo en los últimos cinco años.

Un ejemplo ayuda a entenderlo. Si Manolo tiene un taller mecánico y su hijo Javi empieza a reparar coches todos los días, puede darlo de alta como autónomo colaborador. Javi paga su cuota mensual, Manolo le abona una nómina y Javi solo refleja ese sueldo en su declaración de la renta. Sin facturas, sin trimestrales, sin complicaciones fiscales adicionales.

Cuándo compensa y cuándo es mejor un contrato ordinario

Youtube video

Con la cuota en 435 euros mensuales, la pregunta que todo autónomo con familia trabajando en su negocio debería hacerse es si esta figura sigue siendo rentable. La respuesta depende del caso concreto, pero hay algunas pautas claras.

Para cónyuges o hijos mayores de 30 años, el autónomo colaborador suele seguir siendo la opción más flexible. La gestión es sencilla, la cuota es un gasto deducible para el titular y, además, la cotización por una base más alta mejora los derechos de pensión futura del colaborador. A eso se añade que, si es la primera vez que el familiar se da de alta o no ha sido autónomo en los últimos cinco años, existen bonificaciones relevantes: un 50% de descuento durante los primeros 18 meses, lo que deja la cuota en unos 217 euros, y un 25% en los seis meses siguientes.

Para hijos menores de 30 años que conviven con el titular, la ley permite contratarlos como asalariados en el régimen general. Si el trabajo es a tiempo parcial o el sueldo es bajo, puede resultar más económico que la cuota fija del colaborador, que no varía independientemente de las horas trabajadas. El inconveniente es que estos contratos no generan derecho a prestación por desempleo ni acceso al FOGASA.

Para formalizar el alta, el trámite pasa por presentar el modelo TA0521/2 ante la Seguridad Social, ya sea online o en oficina con cita previa. Hace falta el DNI del titular y del colaborador, el libro de familia u otro documento que acredite el parentesco, un certificado de empadronamiento que justifique la convivencia y los datos de la actividad del negocio.

La decisión de incorporar a un familiar al negocio familiar tiene más aristas de lo que parece. Antes de dar el paso, conviene sentarse con un asesor, hacer los números con la nueva cuota y valorar qué figura encaja mejor con cada situación concreta.

Por qué invertir en Dubai 2026 es más seguro que en España

La inflación ruge en España, las hipotecas asfixian y la seguridad jurídica cojea. Mientras, a miles de kilómetros, Dubái se consolida como un refugio para el capital que muchos inversores ya han empezado a pisar. En su último análisis, el canal Wall Street Wolverine pone la lupa sobre el mercado inmobiliario emiratí y lanza una afirmación que remueve conciencias: hoy, proteger el dinero en Emiratos puede ser más seguro que dejarlo en España.

La tormenta perfecta que empuja hacia Dubái

Desde el canal, el inversor describe un panorama de inflación desbocada con ejemplos muy gráficos. En Andorra, donde reside parte del año, la gasolina subió un 50% en apenas tres semanas. En España, señala que no solo las hipotecas, sino también los alimentos y el carburante se han disparado. Es un daño a nivel mundial», matiza, y aunque Emiratos Árabes tampoco escapa del todo al conflicto cercano, su ecosistema económico aguanta el chaparrón con más músculo del que muchos imaginan.

El creador del vídeo insiste en que la incertidumbre geopolítica salpica a todo el planeta. Sin embargo, recuerda que Emiratos no está en guerra y que el impacto del conflicto ya lo sufren igual los bolsillos europeos. La diferencia es que Dubái ha construido un entorno pensado para blindar la inversión extranjera, mientras en España las políticas migratorias y fiscales, a su juicio, van en dirección contraria.

Pero hay un matiz que muchos inversores están interiorizando. El creador de Wall Street Wolverine admite que Andorra, pese a ser su elección para vivir, ya está recibiendo un toque de atención en el sector inmobiliario. Esa es la razón de peso por la que, desde hace año y medio, empezaron a pivotar sus inversiones hacia Emiratos. «Si ni siquiera el Pirineo te da ya la seguridad que buscas, toca volar más lejos», parece ser la lectura tácita.

Inmigración: el espejo en el que España no quiere mirarse

Uno de los puntos más incómodos del análisis es el contraste entre los modelos migratorios. Wall Street Wolverine sostiene que Emiratos es un país de inmigrantes, pero con niveles de inseguridad ínfimos. «No es cuestión de inmigración, es el tipo de inmigración que atraes y cómo la gestionas», apuntan. Ponen el ejemplo de las duras consecuencias legales: un simple robo puede costar la pérdida total de los bienes.

La conclusión que extraen es que en España se podría haber copiado esa mano dura sin renunciar a la inmigración, pero las políticas actuales estarían reventando servicios como la sanidad y las pensiones a marchas forzadas. Una tesis que, se comparta o no, subraya el hartazgo de muchos empresarios que ya han empezado a mover sus activos hacia jurisdicciones donde el Estado pisa con más firmeza.

‘Al final diversificar, considero que no es de mal español ni de mala persona’

— Wall Street Wolverine

Y aquí llega la defensa más personal del vídeo. El interlocutor recuerda que mantiene empresas y empleados en España, pero que también ha apostado por Andorra y Emiratos. Diversificar no es de mal español», repite, y apunta directamente al gobierno como responsable del deterioro que obliga a buscar cobijo fuera. No es un grito ideológico: es un diagnóstico de alguien que ya ha movido ficha.

Inversión inmobiliaria con blindaje legal

Cuando el foco se posa sobre el ladrillo, el mensaje se vuelve quirúrgico. El canal detalla que cada promoción en Dubái opera con una cuenta de comiso independiente: la promotora primero pone su dinero y luego los inversores depositan el suyo, que no se puede tocar a discreción. «Eso hace que las cosas vayan mejor que en otros países», afirman, y recuerdan que la unidad de banca privada de UBS califica el mercado como ‘muy seguro’.

Además, mencionan proyectos con respaldo gubernamental donde se garantizan rentabilidades de hasta el 10% por contrato. Ponen como ejemplo colaboraciones con cadenas hoteleras de alto standing que blindan la inversión con unidades inmobiliarias ya lanzadas al mercado. Si se venden esos activos, la rentabilidad puede alcanzar el 30%, una cifra que en el mercado español suena a ciencia ficción. El propio inversor revela que ha comprometido siete unidades en una promoción junto a Tony Lamborghini en Merced, un proyecto a tres años vista que ya ejerce de imán para el capital con más apetito.

De pescadores de perlas a potencia tecnológica

Más allá del ladrillo, el canal hace un recorrido por la evolución histórica de Dubái. Hace setenta años eran pescadores de perlas; los chinos les copiaron el producto y casi los arruinan. Encontraron petróleo y, con una visión que ya quisieran otros países rentistas, decidieron prepararse para el día en que el crudo dejara de ser el motor. Ese día ya ha llegado y hoy el PIB se apoya en tecnología: inteligencia artificial, software, Bitcoin o salud avanzada llevan la batuta.

Para el creador, esta progresión «espectacular» coincide con un mundo que en muchos rincones va «francamente mal». Dubái se ha convertido en un imán no solo por fiscalidad, sino por la posibilidad de hacer networking de calidad en un entorno jurídico predecible. No lo vende como un destino para vivir —Andorra, insiste, sigue siendo mucho mejor para el día a día— pero sí como una plaza estratégica para proteger y hacer crecer el patrimonio.

La pregunta que sobrevuela todo el análisis no es si Dubái es seguro para invertir; es si España lo sigue siendo para conservar lo ganado. Mientras la inflación siga devorando la renta disponible y las reglas del juego cambien cada legislatura, los inversores seguirán mirando hacia el golfo. Y, a juzgar por la experiencia que relata Wall Street Wolverine, allí el reloj corre a otro ritmo.

Puedes ver el análisis completo en el vídeo original:

Hacienda aclara la deducción de cotizaciones del sistema especial en IRPF

Si trabajas como empleada de hogar o en otro sistema especial de la Seguridad Social, puedes restar las cotizaciones que pagas de tu base imponible en el IRPF. La Agencia Tributaria lo ha confirmado en una consulta vinculante, disipando dudas que arrastraban muchos contribuyentes. La aclaración es un respiro para miles de trabajadores que, hasta ahora, temían meter la pata en la declaración.

La deducción aplica siempre que seas la persona que cotiza, no el empleador. Es decir, la parte de la cuota que te descuentan de la nómina (o que pagas directamente si eres empleado de hogar con varios empleadores) se considera gasto deducible. Vamos a ver quién entra en este grupo y cómo plasmarlo en la Renta.

A quién afecta y qué dice exactamente Hacienda

La consulta de la AEAT se refiere a los trabajadores encuadrados en los sistemas especiales de la Seguridad Social. Los más conocidos son el sistema especial de empleados de hogar y el agrario, pero también hay otros como los artistas o los profesionales taurinos. Todos ellos, siempre que coticen como trabajadores por cuenta ajena, pueden llevar esas cotizaciones al apartado de rendimientos del trabajo.

Hacienda ya lo había reconocido en anteriores consultas, pero la más reciente —publicada a principios de 2026— zanja cualquier ambigüedad. La cotización del trabajador es un gasto deducible y no requiere justificación adicional si la empresa ha declarado correctamente los datos en el modelo 111.

Así se aplica la deducción en tu declaración de la Renta

La buena noticia es que el borrador de la Renta ya suele incluir este ahorro. Cuando el empleador comunica las cotizaciones a la AEAT, el sistema calcula automáticamente el importe a restar. Pero, como siempre, conviene revisar.

Pasos prácticos:

  • Comprueba el borrador: Accede a la sede electrónica de la AEAT con certificado digital, Cl@ve PIN o el número de referencia del borrador. Busca en los rendimientos del trabajo la casilla que refleja las cotizaciones a la Seguridad Social.
  • Si no aparecen, añade el dato: si eres empleado de hogar y tienes nómina, las cotizaciones deben figurar en el resumen anual de retenciones. Si no, tendrás que incorporarlas manualmente, sumando las cuotas que efectivamente hayas pagado durante el año.
  • No te olvides de la casilla: en el caso de trabajadores con varios empleadores, si alguno no ha declarado bien, pierdes la deducción correspondiente a ese periodo.

Importante: Esta deducción no aplica si estás dado de alta como autónomo, aunque trabajes en el mismo sector. Muchos confunden el sistema especial de empleados de hogar con el régimen de autónomos, pero son dos mundos fiscales distintos.

No hay un límite máximo; se descuenta el total cotizado. Eso sí, recuerda que esta deducción reduce la base imponible, no la cuota. Es decir, pagarás menos IRPF en proporción a tu tipo marginal.

Una buena noticia, pero con letra pequeña

Comparado con la situación previa, cuando reinaba la incertidumbre, el comunicado de Hacienda es un alivio. Sin embargo, no podemos olvidar que el sistema especial de empleados de hogar sigue siendo un rompecabezas burocrático. Muchos trabajadores ni siquiera saben que tienen derecho a esta deducción y, en muchas ocasiones, la administración no lo comunica proactivamente.

En Moncloa.com creemos que la claridad es un derecho del contribuyente. Aunque la AEAT publique consultas vinculantes, pocos ciudadanos las conocen o entienden. Por eso, si estás en alguno de estos regímenes especiales, vale la pena echar un vistazo a tu borrador antes de confirmar. Podrías recuperar entre 200 y 600 euros dependiendo de tu salario y tipo impositivo.

De cara al futuro, ¿debería la administración enviar un aviso específico a este colectivo? La tecnología lo permite, pero de momento toca estar atento. Si tienes dudas, puedes pedir cita en la AEAT o en una oficina de la Seguridad Social para que te orienten.

Guía rápida del trámite

  • 📅 Plazos: Se aplica en la declaración anual del IRPF, cuyo plazo finaliza el 30 de junio de cada año. No hay fecha límite especial para esta deducción.
  • ✅ Requisitos clave: Ser trabajador por cuenta ajena en un sistema especial (empleo del hogar, agrario, etc.) y haber cotizado efectivamente. No importa el número de empleadores.
  • 🌐 Dónde solicitarlo: No es un trámite aparte. Revisa el borrador en la sede electrónica de la AEAT o pide cita previa en tu delegación. Teléfono de información de Renta: 901 33 55 33.
  • 💰 Importe o coste: La cantidad exacta varía según lo cotizado; no hay tope. Puede suponer un ahorro de varios cientos de euros en la cuota final.
  • ⚠️ Error a evitar: No compruebes las casillas de cotizaciones. Si tu empleador no envió los datos correctamente, tendrás que reclamar o añadirlas manualmente.

Cox completa una emisión histórica de 2.000 millones de dólares en EE.UU.

Cox ha cerrado con éxito una colocación de 2.000 millones de dólares en el mercado estadounidense bajo formato 144A/Reg S, tras ampliar el tamaño inicial previsto de 1.500 millones ante una demanda que alcanzó aproximadamente los 8.000 millones. La fuerte respuesta inversora ha permitido no solo incrementar el volumen de la operación, sino también mejorar el precio en ambos tramos, consolidando una de las emisiones más destacadas recientes por parte de la compañía.

La transacción ha generado un interés sin precedentes, con una sobresuscripción superior a cinco veces y la participación de más de 200 inversores institucionales de primer nivel, principalmente estadounidenses y con perfiles long only. Este respaldo del mercado americano refuerza la adquisición de Iberdrola México y valida la estrategia de Cox, así como su disciplina financiera y sus perspectivas de crecimiento.

Apenas dos semanas después de completar dicha adquisición, la compañía logra además refinancizar la totalidad del crédito puente de 2.650 millones de dólares, sustituyendo deuda a corto plazo por financiación a largo plazo —entre cinco y diez años— alineada con la generación de caja del negocio. Con esta operación, Cox fortalece su estructura financiera y da un paso clave en la consolidación de su proyecto internacional.

Cox alcanza los 1.000 millones de capitalización tras cerrar la compra de Iberdrola México

Cox informa al mercado

Cox ha completado con éxito su primera emisión de bonos en el mercado estadounidense por un importe de 2.000 millones de dólares. Esta operación supone la entrada de Cox en el mercado de deuda estadounidense en formato 144A/Reg S, uno de los más selectivos y exigentes a nivel global, donde el acceso está reservado a emisores con escala, credibilidad y capacidad de ejecución contrastada. 

Cox ha incrementado el tamaño de la emisión de los 1.500 millones de dólares iniciales hasta los 2.000 millones
Cox ha incrementado el tamaño de la emisión de los 1.500 millones de dólares iniciales hasta los 2.000 millones Imagen: Enrique Riquelme, fundador de Cox

Dada la gran demanda recibida, Cox ha incrementado el tamaño de la emisión de los 1.500 millones de dólares iniciales hasta los 2.000 millones; con bonos con vencimientos a 5 y a 10 años y con cupones de 7,125% y 7,75%, respectivamente. La emisión en su tamaño inicial ha tenido una sobresuscripción por encima de cinco veces, con la participación de más de 200 inversores institucionales de primer nivel, principalmente americanos y long only. Tras la asignación de órdenes, quedan aproximadamente 6.000 millones de dólares de demanda pendientes de satisfacer, lo que demuestra el sólido soporte de la comunidad inversora americana.  

Cox cierra la compra de Iberdrola México por 4.000 millones

La profundidad del libro de órdenes, la calidad de los inversores participantes y la capacidad de la compañía para aumentar el tamaño de la operación reflejan el fuerte respaldo del mercado a la estrategia y al perfil financiero de Cox. Además, este nivel de demanda, en un mercado altamente selectivo y en un entorno geopolítico de alta volatilidad, pone de manifiesto el posicionamiento diferencial de Cox y el atractivo de su perfil de crecimiento y generación de caja. La operación generó un interés sin precedentes, siendo una de las emisiones de mayor tamaño sobre activos de América Latina en la historia del mercado estadounidense de bonos corporativos. 
Con esta emisión, Cox refinancia aproximadamente dos tercios del crédito puente de 2.650 millones de dólares utilizado para la adquisición de Iberdrola México. El tercio restante se encuentra ya totalmente asegurado y garantizado mediante un préstamo a largo plazo (Term Loan), en el que ya participan las siete entidades financieras que lideraron la financiación inicial, con un vencimiento aproximado de cinco años. 

De este modo, apenas dos semanas después del cierre de la adquisición de Iberdrola México (24 de abril de 2026), la compañía habrá sustituido íntegramente una financiación puente de corto plazo por una estructura de deuda a entre 5 y 10 años, plenamente alineada con la generación de caja y la capacidad de desapalancamiento del negocio. 

Cox México: una plataforma diferencial con crecimiento y visibilidad 

La adquisición de Iberdrola México ha sido reconocida por el mercado como una oportunidad singular para Cox, al incorporar una de las plataformas energéticas más completas y mejor posicionadas del país. 

Se trata de la única utility verticalmente integrada en México, que combina una plataforma de generación de primer nivel —con 3,9 GW diversificados tecnológica y regionalmente y una vida media de los activos superior a 27 años— con el principal suministrador cualificado del país, con más del 25% de cuota de mercado, permitiendo una integración real entre generación y suministro. 

Imagen: Cox Rabigh, en la costa del Mar Rojo de Arabia Saudita
Imagen: Cox Rabigh en la costa del Mar Rojo de Arabia Saudita

Este modelo integrado permite optimizar los márgenes en el negocio de generación y suministro, eliminando los riesgos inherentes al mercado. Es único en México y supone una diferencia competitiva frente al resto de participantes, presentando además altas barreras de entrada, tanto en el negocio de generación como en el de suministro. 

La plataforma de suministro cuenta además con una base comercial de más de 500 clientes, mayoritariamente con grado de inversión (investment grade), con tasas de renovación superiores al 99%, niveles de morosidad inferiores al 0,2% y contratos con una vida media superior a 7 años, lo que se traduce en una elevada visibilidad de ingresos. 

Todo ello en el contexto de un mercado eléctrico mexicano con fundamentos especialmente sólidos, caracterizado por una demanda creciente —con previsión de duplicarse hacia 2039— y una situación de oferta estructuralmente limitada. 

Este posicionamiento, junto con un equipo operador y gestor altamente experimentado y una política financiera estricta, permite a Cox contar con una plataforma con generación de caja estable y predecible, capaz de sostener de forma orgánica su proceso de desapalancamiento y de capturar nuevas oportunidades de crecimiento. 

Una transformación de escala, visibilidad y ambición 

La refinanciación del crédito puente y la integración de Iberdrola México marcan un punto de inflexión en la evolución de Cox hacia un modelo de utility integrada. La compañía combina ahora una plataforma de generación de energía de escala relevante con su negocio de concesiones de agua, consolidando un perfil de ingresos más diversificado, visible y recurrente. 

En términos proforma, Cox habría alcanzado un EBITDA de 750 millones de euros en 2025, frente a aproximadamente 225 millones de euros sin la adquisición, reflejando la incorporación de los activos mexicanos. Tras la operación, el negocio de activos representa más del 90% del EBITDA proforma, reforzando el posicionamiento de Cox como operador de infraestructuras de energía y agua con flujos de caja recurrentes y de alta visibilidad. 

Enrique Riquelme, Presidente Ejecutivo de Cox, señaló: «La incorporación de Iberdrola México y la nueva estructura de capital refuerzan significativamente nuestro perfil operativo y financiero. Contamos con una base de capital sólida para ejecutar nuestro plan estratégico con disciplina y seguir generando valor a largo plazo.» 

Publicidad