Fidelity señala 5 factores clave que pondrían fin al invierno cripto de Bitcoin

El bitcoin cotiza por debajo de los 60.000 dólares, un 53% por debajo del máximo histórico de 126.200 dólares que alcanzó en octubre de 2025. La subida de marzo a mayo dio un respiro a los alcistas, pero el precio ha vuelto a replegarse. Fidelity Digital Assets acaba de publicar un informe donde identifica cinco factores que podrían terminar con el actual invierno cripto.

Qué dice el informe de Fidelity

La gestora, con más de cinco billones de dólares bajo gestión, analiza los patrones de los ciclos anteriores y señala que la historia da pistas sobre cuándo y cómo podríamos salir del letargo. Según Fidelity, bitcoin ha formado techos y suelos de mercado aproximadamente cada cuatro años desde 2011. El último suelo de un mercado bajista llegó en noviembre de 2022, por lo que, de repetirse el patrón, el próximo suelo podría estar en noviembre de 2026.

Los cinco motores que podrían encender el mercado

factores fin invierno cripto

Fidelity desglosa cinco catalizadores concretos. Aquí los detallamos uno a uno, con el contexto necesario para entender su alcance.

1. El ciclo cuatrienal del halving. El motor principal de esta periodicidad es el halving —la reducción a la mitad de las recompensas por bloque minado, que ocurre cada cuatro años y restringe la emisión de nuevas monedas. El último halving fue en abril de 2024, bajando la recompensa a 3,125 BTC. Si la demanda se mantiene o crece frente a una oferta menguante, el precio suele subir. Eso sí, Fidelity advierte que los ciclos varían en duración y no deben tomarse como un reloj para operar.

2. Regulación clara. La historia muestra que las reglas del juego preceden a los grandes rallies. La aprobación de los ETP al contado en enero de 2024 fue el pistoletazo de salida hacia los máximos históricos de 2025. Ahora, Fidelity pone el foco en la CLARITY Act, un proyecto de ley que repartiría la supervisión de los criptoactivos entre la SEC y la CFTC y daría un marco legal nítido a las empresas. La norma ya pasó por la Cámara de Representantes en 2025 y ha avanzado en el Comité Bancario del Senado. La próxima cita es una audiencia el 17 de julio de 2026. Si se convierte en ley, podría desbloquear actividad doméstica frenada por la incertidumbre.

3. La política de la Reserva Federal. Existe una relación, aunque no perfecta, entre las bajadas de tipos de interés y las subidas de las criptomonedas. El dinero más barato anima a asumir riesgos, y bitcoin se ha beneficiado históricamente de esos ciclos. A mediados de 2026, la inflación sigue presente en EE.UU., y la hoja de ruta de la Fed no está clara. Fidelity recuerda que los mercados suelen anticiparse, por lo que el precio podría reaccionar antes incluso de que llegue un recorte oficial.

Si la historia se repite, noviembre de 2026 podría ser el punto de inflexión que dé paso a un nuevo ciclo alcista.

4. Un caso de uso que sorprenda. Los NFT y las memecoins impulsaron el rally de 2019-2021 de forma casi imprevisible. Para 2026, la gestora identifica tres tendencias con tracción: la tokenización de activos reales, la infraestructura cripto ligada a la inteligencia artificial y las stablecoins, que se han disparado tras la aprobación de la GENIUS Act en 2025. Aun así, Fidelity deja la puerta abierta a que el verdadero catalizador sea algo que ahora mismo nadie tiene en el radar.

5. Adopción institucional. Esta narrativa no es nueva. Cuando las empresas empezaron a desvelar sus tenencias de bitcoin en 2020, se generó una ola que llevó los precios a máximos. La creación de la Reserva Estratégica de Bitcoin de EE.UU. en marzo de 2025 empujó al bitcoin por encima de los 126.000 dólares. Sin embargo, durante 2026 la adopción institucional no ha bastado para reactivar el mercado. Fidelity sugiere que un movimiento inesperado —por ejemplo, que una de las Magnificent Seven anunciara una posición relevante en bitcoin— podría cambiar las reglas del juego. O un conflicto geopolítico que empujara a las instituciones a buscar refugio en el activo digital algo que no ha ocurrido con la actual crisis de Irán.

Una mirada con perspectiva: ¿realmente terminará el invierno?

El informe de Fidelity no es una profecía, sino un mapa. Sus cinco factores —ciclo, regulación, tipos de interés, casos de uso y adopción— no garantizan un final inmediato del mercado bajista, pero señalan los puntos donde pueden encenderse las chispas. La experiencia nos dice que, en cripto, el cambio suele llegar cuando el consenso da por muerto el mercado. Noviembre de 2026 está a la vuelta de la esquina, y los patrones cuatrienales, aunque no son infalibles, han sido consistentes.

Creo que lo más interesante del análisis de Fidelity no son tanto las fechas como la combinación de fuerzas. De poco sirve un halving si los tipos siguen altos y no hay un marco legal que dé confianza a los grandes inversores. La CLARITY Act puede ser la llave, pero depende de un proceso legislativo que aún no ha terminado. Y los casos de uso que de verdad arrastran nuevas masas de usuarios suelen ser imprevisibles. Nadie apostaba por los NFT de monos aburridos en 2020.

Mi lectura es que el mercado necesita que al menos dos de estos motores se activen a la vez. La audiencia del 17 de julio será un buen termómetro. Mientras, conviene recordar que los inviernos cripto, aunque largos, han sido siempre preludio de primaveras muy violentas. Pero solo para quien aguanta el frío.
Ford recontrata a 350 ingenieros veteranos: la lección sobre IA y experiencia que toda startup debe aprender

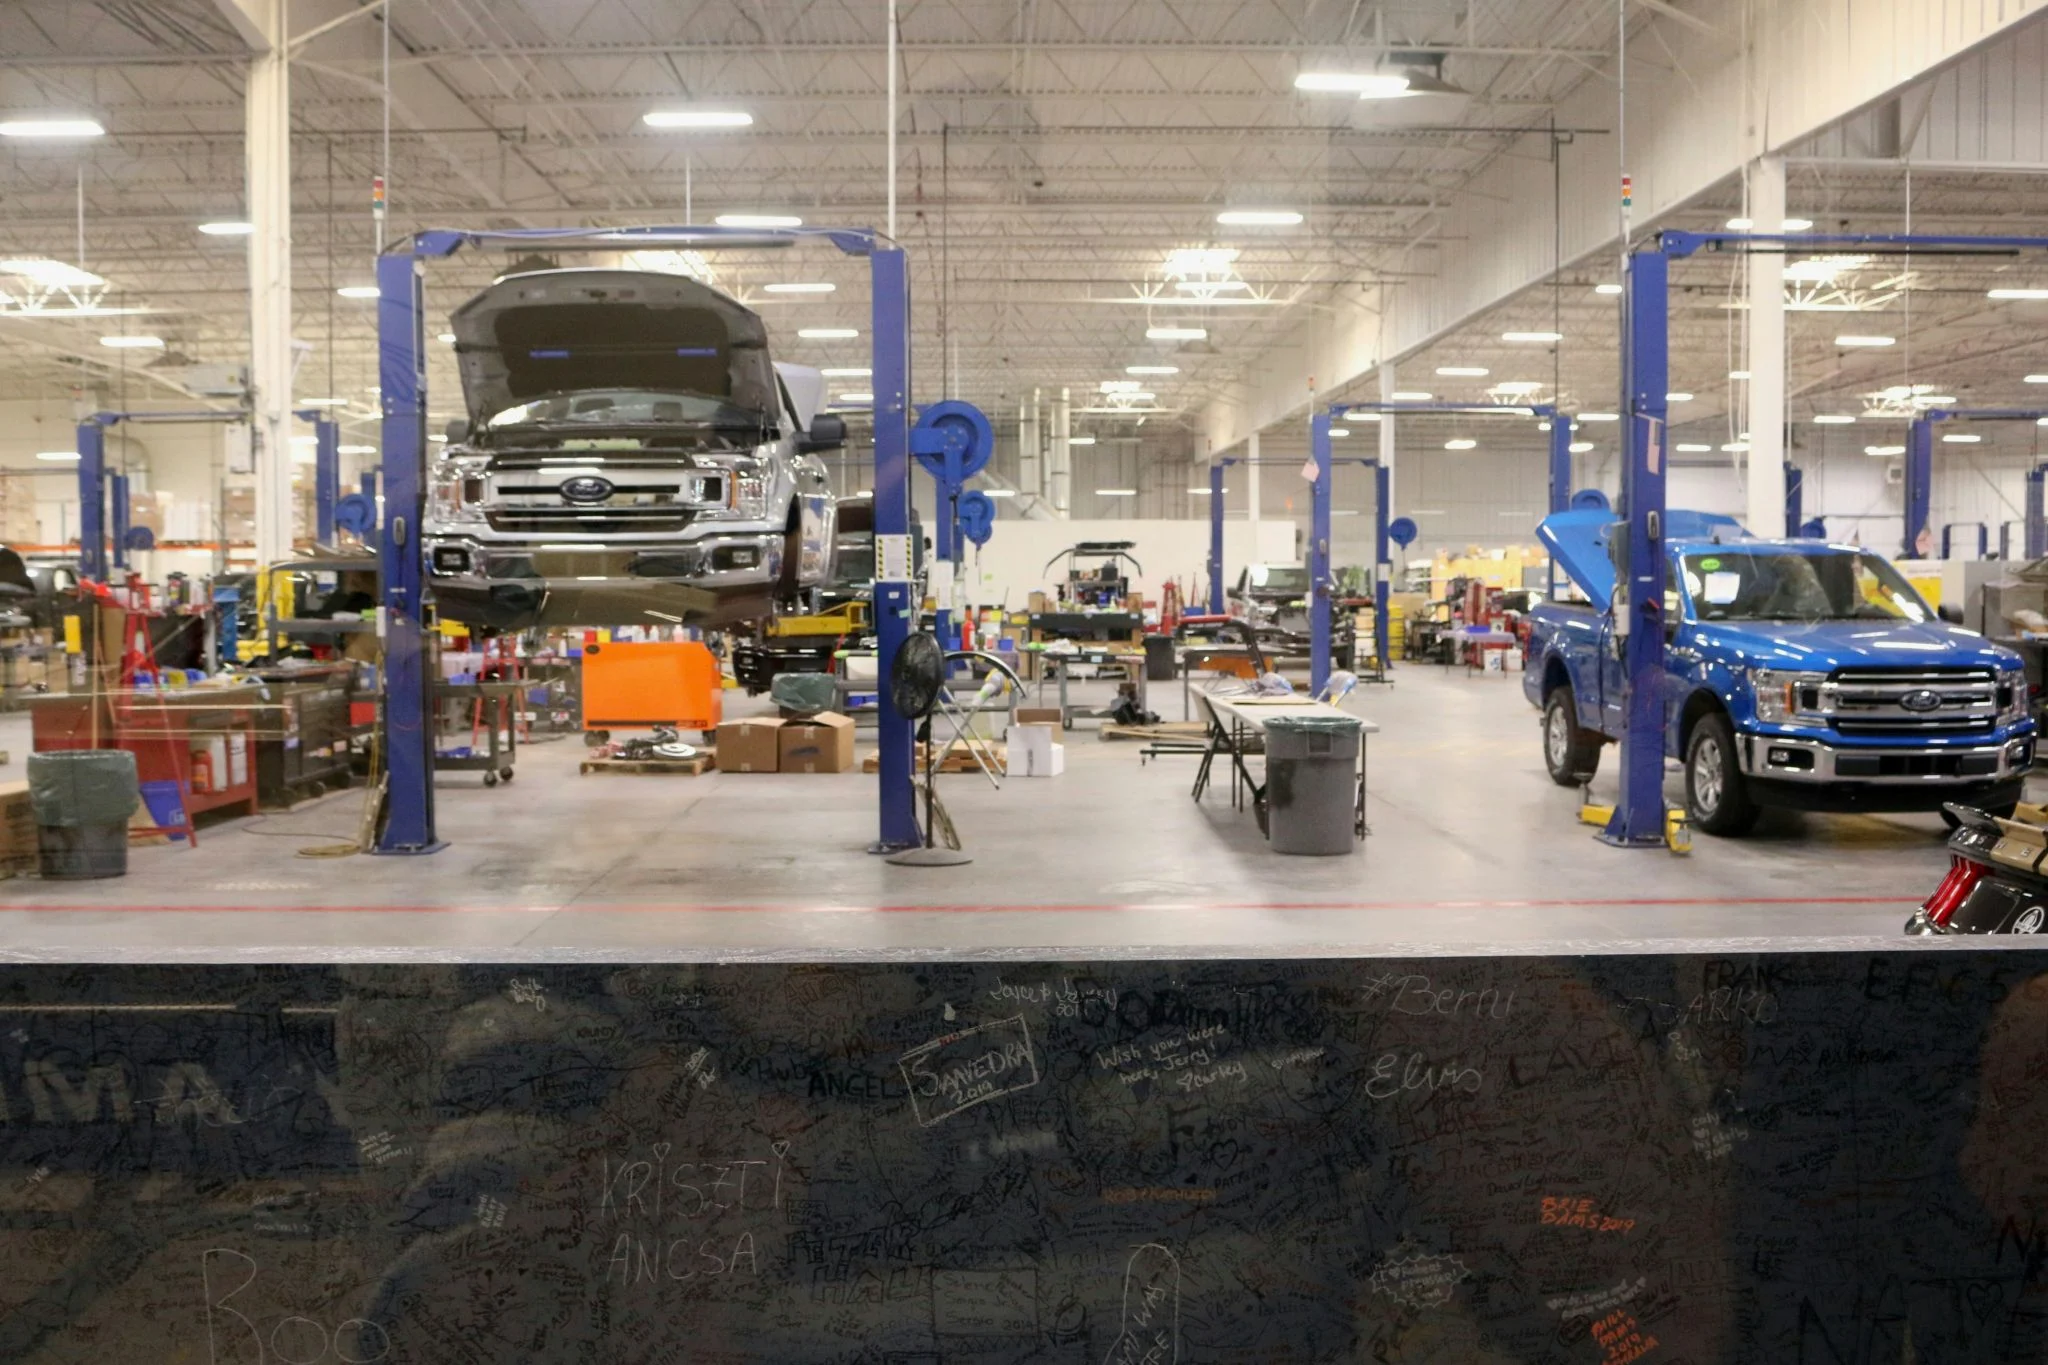
Las startups invierten millones en inteligencia artificial con la esperanza de automatizar la calidad, pero la historia de Ford en 2026 demuestra que el conocimiento tácito de los empleados veteranos sigue siendo el multiplicador real de excelencia. La compañía recontrató a 350 ingenieros con décadas de experiencia después de que sus herramientas de IA no lograran reducir los fallos, una lección de gestión del talento que cualquier founder debería aplicar al construir su equipo.

El fiasco de calidad que la IA no pudo resolver

El fabricante de automóviles vivió un 2025 para olvidar: registró un récord de llamadas a revisión en Estados Unidos, y en lo que va de 2026 ya acumula 51 recalls, una cifra muy superior a la de sus competidores directos. La dirección confiaba en que la inteligencia artificial y la automatización de los procesos de diseño bastarían para elevar la calidad del producto, pero los números decían lo contrario.

La mejora llegó por otro camino. Según una encuesta anual de calidad inicial, Ford escaló del décimo puesto en 2025 a situarse por delante de sus rivales de mercado masivo este año. El motivo, según explicó la vicepresidencia de la compañía, no fue una nueva herramienta de machine learning, sino la reincorporación masiva de ingenieros veteranos.

El regreso de los ‘grey beard’ engineers

En los últimos tres años, Ford ha contratado o reincorporado a 350 ingenieros con amplia experiencia, apodados internamente ‘grey beard’. Muchos procedían de antiguas plantillas de la propia compañía o de proveedores, y su misión era doble: transmitir su conocimiento a las nuevas generaciones y refinar las herramientas de calidad basadas en IA.

📦 Caso de estudio: Ford Motor Company

  • El reto: Calidad en declive con récord de recalls en 2025 y 51 llamadas a revisión en 2026 a pesar de la inversión en IA.
  • La jugada: Reincorporar a 350 ingenieros veteranos para entrenar los sistemas de IA y transmitir conocimiento tácito a los equipos jóvenes.
  • El resultado: Ford escaló del décimo al primer puesto en calidad entre los fabricantes de mercado masivo en un solo año.
  • La lección: La IA sin conocimiento experto no corrige fallos; la experiencia senior es un acelerador de calidad insustituible.

Charles Poon, vicepresidente de Ford, reconoció el error en una llamada con la prensa: «Pensamos, equivocadamente, que con introducir inteligencia artificial e ingerir los requisitos de diseño obtendríamos un producto de alta calidad. No prestamos suficiente atención a la experiencia de nuestros ingenieros más veteranos, que han pasado por muchos ciclos de producto». La confesión subraya un fallo común en las organizaciones que dan por hecho que la tecnología puede sustituir al criterio humano.

El verdadero problema, detalló Poon, era que las herramientas de IA no estaban entrenadas con el conocimiento institucional de los técnicos más experimentados. «Para mejorar nuestra automatización y aprendizaje automático necesitábamos asegurarnos de que los sistemas estuvieran entrenados por los individuos con más experiencia», afirmó. En otras palabras, la IA necesita conocimiento tácito humano para funcionar en entornos complejos.

Automatizar sin inyectar experiencia interna es programar un fracaso anunciado: la tecnología amplifica los aciertos, pero también los errores de partida.

Cómo las startups pueden evitar el error de Ford

El tropiezo del gigante automovilístico es una radiografía de lo que ocurre en muchos equipos tecnológicos jóvenes. La fascinación por la IA y el machine learning lleva a founders a sustituir perfiles sénior por ingenieros recién titulados que dominen Python, pero que carecen del olfato para detectar un fallo de diseño antes de que escale a una crisis. Ford aprendió por las malas que el coste de no tener ese criterio se mide en millones y en reputación.

La lección es nítida: la experiencia acumulada —ese conocimiento tácito que no está en ningún manual— es el pegamento que hace que la automatización funcione. En el ecosistema startup, donde la media de edad de las plantillas ronda los 30 años, incorporar a uno o dos veteranos del sector puede ser la diferencia entre un producto que escala y otro que se estrella en el primer sprint.

No se trata de renunciar a la IA, sino de entender que el orden de factores altera el producto. La receta ganadora es entrenar a los sistemas con datos validados por quienes llevan décadas con las manos en la masa, y luego dejar que la máquina multiplique ese criterio. Un founder que aspire a construir una compañía con estándares de calidad altos debería preguntarse: ¿estoy contratando solo a los que saben programar, o también a los que saben qué no hay que programar?

🚀 Hoja de Ruta para Emprender

  • No jubiles la experiencia antes de tiempo: Antes de automatizar un proceso, identifica a las personas con más años en el sector y documenta su conocimiento; lo que no se registra, se pierde.
  • Forma a tus seniors en IA, no al revés: Invertir en capacitar a los veteranos en herramientas de IA es más rentable que asumir que los recién titulados cubrirán todas las lagunas.
  • Crea una cultura de transferencia intergeneracional: Diseña programas de mentoría bidireccional donde los seniors enseñen el oficio y los jóvenes aporten frescura tecnológica.
  • Evalúa la calidad con métricas humanas: No te fíes solo de los KPI de la máquina; incorpora revisiones periódicas por parte de expertos con criterio para corregir desviaciones a tiempo.

El euríbor de junio se estanca en el 2,80% pese a la subida de tipos del BCE

El euríbor a doce meses, índice de referencia para la mayoría de las hipotecas variables en España, cerró junio en el 2,80%. Es el mismo nivel con el que comenzó el año y, lo que resulta más llamativo, no ha reaccionado a la última subida de tipos del Banco Central Europeo. Sin embargo, la inercia de los repuntes anteriores mantiene la presión sobre los bolsillos de los hipotecados: quienes revisen su cuota este mes afrontan un encarecimiento medio de 800 euros al año.

El BCE elevó el precio del dinero en su reunión de junio, una decisión que el mercado esperaba y que, de acuerdo con los datos recogidos por la Agencia EFE, no modificó la trayectoria del euríbor. El indicador ya acumulaba dos meses consecutivos en el 2,80% y el cierre del sexto mes del ejercicio confirma un semestre de estabilidad casi absoluta. Atrás quedó la volatilidad de 2025, cuando el euríbor osciló entre el 2,6% y el 3,2% en apenas tres meses.

Varias firmas de análisis consultadas por esta redacción apuntan a que el mercado había descontado con antelación el endurecimiento monetario. La mayoría de los contratos interbancarios ya reflejaban un euríbor en torno al 2,8% para el final del segundo trimestre, por lo que la confirmación del BCE no supuso un shock. De hecho, la cotización del índice apenas varió en las dos últimas sesiones de la semana previa al cierre.

Seis meses anclado en el 2,80%

El comportamiento del euríbor en el primer semestre de 2026 recuerda más al de un índice plano que al de una referencia sometida a tensiones monetarias. Desde enero, la variación intermensual no ha superado los 0,03 puntos porcentuales, un margen tan estrecho que en la práctica equivale a una congelación. La última vez que se produjo un estancamiento similar fue durante la segunda mitad de 2024, cuando el BCE mantuvo los tipos estables durante ocho meses.

La estabilidad, no obstante, no es sinónimo de alivio. El euríbor se sitúa 0,15 puntos por debajo del cierre de 2025, pero los hipotecados que renuevan ahora arrastran el efecto de las subidas de tipos ejecutadas entre octubre del año pasado y marzo de este año. Es un recordatorio de que el índice hipotecario funciona como un termómetro con retardo: no mide la temperatura actual, sino la expectativa de los próximos doce meses.

El euríbor no responde al BCE en tiempo real; refleja la expectativa a doce meses de los mercados, y esos mercados ya habían comprado el discurso hawkish hace meses.

El coste real: 800 euros más al año

Con una hipoteca media de 140.000 euros a 25 años, una revisión anual que tome como referencia el euríbor de junio supone un incremento cercano a los 800 euros anuales en las cuotas mensuales. La cifra procede de cálculos de la Asociación Hipotecaria Española y ha sido recogida por EFE. No obstante, fuentes del sector señalan que para los préstamos más altos o con plazos más cortos, el sobrecoste puede rozar los 1.500 euros al año, tal y como publicó El Confidencial.

El impacto varía en función de la fecha de revisión y del diferencial aplicado por cada banco. Las entidades que revisan semestralmente ya aplicaron el aumento en diciembre, mientras que las revisiones anuales de junio son las que concentran ahora la subida. La banca, por su parte, mantiene una oferta comercial que pivota hacia las hipotecas mixtas y fijas, cuya demanda se multiplicó por tres en el último año, según el Banco de España.

Cuando el BCE aprieta y el euríbor no se mueve: claves de la divergencia

El estancamiento del euríbor en un entorno de tipos al alza es una anomalía que merece una lectura pausada. El mercado interbancario lleva meses operando con la certeza de que el BCE mantendrá una política restrictiva, pero también con el convencimiento de que los límites del endurecimiento están cerca. Los futuros sobre el euríbor a tres meses descuentan ya un techo en los tipos oficiales para el cuarto trimestre de 2026, lo que anticipa una suave relajación en el medio plazo.

Hay un factor adicional. La inercia de de la política monetaria se ha trasladado más a los tipos de interés a corto plazo —las letras del Tesoro, los depósitos— que al tramo de doce meses del mercado interbancario. Es una señal de que los bancos están gestionando su liquidez con holgura y no necesitan pujar al alza en el mercado mayorista. La curva de tipos, plana desde febrero, confirma el diagnóstico: el dinero está caro, pero no escaso.

Desde el punto de vista del consumidor, la situación es esquizofrénica. Por un lado, el coste de las nuevas hipotecas fijas se mantiene estable, alrededor del 3,5% TAE. Por otro, quienes tienen una variable firmada en 2021 o 2022 arrastran una cuota que, en algunos casos, acumula un incremento superior a los 3.000 euros desde que el BCE empezó a mover ficha. Ese desfase entre el coste real para los hogares y la lectura fría del euríbor es una de las razones por las que la opinión pública no percibe la estabilidad como una buena noticia.

Mi impresión es que el euríbor ha entrado en una fase de agotamiento. No espero bajadas inmediatas, pero sí una consolidación en la banda 2,6%-2,9% para lo que resta de año. La clave estará en si el BCE suaviza el discurso en otoño, algo que dependerá más de la inflación subyacente que del propio euríbor.

Hacienda lanza una macrooperación contra el fraude fiscal inmobiliario en seis comunidades

La Agencia Tributaria ha puesto en marcha la operación ‘Insulae’, un despliegue masivo de inspección que moviliza 170 funcionarios en 41 locales de doce provincias para detectar fraude fiscal en el sector inmobiliario. El foco está en empresas de intermediación en compraventa y alquiler, con indicios de cobros en efectivo no declarados y otras irregularidades. Si eres autónomo o gestionas una pequeña agencia, conviene que entiendas qué está revisando Hacienda y qué pasos debes dar para no encontrarte con sanciones.

La operación surge a raíz de denuncias tributarias que apuntan a una posible bolsa de fraude en estas sociedades. Los informes recibidos hablan de comisiones cobradas en efectivo sin facturar, pagos de bonus a comerciales fuera de nómina y servicios anexos —tasaciones, visitas, asesoramiento— que tampoco se reflejan en la contabilidad.

La operación ‘Insulae’: 170 funcionarios en 41 locales de seis comunidades

La Agencia Tributaria, a través de su Departamento de Inspección, ha coordinado visitas simultáneas a 41 locales distribuidos en Andalucía (7), Baleares (1), Canarias (4), Cataluña (5), Madrid (5) y la Comunitat Valenciana (19). En total, participan más de 170 funcionarios, incluidos efectivos de las Unidades de Auditoría Informática y del Servicio de Vigilancia Aduanera. Las inspecciones alcanzan a 49 sociedades y empresarios, así como a 18 personas físicas vinculadas (socios, administradores y familiares).

La elección de estas zonas no es casual: son mercados con gran actividad de compraventa y alquiler, donde las agencias inmobiliarias ya intervienen en el 70% de las operaciones, según datos del propio sector. Este contexto de crecimiento sostenido de precios y transacciones ha disparado la prestación de servicios anexos, y con ellos, las oportunidades de fraude.

Esta es la macrooperación número 27 coordinada por la AEAT en algo más de una década. Las actuaciones coordinadas son una herramienta clave del Plan de Control 2026, que hace hincapié en vigilar a contribuyentes con uso intensivo de efectivo o signos externos de riqueza no justificados.

Las irregularidades bajo la lupa de Hacienda

La inspección persigue tres grandes bloques de fraude. Primero, el cobro de comisiones en efectivo no declaradas o declaradas solo en parte; esto ocurre tanto en compraventas como en alquileres. Segundo, la facturación de servicios complementarios —tasación, realización de visitas, asesoramiento legal o financiero— que nunca llegan al libro de ingresos. Y tercero, el pago de bonus o porcentajes a comerciales sin incluir en nómina, lo que supone además un fraude en las cotizaciones sociales.

Además, la Agencia ha detectado el cobro de comisiones a inquilinos, una práctica prohibida por la Ley de Vivienda, que también se estaría ocultando. Paralelamente, se investigan los signos externos de riqueza de los socios: adquisiciones de inmuebles, vehículos o inversiones que no se corresponden con los ingresos declarados por la empresa.

La mayoría de las inspecciones se activan por denuncias previas: un competidor, un cliente insatisfecho o un empleado pueden ser la chispa que enciende una revisión.

Un aviso para autónomos y pymes inmobiliarios: la vigilancia se refuerza

La operación ‘Insulae’ no es un hecho aislado. El Plan de Control de la AEAT para 2026 pone el foco en el sector inmobiliario y en el uso de efectivo como indicador de riesgo. Con el alza de los precios de la vivienda y la concentración de la intermediación en agencias, Hacienda ha decidido enviar un mensaje disuasorio. La simultaneidad de las inspecciones y la presencia de Vigilancia Aduanera e informáticos busca obtener pruebas en el momento, antes de que se puedan alterar registros o destruir documentación.

Para el autónomo o pyme, esta operación trae una lección clara: la documentación debe ser impecable, y cualquier ingreso, por pequeño que sea, debe quedar reflejado. Las facturas rectificativas, los libros de registro y los justificantes de pago son la primera línea de defensa. Si has hecho uso de efectivo, especialmente en comisiones, es el momento de revisar si todo está debidamente declarado o, si ya has recibido un requerimiento, de ponerte en manos de un asesor antes de que la inspección derive en sanción.

El efecto de estas macrooperaciones suele ser doble: se regularizan las cuotas defraudadas y se abre la vía para investigaciones más amplias, con posible traslado a otras áreas geográficas. Por eso, aunque tu provincia no figure en esta primera oleada, no significa que estés fuera del radar.

Guía rápida del trámite

  • 📅 Plazos: La operación está en curso desde junio de 2026; no existe un plazo concreto para los contribuyentes, pero las inspecciones se extenderán según los hallazgos.
  • ✅ Requisitos clave: Afecta a autónomos y pymes que presten servicios inmobiliarios (intermediación, tasación, asesoramiento) con indicios de cobros en efectivo no declarados, bonus no registrados o signos de riqueza injustificados.
  • 🌐 En caso de inspección: La actuación se comunica por la AEAT mediante notificación oficial. Toda documentación se presenta en la sede electrónica de la Agencia Tributaria (sede.agenciatributaria.gob.es).
  • 💰 Importe de las sanciones: Las infracciones tributarias por ingresos no declarados pueden conllevar multas de hasta el 150% de la cuota defraudada más intereses de demora, según la Ley General Tributaria.
  • ⚠️ Error a evitar: No facturar servicios adicionales o cobrar en efectivo pensando que no dejan rastro. Hacienda cruza datos con notarías, registros y bancos; la falta de concordancia activa la inspección.

Apo-lactoferrina: cómo la saturación de hierro determina su bioactividad

Tener una proteína de moda en el estante no garantiza que el suplemento cumpla lo que promete. La lactoferrina ha ganado terreno por su capacidad para regular el hierro, apoyar las defensas del organismo y favorecer la salud intestinal, pero su efecto real depende de un detalle que pocos miran: cuánto hierro lleva ya unido. Una saturación por debajo del 5% transforma a la proteína en su versión más activa, la apo-lactoferrina, y ahí es donde la ciencia está poniendo el foco.

El factor que decide la potencia: saturación de hierro

La lactoferrina tiene una afinidad natural por el hierro. La cantidad de hierro que transporta, lo que los expertos llaman grado de saturación, define la forma de la proteína y, con ello, su comportamiento. Por encima del 80% de saturación hablamos de holo-lactoferrina, la versión cargada de hierro. La mayoría de los suplementos que hoy se venden se sitúan en un punto intermedio, entre el 10% y el 20% de saturación parcial. Cuando la saturación cae por debajo del 5%, la proteína queda libre de hierro: es la apo-lactoferrina.

Ese detalle numérico no es una curiosidad de laboratorio. La estructura abierta y hambrienta de hierro de la apo-lactoferrina permite gran parte de sus funciones más valiosas. Atrapa hierro libre en el intestino y en tejidos inflamados, retira el mineral que ciertos microorganismos necesitan para crecer y deja expuestas las superficies activas que las células del organismo reconocen y a las que responden. La holo-lactoferrina, con los sitios de unión ya ocupados, se limita a ser un portador pasivo de hierro.

Así de simple. La misma proteína actúa de manera radicalmente distinta según su carga de hierro. Vamos a los datos.

Apo vs Holo: dos formas, dos funciones completamente distintas

La evidencia acumulada muestra que la saturación de hierro es el principal modulador de la actividad biológica de la lactoferrina. En estudios comparativos, las formas apo y holo exhiben propiedades fisicoquímicas y funcionales diferentes. La versión sin hierro destaca en varios mecanismos que aterrizan en beneficios prácticos para quien busca optimizar su rendimiento diario.

En primer lugar, la apo-lactoferrina funciona como un verdadero regulador del hierro, no como una fuente más del mineral. El hierro es imprescindible para el metabolismo energético y la capacidad de respuesta del organismo, pero en exceso puede generar radicales libres y el estrés oxidativo que sigue. La apo-lactoferrina se une al hierro libre y lo redistribuye, llevándolo donde hace falta y retirándolo de donde sobra. Ese papel regulador la separa por completo de un suplemento de hierro convencional, que simplemente añade carga sin control.

Además, al capturar el hierro disponible, la apo-lactoferrina priva a bacterias no deseadas del nutriente que necesitan para proliferar. Este mecanismo antimicrobiano natural le da una ventaja funcional frente a las formas más saturadas, incluida la defensa contra biofilms y ciertos microorganismos intestinales. Con los sitios de unión ya ocupados, la versión holo pierde buena parte de esa actividad.

La apo-lactoferrina no solo transporta hierro: actúa como un regulador activo que redistribuye el mineral donde se necesita y lo retira de donde sobra.

La misma lógica se repite en otras áreas. La apo-lactoferrina favorece la integridad de la barrera intestinal, activa de forma más potente las células del sistema inmunitario, ofrece una protección antioxidante superior y estimula las defensas antioxidantes propias del organismo. En general, cuanto menor es la saturación, mayor es la eficacia funcional de la proteína.

lactoferrina saturación hierro

LFX: la apuesta por la apo-lactoferrina pura, sin hierro añadido

Hasta hace poco, la apo-lactoferrina no estaba disponible en el mercado. La lactoferrina que se extrae de la leche de vaca llega normalmente con un 10-20% de hierro unido. Ni siquiera iguala el estado natural de baja saturación de la lactoferrina de la leche materna, que es la referencia en nutrición temprana. Conseguir un estado auténticamente apo mediante procesos tradicionales era difícil y costoso.

LFX, el ingrediente desarrollado por All G, cambia el tablero. Se produce por fermentación en lugar de extraerse de la leche, lo que permite fabricarlo directamente con una especificación de saturación inferior al 5% y una pureza superior al 95%. Un análisis revisado por pares ha confirmado que LFX es estructural y funcionalmente equivalente a la lactoferrina derivada de lácteos, manteniendo el perfil de baja saturación. A junio de 2026, es el único ingrediente de apo-lactoferrina disponible comercialmente.

Producir en un sistema cerrado aporta beneficios adicionales para la formulación: ausencia de residuos de hormonas o antibióticos animales, aptitud vegana y consistencia de lote a lote desvinculada de las fluctuaciones del mercado lácteo. El polvo estable, de sabor neutro, encaja en complementos, alimentos funcionales, bebidas y productos para un envejecimiento activo.

📊 Criterios para identificar una apo-lactoferrina de calidad

  • Saturación de hierro: Debe ser inferior al 5%. Es la cifra que separa un regulador activo de un portador pasivo.
  • Pureza: Por encima del 95% para minimizar compuestos indeseados y maximizar la dosis aprovechable.
  • Método de producción: La fermentación controlada garantiza el perfil apo sin necesidad de procesos de extracción agresivos.
  • Ausencia de residuos: Cero trazas de hormonas o antibióticos, algo que no siempre se puede asegurar con derivados lácteos.

Más allá del hierro: lo que la evidencia respalda y lo que aún necesitas saber

La ciencia reconoce desde hace años que la saturación de hierro es determinante para la actividad biológica de la lactoferrina, con decenas de estudios que diferencian las formas apo y holo. Las investigaciones más recientes señalan que la apo-lactoferrina puede jugar un papel especialmente relevante en la respuesta antimicrobiana y en la modulación del sistema inmunitario. Sin embargo, conviene ser honestos: la mayoría de los datos provienen de estudios in vitro y modelos animales, y la traslación a humanos, aunque prometedora, aún necesita más ensayos clínicos controlados que aíslen el efecto de la saturación.

Dicho esto, el mecanismo es sólido y encaja con lo que ya sabemos sobre la regulación del hierro y el estrés oxidativo. Para un formulador, la apo-lactoferrina ofrece la posibilidad de mejorar la captación de hierro dietético sin los efectos secundarios digestivos que muchos asocian a las dosis altas de hierro ferroso. Y para el consumidor atento a la letra pequeña, supone la diferencia entre pagar por lactoferrina —algo que suena bien— y pagar por la forma con la que la evidencia asocia las ventajas funcionales más valiosas.

El movimiento inteligente es revisar la ficha técnica del ingrediente y preguntar por el porcentaje de hierro unido, no solo por los miligramos totales. La transparencia en ese dato es, hoy por hoy, el mejor indicador de que el producto se toma en serio la ciencia que lo respalda.

⚡ Rutina de Optimización Diaria

  • Revisa la etiqueta: Si el suplemento indica saturación de hierro inferior al 5% y pureza superior al 95%, estás ante una apo-lactoferrina con todo el potencial bioactivo.
  • Combínala con tu desayuno: Una dosis matutina disuelta en agua o en un batido facilita la absorción de hierro de los alimentos y activa las defensas desde primera hora.
  • Apuesta por la fermentación: Elegir ingredientes obtenidos sin derivados lácteos reduce la exposición a residuos animales y asegura un perfil apo constante lote tras lote.

Strategy (MSTR) lanza 2.000M en recompras y 1.250M en monetización Bitcoin con dividendo del 12%

Strategy (la antigua MicroStrategy) ha dado este lunes un paso más en su apuesta por convertir el bitcoin en la columna vertebral de sus finanzas corporativas. La compañía que preside Michael Saylor anunció un ambicioso Marco de Capital de Crédito Digital que incluye recompras de acciones por valor de 2.000 millones de dólares, un programa de monetización de bitcoin de hasta 1.250 millones y un aumento del dividendo de sus acciones preferentes (STRC) hasta el 12%. La noticia fue recibida con euforia: las acciones de MSTR subieron un 14% en la sesión, llevando a bitcoin por encima de los 60.000 dólares.

El plan, detallado en un comunicado oficial y en una presentación ante la SEC, busca reforzar la liquidez de la empresa sin renunciar a su tesis de acumulación de bitcoin a largo plazo. Y lo hace con un giro estratégico: de ser un mero acumulador de criptomonedas, Strategy se transforma en un gestor activo de capital, capaz de emitir deuda, recomprar sus propios títulos y utilizar parte de su tesoro de bitcoin para financiar operaciones cuando convenga.

Los cinco pilares del nuevo marco de capital

El Marco de Capital de Crédito Digital se estructura en cinco elementos: una reserva de liquidez en dólares de 2.550 millones, un aumento del dividendo de las acciones preferentes STRC, un programa de recompra de deuda y acciones preferentes de hasta 1.000 millones, otro programa de recompra de acciones ordinarias por otros 1.000 millones y, la gran novedad, un programa de monetización de bitcoin que autoriza la venta de hasta 1.250 millones de dólares en BTC para fines muy concretos.

La reserva de dólares, equivalente a unos 17,4 meses de cobertura de los pagos por dividendos e intereses de la deuda, es el colchón de seguridad. La empresa se ha fijado un suelo mínimo de 12 meses de cobertura, y cualquier descenso por debajo de ese umbral requeriría la aprobación explícita del consejo. Esta reserva solo puede usarse para pagar dividendos de las acciones preferentes y los intereses de la deuda, no para otras operaciones.

Y si se suma la capacidad de monetización de bitcoin, la cobertura total asciende a 3.800 millones de dólares, lo que equivale a 25,9 meses de obligaciones. Un margen más que holgado para una empresa que en 2024 ya dio muestras de querer profesionalizar su gestión financiera sin soltar su apuesta por el bitcoin.

Dividendo histórico y doble programa de recompra

marco capital digital Strategy

El dividendo de las acciones STRC, el stretch preferred stock (una clase de acciones preferentes de renta variable), sube del 11,5% al 12% anual. La subida entra en vigor a partir del 1 de julio de 2026, es decir, mañana mismo para los tenedores registrados. Strategy ha fijado como objetivo que estas acciones coticen entre los 99 y los 100 dólares, cerca de su valor nominal de 100 dólares, y se reserva la opción de revisar el tipo de dividendo cada mes en función de la evolución del mercado y del precio del bitcoin.

Los dos programas de recompra, por un total de 2.000 millones de dólares, representan la otra pata del plan. El primero, de hasta 1.000 millones, está destinado a recomprar valores de crédito digital como los propios STRC, STRF, STRK o STRD. El segundo, otros 1.000 millones, se centra en la recompra de acciones ordinarias de Clase A. Ninguno de estos programas obliga a la empresa a comprar una cantidad determinada y pueden modificarse, suspenderse o cancelarse en cualquier momento. Las recompras se financiarán, según la empresa, con la venta de bitcoin o con la emisión de nuevos títulos cuando las condiciones de mercado lo aconsejen.

Strategy ha dejado claro que no quiere ser solo un almacén de bitcoin; quiere convertirse en un gestor financiero que usa la criptomoneda como herramienta de liquidez.

El CEO, Phong Le, resumió el cambio cultural: ‘Strategy está evolucionando de la emisión de capital unidireccional a la gestión activa de capital. Nuestra intención es movernos entre emitir títulos cuando el capital es atractivo y recomprarlos cuando cotizan a niveles que hacen que las recompras sean beneficiosas’. Y añadió un detalle importante: de de los 2.000 millones en recompras, una parte se financiará vendiendo bitcoin, pero solo si las condiciones de mercado hacen que esa opción sea más favorable que emitir nuevas acciones.

¿Un punto de inflexión para la tesis del bitcoin como reserva de tesorería?

El programa de monetización de bitcoin es, sin duda, el elemento que más suspicacias despierta entre los inversores más puristas. La autorización permite vender BTC por hasta 1.250 millones de dólares con tres fines específicos: reconstruir o reforzar la reserva en dólares, pagar dividendos e intereses cuando la venta de bitcoin resulte más favorable que emitir deuda, y financiar las recompras de acciones. Cualquier uso distinto necesita un nuevo voto del consejo. Es decir, no es un permiso para vender a discreción, sino una herramienta de liquidez muy medida.

El director financiero, Andrew Kang, defendió la decisión: ‘Bitcoin es capital. Este programa nos da flexibilidad para usar una parte de nuestra reserva de BTC para fortalecer el crédito digital, pagar dividendos e intereses y financiar recompras cuando eso sea más ventajoso que emitir capital’. Y Michael Saylor, fundador y presidente ejecutivo, reiteró que bitcoin sigue siendo el activo principal de tesorería. ‘El crédito digital requiere liquidez, disciplina y gestión activa de capital’, afirmó. ‘Este marco está diseñado para fortalecer la calidad crediticia y reducir el pago esperado de dividendos cuando resulte beneficioso para la empresa’.

En la práctica, Strategy está replicando una estrategia que recuerda a los grandes gestores de fondos de capital riesgo: usar un activo volátil como garantía de liquidez para optimizar la estructura de capital. Y lo hace con una cobertura de casi 26 meses, lo que minimiza el riesgo de tener que vender bitcoin en un momento de mercado desfavorable. Para los inversores que siguen la compañía desde sus primeras compras de BTC en 2020, el anuncio supone una evolución lógica: de la acumulación pura a la gestión activa, sin renunciar a la tesis original de que bitcoin es una reserva de valor superior al efectivo.

Eso sí, quedan preguntas abiertas. ¿Cómo afectará la venta de bitcoin, aunque sea limitada, a la percepción del mercado? ¿Servirá este marco para atraer a nuevos inversores institucionales que hasta ahora veían a Strategy como una apuesta demasiado concentrada? De momento, la reacción del mercado ha sido clara: las acciones se dispararon y el bitcoin reaccionó al alza. Pero en un sector donde la narrativa lo es casi todo, el verdadero test llegará cuando Strategy active, por primera vez, la opción de vender parte de su tesoro.

Bit2Me reguladas: el Banco de España concede licencia histórica bajo MiCA

Bit2Me ha recibido del Banco de España la primera licencia para operar pagos con stablecoins reguladas, los llamados tokens de dinero electrónico (EMT), bajo el nuevo marco europeo MiCA. La autorización convierte a la plataforma española en el primer operador con cobertura completa para conectar cripto y banca tradicional.

Qué supone la licencia del Banco de España

La autorización permite a Bit2Me ofrecer servicios de pago, utilizando tokens de dinero electrónico (EMT), el nombre técnico que reciben las stablecoins reguladas bajo MiCA. Esto incluye transferencias, pagos entre usuarios y, potencialmente, pagos en comercios que operen dentro del Espacio Económico Europeo.

La clave no está solo en la licencia en sí, sino en la combinación que logra Bit2Me. La plataforma ya contaba con una licencia PSD2 —la normativa europea de servicios de pago— y con el registro previo del Banco de España como proveedor de servicios de cambio de moneda virtual y custodia de monederos digitales, obtenido en 2022. A esto se suma la autorización de la CNMV en 2025 como proveedor de servicios de criptoactivos bajo MiCA. Ahora, con la licencia EMT, se convierte en el primer operador español con cobertura regulatoria completa para conectar cripto y banca tradicional.

En la práctica, Bit2Me podrá liquidar pagos con stablecoins vinculadas al euro, actuando como una entidad de dinero electrónico autorizada. Esto reduce las fricciones que históricamente existían al mover fondos entre exchanges y cuentas bancarias, y acerca el uso cotidiano de criptoactivos a usuarios particulares y empresas.

El recorrido regulatorio: de 2022 a hoy

La consecución de esta licencia no ha sido fruto de la improvisación. Bit2Me lleva años sembrando un perfil de cumplimiento normativo que pocas plataformas europeas pueden igualar. En 2022, se convirtió en la primera empresa española de criptomonedas en inscribirse en el registro del Banco de España como proveedor de servicios de cambio y custodia. Aquel paso fue el germen de una estrategia deliberada.

En 2025 llegó la autorización de la Comisión Nacional del Mercado de Valores (CNMV) como proveedor de servicios de criptoactivos bajo el paraguas de MiCA, lo que le habilitó para operar legalmente en toda la Unión Europea. Con esa licencia, la compañía ya podía ofrecer servicios de intercambio, custodia y asesoramiento sobre criptoactivos, pero le faltaba la pieza de los pagos con stablecoins.

La nueva licencia EMT encaja precisamente ahí. Y lo hace además con un respaldo institucional de peso: Bankinter Capital Riesgo participa en el accionariado de Bit2Me como inversor estratégico, lo que dota a la firma de un vínculo directo con la banca tradicional española.

¿Por qué importa este movimiento más allá de Bit2Me?

La noticia trasciende a la propia empresa. Marca un punto de inflexión en la relación entre el sector cripto y la regulación financiera en España. Hasta ahora, la integración de criptoactivos en los circuitos de pago regulados era una asignatura pendiente. La autorización a Bit2Me abre la puerta a que otras plataformas sigan el mismo camino y a que los bancos tradicionales colaboren más estrechamente con proveedores cripto.

Además, el marco MiCA establece normas estrictas para las stablecoins: la emisión queda reservada a entidades de dinero electrónico o de crédito, y los proveedores deben cumplir la normativa de servicios de pago. Esto eleva el nivel de protección para el usuario, algo que ha sido un caballo de batalla recurrente cada vez que surgen escándalos con monedas estables no reguladas.

Bit2Me ha logrado lo que muchos buscaban sin conseguirlo: un marco legal completo para que las criptomonedas funcionen como dinero de verdad, no solo como activo especulativo.

Eso sí, el camino no está exento de retos. La adopción masiva de pagos con stablecoins depende de que los comercios las acepten y de que los usuarios confíen en ellas tanto como en una transferencia bancaria tradicional. También queda por ver cómo evoluciona la competencia de gigantes como PayPal o de las propias monedas digitales de bancos centrales (CBDC). Pero por primera vez, una plataforma española tiene los permisos para competir en esa liga.

João Augusto Teixeira, responsable de cumplimiento normativo de Bit2Me, destacó que esta licencia refuerza la relación con bancos, inversores y otras entidades financieras. Y Leif Ferreira, CEO y cofundador, apuntó a la visión de “seguir acercando los activos digitales al sistema financiero tradicional mediante infraestructuras sujetas a supervisión regulatoria”. Una hoja de ruta que ahora tiene el sello del supervisor español.

Google raciona Gemini a Meta por escasez de cómputo: la IA se queda sin chips

La hiperdemanda de inteligencia artificial ha provocado un cuello de botella insólito: ni siquiera Google, dueño de la tercera nube pública del mundo, puede servir toda la capacidad que le reclaman sus clientes. Meta, uno de los mayores consumidores de cómputo ajeno, se ha encontrado con el grifo cerrado.

Claves de la operación

  • Google raciona el acceso a Gemini por saturación. La compañía no puede atender la demanda adicional de Meta para tareas de detección de fraude, chatbots publicitarios y programación.
  • Meta retrasa proyectos internos de IA. Fuentes internas confirman que la empresa ha pedido a sus empleados reducir el consumo de tokens, lo que evidencia su dependencia del hiperescalador.
  • La paradoja de la nube: facturación récord pero capacidad insuficiente. Google Cloud ingresó 20.000 millones de dólares en el primer trimestre, un 63% más que el año anterior, aunque dejó de facturar más por el déficit de silicio.

Según adelantó Financial Times, la saturación ha llevado a Google a rechazar peticiones de ampliación de cómputo por parte de Meta. Ni las inversiones multimillonarias en centros de datos ni el despliegue de chips propios parecen suficientes para cubrir una demanda que crece a un ritmo exponencial.

Meta había estado utilizando Gemini para tareas críticas de moderación —como la detección automática de fraudes y contenido sensible—, así como para chatbots de ayuda en publicidad y asistentes de programación. La decisión de Google de racionar el acceso supone un freno directo a varios de sus proyectos internos.

La situación refleja una ironía competitiva: Meta es uno de los mayores rivales de Google en el negocio publicitario, pero al carecer de una nube pública propia, se ve obligada a alquilar capacidad a quien también le disputa el mercado. La dependencia se agrava cuando la alternativa —los modelos Llama— aún no igualan el rendimiento de Gemini en aplicaciones empresariales, según fuentes citadas por el rotativo británico.

Google cierra el grifo: la saturación de cómputo golpea a su mejor cliente publicitario

El racionamiento llega en un momento en que Google Cloud se ha convertido en el motor de ingresos más boyante del grupo. La división facturó 20.000 millones de dólares en el primer trimestre, un incremento interanual del 63% que habría sido mayor si la compañía no estuviera estrangulada por la escasez de capacidad de procesamiento.

Sundar Pichai ya anticipó en la presentación de resultados que las limitaciones de cómputo estaban dejando ingresos sobre la mesa. Para aliviar la presión, Google ha llegado a pagar 920 millones de dólares mensuales a SpaceX para que le ceda infraestructura, un desembolso que ilustra la desesperación por ensanchar el tubo.

La escasez de chips ya no es un problema de las startups: ahora estrangula a los que venden la infraestructura.

Meta, sin nube propia: la debilidad de un gigante frente a los hiperescaladores

Aunque Meta está construyendo centros de datos gigantescos —uno de ellos con una superficie comparable a la de Manhattan—, la compañía no opera un servicio de nube comercial. Eso la convierte en cliente de Amazon, Microsoft y, precisamente, de Google, en una relación incómoda en la que comprador y proveedor compiten por los mismos anunciantes.

La empresa de Zuckerberg ha pedido internamente que se reduzca el consumo de tokens y ha reprogramado varios hitos de desarrollo en IA. El ahorro forzoso de cómputo retrasa el despliegue de funciones de moderación automática y la mejora de chatbots comerciales, dos áreas que Meta considera estratégicas para su negocio.

Lo que el racionamiento revela sobre la burbuja del silicio

El caso Meta-Google es el síntoma de un mercado que ha superado su propia capacidad de suministro. La inversión global en centros de datos se ha disparado, pero la cadena de suministro de procesadores avanzados sigue sometida a tensiones geopolíticas y a una concentración extrema en pocos fabricantes.

En España, Google inauguró su región cloud en Madrid en 2022 con el objetivo de captar contratos del sector público y del tejido empresarial. La saturación actual de capacidad también afecta a los clientes locales, lo que abre una ventana para que AWS y Azure ganen cuota en el mercado español mientras Google prioriza a los que más pagan.

Analizamos este episodio como un aviso de que la infraestructura de la IA está lejos de ser ilimitada. La dependencia de un puñado de nubes públicas puede convertirse en un riesgo estratégico para empresas que, como Meta, no tienen una alternativa propia a la altura. La próxima junta de accionistas de Alphabet —prevista para finales de 2026— podría arrojar más luz sobre los planes para desatascar el suministro.

Burbuja IA: el BIS advierte de un colapso prolongado tras compararla con cinco crisis

El BIS alerta de que la burbuja inversora en IA replica los patrones de cinco crisis históricas y acabará en colapso.

Claves de la operación

  • Los cinco hiperescaladores invertirán un billón de dólares entre 2025 y 2026. Esa cifra supera los beneficios y el flujo de caja libre, forzando a algunas empresas a emitir deuda.
  • El BIS traza un paralelismo con cinco grandes ciclos inversores fallidos. Desde la fiebre de los canales hasta las puntocom, todas terminaron en recesión.
  • Un colapso de la inversión arrastraría a los mercados y al consumo. La corrección bursátil golpearía a un número récord de inversores minoristas.

La euforia inversora que dispara la deuda de los gigantes tecnológicos

El informe anual del Banco de Pagos Internacionales (BIS) subraya que el compromiso de inversión de los cinco mayores hiperescaladores crece más rápido que sus beneficios. Algunas de estas empresas, que hasta hace poco acumulaban montañas de liquidez, han comenzado a pedir prestado para financiar la expansión en centros de datos e investigación.

«Los grandes ciclos de inversión del pasado ofrecen paralelismos muy ilustrativos», recoge el documento. La demanda de crédito de estas compañías está empujando los tipos de interés al alza, lo que podría restar impulso a otros sectores.

El organismo con sede en Basilea, conocido como el banco de los banqueros centrales, sostiene que la carrera inversora está alimentada por el miedo a quedarse fuera. El miedo a perder la próxima revolución tecnológica lleva a las firmas a comprometer recursos en proyectos cuyo retorno es, por ahora, una incógnita.

No es la primera vez que el BIS advierte. En 2007, sus alertas sobre el mercado hipotecario fueron desoídas. Ahora, el informe económico anual publicado el domingo enumera los riesgos de la «exuberancia de la IA».

Si los rendimientos no justifican la inversión, el BIS anticipa una retirada brusca de la financiación que convertiría el boom en un prolongado colapso. La corrección bursátil que sobrevendría afectaría al consumo: hoy hay muchos más inversores minoristas —en Estados Unidos y cada vez más en Europa— cuyo patrimonio está atado a la renta variable.

El miedo a quedarse fuera de la revolución de la IA está generando un nivel de inversión que, según el BIS, solo se justifica si los retornos futuros son colosales. La historia no invita al optimismo.

De la fiebre de los canales a las puntocom: un patrón que se repite

El BIS compara la actual euforia con cinco grandes ciclos inversores del pasado: la fiebre de los canales en la década de 1830, la burbuja ferroviaria británica de los años 1840, la electrificación de comienzos del siglo XX, la exuberancia de los años veinte y la burbuja de las puntocom de finales de los noventa.

Todos surgieron a partir de revoluciones tecnológicas genuinas, pero atrajeron mucho más capital del que los rendimientos comerciales pudieron justificar después. La magnitud y la velocidad del actual auge inversor en inteligencia artificial guarda importantes similitudes con esos precedentes y pone de relieve riesgos significativos a la baja, señala el texto.

Las cinco fiebres inversoras compartieron un patrón: todas comenzaron con una innovación real que prometía transformar la economía, pero la financiación superó con creces la demanda real.

inversión IA riesgo

El riesgo sistémico que el BIS señala y que los mercados aún descuentan sin sobresaltos

En esta redacción entendemos que el aviso del BIS no es una predicción, sino una llamada a la cautela. La inteligencia artificial sí transformará la economía, pero la cuestión es quién pagará la fiesta y cuándo llegarán los retornos. Los paralelismos históricos no determinan el futuro, pero sí evidencian un patrón de exceso que rara vez acaba sin daños colaterales.

El antecedente español no es ajeno: durante la burbuja de las puntocom, Telefónica multiplicó su deuda para expandirse en Latinoamérica y luego tuvo que desinvertir. Ahora, los gigantes tecnológicos no dependen de un solo mercado, pero el riesgo de sobreinversión sigue siendo el mismo.

El verdadero peligro, subraya el BIS, es el efecto riqueza. Un desplome bursátil tendría hoy un impacto más profundo porque muchos hogares tienen parte de su ahorro en acciones. Si el consumo se resiente, la economía global entraría en una fase de ajuste que podría durar años.

El BIS recuerda que los diferenciales de crédito corporativo están en mínimos de siglo, lo que abarata la financiación de proyectos de IA y amplifica el riesgo de sobreinversión.

El desenlace dependerá de que los beneficios de la IA empiecen a traducirse en ingresos tangibles antes de que el mercado pierda la paciencia. El reloj ya está en marcha.

Tres playas fluviales con baño autorizado en la Comunidad de Madrid para este verano sin salir de la región

Madrid no tiene playa, pero este verano vuelve a demostrar que no la necesita. La región cuenta con cuatro zonas naturales homologadas por la Unión Europea para el baño, repartidas entre la sierra y el suroeste de la provincia, todas con controles sanitarios periódicos.

No hace falta cruzar media España para mojarse los pies en agua limpia. Con una hora de coche desde la capital, tres enclaves fluviales ofrecen sombra, merenderos y temporada abierta hasta el 15 de septiembre, la fecha que marca el cierre oficial del baño en la región.

Madrid también tiene su Caribe de montaña

La más conocida quizá sea la Playa del Alberche, en Aldea del Fresno, a solo 50 kilómetros de la capital. Se forma en la confluencia de los ríos Alberche y Perales, con arena fina y un chiringuito junto al agua que la convierte en plan de día completo para familias.

No es la única opción cercana a la M-30. La Comunidad de Madrid recuerda que solo está permitido bañarse en las zonas censadas oficialmente, así que conviene descartar charcas conocidas pero no autorizadas, como la Charca Verde de La Pedriza, vetada desde 2016 por motivos ambientales.

Cuatro zonas, un mismo sello de calidad

La Playa del Alberche aparece recogida también en la cobertura de Madrid que firma merca2.es sobre las zonas de baño de la región, mientras que Las Presillas figuran descritas en la entrada de Wikipedia dedicada a Rascafría como un espacio donde el cauce del Lozoya se transformó con presas artificiales para crear pozas de agua de montaña. Ambos puntos comparten la misma clasificación sanitaria: «buena» para el recreo.

La Comunidad recuerda que, además de estas dos, Los Villares (Estremera) y el embalse de San Juan (San Martín de Valdeiglesias) completan el mapa de zonas seguras. El Muro y Virgen de la Nueva, las dos playas del embalse, ostentan la calificación más alta, «excelente».

El secreto mejor guardado de la sierra norte

A una hora por la A-1, Las Presillas son tres pozas naturales formadas en el cauce del río Lozoya, dentro del Valle de El Paular. El agua llega de la Sierra de Guadarrama a temperaturas que rondan los 12 grados, incluso en pleno agosto.

El acceso a pie es gratuito, aunque el aparcamiento tiene tasa y se llena rápido los fines de semana. Quien busca contraste frente al calor del asfalto madrileño encuentra aquí una de las experiencias más refrescantes de toda la región.

Lo que conviene saber antes de hacer la maleta

Youtube video

Cada zona tiene su propio carácter y normas. La Playa del Alberche es más accesible y familiar, mientras que Las Presillas exigen calzado de agua por las piedras resbaladizas del lecho del río y no cuentan con socorristas, a diferencia de otras zonas homologadas.

Conviene revisar el estado del agua antes de salir de casa, ya que la Comunidad de Madrid actualiza periódicamente los resultados de los análisis en su web oficial. Es un gesto sencillo que evita sorpresas y garantiza una jornada tranquila junto al río.

  • Playa del Alberche (Aldea del Fresno): 50 km, arena y chiringuito.

  • Las Presillas (Rascafría): tres pozas, agua de 12 °C, sin socorrista.

  • Los Villares (Estremera): clasificación buena, entorno tranquilo.
  • Embalse de San Juan (San Martín de Valdeiglesias): clasificación excelente, dos playas.

El verano que viene, con más controles que nunca

La Comunidad ha anunciado que reforzará los muestreos en la Playa del Alberche durante esta temporada, tras detectar resultados puntuales fuera de límite en años anteriores. Es una medida preventiva que, lejos de alarmar, confirma que el sistema de vigilancia funciona.

El balance, en cualquier caso, es optimista: cuatro zonas homologadas, controles constantes y la posibilidad de bañarse sin salir de Madrid ni gastar un euro en peaje. Para este verano, el plan de playa ya no obliga a hacer las maletas.

SBIC-NASA: nueva alianza para escalar la economía espacial NASA con capital privado

La NASA y la Administración de Pequeñas Empresas (SBA, por sus siglas en inglés) han anunciado este lunes la iniciativa SBIC-NASA, un mecanismo diseñado para canalizar inversión privada hacia la fabricación de componentes industriales y tecnologías críticas para la exploración espacial. El acuerdo, firmado en la sede central de la agencia en Washington, movilizará capital a través del programa Small Business Investment Company (SBIC) y priorizará sectores como la energía nuclear, la infraestructura habitable y la manufactura avanzada.

Un acuerdo que moviliza capital privado hacia prioridades estratégicas

Según el memorando firmado por el administrador de la NASA, Jared Isaacman, y la directora de la SBA, Kelly Loeffler, la iniciativa pretende reforzar la base industrial que necesita el programa espacial estadounidense para sostener una presencia permanente en la Luna y, más adelante, en Marte. La clave está en el programa SBIC, que desde 1958 ha servido para apalancar inversión privada en pequeñas empresas: la SBA aporta garantías y capital de contrapartida, multiplicando el efecto de cada dólar invertido por los fondos privados.

“Para cumplir la Política Espacial Nacional del presidente Trump, la NASA necesita una base industrial más fuerte, capaz de moverse a la velocidad que exige esta nueva carrera espacial”, afirmó Isaacman. Por su parte, Loeffler subrayó que la SBA se está asociando con la NASA para “sobrecargar la base industrial detrás de nuestro programa espacial y conectar a los innovadores que construyen tecnologías críticas con el capital que necesitan”.

El mecanismo es concreto: la NASA definirá las áreas tecnológicas prioritarias y las necesidades de la cadena de suministro, y la SBA utilizará esas prioridades para atraer y autorizar fondos de inversión privados. Estos fondos deberán comprometerse a invertir al menos el 60% de su capital en los sectores identificados por la agencia espacial. El resto podrá destinarse a otras actividades, pero el núcleo de la cartera estará alineado con los objetivos de Artemis y de las futuras misiones marcianas.

Seis áreas tecnológicas que definirán la presencia humana en la Luna y Marte

La NASA ha esbozado seis grandes bloques donde concentrará esta inyección de capital. El primero es la producción, infraestructura y almacenamiento de energía, un cuello de botella evidente cuando se opera lejos de un enchufe. Incluye desde paneles solares de nueva generación hasta sistemas de distribución que soporten las temperaturas extremas del polo sur lunar. El segundo bloque, la propulsión y energía nuclear, apunta a reactores compactos de fisión que puedan alimentar una base en la superficie o propulsar naves en trayectos largos; una suerte de corazón nuclear del tamaño de un contenedor que resuelva el problema de las noches lunares de 14 días terrestres.

El tercer pilar es el software avanzado, la aviónica y los sistemas de comunicaciones, donde las pequeñas empresas de Silicon Valley y de otros polos tecnológicos pueden competir con agilidad. Le siguen los materiales y componentes especializados, aleaciones ligeras, compuestos resistentes a la radiación y piezas fabricadas mediante impresión 3D directamente en el espacio o en la superficie lunar. El quinto apartado es la infraestructura para entornos inhóspitos: hábitats, sistemas de soporte vital y tecnologías que permitan vivir y trabajar donde no hay atmósfera y el polvo de regolito lo impregna todo. Por último, la infraestructura de lanzamiento escalada y la tecnología biomédica y de soporte vital completan el mapa, con el objetivo de cerrar el círculo desde la fábrica en la Tierra hasta el asentamiento en otro mundo.

inversión privada espacio

El papel de la NASA como brújula técnica y de la SBA como palanca financiera

Lo novedoso de la iniciativa SBIC-NASA no es solo que una agencia espacial se alíe con la administración de pequeñas empresas, sino que la NASA asume el rol de definidor de prioridades industriales. Hasta ahora, el programa SBIC había funcionado como un instrumento genérico de desarrollo económico; ahora se convierte en una herramienta de política espacial y de seguridad nacional. La SBA, por su parte, aporta la experiencia y la red de fondos SBIC autorizados, que en otras industrias han conseguido rentabilidades atractivas para inversores institucionales, desde fondos de pensiones hasta family offices.

La exigencia de invertir un 60% del capital en los sectores señalados por la NASA garantiza que el dinero no se disperse en proyectos ajenos a las necesidades reales del programa Artemis. No obstante, el éxito de la iniciativa dependerá de la capacidad de atraer a gestores de fondos que entiendan el sector espacial y estén dispuestos a asumir plazos de retorno más largos que los de una empresa de software. Aquí entra en juego la propia madurez de la economía espacial, que ya mueve cientos de miles de millones de dólares al año y cuenta con unos 2.000 millones de kilómetros de cadena de suministro global.

Con la iniciativa SBIC-NASA, cada dólar público que la SBA inyecta como apalancamiento se multiplica con capital privado que solo invierte en tecnologías que la NASA ha identificado como irrenunciables para volver a la Luna y llegar a Marte.

La iniciativa se anunció en un contexto en que la NASA ya ha activado su Oficina de Capital Estratégico, un organismo creado precisamente para tender puentes entre las prioridades de la agencia y los mercados de capital. La oficina trabajará codo con codo con la SBA para identificar las empresas que necesitan financiación y conectar los puntos entre las necesidades técnicas y los inversores. El objetivo último es que, cuando dentro de unos años el módulo lunar de aterrizaje encienda sus motores, la mayor parte de los componentes críticos provenga de una red de pequeñas y medianas empresas que han crecido gracias a este tipo de programas.

🔬 Ficha del Descubrimiento

  • Qué se ha anunciado: La iniciativa SBIC-NASA, un acuerdo entre la NASA y la SBA para escalar la inversión privada en tecnologías espaciales estratégicas.
  • Objetivo: Movilizar capital hacia fabricantes de componentes industriales y tecnologías críticas para la exploración lunar y marciana.
  • Institución responsable: NASA y la Administración de Pequeñas Empresas de EE. UU. (SBA), con la participación de la Oficina de Capital Estratégico de la NASA.
  • Cuándo: Anuncio el 29 de junio de 2026; la implementación comenzará de inmediato con la identificación de fondos de inversión.
  • Áreas prioritarias: Energía y almacenamiento, propulsión y energía nuclear, software y comunicaciones, materiales especializados, infraestructura para entornos hostiles, lanzamiento escalado y tecnología biomédica.
  • Impacto a futuro: Acelerar la creación de una base industrial sólida que sostenga la presencia humana en la Luna y Marte, al tiempo que refuerza la seguridad económica y nacional.

Inversión en bolsa con poco capital: Cómo la IA te ayuda a obtener altos rendimientos

Empezar a invertir con poco dinero puede parecer un camino lento y frustrante. Pero el creador del canal Arte de invertir, que pasó de ser un aficionado a gestionar más de 200 millones de euros a través de sus fondos, insiste en que existe un método sencillo que acelera drásticamente el crecimiento del patrimonio. Su propuesta combina la selección de acciones desconocidas, la disciplina de compra y el uso de inteligencia artificial para destapar oportunidades que los grandes inversores ya no pueden aprovechar.

¿Índices o selección propia? El dilema del pequeño inversor

El responsable de Arte de invertir recuerda que, como casi cualquier novato, él también empezó comprando fondos indexados y valores de grandes compañías. Sin embargo, pronto se dio cuenta de que esa estrategia apenas cambiaba su situación financiera. En un documental sobre los primeros años de Warren Buffett encontró la clave: cuando el inversor tenía apenas 19 años y un patrimonio de 10.000 dólares, se centró en empresas pequeñas que el mercado ignoraba, y en apenas una década multiplicó su dinero hasta alcanzar 1,4 millones. La lógica es aplastante: los grandes índices ofrecen rendimientos que, según estimaciones recientes de JP Morgan, Bank of America o Invesco, oscilarán entre el 2% y el 5% anual en los próximos diez años debido a las altas valoraciones actuales. Con una calculadora de interés compuesto, esos porcentajes apenas transforman una cartera modesta.

Frente a esa vía, el creador del canal defiende el camino menos transitado: seleccionar las propias acciones, especialmente aquellas de baja capitalización, mucho menos seguidas por los analistas y, por tanto, más ineficientes. Los datos históricos respaldan esta tesis: las small caps han rendido de media un 13,5% anual frente al 10% del S&P 500, lo que a lo largo de 90 años supone multiplicar el dinero por 8.000 veces en lugar de por 500. «Tener poco capital te da la ventaja de poder moverte en zonas del mercado donde los grandes fondos ya no pueden entrar», explica.

Seleccionar tus propias acciones, aprovechando las ineficiencias de las pequeñas compañías, es la vía para acelerar el crecimiento del patrimonio cuando empiezas con poco dinero.

— Creador de Arte de invertir

La inteligencia artificial como aliada para encontrar oportunidades

Uno de los puntos que el analista subraya con más énfasis es el papel de la IA generativa como herramienta para el pequeño inversor. Lejos de necesitar complejos modelos financieros, basta con hacer una foto a las carteras de gestores destacados en plataformas como DataRoma o Whites Wisdom, o a los pantallazos de newsletters especializadas como Yellowbrick Investing, y pedir a la inteligencia artificial que explique la tesis de inversión, analice la deuda, el crecimiento esperado y ofrezca un rango de valoración justo. Así lo mostró con el caso de Visa: tras introducir sus datos financieros, la IA devolvió que la compañía cotizaba a un PER de 25,8 veces para 2026 y que su deuda era extremadamente baja, con una ratio deuda neta/EBITDA inferior a 0,3x. El análisis automatizado situó el valor razonable de la acción entre 350 y 410 dólares, lo que a precios actuales apuntaba a una ligera infravaloración razonable.

Este uso de la IA, insiste el responsable de Arte de invertir, democratiza el análisis empresarial y permite que cualquier persona con poco capital pueda destapar gangas que antes quedaban reservadas a profesionales con equipos de analistas.

Casos prácticos: de la empresa cementera griega a la tesis de Visa

Para ilustrar su método, el creador del canal repasa varios ejemplos reales. En 2016, invirtió en una pequeña empresa tecnológica griega que capitalizaba apenas 30 millones de euros, sin deuda y con un crecimiento sólido. Llegó a acumular un millón de euros en acciones a un precio medio de 1 euro; en menos de tres años, la compañía fue opada a 17 euros por acción, multiplicando su inversión por 15. Otro caso que expuso fue el de un profesor invitado en su escuela que, aplicando los mismos principios, multiplicó por 30 su capital en unos pocos años.

Más recientemente, mostró a sus alumnos una cementera griega que en octubre de 2024 cotizaba a 30 euros. El negocio se apoyaba en una gran inversión en infraestructuras en Europa y Estados Unidos, tenía un historial de beneficios que pasaba de 50 millones a 280 millones en pocos años y, sin embargo, cotizaba a un PER de solo 10 veces frente a las 15-20 veces de sus competidoras. Además, el catalizador de su próxima salida a bolsa en Estados Unidos auguraba un reajuste al alza. El análisis del creador, reforzado con la validación de la IA, confirmaba un bajo endeudamiento (0,4x) y una generación de caja que en tres años igualaría toda su capitalización bursátil.

Cuándo comprar y cuándo vender: la mentalidad del inversor ganador

El método no solo se centra en descubrir oportunidades, sino también en la disciplina a la hora de ejecutar. El fundador de Arte de invertir resume la filosofía de Warren Buffett en que «estamos en el negocio de hacer buenas compras, no buenas ventas». Por eso recomienda vigilar primero el riesgo, enfocarse en negocios de alta calidad y baja deuda, y solo después buscar una rentabilidad atractiva. Para quien está empezando, aconseja diversificar en unos 30-40 valores de al menos seis sectores diferentes (salud, tecnología, industria, etc.) y, poco a poco, ir concentrando la cartera a medida que se gana confianza. En cuanto a la venta, las reglas son claras: vender cuando aparezca una mejor oportunidad, cuando la tesis de inversión se deteriore o, simplemente, cuando la posición robe la paz mental. «La inversión ha de ser divertida y no quitarte el sueño», remacha.

El auge de la inteligencia artificial no solo agiliza el análisis de empresas, sino que también obliga al inversor a ser más riguroso. Con herramientas que en segundos desmenuzan balances y perspectivas de crecimiento, la diferencia la marcará quien sepa interpretar esos datos y mantener la calma cuando el mercado fluctúe. Para el pequeño ahorrador de 2026, la combinación de un método probado de selección de acciones con el apoyo de la IA representa una oportunidad histórica: multiplicar el patrimonio ya no es solo cosa de unos pocos privilegiados.

Puedes ver el análisis completo en el vídeo original de Arte de invertir en YouTube.

Barcelona y Madrid perderán hasta 8.000 y 41.000 plazas de aparcamiento por coches más grandes

Barcelona perderá entre 5.200 y 8.600 plazas de aparcamiento en la vía pública de aquí a 2040, y Madrid hasta 41.000, por el aumento imparable del tamaño de los coches, según el último estudio de las organizaciones Transport&Environment (T&E) y Clean Cities. El informe, difundido este 29 de junio, cuantifica por primera vez el impacto del mayor tamaño de los vehículos en el espacio urbano de las dos grandes capitales españolas.

Barcelona dispone de aproximadamente 90.200 plazas de aparcamiento en superficie (entre zona azul, área verde y plazas no reguladas). El cálculo de las ONG indica que la capital catalana verá reducidas entre 5.200 y 8.600 de esas plazas, lo que supone una merma de entre el 8,5% y el 14% de su capacidad actual. En Madrid, la cifra es aún más abultada: 41.000 plazas engullidas por unos vehículos que no paran de estirarse.

La tendencia se repite en toda Europa: las ciudades perderán una proporción similar de sus estacionamientos en vía pública si el tamaño de los coches sigue aumentando sin control, advierte el estudio. El fenómeno convierte al coche nuevo en un elefante que devora centímetros de calzada cada año.

El crecimiento imparable del tamaño de los coches: 1,2 cm más cada año

¿Cuánto crecen los coches? El estudio de T&E señala que la longitud media ha pasado de 4,09 metros en el año 2000 a 4,38 metros en la actualidad, un incremento de casi 30 centímetros en un cuarto de siglo. El ancho, de 1,69 a 1,82 metros. Y la altura —incluido el capó— sube 0,5 centímetros al año.

Detrás de esta evolución hay una decisión industrial: «Los fabricantes han dejado de producir coches pequeños para obtener mayores beneficios con los vehículos más grandes», denuncian desde Transport&Environment. El resultado es que los todoterrenos y los SUV, más largos y anchos, ocupan cada vez más espacio en un callejero urbano que no puede ensancharse.

Fabricantes de coches presionan a las ciudades para que sacrifiquen espacio público en favor de vehículos cada vez más grandes y peligrosos.

Capós más altos, peatones invisibles y 400 muertes adicionales

El informe va más allá del aparcamiento: el crecimiento de los capós —que alcanzarían una altura media de 86,2 centímetros en 2040— supone un riesgo considerable para peatones, ciclistas y, especialmente, niños. Un menor de estatura no es visible desde el asiento del conductor, y en caso de atropello el impacto se concentra en la cabeza o el torso.

La directora de T&E en España, Isabell Büschel, lamenta que «tras 25 años de crecimiento imparable, las ciudades están cada vez más dominadas por enormes todoterrenos que suponen un peligro físico para el resto de usuarios». Büschel añade que los municipios «se ven presionados para ampliar las plazas de aparcamiento sacrificando el espacio público».

El estudio calcula que, frente a un escenario de «redimensionamiento adecuado» (coches de vuelta a los 4,25 metros de largo), la tendencia actual podría sumar 400 muertes adicionales en las carreteras europeas hasta 2040. La cifra pone número al coste humano de la carrera por el tamaño.

Hoja de Ruta: Claves del Viaje

El deterioro del espacio público no es solo cuantitativo (5.200-8.600 plazas en Barcelona, 41.000 en Madrid), sino cualitativo: cada plaza que desaparece obliga a recolocar el coche en calles más remotas o a pagar un estacionamiento subterráneo, con coste para el bolsillo y para la fluidez del tráfico de agitación. Las grandes capitales como Madrid y Barcelona son las que más notan la presión, pero el fenómeno afecta a cualquier ciudad europea con un parque móvil que se renueva por vehículos más voluminosos.

La ausencia de una regulación estatal que limite el tamaño o grave la ocupación de la vía pública deja la pelota en el tejado municipal. De ahí que la comparativa con París sea ineludible. La capital francesa, que ya ha instaurado la limitación a 30 km/h y avanza hacia la ciudad de los 15 minutos, estudia ahora tarifas de estacionamiento diferenciadas según el tamaño y peso del vehículo. La idea es sencilla: quien ocupa más espacio público paga más. En España, ni el Ayuntamiento de Madrid ni el de Barcelona han avanzado aún por esa vía, pero el debate está servido.

Desde MERCA2.ES consideramos que el camino de París es una opción viable y equitativa para que las ciudades recuperen espacio público sin necesidad de reducir drásticamente el número de plazas. Sin embargo, la aplicación en ciudades como Madrid, con un parque automovilístico muy numeroso y una cultura de movilidad aún centrada en el vehículo privado, requeriría una implantación progresiva y consensuada con los vecinos. Además, los fabricantes deberían responder con un redimensionamiento real de su oferta, volviendo a modelos compactos y más seguros para todos. Si no, el urbanismo seguirá al dictado de una industria que gana dinero a costa del espacio colectivo.

El próximo paso: que los consistorios de Madrid y Barcelona se pronuncien sobre si estudiarán, como París, tarifas de estacionamiento progresivas. Mientras, los conductores seguirán viendo cómo los coches crecen a un ritmo de 1,2 centímetros por año y las plazas de aparcamiento menguan.

Salida a Bolsa de Digi: la familia Domínguez de la Maza respalda la OPV

0

Digi, el operador de telecomunicaciones que ha revolucionado el mercado doméstico con tarifas bajas y despliegue de fibra propia, ha anunciado este lunes su intención de salir a bolsa en las cuatro plazas españolas. La operación, una oferta pública de venta y suscripción, cuenta con el sostén de Global Portfolio Investments, la sociedad de inversión de la familia Domínguez de la Maza (Grupo Mayoral), que ya ha firmado un compromiso vinculante para inyectar 100 millones de euros a un valor de fondos propios previo a la OPV de hasta 1.700 millones.

El movimiento busca capitalizar el crecimiento de la teleco, que ha cimentado su éxito español sobre redes propias y eficiencia operativa, y que ahora aspira a pisar el acelerador con recursos captados en los mercados. La compañía prevé emitir acciones nuevas por un importe total de aproximadamente 150 millones de euros, con una estimación de fondos netos de 136 millones destinados a ampliar la red de fibra hasta el hogar y desplegar red móvil propia.

La estructura de la colocación combina la venta de títulos de nueva emisión con la de acciones existentes por parte de Digi Rumanía, su matriz. Se ha previsto además un sobreadjudicación habitual de hasta el 15% del tamaño de la oferta inicial. Tras la operación, el grupo Digi —encabezado por Digi Communications, ya cotizada en la Bolsa de Bucarest— mantendrá al menos el 75% del capital y conservará el control absoluto de la filial española.

La oferta se dirige exclusivamente a inversores cualificados, un guiño al perfil institucional de la operación. El sindicato que la pilota es de primer nivel: Barclays, UBS y Banco Santander actúan como coordinadores globales; BNP Paribas y Citi son colocadores senior; y BBVA, CaixaBank e ING completan el grupo asegurador. Rothschild & Co ejerce de asesor financiero, señal de que la transacción se ha diseñado con mimo de banca de inversión.

Marius Varzaru, consejero delegado de Digi España, ha defendido la lógica del salto bursátil: «Cotizar en bolsa nos brindaría la oportunidad de contar con una fuente de capital adicional a aquellas que hasta el momento nos han permitido financiar nuestro crecimiento: capital propio y financiación bancaria». La colocación de acciones en la Bolsa española, ha añadido, «reforzaría la solidez financiera de nuestra empresa y los vínculos con el país». La ejecución y el calendario quedan sujetos a las condiciones de mercado y a la aprobación del folleto por la CNMV.

La entrada de la familia Domínguez de la Maza con 100 millones es la mejor carta de presentación: no suelen apostar por negocios que no controlan de cerca y esta inyección dota al folleto de una credibilidad que muchos inversores institucionales agradecerán.

Los detalles de la OPV y el papel clave de la familia fundadora

El compromiso de la familia andaluza, dueña del gigante textil Mayoral, no solo garantiza un suelo de demanda de 100 millones en el libro de órdenes. También envía un mensaje de confianza en un negocio, el de las telecomunicaciones de bajo coste, que en los últimos años ha erosionado las cuotas de los operadores tradicionales. La valoración de los fondos propios hasta 1.700 millones situaría a Digi España en una capitalización cercana a los 2.300 millones si se toma como referencia el precio final de la oferta, una cifra que la convertiría en uno de los valores más atractivos del sector en el mercado español.

El diseño de la colocación es conservador: free float máximo del 25%, compromisos de permanencia (lock-up) para el operador, el accionista y la alta dirección, y la promesa de mantener al menos el 75% en manos del grupo rumano. Esto diluye el riesgo de un desembarco hostil, pero también limita la liquidez del valor en sus primeros meses de cotización, un punto que los gestores de fondos valorarán a la hora de compararlo con otras cotizadas del Mercado Continuo.

Digi telecomunicaciones

Implicaciones para el sector ‘teleco’ y el mercado español

Digi llega a los parqués en un momento en el que el sector vive una acelerada consolidación en Europa. La operación se produce mientras los grandes grupos paneuropeos recompran filiales o fusionan activos, y con una estrategia de fibra hasta el hogar que avanza a contracorriente de quienes alquilan la red a terceros. Si los fondos captados se destinan íntegramente a ese despliegue, la compañía ganará independencia de costes respecto a los mayoristas y mejorará su margen, lo que podría presionar aún más los precios del mercado minorista español.

A mi juicio, la salida a bolsa es un movimiento estratégico y no forzado. Digi no necesita urgentemente el capital: tiene acceso a financiación bancaria y su matriz cotizada ya le proporciona un paraguas. Pero abrir la puerta al mercado de capitales le permite acelerar sus planes de inversión sin sobreendeudarse, en un entorno de tipos al alza que encarece la deuda. El momento elegido, con los índices cerca de máximos y el apetito por valores de crecimiento aún vivo, parece bien calibrado.

Para los inversores institucionales españoles, esta OPV supone la oportunidad de tomar exposición a un operador diferente, que no compite con incumbentes por la misma franja de cliente y que ha demostrado un notable poder de captación en un mercado maduro. La tasa de migración desde otros operadores hacia Digi ha sido constante en los últimos trimestres, lo que sugiere que el modelo tiene margen para seguir ganando cuota incluso si el entorno macroeconómico se debilita.

Análisis Merca2: ¿Un salto lógico o una necesidad de pulmón financiero?

La pregunta que subyace en esta intention to float es si Digi está dando el salto al mercado porque ve una ventana de oportunidad o porque su agresivo despliegue de fibra empieza a pedir más capital del que puede generar de forma orgánica. Los 136 millones netos previstos no son una cifra desorbitada para el sector, pero sí lo bastante significativa como para acelerar un plan que, de otra forma, tardaría dos o tres años más. La respuesta, probablemente, es una mezcla de ambas lecturas.

Desde el punto de vista del inversor, la ecuación es atractiva siempre que el precio final no sea excesivo. La valoración de hasta 1.700 millones de fondos propios antes de la operación implica un múltiplo que no se dispara si se compara con los flujos de caja que ya está generando la compañía en España, pero la letra pequeña de la OPV (quién vende, cuánto vende y a qué precio) será determinante. La presencia de varios colocadores senior sugiere que el libro de órdenes se llenará, pero la posible sobreadjudicación del 15% introduce una incertidumbre típica de las operaciones de este tamaño.

Cabe recordar que Digi Communications, la matriz, ya cotiza en Bucarest y que su capitalización bursátil ronda los 2.800 millones de euros. La filial española podría representar más del 70% de ese valor, lo que justifica la operación como un desdoblamiento que permita al mercado valorar por separado el negocio con mayor potencial de crecimiento. No obstante, la dependencia regulatoria y la necesidad de aprobación del folleto por la CNMV son pasos no triviales. Cualquier retraso o contratiempo con el supervisor estropearía el timing y podría obligar a recolocar los esfuerzos en otro momento del año.

En mi lectura, el respaldo de la familia Domínguez de la Maza es el elemento que diferencia esta OPV de otras aspirantes. No es un inversor cualquiera: es un family office con recursos, paciencia y una reputación de involucración real en los negocios que apoya. Que esté dispuesto a poner 100 millones sobre la mesa antes incluso de que se conozca el precio final envía una señal de convicción que muchos inversores sabrán leer.

Veredicto Merca2

Cotización al cierre o apertura: La acción aún no cotiza. El valor se determinará durante el proceso de bookbuilding. La horquilla de precios se conocerá cuando la CNMV apruebe el folleto. Hasta entonces, el mercado estudia una valoración global que podría situar a la española por encima de los 2.000 millones de euros en equity value.

Clave técnica: El free float máximo del 25% garantiza que Digi Communications mantendrá el control absoluto, lo que diluye el riesgo de opa no deseada pero reduce la liquidez inicial del valor. Los gestores que utilicen índices como referencia tendrán que esperar a ver si el regulador incluye a Digi en el Mercado Continuo, pero la contratación en cuatro bolsas le dará visibilidad suficiente para ganar peso en carteras progresivamente.

Apunte macro: La prima de riesgo española ronda los 65 puntos básicos en este arranque de década, un colchón que facilita las operaciones de captación de capital en el mercado nacional. Digi Communications mantiene un rating especulativo pero estable, según las agencias que cubren Bucarest, por lo que la salida a bolsa de la filial española podría ayudar a mejorar la percepción crediticia del conjunto del grupo.

Proteína barata: cómo un atleta de élite consume 175g al día por menos de 6 euros

Cómo alcanzar 175 gramos de proteína diarios con menos de 6 euros: la estrategia de un atleta de élite

Comer 175 gramos de proteína al día sin gastar más de 6 euros es posible, y Matt Morsia, estrella de Gladiators y entrenador con casi dos millones de seguidores en YouTube, lo demuestra con un plan de comidas sencillo y replicable. Su estrategia, pensada para alimentar sesiones de fuerza y mantener masa muscular, combina fuentes de proteína económica con alimentos saciantes que cualquiera puede preparar en casa.

El plan, que Morsia detalló en su canal, entrega 175 gramos de proteína y unas 2700 calorías diarias por un coste semanal de 35 libras (alrededor de 40 euros), lo que equivale a menos de 6 euros por jornada. La pauta se basa en tres comidas principales y dos tentempiés, todos fáciles de cocinar y con ingredientes que se encuentran en cualquier supermercado.

Qué comer para llegar a 175 gramos de proteína gastando poco

La clave del plan está en elegir fuentes de proteína de alta calidad que no disparen el presupuesto. El menú diario propuesto es el siguiente:

  • Desayuno (700 kcal, 40 g de proteína): 120 g de copos de avena, 300 g de yogur griego bajo en grasa, 1 manzana, canela y 350 ml de agua. Si entrenas temprano, puedes añadir proteína en polvo al yogur para elevar aún más el aporte proteico.
  • Snack de media mañana (300 kcal, 30 g de proteína): 1 lata de atún, 2 tortitas de arroz, 20 g de mayonesa y cebollino. Una opción portátil y saciante.
  • Comida (500 kcal, 34 g de proteína): tortilla de 4 huevos grandes con mozzarella y una pera de postre.
  • Cena (820 kcal, 48 g de proteína): chili casero con patata, 215 g de carne picada, media lata de judías rojas, media lata de tomate troceado, 4 zanahorias y 2 cebollas picadas.
  • Snack nocturno (270 kcal, 25 g de proteína): yogur griego bajo en grasa, plátano y canela.

En total, apenas 5,70 euros al día —calculados a partir del coste semanal en libras— que cubren las necesidades de un deportista de 80 kilos que busca ganar músculo, según las recomendaciones de 1,6-2,2 gramos de proteína por kilo de peso corporal.

175g proteína al día

Por qué funciona: ciencia del rendimiento y control del apetito

Repartir la proteína en varias ingestas a lo largo del día optimiza la síntesis de proteínas musculares, como señalan los estudios de fisiología del ejercicio. Una dosis de 25-30 gramos por comida estimula la construcción muscular y, al mismo tiempo, ayuda a mantener la saciedad, reduciendo el picoteo de alimentos poco nutritivos.

La combinación de proteína, fibra y volumen convierte cada plato en un escudo contra el hambre sin necesidad de gastar más.

Los huevos, el atún en conserva y la carne picada son fuentes de proteína completa —con todos los aminoácidos esenciales— y muy económicas. La avena y las judías aportan fibra, que retrasa la digestión y estabiliza los niveles de energía. Esa sinergia es lo que permite mantenerse fuerte durante todo el día sin caer en los ultraprocesados.

📊 La pauta en cifras

  • Proteína diaria: 175 gramos, repartidos en 5 ingestas.
  • Coste por día: Aproximadamente 5,70 euros (menos de 6 €).
  • Calorías totales: 2700 kcal, con un buen equilibrio de macronutrientes.
  • Fuentes clave: huevos, conservas de pescado, lácteos, carne picada y avena.

Consumo inteligente: cómo adaptar el plan sin que se dispare el presupuesto

No hace falta calcarlo al milímetro para obtener beneficios. Si estás en la oficina y no tienes acceso a cocina, cambia la tortilla por un tupper de chili sobrante y el tentempié de la mañana por un yogur con proteína en polvo. Añadir una cucharada de proteína en polvo al yogur griego del desayuno o del snack nocturno puede elevar el total proteico por encima de los 200 gramos sin apenas coste adicional.

Otro detalle de letra pequeña: al comprar atún en lata, elige las opciones al natural y sin aceites refinados para evitar grasas poco interesantes. Y con el yogur griego, revisa el porcentaje de proteína por 100 gramos; los mejores rondan los 10 g de proteína y apenas llevan azúcar añadido.

La carne picada puede ser de ternera o una mezcla con cerdo, pero ojo con el etiquetado: busca un contenido de grasa inferior al 10% para mantener el perfil calórico bajo control sin perder sabor.

El plan a examen: lo que dice la evidencia y dónde no llega

La literatura sobre nutrición deportiva coincide en que las dietas altas en proteína, combinadas con entrenamiento de fuerza, favorecen la ganancia y el mantenimiento de masa muscular, siempre que se supere un umbral mínimo diario. La horquilla de 1,6-2,2 g por kilo corporal está respaldada por revisiones como las del International Society of Sports Nutrition y se aplica a personas activas que entrenan fuerza.

Este plan cumple con esos números para un atleta de unos 80 kilos, pero no es una fórmula mágica: si no acompañas la ingesta con un estímulo de fuerza, el exceso de proteína simplemente se oxida. Además, 2700 calorías pueden resultar elevadas para alguien que busque perder grasa; en ese caso, conviene ajustar las cantidades de avena o patata, manteniendo la proteína para proteger el músculo.

Lo más valioso de la propuesta de Morsia es que demuestra que se puede comer para rendir sin tirar la casa por la ventana, rompiendo el mito de que la alimentación deportiva es cara y rebuscada. Con huevos, conservas y un poco de planificación semanal, cualquiera puede replicarla.

⚡ Rutina de Optimización Diaria

  • Organiza el chili del domingo: Cocina una gran olla de chili el domingo y tendrás cenas listas para toda la semana. Así evitas pedir comida rápida cuando llegas cansado del gimnasio.
  • Usa el truco del yogur: Añade una cucharada de proteína en polvo al yogur griego del desayuno o del tentempié nocturno para superar los 30 gramos de proteína por toma.
  • Compra con lista cerrada: Antes de ir al súper, apunta los 7 ingredientes del plan y cíñete a ellos. Menos productos, menos decisiones, más ahorro.

Amazon eleva sus beneficios en España: supera los 290 millones y analizamos su impacto en los precios

Amazon elevó sus beneficios antes de impuestos en España por encima de los 290 millones de euros en el ejercicio 2025, un resultado récord que desvela la solidez de su maquinaria logística y su influencia directa sobre los precios del comercio electrónico. La inversión masiva en centros de distribución, unida a una red que ya alcanza al 90% del país en dos días, reconfigura el tablero de la competencia y obliga a los compradores a repensar qué pagar por la rapidez y el catálogo.

Una máquina de ingresos que acelera la inversión

La filial española del gigante estadounidense facturó 9.000 millones de euros en 2025, un 12,5% más que el año anterior. Detrás de esa cifra hay un beneficio antes de impuestos de más de 290 millones, , una muestra de que el negocio ya no gira solo en torno al volumen: la rentabilidad se ha instalado en todas las patas del grupo, desde el marketplace hasta los servicios en la nube de AWS.

La contribución fiscal del grupo superó los 1.500 millones de euros entre impuestos directos e indirectos, un 15% más que en 2024, un dato que lo coloca entre los quince mayores pagadores del Ibex-35. Mientras, el empleo directo alcanzó las 30.000 personas y el indirecto, ligado a las pymes que venden en la plataforma, se sitúa en otras 45.000, según los datos facilitados por la compañía.

La red logística: la clave para fijar precios

Amazon 2025 ingresos

Con más de 6.500 millones de euros reinvertidos solo en 2025 y una cifra acumulada de 25.000 millones en los quince años de presencia en España, Amazon ha levantado una infraestructura de 40 centros logísticos que le permite cubrir el 90% de los códigos postales en un máximo de dos días. La compañía anunció además la apertura de un primer centro de distribución en Zaragoza y una estación logística en Paterna (Valencia) a lo largo de 2026, y mantiene el plan de AWS para inyectar 33.700 millones hasta 2035, con una fábrica de servidores de inteligencia artificial en Aragón.

Esa malla de naves y furgonetas no solo permite entregar más rápido, sino que rebaja el coste por pedido y fuerza a los competidores –desde El Corte Inglés hasta Aliexpress– a ajustar sus propias tarifas y plazos. El Hub Delivery, que ya integra a más de 4.000 pequeños negocios locales para las entregas, convierte al comercio de barrio en un aliado logístico en entornos rurales, donde el 30% de las pymes que venden a través de Amazon tienen su sede.

La capacidad de Amazon para entregar en dos días al 90% del territorio no solo reduce el coste para el consumidor, también redefine lo que se considera un precio competitivo.

Poder de mercado: ¿beneficio para el consumidor o concentración?

El salto de beneficios y la capilaridad de la red colocan a Amazon en una posición de fuerza que puede traducirse en precios más bajos gracias a las economías de escala. Al negociar con miles de proveedores desde una plataforma que domina el tráfico, la compañía tiene margen para apretar los precios y trasladar parte del ahorro al comprador. Sin embargo, varios informes de la CNMC y de la Comisión Europea ya han advertido del riesgo de que una excesiva concentración acabe por restar competencia a largo plazo, sobre todo cuando la misma empresa controla el marketplace, la logística y los datos de consumo.

Para el usuario, la experiencia es innegable: catálogo casi infinito, comparación inmediata y devolución sencilla. Pero el precio final no siempre es el más bajo si se integran los gastos de envío de los vendedores externos, los productos de marca blanca que no admiten contraste o las suscripciones que atan al ecosistema. El ahorro real depende de comparar el coste por unidad y de vigilar cuándo una oferta agresiva esconde un producto con menor calidad de la que anuncia.

En el plano macro, la inversión en Aragón y el refuerzo de AWS sitúan a la multinacional como un actor clave en la economía digital española, capaz de generar empleo de alto valor añadido mientras erosiona los márgenes del comercio tradicional. La paradoja es conocida: el mismo gigante que abarata la cesta del comprador puede, al mismo tiempo, reducir la diversidad de la oferta si los pequeños competidores no soportan la presión de precios.

🛒 El Veredicto de Compra

  • Compara el desglose de precio: Antes de hacer clic en comprar, revisa si el envío “gratuito” de un vendedor externo de Amazon encarece el producto frente a la misma referencia en la web de la propia marca o en otro canal, y fíjate en el precio final con impuestos.
  • Aprovecha la logística, no la inercia: Que un producto llegue en 24 horas es una ventaja, pero no justifica pagar un sobrecoste del 20% o más si puedes esperar tres días con otro operador. Configura alertas de precios y verifica si el artículo está más barato en el marketplace de la propia empresa.
  • Lee más allá de las estrellas: Muchas ofertas con descuentos agresivos corresponden a marcas desconocidas que mezclan reseñas de distintos productos. Dedica dos minutos a filtrar las opiniones verificadas y a comprobar la letra pequeña de la devolución antes de decidir.

Andy Burnham primer ministro: su agenda de descentralización impactaría mercados y la relación con la UE

El exalcalde de Mánchester, Andy Burnham, ha lanzado hoy su candidatura al liderazgo laborista con un discurso que combina dos promesas difíciles de casar: una profunda descentralización del poder en Inglaterra y un compromiso absoluto con la disciplina fiscal. Su victoria se da prácticamente por hecha entre los analistas políticos, por lo que el Reino Unido estaría ante un primer ministro que quiere reconfigurar el pacto territorial y enviar un mensaje de estabilidad a los mercados.

Las promesas de descentralización y disciplina fiscal

La hoja de ruta que Burnham ha esbozado se apoya en tres ejes concretos. El primero es transferir competencias de vivienda, transporte y desarrollo económico a las autoridades regionales, siguiendo el modelo de la Greater Manchester Combined Authority que él mismo presidió. El segundo, mantener el gasto corriente bajo control y respetar un marco fiscal similar al actual Charter for Budget Responsibility. El tercero, negociar un nuevo acuerdo comercial con la Unión Europea que reduzca las fricciones posteriores al Brexit, algo que los mercados llevan años reclamando.

La cuadratura del círculo está en cómo financiar la cesión de poder sin romper la caja única del Tesoro británico, un debate que el laborismo ha evitado desde la era de Gordon Brown. De momento, Burnham no ha detallado cifras, pero sí ha insistido en que cualquier reforma será «neutra desde el punto de vista presupuestario». En otras palabras, la descentralización se pagaría con ahorros administrativos y no con más deuda.

Reacción de los mercados y la relación con la UE

La libra ha reaccionado al alza esta mañana, cotizando sobre 1,18 frente al euro, un nivel que no veía desde la primavera de 2025. La lectura de los inversores es clara: un laborismo que promete ortodoxia fiscal y que, además, tiende puentes con Bruselas reduce la prima de riesgo del Reino Unido. Los yields del gilt a diez años han bajado ligeramente, aunque seguiré de cerca la próxima emisión del Tesoro, prevista para mediados de julio.

En el frente europeo, el calendario es tan relevante como las intenciones. Casi al mismo tiempo que Burnham presentaba su candidatura, la UE y China acordaban tres meses de conversaciones formales para intentar equilibrar un déficit comercial que Bruselas cifra en 360 000 millones de euros anuales. La coincidencia no es trivial: Pekín y Londres compiten por el mismo paraguas regulador europeo, y un eventual acercamiento británico podría complicar la posición negociadora de China. Burnham ha dejado caer que su gobierno utilizará la «relación especial» con Washington y el nuevo diálogo con Bruselas como palancas simultáneas, un juego de dos bandas que ningún primer ministro ha intentado desde David Cameron.

«Vamos a transferir poder real a las comunidades y regiones de Inglaterra, sin poner en riesgo la estabilidad fiscal que tanto nos costó recuperar. Y al mismo tiempo, tenderemos la mano a la UE para construir una relación comercial adulta, sin las crispaciones del pasado.» — Andy Burnham, candidato a líder del Partido Laborista, 29 de junio de 2026

Lo que veo: un laborismo pragmático con más preguntas que respuestas

Mi impresión es que los mercados están comprando el relato de Burnham antes de ver los detalles. La descentralización fiscal es una reforma de calado que toca intereses creados: desde los ministerios del Whitehall hasta los propios barones laboristas en Westminster. Si el nuevo líder no logra articular un calendario legislativo creíble, la confianza podría evaporarse rápido. El precedente de la devolución escocesa de 1998 enseña que el proceso es lento, costoso y políticamente desgastante, justo lo contrario de lo que promete la retórica de campaña.

Además, cualquier avance con Bruselas se topará con la misma realidad que vivió Starmer: la UE tiene otras prioridades, como la negociación con China que acaba de arrancar. Sin embargo, el giro discursivo de Burnham tiene un valor inmediato: reduce la incertidumbre sobre un posible choque comercial entre Londres y la UE, lo que en sí mismo es un activo para las empresas españolas que exportan al Reino Unido.

🌍 El impacto en España y Europa

Para el lector español, el cambio de inquilino en Downing Street tendría dos consecuencias tangibles. La primera, un Euríbor más estable: si la deuda británica se percibe como menos arriesgada, el efecto contagio sobre los bonos europeos es limitado pero positivo, y eso mitiga la presión al alza sobre el índice al que están referenciadas la mayoría de las hipotecas variables en España. La segunda, una oportunidad para las empresas del IBEX con intereses en el Reino Unido —Telefónica, Santander, Ferrovial—, que verían cómo se disipa el riesgo de nuevas barreras comerciales o fiscales discriminatorias. En el corto plazo, la llegada de Burnham podría incluso facilitar un acuerdo sobre Gibraltar que descongestione las relaciones bilaterales. Eso sí, todo dependerá de que el nuevo primer ministro convierta sus promesas en hechos antes de que los mercados le pasen factura.

Cinco posturas de pilates que fortalecen el core y mejoran la postura para todos los niveles

Encontrar un método de trabajo físico que desconecte de la hiperconectividad laboral y, al mismo tiempo, corrija la postura que el escritorio castiga a diario, es una prioridad de rendimiento. Las cinco posturas de pilates que detallamos a continuación cumplen ese doble objetivo: fortalecen el core y mejoran la alineación corporal usando solo el peso del cuerpo, y se adaptan a cualquier nivel de partida.

Postura del puente: cómo activar glúteos y abdomen en cada repetición

El puente es uno de los ejercicios más eficaces para combatir la rigidez lumbar que genera el sedentarismo. Al elevar la cadera contra el suelo, se activa toda la cadena posterior —glúteos, isquiotibiales y la musculatura profunda del abdomen— y se entrena la estabilidad de la pelvis. Una pelvis estable es el anclaje de una postura erguida y sin compensaciones.

La ejecución es sencilla: tumbado boca arriba, con las rodillas flexionadas y los pies apoyados en el suelo a la anchura de las caderas, se eleva la cadera de forma controlada hasta formar una línea recta entre los hombros y las rodillas. La clave está en mantener la postura entre 10 y 20 segundos en el punto más alto, notando cómo trabajan los glúteos, y bajar despacio, vértebra a vértebra. Una pauta eficaz es completar entre 8 y 12 repeticiones, integrando el ejercicio al final de la rutina o como activación matutina en casa.

Postura de la plancha: el pilar de la resistencia del core

Si el puente activa la cadena posterior, la plancha construye la resistencia del core en su conjunto. Hablamos de un trabajo isométrico que involucra abdominales, hombros, brazos y piernas. La plancha enseña al cuerpo a mantener la tensión muscular de forma global, algo que se transfiere directamente a la estabilidad al caminar, al levantar peso o al pasar horas de pie.

La posición de partida admite dos variantes: apoyado sobre los antebrazos o sobre las manos, con los codos justo debajo de los hombros. Lo fundamental es mantener el cuerpo en una línea recta desde la cabeza hasta los talones, sin que la cadera caiga hacia el suelo ni se eleve hacia el techo. La recomendación general es sostener la postura entre 20 y 60 segundos, según el nivel de cada uno, repitiendo el proceso 2 o 3 veces. Quien se inicia puede empezar con intervalos de 15 segundos y añadir 5 segundos cada semana; ese incremento progresivo es la esencia del fortalecimiento.

El core no es solo una tabla de lavar estética: es el estabilizador que protege la columna y mantiene la postura alineada durante todo el día.

ejercicios pilates

Postura del gato-vaca: movilidad de columna para liberar tensiones acumuladas

La rigidez de la columna es una de las consecuencias más comunes de las largas jornadas frente a la pantalla. La postura del gato-vaca, tomada del yoga y asimilada por el pilates, trabaja la movilidad vertebral de forma dinámica y controlada. Al alternar la curvatura de la espalda hacia arriba —el gato— y hacia abajo —la vaca—, se movilizan cada uno de los segmentos vertebrales y se libera la tensión acumulada en la zona dorsal y lumbar.

Se realiza en posición de cuadrupedia: manos apoyadas justo debajo de los hombros y rodillas bajo las caderas. Al inspirar, se arquea la espalda hacia abajo, llevando el pecho hacia adelante y la mirada ligeramente hacia arriba. Al espirar, se redondea la espalda hacia arriba, metiendo el mentón hacia el pecho y activando el abdomen. Lo óptimo es practicar la secuencia de forma fluida durante 1 o 2 minutos continuos, coordinando cada transición con la respiración. Es un ejercicio ideal como calentamiento antes de la fuerza o como pausa activa entre reuniones.

Single leg stretch: coordinación y control abdominal

El single leg stretch introduce un componente de control motor que va más allá del trabajo de fuerza. Tumbado boca arriba, con la cabeza y los hombros ligeramente elevados, se alterna el movimiento de las piernas llevando una rodilla hacia el pecho mientras la otra se extiende hacia el suelo. La pelvis debe permanecer estable y el abdomen activo durante todo el recorrido. Se recomiendan entre 8 y 12 repeticiones por pierna, con un ritmo pausado que priorice la precisión sobre la velocidad.

Este ejercicio fortalece la musculatura abdominal profunda —el transverso del abdomen— y entrena la coordinación entre miembros superiores e inferiores. Para quienes pasan muchas horas sentados, el single leg stretch es una herramienta valiosa porque obliga al cuerpo a mantener la pelvis neutra, justo lo que la silla tiende a desprogramar.

Postura de la patada lateral: estabilidad de cadera y control corporal

El último de los cinco movimientos es la patada lateral, un ejercicio que a menudo se subestima. Tumbado de lado, con el cuerpo alineado y la cabeza apoyada sobre el brazo, se eleva la pierna superior de forma controlada y se baja sin que llegue a tocar la pierna inferior. La clave es mantener la tensión muscular constante, activando el abdomen para evitar balanceos o desequilibrios de la cadera. La pauta recomendada es de 10 a 15 repeticiones por cada lado, con movimientos lentos y precisos.

La patada lateral trabaja los glúteos —especialmente el glúteo medio, responsable de la estabilidad de la cadera— y refuerza el control corporal lateral. Esa estabilidad es precisamente la que se pierde cuando pasamos horas sentados y los glúteos se vuelven perezosos. Recuperar su activación tiene un impacto directo en la postura al caminar y en la prevención de compensaciones musculares.

La precisión de un movimiento lento y controlado construye más fuerza funcional que docenas de repeticiones hechas con prisa.

📊 La pauta en cifras

  • Dosis o pauta eficaz: 5 ejercicios, con repeticiones que van de 8 a 15 según el movimiento, y tiempos de mantenimiento de 10 a 60 segundos en isométricos.
  • Cuándo y cómo: La rutina completa puede realizarse en 15-20 minutos, de 2 a 4 veces por semana, idealmente por la mañana o como pausa activa tras varias horas sentado.
  • Calidad a buscar: Priorizar la ejecución lenta y el control de la pelvis por encima del número de repeticiones. El peso corporal bien alineado basta.
  • A tener en cuenta: Quienes parten de cero pueden reducir repeticiones o segundos de mantenimiento y progresar semanalmente. El objetivo es la constancia, no la intensidad extrema.

Por qué el pilates gana terreno sin depender del gimnasio

El crecimiento de esta disciplina en la última década no es casualidad. El pilates responde a una necesidad contemporánea: recuperar la conexión entre la respiración, el control motor y la alineación postural que la vida sedentaria diluye. Estudios en biomecánica y ciencias del ejercicio llevan años documentando cómo las cadenas musculares profundas —las que estabilizan la columna y la pelvis— pierden eficacia cuando no se estimulan de forma específica. Y esa estimulación es justo lo que proporcionan movimientos como el puente, la plancha o el single leg stretch.

A diferencia de entrenamientos que dependen de máquinas o de grandes volúmenes de carga, las cinco posturas aquí descritas funcionan con el propio peso corporal. Eso las convierte en una herramienta accesible para cualquier perfil: desde el deportista que busca complementar su trabajo de fuerza con control motor, hasta el profesional que necesita una rutina corta de mantenimiento postural al final del día. La evidencia práctica y la experiencia de instructores coincide en que la progresión lenta en tiempos y repeticiones es suficiente para notar mejoras en la alineación y en la percepción de energía.

Lo relevante no es la complejidad técnica de cada postura, sino la calidad con la que se ejecuta. Mantener la pelvis estable, activar el abdomen profundo y coordinar cada movimiento con la respiración son los verdaderos factores que mueven la aguja. Y son factores que no requieren material, solo atención, lo que explica que el pilates haya dejado de ser una especialidad para convertirse en una opción de rendimiento corporal para el día a día.

⚡ Rutina de Optimización Diaria

  • Bloque matutino de 5 minutos: Practica el gato-vaca durante 2 minutos nada más despertar para movilizar la columna y activa el core con una plancha de 15 a 30 segundos.
  • Pausa activa tras comer: Realiza 8 repeticiones del puente y 10 patadas laterales por lado. Liberarás la rigidez lumbar acumulada durante la mañana en menos de 7 minutos.
  • Cierre de jornada: Dedica 5 minutos al single leg stretch con 10 repeticiones por pierna. El trabajo abdominal controlado ayuda a desconectar de las demandas mentales del día y a preparar el descanso nocturno.

La marca blanca de comercio justo roza el 50% de las ventas en España

El peso de la marca de distribuidor en el comercio justo ya supera el 45% de las ventas totales, un dato que refleja cómo los supermercados han afianzado el acceso a productos éticos a precios más competitivos. Detrás de esta cifra hay un movimiento silencioso que está cambiando el perfil del consumidor comprometido: ya no es necesario pagar el sobrecoste tradicional de las marcas de gran consumo para llenar la cesta con productos certificados.

El comercio justo crece en España, pero aún a años luz de Europa

Los datos del último informe de comercio justo con sello Fairtrade hablan por sí solos. En 2025, el consumo de estos productos en España superó los 157 millones de euros, un 16% más que en 2020. Sin embargo, la distancia con Europa sigue siendo abismal: el gasto por habitante apenas alcanza los 3,21 euros al año frente a los 23,40 euros de la media comunitaria.

El tirón no es casualidad. El 95% de los productos de comercio justo comercializados en España cuentan con la certificación Fairtrade, y detrás de ese sello hay un trabajo de años de las cadenas de distribución, que han ido incorporando estas referencias a sus estanterías. Lo han hecho, además, con una apuesta clara por la marca blanca.

La marca blanca se convierte en el motor del ‘ahorro ético’

Más del 45% de las ventas de productos Fairtrade corresponden a la marca de distribuidor. Es decir, casi la mitad de lo que compramos con este sello lleva el nombre de la cadena de supermercado, no el del fabricante clásico. Esta estrategia ha permitido que categorías como el cacao, el azúcar o el café éticos salten de la tienda especializada al carro de la compra semanal.

En 2024, el mercado español contó con 1.974 referencias certificadas de 348 marcas. El cacao es el rey: las tabletas de chocolate con sello Fairtrade ya suponen un 8% de la cuota de mercado en los hogares. Le siguen el azúcar (6%) y otras como el té y el café (2% cada una).

📊 El comercio justo en cifras: España vs. Europa

IndicadorEspañaMedia UE
Gasto per cápita (2025)3,21 €23,40 €
Cuota de mercado cacao Fairtrade8%—
Ventas totales (2025)157 M€—
marca distribuidor

El sello que respalda el compromiso y la Prima Fairtrade

Todo este movimiento tiene detrás un mecanismo que va más allá del precio: la Prima Fairtrade. En 2024, el consumo en España y Portugal generó 1,4 millones de euros de este ingreso adicional que reciben cooperativas y pequeños productores para invertir en proyectos sociales, sanitarios o educativos. Un dinero que se suma al precio pactado por la materia prima y que se gestiona de forma democrática.

El alcance global de estas primas es aún mayor: entre 2021 y 2025, Fairtrade International canalizó más de 1.000 millones de euros a través de este sistema, según los datos de la entidad.

La marca blanca está rompiendo la barrera del precio en el comercio justo y permite que el consumo ético no sea solo cosa de quienes pueden pagarlo.

Análisis: ¿Compensa realmente la marca blanca de comercio justo?

La penetración de la marca de distribuidor en el comercio justo no es un hecho aislado. Se alinea con la fotografía general de la cesta de la compra en España, donde la marca blanca ya supera el 50% del gasto en gran consumo. Lo relevante aquí es que el sello Fairtrade actúa como garantía de que, incluso bajo la etiqueta blanca, se mantienen los estándares laborales y medioambientales mínimos.

Para el consumidor que quiera sumarse sin disparar el ticket, la conclusión es clara: la opción de marca blanca certificada reduce el diferencial de precio que históricamente alejaba al comprador medio del producto ético. Conviene, eso sí, fijarse bien en el etiquetado: que aparezca la palabra ‘ético’ o ‘sostenible’ sin un sello reconocido puede ser greenwashing. La certificación Fairtrade sigue siendo, hoy por hoy, la referencia más fiable.

El avance de la marca blanca en este segmento es una buena noticia para los consumidores que buscan ahorrar sin renunciar a criterios éticos. Pero también demuestra que las cadenas han encontrado en el comercio justo un argumento de diferenciación y fidelidad. Queda por ver si el acelerón se traslada al dato clave: ese 3,21 euros por habitante que aún deja a España muy lejos de Europa.

🛒 El Veredicto de Compra

  • Busca siempre el sello Fairtrade: Es la única forma de asegurarte de que la prima social llega al productor y de que el producto cumple criterios éticos reales.
  • Compara el precio por kilo: La marca de distribuidor suele ofrecer un ahorro de entre el 15% y el 25% frente al fabricante clásico; revisa el precio por unidad para confirmarlo.
  • Desconfía de etiquetas ambiguas: Si ves términos como ‘responsable’ o ‘ético’ sin un sello reconocido, probablemente estés ante marketing, no ante un compromiso verificable.

Restitución: el Van Gogh del Musée d’Orsay pone en jaque la seguridad jurídica de las colecciones

Nueve años de batalla legal, un nonagenario en Estados Unidos y un Van Gogh que cuelga en una de las salas del Musée d'Orsay. El caso Kallmann no es solo una reclamación de restitución: es una prueba de estrés para el mercado del arte como activo de inversión y un examen a la seguridad jurídica que los coleccionistas e inversores creían blindada.

Yo he seguido de cerca los avances de la Comisión Francesa para la Indemnización de las Víctimas de Expolio (CIVS) y pocas veces he visto un atasco tan revelador. La obra en litigio, Hôpital Saint-Paul à Saint-Rémy-de-Provence (1889), pertenece a la colección nacional francesa y su reclamación por parte de Klaus Kallmann, heredero del coleccionista judío alemán Felix Kallmann, mantiene en vilo a la justicia y al mercado.

Un caso que bloquea a la comisión francesa de expolio

Klaus Kallmann, de 98 años, lleva casi una década luchando para demostrar que el cuadro fue expoliado a su abuelo en el contexto de la persecución nazi. Felix Kallmann, empresario de la industria del cine y la iluminación, falleció de un ataque al corazón pocos días después de la Noche de los Cristales Rotos. La familia logró huir de Alemania, pero el patrimonio artístico quedó atrás.

A pesar de que Francia ha aprobado recientemente leyes que facilitan la restitución de obras expoliadas, la CIVS se declara incapaz de resolver este expediente. David Zivie, presidente de la comisión, reconoció al diario Le Monde que la familia Kallmann «fue víctima de persecución antisemita y sufrió expolio en ese contexto», pero añadió que «es difícil determinar con certeza si el Van Gogh estaba entre los bienes expoliados y vendidos bajo coacción».

La confesión de impotencia de la máxima autoridad francesa en la materia es la primera señal de alarma para los inversores. Cuando la propia comisión que decide qué obras deben restituirse admite no poder emitir un dictamen firme, la seguridad de titularidad de miles de obras en colecciones públicas y privadas se resiente.

La indefinición de la comisión francesa abre una brecha en la protección jurídica que los coleccionistas daban por garantizada.

El vacío de procedencia y la duda razonable

El gran obstáculo es un vacío de procedencia de apenas veinte meses, entre junio de 1932 y febrero de 1934. No hay documentos que acrediten dónde estuvo la obra durante ese periodo. Lo único seguro es que en 1934 apareció en París, en la galería del histórico marchante Paul Rosenberg, y que más tarde fue donada al Museo del Louvre, desde donde pasó al Orsay.

El abogado de la familia, Markus Stötzel, recurre a los Principios de Washington de 1998, firmados por 44 naciones, que instan a considerar las lagunas de procedencia inevitables en el contexto del Holocausto y a tener en cuenta que muchas ventas de obras de arte por parte de judíos se realizaron bajo coacción. Estos principios han servido de marco para decenas de restituciones, pero no tienen fuerza de ley vinculante.

La justicia francesa deberá decidir ahora si aplica una interpretación flexible o si exige una cadena de propiedad sin fisuras. Mientras, la inseguridad jurídica se propaga: cualquier obra con un historial de propiedad incompleto anterior a 1945 puede convertirse en un objetivo potencial de reclamaciones, con el consiguiente impacto en su valor de mercado.

La seguridad jurídica como activo de inversión

En mis conversaciones con gestores de family offices y asesores de arte, la preocupación por la procedencia ha escalado varias posiciones en la lista de riesgos de los últimos tres años. El mercado del arte ha funcionado tradicionalmente como un activo refugio, con una correlación baja con los mercados financieros y un buen desempeño en ciclos inflacionarios. Sin embargo, la confianza en la integridad de la propiedad es un pilar que, si se agrieta, puede deprimir la demanda, aumentar los costes de diligencia debida y descontar del precio el riesgo de litigio. La trazabilidad completa del historial de propiedad se perfila como el nuevo estándar de diligencia para el arte de inversión, y las principales casas de subastas ya están reforzando sus departamentos de procedencia.

La reclamación del Van Gogh del Orsay, precisamente en un momento en que la legislación francesa supuestamente favorece las restituciones, es una paradoja que los inversores no pueden ignorar. Si una obra emblemática de la colección nacional está en entredicho, ¿qué ocurrirá con las piezas de menor notoriedad que circulan en el mercado secundario sin los focos de la prensa?

Una obra con una laguna de procedencia de apenas veinte meses puede pasar de ser una inversión segura a un activo judicializado.

La próxima reunión clave del caso está fijada para septiembre de 2026. Su resolución, sea cual sea, sentará un precedente. Si la justicia falla a favor de la restitución, se reabrirán decenas de expedientes con vacíos similares. Si falla en contra, Francia enviará una señal de endurecimiento que podría chocar con los principios internacionales y generar críticas que, a su vez, desincentiven las inversiones en arte con pasado europeo turbulento.

💎 Veredicto Wealth

El caso del Van Gogh del Orsay evidencia que el arte clásico y moderno europeo ha incorporado un nuevo riesgo legal que exige una revisión minuciosa del historial de propiedad. Para el inversor conservador, la prioridad inmediata es auditar las piezas con lagunas de procedencia anteriores a 1945 y, en su caso, descontar del precio el coste potencial de una futura reclamación.

La decisión de septiembre marcará el grado de seguridad con el que los grandes patrimonios pueden apostar por el arte como herramienta de preservación de capital.

Los campamentos de verano tecnológicos impulsan una nueva manera de aprender creando tecnología en lugar de consumirla

0

IGNITE Serious Play desarrolla una nueva edición de sus STEAM Summer Camps, que tienen lugar en Barcelona y Madrid en módulos semanales entre el 29 de junio y el mes de julio y se dirigen a niños y jóvenes de entre 4 y 14 años. La propuesta invita a los participantes a ponerse en la piel de futuros ingenieros, programadores, diseñadores y creadores digitales.

Según indicó, con esta filosofía, lejos de limitarse a consumir contenidos a través de una pantalla, los niños aprenden a construir sus propios proyectos tecnológicos mediante la robótica, la programación, el diseño 3D, la realidad virtual, Minecraft Education y la inteligencia artificial.

En la edición de este 2026, la temática de los campamentos es ‘Alien Makers Lab: Inventos de otra galaxia’, una aventura gamificada en la que un grupo de extraterrestres aterriza accidentalmente en la Tierra con sus naves cargadas de inventos, pero sin saber cómo hacerlos funcionar. A partir de este reto, los participantes forman equipos intergalácticos para superar misiones, resolver enigmas y crear nuevas soluciones tecnológicas mientras descubren conceptos relacionados con el espacio, la ciencia y la ingeniería.

Durante cuatro semanas, los niños tendrán que superar varios retos. Construirán maquetas de naves espaciales, diseñarán colonias en otros planetas con el apoyo de la inteligencia artificial, programarán vehículos y asistentes robóticos, crearán entornos inmersivos de realidad virtual, explorarán nuevos mundos con Minecraft Education y desarrollarán proyectos colaborativos que combinan el mundo físico y el virtual. Las actividades también incorporan experiencias de realidad aumentada y dinámicas al aire libre, integrando movimiento, creatividad y tecnología en una misma experiencia de aprendizaje.

El programa pone el foco en competencias como la resolución de problemas, el pensamiento crítico, la creatividad, la capacidad de innovación y el trabajo en equipo. La narrativa gamificada plantea desafíos constantes que obligan a los participantes a adaptarse, tomar decisiones y colaborar para lograr objetivos comunes, reproduciendo situaciones muy similares a las que encontrarán en los entornos profesionales del futuro.

El inglés también forma parte de la experiencia. Es la lengua vehicular del campamento y el idioma con que los participantes se comunican a lo largo de las actividades y de los proyectos. De este modo, se refuerzan sus competencias lingüísticas en un contexto natural, participativo y vinculado a retos reales.

IGNITE Serious Play también ofrece campamentos tecnológicos en modalidad en línea, con módulos semanales de lunes a jueves de 16 horas a 19 horas por un precio de 90 euros semanales. Se trata de clases gamificadas en línea bajo la temática “Moon Camp”, que permite aprender habilidades de programación con Minecraft. El programa está impartido por expertos en programación y va dirigido a niños a partir de 8 años, que aprenden a superar desafíos lógicos y técnicos, entrenar el manejo de la IA, diseñar automatizaciones con Redstone, gestionar recursos y planificar de manera estratégica. En periodos no lectivos como Semana Santa o Navidad, asociaciones como FANJAC (Asociación Promotora de la Fundación de Ayuda a Niños y Jóvenes de Alta Capacidad) apuestan por este tipo de actividades.

Con estas propuestas, IGNITE Serious Play señaló que refuerza su compromiso con una educación experiencial enfocada en reforzar las habilidades STEAM de los alumnos, que despiertan vocaciones científicas y tecnológicas desde las primeras edades. Estas actividades ayudan a los alumnos a desarrollar las habilidades que marcarán su futuro, haciendo que la tecnología deje de ser solo una pantalla para convertirse en una herramienta con que imaginar, construir y crear.

Despidos por la IA en startups: la lección de Elementor al recortar 100 empleos

La inteligencia artificial automatiza tareas de diseño y obliga a las startups a reestructurar equipos enteros antes de que el mercado las obligue. Elementor, la plataforma israelí que impulsa más de 25 millones de sitios web, acaba de anunciar el despido de 100 empleados —el 30% de su plantilla— en un movimiento que su cofundador define como un “reset” para liderar la próxima era de la web. La lección es clara: subestimar la velocidad de la disrupción se paga con dolor, pero hacerlo tarde es aún peor.

Elementor: 100 despidos y un ‘reset’ forzado por la IA

La compañía, que está detrás de aproximadamente el 13% de todos los sitios web del mundo, no ha sido la única. Artlist anunció recientemente el despido de 200 empleados, y ambas operaciones se enmarcan en una ola de reestructuraciones impulsadas por la IA en todo el sector tecnológico. A diferencia de recortes anteriores, que solían afectar a decenas de personas, ahora se están recortando porciones muy significativas de la plantilla de una sola vez.

Eso sí, Elementor insiste en que es una empresa rentable y estable desde hace años. No se recorta por falta de caja, sino porque el modelo tradicional de construcción de webs se está desmoronando. En su comunicado, la compañía admite que los agentes de IA se están convirtiendo en creadores, usuarios y navegadores, y que la propia naturaleza del sitio web está mutando: de una interfaz pensada para humanos a otra con la que interactúan también agentes inteligentes.

Para liderar ese cambio, Yoni Luksenberg, CEO y cofundador, decidió devolver a la empresa a sus raíces: una organización independiente, centrada y ágil que crece con sus propios ingresos, sin depender de financiación externa ni de presupuestos de expansión.

Recortar sin necesidad financiera es una decisión puramente estratégica, pero el golpe puede ser igual de intenso para el equipo.

Como parte de la reestructuración, Elementor pasará a una estructura organizativa más plana, con menos capas de gestión. Los empleados afectados han sido convocados a audiencias y la empresa asegura que los paquetes de salida mejoran notablemente las condiciones legales mínimas. La cifra: 100 puestos eliminados, la mayoría en Israel.

La IA no solo cambia el producto: rediseña por completo el equipo

La irrupción de herramientas que generan código, diseño y contenido en segundos ha convertido muchas tareas en innecesarias. Una startup que antes necesitaba un equipo de diez diseñadores para iterar plantillas ahora puede hacerlo con tres apoyados por asistentes de IA. La pregunta no es si hay que recortar, sino cuándo y cómo hacerlo sin perder el talento que seguirá siendo crítico.

En el caso de Elementor, la velocidad pilló a contrapié. Luksenberg lo reconoce sin rodeos: “Subestimamos la velocidad de la disrupción tecnológica y su impacto en el modelo tradicional”. Una confesión que pocos founders hacen pública, pero que encierra la lección más valiosa: el exceso de confianza en el statu quo es el mayor enemigo de cualquier startup.

Un dato que ayuda a dimensionar el cambio: el 13% de todos los sitios web del mundo usan Elementor. Con una base así, la compañía podía haberse dormido en los laureles, pero la realidad del mercado de la IA ha obligado a actuar. Aplanar la jerarquía y reducir la plantilla en un 30% es, en su lógica, una forma de recuperar la agilidad de los primeros días.

📦 Caso de estudio: Elementor

  • El reto: La IA generaba una disrupción tan rápida que el modelo de creación web tradicional iba a quedarse obsoleto en meses.
  • La jugada: Despedir al 30% de la plantilla, eliminar capas de gestión y volver a un crecimiento orgánico sin depender de financiación externa.
  • El resultado: Una estructura más ágil que, según la compañía, le permitirá liderar la interacción humano-IA en la web.
  • La lección: Anticiparse a la disrupción con una organización ligera es mucho más barato que reestructurar sobre la marcha.
reestructuración empresa

3 lecciones para founders que se enfrentan a una reestructuración

Gestionar despidos nunca es fácil, pero hacerlo en un entorno de alta incertidumbre tecnológica añade una capa extra de complejidad. De la jugada de Elementor se extraen al menos tres enseñanzas que cualquier founder puede aplicar mañana mismo.

Primera: transparencia radical desde el minuto uno. Elementor comunicó la reestructuración con un mensaje claro y sin eufemismos. La lección principal es que que la IA obliga a replantearse el equipo; ocultarlo solo genera rumores y desconfianza. Explicar el contexto —por qué la IA hace que ciertos roles desaparezcan— ayuda a que los que se quedan entiendan la decisión y a que los que se van sepan que no es un fracaso personal.

Segunda: paquetes de salida generosos como inversión en reputación. La compañía asegura que las condiciones superan los mínimos legales. En un ecosistema pequeño como el israelí –y también en el español– un trato justo a los despedidos se convierte en un activo cuando vuelvas a contratar talento en el futuro. Las startups que cortan sin cuidar a las personas pagan un coste reputacional del que es muy difícil recuperarse.

Tercera: la estructura organizativa no es sagrada. La decisión de aplanar la jerarquía y eliminar capas de gestión no es solo un ahorro de costes; es una declaración de principios. Con menos niveles, la información fluye más rápido y las decisiones se toman más cerca del producto y del cliente. En la era de la IA, la velocidad de adaptación es la ventaja competitiva definitiva.

El propio Luksenberg lo resume: “Este es un paso muy doloroso, pero es esencial para que Elementor siga siendo independiente y lidere el próximo capítulo de la web”. Una frase que conecta con la realidad de cualquier startup que esté viendo cómo la IA se come su ventaja competitiva.

🚀 Hoja de Ruta para Emprender

  • Anticípate al impacto de la IA: Revisa qué tareas de tu equipo pueden ser automatizadas en los próximos 12 meses y traza un plan de transición antes de que la cuenta de resultados te obligue a recortar.
  • Si tienes que despedir, hazlo con generosidad: Un paquete de salida por encima del mínimo legal no solo es ético, sino que protege tu marca como empleador y facilita el reenganche del talento cuando vuelvas a crecer.
  • Rediseña la estructura para la agilidad: Elimina capas de gestión innecesarias y fomenta equipos multidisciplinares que puedan pivotar rápido ante los cambios de la IA.
  • Aprende de los casos reales: Estudia reestructuraciones como las de Elementor o Artlist. Observar por qué lo hicieron, cómo lo comunicaron y qué resultados obtuvieron te dará un guion para tu propia situación.

Descubre los castillos de los pueblos más bonitos de España

El viento del Mediterráneo azota sin piedad la silueta de piedra que corona la península. Desde las almenas del castillo de Peñíscola, el horizonte se parte en dos: a un lado, el azul infinito del mar; al otro, el blanco encalado de un caserío que trepa por la roca como si buscara la protección de la fortaleza. La imagen, que sirvió de escenario para la serie «Juego de Tronos», no es un decorado: es una de las postales más imponentes del patrimonio medieval español.

España atesora cientos de castillos, pero solo unos pocos tienen el privilegio de erigirse en villas reconocidas como los Pueblos Más Bonitos de España. Son fortalezas que no se visitan con prisas; exigen un paseo pausado por callejuelas empedradas, una parada en alguna tiendecita con encanto y, sobre todo, la voluntad de viajar varios siglos atrás. Este recorrido por seis de esos castillos —desde el Mediterráneo hasta los Picos de Europa— propone una ruta por la historia, la leyenda y la arquitectura defensiva que moldeó el carácter de estas localidades.

Peñíscola, la fortaleza del Papa Luna

El castillo de Peñíscola fue la residencia de un papa rebelde, un hombre que desafió al Vaticano y acabó sus días entre estos muros contemplando el mismo mar que hoy ven los visitantes. Benedicto XIII, el conocido como Papa Luna, fue desterrado a esta fortaleza tras promover una escisión de la Iglesia católica durante el Cisma de Occidente. La construcción, terminada en 1307 por los monjes-guerreros de la Orden del Temple, guarda entre sus estancias siglos de historia y de leyendas.

La visita comienza mucho antes de cruzar el puente levadizo: hay que ascender por el entramado de callejuelas blancas y empinadas del casco viejo, donde cada recodo reserva una sorpresa. El bufador, un agujero natural en la roca que deja pasar el agua del mar con un sonido que parece un aullido, o la Casa de las Conchas, con su fachada decorada con caparazones marinos, salpican el camino hacia la cima. Una vez en la fortaleza, las vistas del Mediterráneo justifican cualquier esfuerzo. Fuera del recinto amurallado, la extensa playa del Nord y las calas vecinas ofrecen un contrapunto de relax al viaje patrimonial.

castillos medievales España

Morella, un castillo a más de mil metros

Iberos, celtas, griegos, romanos, cartagineses y árabes dejaron su huella en Morella antes de que el castillo que hoy domina la comarca castellonense de Els Ports tomara su fisonomía definitiva. La localidad fue desde la antigüedad un enclave estratégico, y su fortaleza, situada a más de 1.000 metros de altitud, parece vigilar un océano de montañas. La silueta de la construcción se recorta contra el cielo mucho antes de llegar al pueblo, como un faro pétreo que guía al viajero.

Los casi dos kilómetros de murallas centenarias, jalonadas por 16 torres, custodian el caserío intramuros. La visita al castillo es el plato fuerte, pero perderse sin rumbo por las calles de aire medieval depara hallazgos como la Basílica arciprestal y su escalera del coro, una talla en madera policromada de gran valor artístico. Para completar la experiencia, el Convento de San Francisco, hoy reconvertido en Parador de Turismo, permite pasar la noche entre muros que fueron sagrados. A poco más de seis kilómetros, las pinturas rupestres de Morella la Vella, declaradas Patrimonio Mundial por la UNESCO, añaden una capa prehistórica al ya denso legado de la zona.

Puebla de Sanabria, el castillo entre la niebla

En los días en que la niebla espesa envuelve la comarca zamorana de Sanabria, la fortaleza de Puebla de Sanabria surge como un espejismo. Construida a mediados del siglo XV, su perfil macizo emerge de la bruma con una presencia casi fantasmal. El castillo alberga en su interior el Centro de Interpretación de las Fortificaciones, un espacio didáctico que ayuda a comprender la historia de este monumento y la de otros castillos de la región.

El paseo por las calles empedradas de la villa descubre espléndidas casas blasonadas con cientos de años de antigüedad y la Iglesia de Santa María del Azogue, un templo que mezcla elementos románicos y góticos. El Museo de Gigantes y Cabezudos añade una nota de tradición popular a la visita. A las afueras, el Parque Natural Lago de Sanabria despliega el mayor lago de origen glaciar de toda Europa, una masa de agua tan extensa que cuenta con sus propios oleajes, como si del mar se tratara. Cerca de allí, el Centro del Lobo Ibérico permite observar de cerca y en semilibertad a estos animales en peligro de extinción, en un ejercicio de conservación que complementa la oferta patrimonial.

Valderrobres, el gótico del Matarraña

El puente de piedra que da acceso a Valderrobres es la bienvenida a uno de los conjuntos góticos más hermosos de Aragón. La localidad se sitúa en el corazón del Matarraña, una comarca salpicada de pueblecitos con encanto que invitan a detenerse. El casco histórico conserva casas palaciegas que escoltan al viajero hasta la plaza Mayor, desde donde se asciende hasta los pies del castillo, unido a la Iglesia de Santa María la Mayor en un abrazo arquitectónico de sillería y silencio.

Entrar en este monumento es teletransportarse directamente a otra época. El salón de las Chimeneas, donde se celebraron los banquetes de los asistentes a las Cortes de Aragón convocadas por el rey Alfonso V en 1429, conserva la solemnidad de aquellos encuentros. Las vistas del valle desde sus ventanales refuerzan la sensación de dominio sobre el territorio. La comarca ofrece además rutas temáticas —la del gótico, la de los árboles, la de las cárceles— y una experiencia única en el observatorio de aves de Mas de Bunyo, una antigua casa rústica enclavada dentro de una reserva de buitres salvajes.

Potes y la Torre del Infantado

En la confluencia de cuatro valles, rodeada por un paisaje montañoso que anticipa los Picos de Europa, la villa cántabra de Potes alberga la Torre del Infantado, un castillo que fue testigo de las luchas medievales entre las poderosas casas de los Mendoza y los Manrique. La fortaleza, con sus 1.800 metros cuadrados distribuidos en seis plantas, es hoy un centro de interpretación dedicado al Beato de Liébana, el primer escritor conocido de Cantabria y uno de los primeros de la lengua española.

Desde la torre se obtienen unas vistas increíbles de toda la villa, con los Picos de Europa como telón de fondo. El paseo por las callejuelas de Potes discurre entre caserones blasonados, torres y puentes que hablan de un pasado próspero. En los alrededores, el Monasterio de Santo Toribio de Liébana, que custodia el mayor fragmento de la cruz de Cristo —el Lignum Crucis—, y la iglesia prerrománica de Santa María de Lebeña completan una excursión imprescindible para quien se acerque a este rincón de la comarca lebaniega.

Alcalá del Júcar, la fortaleza sobre la hoz

Bajo la luz de la luna, con el pueblo iluminado, rodeado de nieve o de las flores de la primavera, el castillo de Alcalá del Júcar regala una estampa difícil de olvidar. Esta localidad albaceteña, una de las más singulares de Castilla-La Mancha, tiene en su fortaleza de origen almohade un emblema que ha merecido comparaciones ilustres: en 1986, la villa recibió un premio por su iluminación artística solo por detrás de la Torre Eiffel y la Gran Mezquita de Estambul.

La subida al castillo es una experiencia en sí misma. Las calles estrechas aprovechan las laderas del monte y desembocan en escaleras escarpadas, huertecillas y las típicas casas-cuevas excavadas en la propia montaña. La cueva del rey Garadén, con 750 años de historia y un gran mirador, y las cuevas del diablo, donde se puede tomar algo mientras se contempla la hoz del río Júcar, son paradas obligadas. El puente romano, la ermita de San Lorenzo y la plaza de toros, con su forma irregular adaptada al terreno, añaden capas de interés a un pueblo que parece flotar sobre el cañón fluvial.

El itinerario concluye aquí, pero la ruta por estos castillos —desde la costa mediterránea hasta los desfiladeros manchegos— demuestra que el patrimonio fortificado español no se entiende sin los pueblos que lo sustentan. Cada fortaleza cuenta una historia distinta, pero todas comparten la misma lección: los monumentos no se conservan solos; los mantienen vivos quienes los habitan, los cuidan y los cuentan. Volver a estos lugares en distintas estaciones, con luz cambiante y calma renovada, es la mejor forma de honrar su memoria.

Ethlabs asegura tres años de financiamiento para reforzar el desarrollo de Ethereum

Ethereum suma un nuevo actor clave en su ecosistema de desarrollo. Ethlabs, la organización creada por un grupo de exinvestigadores de la Fundación Ethereum, ha anunciado este domingo que cuenta con financiamiento suficiente para operar durante los próximos dos o tres años y contratar el talento necesario para reforzar el protocolo, la infraestructura y la adopción de la red descentralizada.

El anuncio se produjo en una sesión pública de preguntas y respuestas apenas una semana después de su lanzamiento oficial. El equipo evitó concretar la cifra exacta, pero dejó claro que no dependerá de una única ronda cerrada. En su lugar, mantendrá una captación permanente de fondos a través de nuevos patrocinadores y una campaña comunitaria de donaciones que sigue abierta. La dirección principal para recibir aportes es ethlabs.eth, aunque se conserva la anterior para no interrumpir el proceso.

La financiación llega en un momento especialmente sensible. La Fundación Ethereum acaba de reducir su plantilla en un 20%, eliminando 54 puestos de trabajo el pasado 22 de junio. Varios de los investigadores que salieron de allí terminaron recalando en Ethlabs, que ahora se presenta como una fuerza complementaria, no sustitutiva, del ecosistema.

Un respaldo de tres años con independencia garantizada

Uno de los puntos que más ha llamado la atención es la estructura de gobierno que adopta Ethlabs. La organización funciona sin ánimo de lucro y, según sus estatutos, los patrocinadores no podrán influir en las decisiones técnicas ni en la hoja de ruta. Las contribuciones son administradas por un organismo independiente que evalúa, aprueba y distribuye los fondos. Los patrocinadores recibirán informes trimestrales y auditorías anuales, pero la responsabilidad técnica recae exclusivamente en el director ejecutivo Ansgar Dietrichs y su equipo.

Esta independencia es especialmente relevante porque algunos de sus apoyos financieros poseen posiciones muy abultadas en ether. Bitmine Immersion Technologies, por ejemplo, ha declarado tenencias superiores a 5,4 millones de ETH. SharpLink, otro de los patrocinadores, opera como plataforma institucional centrada en tesorerías basadas en Ethereum. Ambos se beneficiarían directamente de cualquier mejora en la red. Aun así, desde Ethlabs insisten en que mantendrán una agenda técnica ajena a esos intereses.

De hecho, la organización ha anunciado que seguirá sumando nuevos patrocinadores antes de cerrar la campaña de financiación comunitaria y que más adelante presentará una hoja de ruta con objetivos concretos. Por ahora, el foco está en consolidar un equipo de investigación que pueda abordar los grandes retos de Ethereum.

La independencia técnica de Ethlabs puede marcar un antes y un después en la gobernanza de los protocolos descentralizados.

Tres pilares para acelerar Ethereum

Durante la sesión, Ethlabs presentó las tres áreas de trabajo que guiarán su investigación. La primera, llamada Chain, se enfoca en mejoras del protocolo base: escalabilidad de la capa 1, incremento de la capacidad de los blobs (los paquetes de datos que los rollups publican en la red principal) y optimización de la velocidad de las transacciones. La segunda, Platform, aborda la infraestructura que conecta el protocolo con desarrolladores y aplicaciones, incluyendo la interoperabilidad y la evolución de la Máquina Virtual de Ethereum (EVM). La tercera, Growth, busca acelerar la adopción de tecnologías como la Fast Confirmation Rule, una función pensada para reducir los tiempos de depósito en capas 2 y en exchanges.

Aunque las líneas estratégicas ya están definidas, el equipo reconoció que todavía trabaja en una hoja de ruta formal y en hitos concretos para los próximos meses. No es un plan cerrado, sino una dirección de trabajo que irá tomando forma según los recursos disponibles y las necesidades de la red.

¿Qué significa esto para el inversor de ETH?

La entrada de Ethlabs en el ecosistema llega en un momento en que Ethereum necesita reforzar su capacidad de innovación sin depender exclusivamente de la Fundación. La reciente reestructuración de esta última, con salidas de directivos y recortes, había generado dudas sobre el ritmo futuro del desarrollo. La aparición de un equipo con recursos garantizados para tres años y con una agenda de investigación centrada en escalabilidad y adopción es una señal de fortaleza.

Sin embargo, también hay riesgos. Que los principales patrocinadores sean empresas con enormes bolsas de ether plantea un dilema clásico: ¿hasta qué punto la independencia declarada resiste la presión de quienes tienen más que ganar? Ethlabs insiste en que su estructura sin ánimo de lucro y su gobernanza independiente bastan para evitarlo. El mercado, siempre escéptico, observará si los informes trimestrales y las auditorías consiguen mantener esa línea.

En cualquier caso, la llegada de Ethlabs refuerza la tesis de que Ethereum sigue atrayendo talento y capital para resolver sus problemas de escalabilidad. El inversor en ether puede verlo como un voto de confianza en el largo plazo de la red. No hay garantías de éxito inmediato, pero sí un recordatorio de que el ecosistema no se construye solo con código; también con estructuras de financiación sólidas y equipos que puedan dedicarse a investigar sin prisas.

Se movieron entre $65 y $71: la zona de soporte que define el futuro de Solana

Solana vuelve a estar bajo la lupa de los analistas on-chain. Esta vez, el foco está en una franja de precios que podría definir los próximos meses del activo. El trader Ali Martínez ha señalado, a través de su cuenta en X, que más de 60 millones de SOL cambiaron de manos entre los 65 y los 71 dólares. Un volumen de ese calibre no pasa desapercibido: convierte ese rango en una zona de soporte densa, un área donde la liquidez se acumula y que los inversores observan como un termómetro del sentimiento de mercado.

La idea que subyace es sencilla y tiene que ver con lo que en el argot técnico se llama cost-basis cluster. Cuando una cantidad ingente de un activo se negocia en un intervalo concreto de precios, ese nivel se convierte en una referencia psicológica para muchos participantes. Quienes compraron ahí ven la zona como su precio medio de entrada y tienden a defenderla o a añadir más si el precio regresa. Los que se quedaron fuera, la consideran una segunda oportunidad. Por eso, los 65-71 dólares pueden actuar como el soporte que mantenga viva la estructura alcista de Solana… o como el punto de quiebre que la hunda.

Los datos on-chain disponibles en plataformas como Solana Explorer muestran que el volumen de transacciones diario en la red sigue siendo elevado, sobre todo en los días en que SOL se acerca a esa banda. No es casualidad: la actividad en los DEX de Solana, con protocolos como Jupiter y Raydium moviendo miles de millones de dólares al mes, genera un flujo constante de liquidez que se concentra en ciertos niveles técnicos.

Pero ojo: un clúster de cost-basis no es una garantía, sino una señal. Si el precio pierde esa zona de forma contundente, el mismo volumen que antes funcionaba como suelo puede transformarse en techo. Los inversores que compraron ahí y ven caer el precio por debajo de su coste medio, a menudo salen en breakeven o con pérdidas, convirtiendo el antiguo soporte en resistencia. Por eso Martínez insiste en que no se trata de una llamada de compra o venta, sino de un nivel que obliga a prestar atención.

El mercado no se mueve por líneas en un gráfico, sino por dónde se han intercambiado de verdad los activos. Y ahí, en los 65-71 dólares, se ha negociado un volumen de Solana que equivale a varios meses de emisión de la red.

Para completar el cuadro, conviene situar a Solana en su contexto actual. La red ha logrado superar las paradas técnicas que marcaron sus primeros años y cuenta ya con un segundo cliente validador, Firedancer, que refuerza la estabilidad. Además, la atención institucional ha crecido con la llegada de ETFs al contado en Estados Unidos, aunque todavía con flujos modestos comparados con los de bitcoin y ether. DePIN y DeFi mantienen un nivel de actividad reseñable, pero la euforia memecoin de ciclos anteriores ha remitido, lo que deja atrás una fuente de volatilidad pero también de liquidez especulativa.

En este punto, la zona de los 65-71 dólares se convierte en una especie de barómetro. Si aguanta, los alcistas podrán argumentar que el activo está basing –asentándose– antes de un nuevo tramo. Si cede, la búsqueda de liquidez llevará al mercado a explorar niveles inferiores, probablemente en el entorno de los 50 dólares o incluso más abajo, donde el volumen histórico también fue significativo durante la recuperación post-FTX.

Lo que está claro es que la densidad de transacciones en ese rango no va a desaparecer de la noche a la mañana. Y mientras el precio ronde esos números, cada sesión será un pulso entre quienes defienden su precio medio y quienes necesitan ver confirmación para seguir dentro. Sin fuegos artificiales. Con la calma de quien entiende que, en mercados digitales, a veces una simple línea de cost-basis puede contar más que cien titulares.

Publicidad