Abogados avisan: recurrir multa DGT de cámaras es posible porque la administración no puede sustituir la prueba

Recurrir una multa de la DGT por cámara es posible si la foto no prueba la infracción. Ese es el argumento que están esgrimiendo los abogados especializados y que un número creciente de juzgados ya ha aceptado.

La automatización de las denuncias de tráfico ha abierto un frente judicial que afecta a miles de conductores cada año. Diversos juzgados han estimado en los últimos meses los recursos de sancionados por rebasar una línea continua porque las dos imágenes que remite la Administración no acreditan de forma inequívoca que la infracción se cometiera.

Detrás de esas denuncias está el CTDA, el Centro de Tratamiento de Denuncias Automatizadas de la DGT, con sede en León. Este centro recibe las pruebas de las infracciones detectadas de forma automática, sobre todo radares y cámaras, y comprueba la imagen, la matrícula y los datos del vehículo antes de enviar la sanción. También gestiona las alegaciones y los recursos.

El volumen explica por qué el asunto importa. En 2025 el CTDA tramitó alrededor de cuatro millones de sanciones a partir de unos 6,5 millones de imágenes. Cada fallo judicial se convierte, así, en un precedente que miles de conductores pueden replicar.

El problema no es que la cámara funcione mal, sino que la foto demuestre la infracción: la administración no puede reconstruir lo que no captó.

La clave es jurídica, no técnica.

Las dos fotografías que acompañan a la denuncia suelen mostrar el vehículo antes de la maniobra y, después, ya rebasada su posición inicial. Ninguna recoge el instante exacto en que el coche pisa la línea continua. Ese hueco probatorio es el que aprovechan los recursos.

El responsable del departamento jurídico de la consultora Pyramid Consulting, Vicente Ynzenga, lo formula sin rodeos: ‘la Administración no puede sustituir la prueba de la infracción por una mera inferencia o reconstrucción de lo que supuestamente ocurrió entre una fotografía y otra’.

La diferencia con un control tradicional es enorme. Cuando un agente de la Guardia Civil o de la Policía observa la infracción, su palabra goza de presunción de veracidad. En una denuncia automatizada esa presunción no existe: la sanción debe apoyarse en una prueba clara, objetiva, e indubitada de la conducta denunciada.

Cuándo prospera el recurso y qué no basta para ganar

Haber recibido dos fotos no invalida la multa por sí solo. Los tribunales que han estimado los recursos se apoyan en un hecho muy concreto: que las imágenes no reflejan el momento exacto de la infracción.

Junto a las fotografías, la DGT incorpora certificados técnicos que acreditan el correcto funcionamiento de las cámaras. Para los expertos, ese papel no cierra el caso. Una cosa es demostrar que el dispositivo funciona y otra muy distinta probar que la infracción se produjo. Los tribunales están diferenciando ambos conceptos.

Hay un segundo frente abierto: la señalización. En los semáforos foto rojo sí se acredita la existencia de los avisos informativos, pero en otro tipo de sanciones, como las de este tipo de cámara, esa documentación suele faltar en el expediente. Es un defecto formal que refuerza el recurso.

Sin foto del momento exacto, no hay prueba.
multas cámaras DGT

Cómo recurrir una multa de la DGT captada por cámara

El procedimiento es el habitual del procedimiento sancionador en materia de tráfico, pero conviene ordenar bien los argumentos. Estos son los pasos que marcan la diferencia:

  1. Solicita el expediente completo y revisa las imágenes. Si ninguna muestra el momento exacto de la infracción, ese es el eje del recurso.
  2. Comprueba los certificados del dispositivo. No basta con que el sistema esté homologado: exige que se acredite el hecho concreto.
  3. Verifica la señalización informativa del tramo. Su ausencia en el expediente es un defecto formal.
  4. Presenta tus alegaciones dentro del plazo que fija la propia notificación.

Puedes consultar el estado del expediente en la sede electrónica de la DGT, donde también se presentan los escritos de alegación.

Análisis: presunción de inocencia frente al algoritmo

La cuestión de fondo es sencilla de formular y compleja de resolver. La Constitución reconoce la presunción de inocencia, y la jurisprudencia ha recordado que ese principio es plenamente aplicable en el ámbito administrativo sancionador. En una multa de cámara quien acusa es un sistema automático; quien debe probar, la Administración.

La automatización reduce la burocracia y agiliza millones de expedientes, pero también multiplica las denuncias que se apoyan en una prueba mínima. El conductor arranca el recurso en desventaja: no tiene la foto que falta, solo la carga de sostener que el sistema no captó el momento clave.

Mi lectura es que esta vía va a crecer. Cada resolución que anula una sanción por prueba insuficiente se convierte en un argumento replicable, y el CTDA ya recibe alegaciones de este tipo. Eso sí, no todo recurso prospera: si la imagen sí capta el instante de la infracción, la multa se mantiene.

Conviene vigilar tres condiciones antes de dar el paso. Que la fotografía no muestre el momento exacto de la maniobra. Que no se aporte la señalización informativa del tramo. Y que el escrito se presente en plazo. Fallar en cualquiera de las tres deja la sanción en pie.

La conclusión práctica es clara: ante una multa de cámara, no pagues sin revisar antes las imágenes. La sanción es recurrible, pero solo si la prueba no habla por sí sola.

🚨 Ficha de la Normativa

  • Infracción / Novedad: Las multas automáticas de cámara pueden anularse si las imágenes no recogen el momento exacto de la infracción.
  • Sanción económica: No aplica (se cuestiona la validez de sanciones ya impuestas).
  • Puntos del carnet: No aplica.
  • Entrada en vigor: Ya vigente por jurisprudencia de los tribunales.
Siete Magníficos bolsa: Meta y Microsoft aguantan el tirón y lideran las mejores perspectivas

0

La rentabilidad total de los Siete Magníficos en bolsa vuelve a marcar máximos después de un septiembre que muy pocos esperaban. El índice Bloomberg Magnificent 7 Total Return ha superado los máximos de mayo y encadena dos semanas en subida libre absoluta, sin resistencias por encima. Y dentro del grupo, Meta y Microsoft son los que mejores sensaciones transmiten a medio y largo plazo.

El punto de partida era bien distinto. A principios de julio, ese mismo índice cotizaba en su valoración más barata frente al S&P 500 en más de una década. A finales de mes, Tesla y Alphabet se confesaban con desplomes del 14% y del 7% tras publicar resultados. Dos meses y medio después, el selectivo ha vuelto a superar los máximos de mayo. Cuando el pesimismo es extremo, casi siempre termina siendo una oportunidad de compra, tal y como recoge el análisis publicado por Expansión.

La secuencia se repite cada vez que los gigantes tecnológicos caen con fuerza. Se multiplican las voces que los dan por muertos y, al final, los siete resucitan. La razón de fondo es que ninguno se ha quedado obsoleto: cada uno, con sus particularidades, se ha convertido en proveedor de la infraestructura sobre la que se levanta la nueva economía de la inteligencia artificial.

Meta dispara un 27% en septiembre y apunta a los 1.000 dólares

Meta es, hoy, el valor más prometedor del conjunto. Sus acciones se dispararon un 27% en septiembre, rompiendo con holgura la parte superior de un triángulo simétrico de continuidad alcista que, en el medio plazo, puede lanzarlas hacia los 1.000 dólares por acción. En torno al rango de soporte de los 680-700 dólares vuelve a ser una compra. Su aspecto técnico es el más sólido del grupo.

El otro nombre destacado es Microsoft. La compañía confirmó a principios de agosto un amplio doble suelo semanal y mensual que apunta hacia los 600 dólares como objetivo mínimo, con correcciones contratendencia de por medio. Sigue siendo un claro mantener para quien ya esté dentro, y una entrada razonable para quien no lo esté. Su exposición a la nube y a la IA le da un perfil de riesgo más controlado que el de sus comparables.

Meta y Microsoft no lideran solo por el gráfico: venden la infraestructura que el resto de la industria necesita comprar.

Amazon, Apple y Nvidia aguantan; Tesla sigue siendo el eslabón débil

Entre los demás componentes, el panorama es más desigual. Amazon cotiza algo lejos de sus máximos, pero mantiene una directriz alcista impecable que une los mínimos de octubre de 2023, abril de 2025 y febrero, y marzo de este año. Esa línea pasa ahora por los 220 dólares (195,84 euros) y ahí vuelve a ser compra. Alphabet, con sus dilataciones, sigue apoyándose en la media de 200 sesiones y construye un triángulo simétrico de implicaciones alcistas mientras aguante el soporte de los mínimos de septiembre.

Apple se choca una y otra vez con los altos históricos de julio; por encima de ellos, y en velas semanales, volvería a la subida libre, con soporte en torno a los 290 dólares. Nvidia es un mantener claro mientras no pierda los mínimos de julio, en 189 dólares. Tesla es, con diferencia, el eslabón más débil: su directriz bajista desde los máximos históricos pasa por los 405 dólares y solo una ruptura con fuerza al alza invitaría a mirarlo con mejores ojos.

El riesgo real no está en el gráfico, sino en los múltiplos

Conviene no confundir un rebote técnico con una tesis de inversión. La recuperación de los Siete Magníficos se apoya en buena medida en la expectativa de que el despliegue de la IA se traduzca en beneficios recurrentes, pero los múltiplos ya descuentan la IA. Si las próximas temporadas de resultados decepcionan, el ajuste puede ser rápido, como ocurrió en julio con Tesla y Alphabet.

Hay un segundo matiz que el mercado tiende a ignorar. No todos los integrantes venden lo mismo. Meta y Microsoft monetizan la infraestructura y el software que otras compañías necesitan para competir en inteligencia artificial; ese papel de proveedor les da una ventaja estructural frente a nombres cuya exposición depende de ejecutar bien un producto concreto. De ahí que los analistas las sitúen por delante del resto en el medio y largo plazo.

La pregunta que queda abierta es si el grupo será capaz de sostener la subida libre cuando llegue la próxima corrección general. La referencia a vigilar está en los resultados del cuarto trimestre, y en si Microsoft confirma su objetivo de los 600 dólares y Meta se acerca a los 1.000. Mientras esos niveles aguanten, el pesimismo de julio seguirá pareciendo, en retrospectiva, una oportunidad perdida.

Bitcoin encara octubre con viento de cola: el 70% de los octubres cierra en positivo

El bitcoin cerró septiembre con una subida del 8% y un precio de 83.621 dólares, su nivel más alto desde enero. La estacionalidad de octubre, el mes que históricamente sonríe a la criptomoneda, se ha instalado como el argumento más repetido en las mesas de análisis.

Casi el 70% de los octubres ha terminado en positivo desde que el bitcoin tiene mercado. El dato no garantiza nada por sí solo. Sirve, eso sí, para entender por qué el ánimo ha dado la vuelta en apenas cuatro semanas.

Porque septiembre, sobre el papel, era el peor mes del calendario. La Reserva Federal subió los tipos por primera vez en tres años y el Senado de Estados Unidos tumbó la Clarity Act, la norma llamada a ordenar el mercado cripto. El bitcoin aguantó.

De septiembre a octubre: la estadística juega a favor del bitcoin

Llegó a rozar los 87.000 dólares durante el mes y cerró con las ganancias intactas. Es su mejor trimestre desde 2024. Con ese impulso, el precio del bitcoin está a alrededor de un 2% de ponerse en positivo en el conjunto del año, algo que hace apenas unos meses parecía fuera de alcance.

El motor de ese rebote tiene nombre propio: los ETF de bitcoin al contado en Estados Unidos. En septiembre atrajeron 3.155 millones de dólares, unos 2.782 millones de euros, en entradas netas. Son ya tres meses consecutivos captando dinero, una racha que no se veía desde el verano de 2025.

El bitcoin no necesita que la Reserva Federal baje los tipos: le basta con que deje de apretarle el cuello.

El efecto sobre el patrimonio gestionado es inmediato. Estos vehículos han vuelto a superar la barrera de los 100.000 millones de dólares en activos, con 107.960 millones, y eso devuelve músculo a un mercado que en verano parecía agotado.

Los ETF sostienen el rebote con 107.960 millones bajo gestión

Javier Molina, analista de mercados de eToro, no espera una línea recta. Su escenario central es ‘una evolución constructiva con consolidaciones y correcciones, más que una prolongación lineal de las últimas subidas’. Ignacio Santos, consejero delegado de Fazil Crypto, apunta a una transición hacia una fase de acumulación que podría extenderse hasta final de año.

Los dos coinciden en que la demanda institucional canalizada a través de ETF seguirá siendo el catalizador principal. Y en un segundo factor que conviene no perder de vista: la próxima actuación de la Reserva Federal, cuyas reuniones se pueden consultar en el calendario oficial del banco central estadounidense.

Qué puede romper el guion de ‘uptober’

Sin embargo, la estadística es un punto de partida, nunca un destino. Que siete de cada diez octubres hayan sido positivos no dice nada sobre la magnitud de las subidas ni sobre la volatilidad del camino. Entre los diez octubres negativos de la serie hay algunos de los episodios más dolorosos de la historia reciente de las criptomonedas.

El patrón se repite cada año: el mercado entra en el mes con los flujos a favor, la regulación estadounidense sin marco definitivo —la Clarity Act sigue atascada en el Senado— y una política monetaria que se endurece después de tres años de tregua. Ese cóctel rara vez produce tranquilidad.

Lo que sí ha cambiado es la composición del inversor. Hace un lustro, el bitcoin subía o caía al ritmo de plataformas minoristas y foros. Hoy responde a flujos institucionales con nombre, apellidos, y mandato fiduciario, lo que amortigua los desplomes pero también enfría las explosiones.

Mi lectura es que octubre traerá subidas, sí, pero con más pausas que euforia. Quien piense en invertir en bitcoin este mes debería mirar menos la estadística y más los flujos semanales. El nivel de 87.000 dólares que se rozó en septiembre funciona como primera resistencia técnica. Por encima, el mercado volverá a mirar los máximos históricos. Por debajo, el soporte de los 80.000 dólares marcará la línea que separa una consolidación sana de un cambio de tendencia.
La fecha a marcar en rojo es la próxima reunión del Comité Federal de Mercado Abierto de la Fed. Si el banco central confirma que el endurecimiento ha terminado, parte del trabajo estará hecho. Si vuelve a subir los tipos, la estadística de octubre tendrá que pelear contra el guion macro. Y ahí, históricamente, no siempre gana.

Lidl amplía su bazar de ferretería con un maletín Parkside de 80 piezas para subir el ticket medio

El bazar de ferretería de Lidl suma un maletín Parkside de 80 piezas por 32,99 euros, un movimiento con el que la cadena busca elevar el ticket medio del cliente de bricolaje y reforzar el peso de su marca propia.

Qué trae el maletín de 80 piezas y por qué sale a 32,99 euros

El set está pensado para el aficionado que arregla cosas en casa, no para el profesional. Lo que la cadena detalla en su ficha son estos bloques:

  • Juegos de llaves de vaso y puntas en dos tamaños.
  • Portapuntas con destornillador de carraca, la pieza que más se usa en el montaje de muebles.
  • Alicates universales y alicates de boca extensible.
  • Cinta métrica de 3 metros.
  • Sierra para metales con hojas de repuesto.

Sobre los materiales, la combinación declarada es acero, aluminio y plástico. El acero se reserva para las piezas que soportan esfuerzo, como los alicates; el aluminio sirve para aligerar el conjunto sin recortar funcionalidad, y el plástico se queda en el maletín y en los mangos. A efectos prácticos, el dato que importa es el precio por unidad: 32,99 euros entre 80 piezas deja cada herramienta en unos 0,41 euros, un cálculo que solo tiene sentido si vas a usar buena parte del contenido.

La estrategia: por qué Lidl mete ferretería en el bazar

El bazar no alimentario de Lidl funciona por rotación y por sorpresa: entra un surtido limitado, se agota y no vuelve. La ferretería es la pata que arrastra a un comprador distinto del habitual, el que entra a por el aceite y el pan, ve el maletín y lo mete en el carro. Ahí está el negocio: la herramienta es la excusa, el ticket completo es el objetivo.

La cadena no juega sola en ese terreno. Aldi lleva años con marca propia de herramienta, y Leroy Merlin o los almacenes de materiales cubren la misma necesidad con más surtido y precios más altos. La diferencia del modelo de Lidl es la caducidad del producto: cuando el lineal se vacía, no hay reposición. El propio precedente lo confirma: sus kits de precisión de bajo precio, como el juego de reparación de móviles de 5,99 euros, generaron colas en tienda antes de desaparecer del catálogo.

El negocio del bazar no está en la herramienta que vende, sino en el ticket completo que el cliente se lleva cuando entra a por ella.

maletín herramientas Lidl

Conviene leer la letra pequeña antes de echar el set al carro. Los productos de bazar son surtido puntual: si se agotan, lo habitual es que no vuelvan, y comparar precios después no sirve de nada. Parkside es una marca de distribuidor, la figura que la cadena registra y encarga a fabricantes externos, lo que no resta garantía: la ley de defensa de los consumidores fija tres años de cobertura para los bienes nuevos, con el tique como prueba de compra.

📊 La comparativa de un vistazo

Opción de compraPrecioDato clave
Maletín Parkside de 80 piezas32,99 euros0,41 euros por pieza, cálculo propio sobre el PVP
Comprar pieza a pieza en ferreteríaPrecio variable según la herramientaPagas solo lo que usas, sin maletín ni organización

Lo que dice el dato: marca propia, precio bajo y uso real

La ferretería de marca propia no es nueva: Lidl lleva años colocando herramienta Parkside y Aldi ha hecho lo mismo con su línea de bricolaje. Lo que cambia es el peso de este surtido dentro de la cesta. Con el gasto alimentario apretando el presupuesto semanal, las cadenas usan el no alimentario como palanca de margen, no como reclamo de tráfico. Y el comprador responde cuando el precio por unidad baja de forma evidente.

El dato es contundente en una dirección y matizable en la otra. Para quien monta muebles, cuelga estanterías o hace mantenimiento doméstico, 80 piezas por 32,99 euros es un coste bajo y difícil de igualar comprando de una en una. Para quien da uso intensivo —obra, taller, trabajo diario— el acero y los mecanismos de un set de este precio no sustituyen a herramienta profesional, y el ahorro se convierte en compra repetida. El matiz que decide: cuántas de esas 80 piezas vas a usar de verdad y cuántas se quedarán en el maletín.

Hay un tercer caso que conviene tener claro. Si lo único que necesitas es un destornillador y una llave ajustable, un maletín completo es dinero parado en el trastero. El precio por pieza solo se justifica cuando amortizas el conjunto. Este análisis es divulgativo y de consumo, no un consejo de compra ni financiero: cada caso y cada uso son distintos.

🛒 El Veredicto de Compra

  • Cuenta las piezas que vas a usar: con 32,99 euros y 80 piezas, cada herramienta sale a 0,41 euros, pero el set solo compensa si aprovechas buena parte del contenido.
  • Comprueba el surtido en tienda: el bazar rota y no repone, así que si el maletín no está en el lineal no habrá una segunda oportunidad al mismo precio, ni online ni en la semana siguiente.
  • Guarda el tique: la marca propia tiene los mismos tres años de garantía legal que cualquier otra herramienta; sin prueba de compra, la reclamación se complica.

Staking de criptomonedas: la estrategia que ya renta hasta un 10% al año

El staking se ha convertido en una de las vías de rentabilidad más disputadas del mercado cripto. Los principales protocolos blockchain pagan hoy entre el 3% y el 10% anual por bloquear tokens, según los datos que maneja Crypto Finance, el proveedor de servicios de activos digitales propiedad de Deutsche Böerse. La cifra sitúa esta estrategia en la comparativa directa con cualquier producto de ahorro tradicional.

Su funcionamiento es sencillo de explicar y más delicado de ejecutar. El inversor bloquea temporalmente sus criptomonedas en una cartera para que la red funcione, y esas monedas actúan como un depósito de garantía que evita que quienes validan las transacciones manipulen el sistema. A cambio, el usuario recibe recompensas en la misma criptomoneda. El beneficio, resume James Bennett, consejero delegado de Stable Mint, es obtener una rentabilidad sobre un activo que, de otro modo, no generaría ningún rendimiento más allá de la propia fluctuación del precio.

Cuánto paga el staking y quién lo ofrece

Las tasas de recompensa anualizadas varían en función de la red elegida. En los principales protocolos se sitúan entre el 3% y el 10%, según expone Stijn Vander Straeten, consejero delegado de Crypto Finance. En Bit2Me, uno de los operadores de referencia en España, los rendimientos oscilan entre el 6% y el 8%. Son cifras que, sobre el papel, compiten con la mayoría de los depósitos a plazo.

El acceso se ha ampliado. Las grandes plataformas empezaron a ofrecer servicios con criptoactivos en Europa a partir de 2024 y extendieron el staking a determinados clientes en Estados Unidos durante 2025. El grueso de ese crecimiento no procede del inversor minorista, sino de empresas que destinan activos de sus tesorerías a estrategias generadoras de rentabilidad y de emisores de ETF que incorporan mecanismos de staking cuando el marco regulatorio lo permite.

La letra pequeña: volatilidad, costes e impuestos

Aquí llega la parte que los folletos suelen dejar para el final. Javier Pastor, director de Formación Institucional de Bit2Me, lo resume con una advertencia que conviene subrayar: una rentabilidad del 6% en un criptoactivo no equivale a un 6% en euros. El inversor puede aumentar un 6% el número de criptos que posee y, al mismo tiempo, sufrir una caída del valor de ese activo frente al euro. Recompensa y riesgo de mercado se analizan juntos o no se analizan.

A eso se añaden los costes operativos, incluidos los gastos de custodia y de gestión de validadores, que recortan la rentabilidad neta que finalmente llega al inversor.

El reclamo del 10% anual es real, pero se cobra en una moneda que puede devolver ese mismo porcentaje en pérdidas en una sola sesión.

La fiscalidad tampoco es neutra. En España, estas recompensas se valoran por su valor de mercado en euros cuando se reciben y se consideran rendimientos del capital mobiliario, incluidos en la base imponible del ahorro del IRPF, con tipos que oscilan entre el 19% y el 30% según detalla Vander Straeten. Hacienda no hace excepciones: la Agencia Tributaria los suma como cualquier otro ingreso del ahorro.

Queda, además, el factor del bloqueo. Los activos pueden quedar inmovilizados durante un periodo determinado antes de poder venderse, lo que limita la capacidad de reacción del inversor si el precio se gira en su contra. Es la contrapartida que Bennett señala: la recompensa se paga en un token volátil y el dinero no siempre está disponible cuando se necesita.

Staking, depósitos y MiCA: la disputa silenciosa por el ahorro

La pregunta de fondo es si el staking puede morder el terreno de los depósitos bancarios. Pastor cree que no, porque la naturaleza de ambos productos es muy distinta. Reconoce, eso sí, que genera más competencia por el ahorro del cliente. No conviene confundir las dos cosas: un depósito tokenizado es la representación digital de un pasivo bancario, con un tipo fijado por la entidad emisora, mientras que en el staking el inversor conserva la propiedad del criptoactivo y su recompensa depende de la economía del propio protocolo.

Mi punto de vista es que la comparación con el depósito es útil como reclamo, no como análisis. El depósito tiene garantía de fondos hasta 100.000 euros; el staking no tiene red de seguridad alguna. Lo relevante no es el porcentaje bruto, sino la rentabilidad ajustada al riesgo. El dinero institucional empieza a moverse: la entrada de inversores con perfiles conservadores sigue condicionada por la claridad regulatoria de marcos como MiCA, que permite acceder a este mercado a través de infraestructuras auditadas y reguladas.

El hito a seguir está en ese frente: cada nuevo avance normativo bajo el paraguas europeo abre la puerta a productos de staking empaquetados para carteras que hoy ni se lo plantean. Si esa puerta se ensancha, la conversación dejará de ser sobre cripto y pasará a ser sobre dónde coloca el ahorrador español su próximo euro. Mientras tanto, el 10% anual seguirá ahí, con su letra pequeña y su volatilidad de serie.

Lefties abrigo low cost a 25,99 euros: cómo ajusta Inditex el precio de su moda

El abrigo low cost de Lefties se queda en 25,99 euros: Inditex defiende así el precio de entrada de su moda sin rebajar el de Zara. La parka obliga a mirar qué se compra realmente por menos de 26 euros.

La parka de 25,99 euros: qué entra dentro del precio

El modelo, con referencia 5812/300/505, es una parka corta de cuello solapa y capucha regulable con cordón. Lleva cierre frontal de botones a presión y bolsillos con solapa, pensados para las llaves y el móvil. No hay forro técnico ni membrana impermeable: toda la prenda se apoya en un tejido engomado.

Ese acabado es lo que sostiene el precio. El tejido engomado recibe un tratamiento que repele el agua y aguanta bien el roce del uso diario, aunque transpira menos que una membrana técnica. A cambio, obliga a un mantenimiento que conviene leer antes de pagar: la propia marca señala en su apartado de composición y cuidados que la prenda se lave a mano a un máximo de 30 ºC y que no se use limpieza en seco.

El tallaje va de la S a la XL y hay dos colores: kaki y beige oscuro. La disponibilidad se consulta en la web seleccionando la talla y una dirección; el sistema responde con las tiendas donde queda esa unidad. Comprar online una talla agotada no arregla nada.

Cómo se lee el precio real de un abrigo de entretiempo

Aquí está el matiz que cambia el ticket. Un PVP de 25,99 euros no dice nada por sí solo; lo que importa es el coste por uso. Un abrigo de entretiempo se lleva entre 60 y 90 días de temporada en buena parte del país, así que dividir el precio entre los días reales de uso es la única comparación honesta que hay.

Un precio de góndola solo significa algo cuando se divide entre los días que la prenda va a estar puesta.

📊 La comparativa de un vistazo

Escenario de usoCoste por díaQué implica
60 días de entretiempo0,43 eurosTemporada corta y uso ocasional
90 días de entretiempo0,29 eurosUso diario de otoño a primavera
120 días de uso intensivo0,22 eurosPrenda de rotación continua

El cálculo es propio: sale de dividir los 25,99 euros entre los días en que la prenda está puesta. Sirve para comparar prendas entre sí, no para prometer nada. Si la parka se rompe al tercer mes, el coste por día se dispara, y ningún folleto recoge eso.

Inditex moda barata

La segunda pieza del conjunto es un pantalón vaquero estilo barrel, en denim 100% algodón y con cierre de botón y cremallera metálicos, a 22,99 euros y en tallas de la 34 a la 44. El look completo se queda en 48,98 euros. Ese es el ticket al que apunta la marca: prenda base barata más un complemento fácil de añadir en la misma compra.

La trampa habitual en esta categoría es comparar precio de góndola con precio de góndola. Dos parkas de 25 euros no valen lo mismo si una aguanta dos otoños y la otra se queda en uno. El precio que importa es el del uso, y ese exige mirar composición, costuras, y condiciones de lavado antes de pasar por caja.

Por qué Inditex reserva el low cost para Lefties

Lefties es el formato de precio más bajo del grupo Inditex. La jugada no es nueva y explica el catálogo: el grupo cubre el segmento de entrada con una marca propia y deja a Zara, Bershka, Pull&Bear, Stradivarius o Massimo Dutti en tramos superiores. Así compite con las cadenas de moda rápida más agresivas y con los grandes del comercio electrónico sin tocar el precio de su marca principal.

Octubre es el mes en que las cadenas colocan el entretiempo en el centro del lineal. La prenda de abrigo barata funciona como reclamo de tráfico: atrae a la tienda a un comprador que, en la misma visita, se lleva un complemento. Por eso la parka convive con el vaquero de 22,99 euros en la misma página y en la misma estantería.

Para el comprador, el dato relevante es otro. Las prendas de entrada suelen mantener el precio durante la temporada y se mueven en las rebajas finales; las de tramo medio suben con los cambios de colección. Una parka de 25,99 euros en octubre tiende a seguir costando lo mismo en noviembre, con menos tallas disponibles.

A efectos prácticos, la comparación que sirve no es Lefties contra Zara, sino Lefties contra el resto del low cost. Ahí manda el coste por uso, la composición del tejido y el cuidado que exige la prenda. Y un detalle poco vistoso: un lavado a mano a 30 ºC reduce el uso real para quien no tiene tiempo de hacerlo. Este análisis es divulgativo y de consumo; no es asesoramiento financiero ni una recomendación de compra.

🛒 El Veredicto de Compra

  • Calcula el coste por uso: divide los 25,99 euros entre los días que llevarás la parka; solo así sabrás si el precio de góndola se sostiene.
  • Lee la etiqueta de cuidados: el lavado a mano a 30 ºC y la prohibición de limpieza en seco condicionan el uso diario más de lo que parece.
  • Comprueba el stock de tu talla: la web confirma las tiendas con unidades disponibles, y una talla agotada se convierte en una devolución.

Normativa patinete eléctrico: una policía local inspecciona 11 puntos y multa a los que incumplen

La nueva normativa del patinete eléctrico ya se controla en la calle y Mutxamel ha pasado a la acción. La Policía Local de este municipio alicantino ha desplegado un dispositivo para inspeccionar once puntos de los Vehículos de Movilidad Personal (VMP) y sancionar a quien incumpla las exigencias técnicas y de circulación que la DGT hizo obligatorias el pasado 1 de octubre.

El despliegue no es una ronda puntual. Los agentes se reparten por distintos puntos estratégicos del término municipal y combinan la labor informativa y preventiva con la verificación estricta de cada requisito. Desde el Ayuntamiento insisten en que el objetivo no es recaudar, sino que los usuarios conozcan sus obligaciones antes de que llegue la sanción.

Con miles de unidades circulando por aceras, carriles bici y calzadas, los ayuntamientos han ido cerrando el cerco hasta alinearse con el marco que marca Tráfico. Mutxamel es el ejemplo más reciente de esa estrategia.

Basta con repasar los once puntos que revisa la Policía Local para entender el nivel de exigencia. No hay margen para la improvisación: o el vehículo y el conductor cumplen, o llega la multa.

Once puntos de control en un solo municipio: la normativa del patinete ha dejado de ser un aviso y ya se comprueba parada a parada.

Los once puntos que la Policía Local revisa en cada patinete

El dispositivo de Mutxamel verifica, uno por uno, los requisitos del nuevo marco de la DGT. Estos son los once controles que pueden acabar en denuncia:

  • Uso obligatorio del casco homologado.
  • Elementos reflectantes en las condiciones que fija la norma.
  • Correcto funcionamiento y uso del alumbrado.
  • Inscripción y documentación exigida para el vehículo.
  • Existencia del seguro obligatorio de responsabilidad civil.
  • El correspondiente certificado de circulación del VMP.
  • Que el conductor tenga la edad mínima de 15 años.
  • Que no se usen auriculares ni teléfonos móviles durante la conducción.
  • Que el vehículo lo ocupe una sola persona.
  • Que no se circule bajo los efectos del alcohol o las drogas.
  • Que se respete la velocidad máxima de 25 km/h y las vías autorizadas.

La lista mezcla elementos técnicos y conductas. Un patinete sin certificado, sin seguro o sin luces queda fuera de juego aunque su conductor vaya con casco. Y al revés: un vehículo impecable no salva al usuario que circula con auriculares o supera el límite de velocidad.

Desde cuándo se multa y a quién afecta el control

La norma estatal que Tráfico cerró entró en vigor el 1 de octubre y ya se aplica en todo el país. Desde entonces, cualquier VMP que circule por una vía pública debe cumplir el paquete completo de exigencias. Los controles, eso sí, los ejecuta la policía de cada municipio, y no todos aprietan igual.

Hay tres matices que conviene tener claros antes de salir a la calle:

  • El control se centra en los VMP. Las bicicletas y los patinetes sin motor se rigen por otras reglas.
  • Cada ordenanza municipal puede añadir exigencias propias, como el casco obligatorio o zonas vetadas al patinete.
  • Los vehículos que superan los 25 km/h quedan fuera de la categoría VMP y se rigen por la normativa de ciclomotores.
multa patinete eléctrico

Cómo evitar la multa: lo que conviene revisar antes de arrancar

La mayoría de las denuncias no llegan por circular mal, sino por no haber preparado el vehículo. Estos pasos cubren lo esencial:

  1. Comprueba que tu patinete tiene el certificado de circulación y que las luces, frenos, timbre, y reflectantes funcionan.
  2. Verifica que tienes contratado el seguro obligatorio de responsabilidad civil.
  3. Lleva casco homologado y elementos reflectantes, sobre todo de noche.
  4. No superes los 25 km/h ni circules por aceras o vías no autorizadas.
  5. Deja el móvil y los auriculares guardados: un solo ocupante por vehículo.
  6. Si tienes menos de 15 años, no puedes conducir un VMP.

Si dudas de si tu modelo entra en la categoría, lo más rápido es consultar la información oficial en la web de la DGT o preguntar en la policía local de tu municipio antes de que te paren.

Once controles, una norma recién aterrizada y muchas dudas por resolver

La medida de Mutxamel es proporcionada en el fondo, pero llega con la letra pequeña cargada de obstáculos. El certificado de circulación es el punto más delicado: muchos patinetes comprados antes de que la normativa se endureciera no lo tienen y no siempre es fácil conseguirlo. Hay usuarios que se enfrentan a una multa por un vehículo que adquirieron de buena fe.

El seguro obligatorio añade un coste fijo anual que hasta ahora nadie pagaba. Es razonable que un vehículo capaz de causar daños a terceros esté cubierto, igual que ocurre con el coche o la moto. Lo discutible es el calendario: la norma ha aterrizado sin campaña informativa suficiente y sin un plazo amplio de adaptación.

Existe un riesgo mayor: la desigualdad entre municipios. Mutxamel comprueba once puntos; otros ayuntamientos se conforman con vigilar la velocidad o el casco. Un mismo patinete puede pasar sin problema en una localidad y ser denunciado a diez kilómetros de distancia. Mientras no exista un protocolo común, el conductor que quiera ir tranquilo tendrá que cumplir la versión más exigente.

La recomendación es sencilla: revisa el certificado, contrata el seguro y circula como si cada esquina tuviera un control. Porque cada vez más la tiene.

🚨 Ficha de la Normativa

  • Infracción / Novedad: La Policía Local de Mutxamel inspecciona once puntos de los patinetes eléctricos y sanciona los incumplimientos de la normativa de VMP.
  • Sanción económica: Multa variable según la infracción; el Ayuntamiento no detalla importes concretos.
  • Puntos del carnet: No aplica (los VMP no restan puntos del permiso de conducir).
  • Entrada en vigor: El marco estatal de la DGT entró en vigor el 1 de octubre de 2026; el dispositivo municipal ya está activo.

Bloomberg alerta: la fiebre de la proteína inunda el súper y roza el punto de saturación

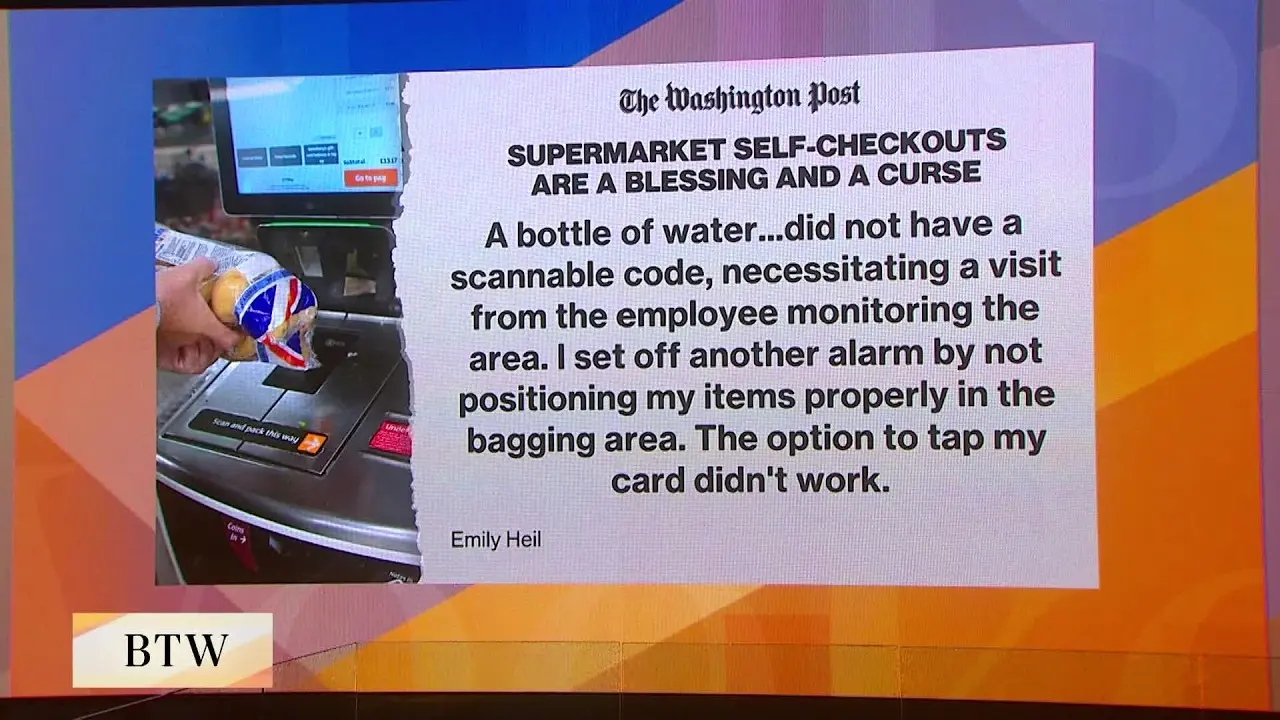
Las estanterías del súper se han convertido en una vitrina de gimnasio. Cada vez más categorías compiten por la misma promesa —más gramos de proteína por envase— y el repaso de titulares que Bloomberg Television emitió este fin de semana lo deja claro: la fiebre de la proteína ha dejado de ser un nicho deportivo para convertirse en una tendencia de consumo transversal. La pregunta ya no es qué marca añade proteína, sino qué marca puede permitirse no hacerlo.

En su recorrido por las historias que el espectador pudo perderse, el equipo del canal neoyorquino coloca la fiebre de la proteína entre los fenómenos que están reordenando la cámara de alimentación. No hablamos de una moda de barra energética: es una capa que se ha extendido a yogures, panes, snacks, bebidas e incluso postres. El resultado es un lineal saturado de etiquetas donde el gramaje se ha convertido en el principal argumento de venta.

Lo llamativo, según el enfoque del programa, es que ya no compite solo la marca deportiva. Compite cualquiera que quiera reclamar un hueco en la cesta de la compra. La proteína funciona como atajo de credibilidad: promete saciedad, salud y rendimiento en tres palabras. En un mercado donde el comprador lee cada vez más el reverso del envase, ese atajo vale dinero.

De la barra deportiva al lineal entero

La expansión responde a una lógica comercial sencilla. Si un producto puede presumir de proteína, se reposiciona al alza sin reinventar demasiado su receta. Es marketing de reformulación: mismo formato, nueva etiqueta, precio distinto. La categoría se ensancha por arriba, no por abajo.

Ese movimiento tiene un coste invisible. Cada lanzamiento obliga a la competencia a responder, y la respuesta suele ser más de lo mismo. Bloomberg Television describe un pasillo donde la palabra proteína aparece tantas veces que empieza a perder significado y a ganar ruido.

Ahí está el nudo del asunto. Cuando todas las marcas hablan el mismo idioma, el idioma deja de distinguir. El consumidor deja de elegir por la promesa y empieza a elegir por precio, por sabor o por simple costumbre. La fiebre, entonces, se vuelve contra quien la provocó.

Cuando todo el pasillo promete proteína, la proteína deja de ser el argumento de venta y se convierte en el precio de entrada.

— Bloomberg Television

El peak protein y la trampa de la diferenciación

Los analistas tienen un nombre para ese techo: peak protein. La idea es que toda tendencia de consumo encuentra un punto en el que suena en todas partes y, precisamente por eso, deja de convencer a nadie. No es que la proteína desaparezca del súper; es que deja de ser motivo suficiente para pagar más.

Para el medio, la señal a vigilar no es cuántos productos nuevos llegan, sino cuántos sobreviven a la segunda compra. La repetición es el único dato que separa una moda de un hábito. Y ahí las marcas que solo añadieron gramos al envase tienen poco margen.

Quién compra y por qué

El consumo de alimentos proteicos ya no se explica solo por el gimnasio. Según el repaso de Bloomberg Television, conviven al menos tres perfiles: el deportista que busca rendimiento, el adulto que asocia proteína a saciedad y control de peso, y el consumidor de más edad que la lee como herramienta frente a la pérdida de masa muscular. También el público joven ha interiorizado la etiqueta como parte de su identidad cotidiana.

Esa diversidad explica la resistencia de la categoría, pero tambien su fragilidad. Cuando el motivo de compra es tan amplio, la marca pierde un relato único y compite en un terreno difuso. El súper se llena, la estantería se satura y el comprador empieza a mirar el precio con más atención que la etiqueta.

Lo que vigilan los analistas

El contexto ayuda a leer el fenómeno. La inflación de los últimos años empujó a las marcas a buscar márgenes donde podían, y el posicionamiento saludable fue el refugio más cómodo. La proteína ofrecía una historia sencilla de contar, fácil de fotografiar en el envase y difícil de rebatir en una conversación de pasillo. Todo eso sigue siendo cierto en 2026, pero ya no es nuevo.

Cuando un atributo se convierte en norma, deja de justificar sobreprecio. La pregunta que queda sobre la mesa es incómoda para el sector: si mañana todos los yogures, panes y snacks llevan la misma cifra impresa, ¿qué queda para vender? La respuesta probablemente no esté en los gramos, sino en el sabor, la textura y la confianza de la marca. Es decir, en lo difícil.

Implicaciones para el consumidor

Para quien empuja el carrito, la saturación tiene un lado bueno. Cuando todas las marcas compiten por el mismo atributo, la oferta se ensancha y el precio tiende a ajustarse. La fiebre de la proteína ha democratizado un producto que hace una década se pagaba como artículo de especialidad.

El lado malo, según la lectura del medio, es la fatiga de decisión. Un pasillo con veinte opciones que dicen lo mismo no informa: confunde. El comprador acaba tomando atajos, y el más común es volver a la marca de siempre, que es justo lo contrario de lo que buscaba el lanzamiento.

Para el sector, la advertencia es clara. Las tendencias de consumo no mueren de golpe; se diluyen hasta ser invisibles. La proteína no va a desaparecer del súper, pero puede dejar de ser la razón por la que alguien paga más. Ese es el punto de saturación que Bloomberg Television pone sobre la mesa.

Queda una pregunta abierta para los próximos meses: ¿será la proteína la primera categoría que aprenda a venderse sin gritar su propio nombre? Si lo consigue, el peak protein no será el final del ciclo, sino el comienzo de uno más adulto.

Puedes ver el análisis completo en el vídeo original de Bloomberg Television en YouTube.

Youtube video

Dakota del Norte estrena su stablecoin Solana: conecta más de 90 bancos y cooperativas

Dakota del Norte ya mueve dinero entre bancos con una stablecoin que liquida sobre Solana, y más de 90 entidades del estado tienen acceso. El producto se llama Roughrider Coin, está respaldado uno a uno por dólares y acaba de activarse sobre la plataforma de activos digitales de Fiserv, la firma de Milwaukee que presta servicios de pago a buena parte de la banca mediana estadounidense. No es un piloto de laboratorio.

El anuncio llegó el 1 de octubre. La plataforma entra en servicio con clientes institucionales reales y Roughrider Coin es el primer producto que corre sobre ella. VersaBank emite la moneda y ejerce de custodio: acuña, quema y gestiona las reservas que respaldan cada unidad en circulación. Se trata de una stablecoin, es decir, una moneda digital anclada al valor del dólar.

Fireblocks aporta la infraestructura de custodia y los servicios de tokenización, y las transacciones se procesan en la red de Solana. El detalle que más pesa para un banco pequeño está en otro sitio: las entidades acceden a la moneda a través de Commercial Center, el sistema de banca corporativa en línea que ya utilizan para transferencias interbancarias tradicionales. No tienen que instalar nada nuevo.
Qué es Roughrider Coin y por qué liquida sobre Solana

El Banco de Dakota del Norte es la referencia financiera del estado. Su red interbancaria es pequeña y muy concentrada. Ahí está la gracia: una transferencia interbancaria clásica puede tardar días y pasa por varios intermediarios, mientras que un asentamiento sobre Solana se resuelve en segundos y con comisiones de céntimos. Para 90 cooperativas que mueven tesorería entre sí a diario, ese ahorro no es cosmético.

Conviene precisar qué hace Solana aquí y qué no. La red no custodia el dinero, no emite la moneda y no respalda nada: es la capa de liquidación donde se registra el movimiento. Su ventaja frente a otras redes es de ingeniería. Combina bloques rápidos y costes bajos, una mezcla que encaja con pagos recurrentes y de ticket pequeño.

El respaldo es lo que decide si esto aguanta. Según la información publicada por Fiserv, la moneda está respaldada por dólares y las reservas se gestionan desde la propia plataforma. Ese es justo el punto que los reguladores estadounidenses intentan cerrar por ley.

El valor de un proyecto así no se mide en el precio del token, sino en cuántos dólares dejan de viajar por una vía más lenta y más cara.

A quién afecta: banca comunitaria, tesorerías y el dólar digital

Fiserv no ha construido esto solo para Dakota del Norte. La misma plataforma soporta emisión de tarjetas con stablecoins, pagos transfronterizos, tesorería automatizada, depósitos tokenizados y cuentas multidivisa. Roughrider Coin es la primera pieza, no el producto final. Si funciona, el molde se puede replicar en otros estados y en redes de bancos comunitarios sin músculo tecnológico propio.

El contexto regulatorio acompaña. La Reserva Federal puso sobre la mesa dos propuestas al amparo de la ley GENIUS: una exige a los emisores supervisados respaldar el 100% de los tokens con activos aprobados, como letras del Tesoro a corto plazo; la otra ordena las solicitudes de bancos que quieran emitir dinero electrónico. Una stablecoin como Roughrider Coin nace alineada con ese marco.

Queda el problema de la demanda. El estudio Money Travels 2026 de Visa concluyó que el 56% de los estadounidenses encuestados nunca había oído hablar de las stablecoins. Pero el 45% las usaría si se las ofreciera un proveedor financiero que ya conoce, frente al 36% que las aceptaría sin protección antifraude. El cuello de botella no es tecnológico: es de confianza y distribución.

La letra pequeña: qué gana Solana y qué no

Aquí conviene bajar el tono de los titulares entusiastas. Que una stablecoin liquide en Solana no implica que la red capture el valor de esos dólares. Las comisiones son de céntimos y buena parte se quema o se reparte entre validadores; el impacto está en el uso y en la credibilidad, no en el flujo de caja.

Tampoco conviene olvidar los precedentes incómodos. Solana sufrió paradas de red completas en septiembre de 2021 y febrero de 2022, episodios en los que la cadena dejó de producir bloques durante horas. Aquella fragilidad fue el argumento principal contra la red en el ciclo bajista, y solo se ha ido corrigiendo con la diversificación de los clientes validadores, el software que ejecuta cada nodo para mantenerse sincronizado con la red.

Hay un segundo matiz que el inversor debería tener presente. La adopción institucional de Solana avanza por dos vías que a veces se confunden: la del token como activo de inversión —ETFs al contado, tesorerías, staking— y la de la red como infraestructura de liquidación. Dakota del Norte pertenece a la segunda. Suma legitimidad, refuerza la tesis de que las cadenas rápidas y baratas absorberán parte del riel de pagos global y no dice nada sobre el precio de SOL.

La concentración del staking en un puñado de validadores sigue siendo el otro frente abierto, junto con el riesgo de que un estado dé marcha atrás por presión política. Nada de eso invalida el proyecto: es una prueba institucional con dinero real, no una victoria definitiva. El hito que conviene seguir es cuántas de esas 90 entidades usan la moneda de forma recurrente más allá del primer trimestre, y si Fiserv anuncia réplicas en otros estados antes de que cierre el ejercicio.

ETF Solana captan 188 millones en una semana récord y SOL recupera los 120 dólares

Los siete ETF al contado de Solana que cotizan en Estados Unidos han firmado su mejor semana desde que existen: 188 millones de dólares en entradas netas de capital. Es un récord absoluto para el grupo de fondos, ha devuelto a SOL por encima de los 120 dólares y ha reabierto el debate sobre si el activo puede sostener el impulso más allá de la euforia del titular.

El precio cotizaba este 4 de octubre en 120,96 dólares, con Bitwise BSOL como protagonista indiscutible: su fondo absorbió 128 millones de esa semana, el 68% del total. Eso sí, no fue un producto aislado. Los siete vehículos estadounidenses registraron entradas positivas, incluida una sesión de viernes con 87 millones captados en un solo día, la mejor desde que estos fondos empezaron a cotizar.

Para quien sigue Solana desde fuera, la lectura es sencilla. Cuando el dinero institucional entra de forma amplia —y no concentrado en un único emisor—, el mercado interpreta que la demanda no depende de una sola gestora. Esa amplitud es, precisamente, lo que distingue esta semana de otros repuntes anteriores.

Los siete ETF de Solana, cifra a cifra

El dato de los 188 millones merece contexto. Se trata de un flujo semanal neto, es decir, la diferencia entre el dinero que entra y el que sale de los fondos. Que sea neto y positivo significa que, en conjunto, los inversores compraron más participaciones de las que vendieron durante esos días.

Bitwise se llevó la mayor parte del pastel con sus 128 millones, pero el resto de emisores también aportó. El flujo diario del viernes (87 millones) fue el más alto registrado nunca en una sola jornada por este grupo de productos. Los ETF al contado son fondos cotizados que replican el precio de un activo comprando el activo real —en este caso, SOL— y que se negocian en bolsa como cualquier acción.

Un flujo récord no garantiza una subida, pero sí cambia el suelo sobre el que se construye el precio.

La disponibilidad de SOL en el mercado libre es finita. Cuando un ETF compra para respaldar sus participaciones, retira tokens de la circulación negociable, y ese efecto —lento, pero acumulativo— se suma semana tras semana. Es el mismo mecanismo que ya se vio con los ETF de bitcoin y ether, aprobados en Estados Unidos en 2024 y 2025.

El gráfico: 120,96 dólares y una resistencia incómoda

Aquí llega el matiz técnico. Los indicadores diarios acompañan: el RSI de 14 días —el medidor que señala si un activo está sobrecomprado o sobrevendido— marca 65,4, dentro de la zona fuerte pero sin entrar en el territorio que suele anticipar un frenazo. El MACD, otro termómetro del impulso, mantiene lectura de compra. El precio, además, cotiza por encima de sus ocho medias móviles de referencia, con la de 50 días (102,44 dólares) por encima de la de 200 días (94,86 dólares).

El problema es el volumen. El giro diario negociado alcanzó los 1.580 millones de dólares, una cifra elevada, pero las subidas hacia máximos recientes se han producido con menos participación. Dicho de otro modo: el precio sube, aunque, no todos los operadores empujan con la misma convicción. En análisis técnico, un avance sin volumen se parece a un coche cuesta arriba con el depósito a medio gas.

flujos ETF Solana

El precedente de FTX y por qué esta vez es distinto

Conviene mirar atrás para medir el salto. Cuando FTX colapsó en noviembre de 2022 —la quiebra que arrastró al mercado cripto entero—, SOL cayó por debajo de los 10 dólares y muchos dieron la red por muerta. Hoy cotiza en torno a los 120, doce veces por encima de aquellos mínimos, y tiene detrás una infraestructura de custodia regulada que entonces sencillamente no existía. Las paradas de red de septiembre de 2021 y febrero de 2022, cuando la cadena dejó de producir bloques durante horas, forman parte de ese pasado incómodo que Wall Street ha decidido tolerar.

El riesgo, sin embargo, no ha desaparecido. La concentración del staking —los SOL delegados a validadores para asegurar la red a cambio de recompensas— sigue siendo un punto débil estructural, y las dudas regulatorias sobre el estatus de SOL como valor nunca se han cerrado del todo ante la SEC. Tampoco ayuda que buena parte de la narrativa de Solana dependa de memecoins volátiles, un segmento que atrae volumen y también ruido a partes iguales.
Lo que sí ha cambiado es la composición del capital. Hace unos años, quien compraba SOL lo hacía sobre todo en exchanges minoristas y sin vehículo regulado. Hoy puede hacerlo a través de un ETF al contado supervisado, con un custodio y un folleto oficial. Esa diferencia no garantiza nada sobre el precio, pero cambia quién puede entrar y con qué tamaño.

La próxima prueba está clara. Una ruptura sostenida por encima de los 125 dólares con volumen creciente abriría la puerta a la zona de 127,50-128. Si el soporte de los 119,84 se pierde, la mirada saltaría primero a los 116,50-116,90 y después al entorno de los 112-113. Los flujos récord han entregado el catalizador; ahora es el gráfico el que tiene que validarlo, y para eso hace falta algo tan poco glamuroso como más volumen.

Oposiciones Policía Nacional y Guardia Civil: 6.094 plazas, la mayor oferta en 15 años

El Ministerio del Interior convoca 6.094 plazas para la Policía Nacional y la Guardia Civil. Es la mayor oferta de empleo público de ambos cuerpos en los últimos 15 años.

La convocatoria se aprobó en el Consejo de Ministros con una tasa de reposición del 125%. Ese porcentaje permite algo más que cubrir las bajas del ejercicio anterior: sirve para recuperar parte de los efectivos que se perdieron entre 2011 y 2017.

Interior sostiene esa política desde 2018. Desde entonces se han convocado 46.706 plazas nuevas, 24.314 para la Policía Nacional y, 22.392 para la Guardia Civil. La plantilla conjunta ha crecido alrededor de un 20% de media y alcanza ya los 183.150 efectivos.

Así se reparten las 6.094 plazas

La Policía Nacional recibe 2.854 plazas. De ellas, 150 corresponden a la Escala Ejecutiva y 2.704 a la Escala Básica. Dentro de la Básica, 541 están reservadas a militares profesionales de tropa y marinería con al menos cinco años de servicio, y las que queden desiertas se acumulan al turno libre. La promoción interna añade 225 plazas en la Escala Ejecutiva.

En la Guardia Civil se han aprobado 3.240 plazas de ingreso directo en la Escala de Cabos y Guardias. La reserva se reparte entre 1.296 plazas para militares de tropa y marinería y 240 para alumnos del Colegio de Guardias Jóvenes. Lo que no se cubra por esas vías pasa al turno libre. La promoción profesional autoriza otras 522 plazas: 122 en la Escala de Oficiales (96 por promoción interna y 26 por cambio de escala) y 400 en la Escala de Suboficiales.
A esas cifras se suman 81 plazas de la Escala de Oficiales de la Guardia Civil incluidas en la oferta de empleo público de las Fuerzas Armadas. Van por otra vía, pero comparten calendario de exámenes.

Seis mil noventa y cuatro plazas con una tasa de reposición del 125%: el volumen es el mayor en 15 años, pero el filtro real sigue estando en las pruebas psicofísicas.

Requisitos para presentarse

Los dos procesos comparten el grueso de las exigencias: nacionalidad española, carecer de antecedentes penales, no estar inhabilitado para el ejercicio de funciones públicas y firmar el compromiso de portar armas. A partir de ahí, cada cuerpo fija sus reglas.

Para la Escala Básica de la Policía Nacional:

  • Nacionalidad española y 18 años cumplidos.
  • No superar la edad máxima de jubilación del cuerpo.
  • No haber sido condenado por delito doloso ni separado del servicio público.
  • No incurrir en las causas de exclusión médica del Real Decreto 326/2021.
  • Título de Bachillerato o equivalente.
  • Permiso de conducir B.

Para la Escala de Cabos y Guardias de la Guardia Civil:

  • Nacionalidad española y 18 años cumplidos.
  • No cumplir los 41 años dentro del año de la convocatoria.
  • Carecer de antecedentes penales y no haber sido separado por expediente disciplinario.
  • Poseer la aptitud psicofísica que fija la Orden de 19 de febrero de 2019.
  • Educación Secundaria Obligatoria o superior.
  • Permiso de conducir B.
plazas Guardia Civil 2026

Cómo es el proceso selectivo

Las plazas se cubren por oposición, no por concurso de méritos. El expediente académico no puntúa. Todo se decide en las pruebas, y el primer filtro suele ser el reconocimiento médico y la aptitud psicofísica, eliminatorios antes de llegar a los ejercicios teóricos.

Ese primer corte no se aprueba con temario.

Conviene leer esos cuadros antes de empezar a estudiar. La Policía Nacional aplica el Real Decreto 326/2021 y la Guardia Civil, la Orden de 19 de febrero de 2019. La estructura de ejercicios, el temario y los baremos físicos se fijan en la convocatoria publicada en el BOE, que abre el plazo de instancias.

Las plazas reservadas a militares de tropa y marinería mantienen su propio cupo. Si no se cubren, se acumulan al turno libre y amplían la competencia general.

Análisis: qué cambia para el aspirante

El volumen es el más alto en 15 años y eso tiene traducción práctica: más plazas en la misma oposición. Cuando el Estado repone por encima de las bajas reales, quiere engordar plantillas, no solo mantenerlas. Para quien lleva dos o tres intentos en las oposiciones de Policía Nacional, este es el ejercicio en el que el esfuerzo rinde más.

Ahora la letra pequeña. Hay 1.837 plazas reservadas a militares en los dos cuerpos; aunque las desiertas pasen al turno libre, el aspirante civil compite por un tramo algo menor de lo que sugiere el titular. El límite de 41 años de la Guardia Civil deja fuera a perfiles que sí podrían presentarse a la Policía Nacional, donde solo opera la edad de jubilación. El carnet B es obligatorio en ambos casos: sin él, la solicitud no pasa el corte.

La oferta tampoco incluye cifras de sueldo: las retribuciones se concretan en las bases de cada convocatoria, con el complemento de destino y el específico de la escala. Quien compare esta plaza con el sector privado debería esperar a esa publicación. Lo que ya se sabe es el calendario: entre la aprobación de la oferta y la toma de posesión suelen pasar más de doce meses, así que empezar ahora juega a favor del aspirante.

📨 Cómo presentar la solicitud

La oferta está aprobada, pero el plazo de instancias se abre cuando el BOE publique cada convocatoria con sus bases. El trámite se resuelve por vía electrónica en la sede del Ministerio del Interior, y el detalle de cada proceso aparece en el portal oficial de la Policía Nacional.

  1. Paso 1: Consulta la convocatoria en el BOE para confirmar plazas, requisitos y calendario.
  2. Paso 2: Identifícate con certificado digital, DNI electrónico o Cl@ve.
  3. Paso 3: Elige el proceso (Escala Básica de la Policía Nacional o Escala de Cabos y Guardias) y cumplimenta la solicitud.
  4. Paso 4: Abona la tasa de derechos de examen y adjunta la documentación exigida: titulación, permiso de conducir y méritos alegados.
  5. Paso 5: Registra la solicitud dentro de plazo y guarda el justificante de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ministerio del Interior (Policía Nacional y Guardia Civil).
  • Número de plazas: 6.094 de acceso (2.854 de Policía Nacional y 3.240 de Guardia Civil), más 747 de promoción interna.
  • Sueldo estimado: Pendiente de publicar en las bases de cada convocatoria.
  • Fecha límite de inscripción: Por determinar; se abre con la publicación de cada convocatoria en el BOE.
  • Dónde inscribirse: Sede electrónica del Ministerio del Interior (interior.gob.es) y portales policia.es y guardiacivil.es.

Oposiciones personal laboral Defensa: BOE publica admitidos y excluidos y fija la fecha de los exámenes

El BOE ha publicado la lista provisional de admitidos y excluidos de las oposiciones de personal laboral fijo del Ministerio de Defensa y ha fijado la convocatoria de los exámenes. La resolución, publicada en el BOE, está firmada el 25 de septiembre por el director general de Personal, José Ramón Velón Ororbia, y llega después de la convocatoria que la Subsecretaría de Defensa aprobó el 1 de julio.

El proceso es nacional y afecta a cinco grupos profesionales: M3, M2, M1, E2 y E1. Todos se rigen por el IV Convenio único para el personal laboral de la Administración General del Estado. Hay dos vías de entrada. Acceso libre y promoción interna.

Los aspirantes que presentaron su solicitud ya pueden consultar si figuran entre los admitidos o entre los excluidos. La lista provisional de admitidos se expone en la web de Defensa (www.defensa.gob.es), en el Punto de Acceso General (www.administracion.gob.es) y en el Portal Funciona. La relación de excluidos detalla las causas de cada exclusión y se publica como anexo I de la resolución.

Defensa advierte de un punto que genera dudas en cada convocatoria. No basta con no aparecer en la lista de excluidos. Hay que comprobar que el nombre figura también en la relación de admitidos. Un fallo en cualquiera de las dos tablas puede dejar al candidato fuera del proceso.

La convocatoria se apoya en el Reglamento General de Ingreso del Personal al Servicio de la Administración General del Estado, aprobado por Real Decreto 364/1995. La resolución designa además al Tribunal Calificador, cuya composición se hará pública en los mismos canales que las listas.

Quien no figure ni entre los admitidos ni entre los excluidos debe alegar su omisión en el mismo plazo de diez días hábiles: es el último tren para corregirlo.

El siguiente paso es el plazo de subsanación. Las personas excluidas y las omitidas disponen de diez días hábiles, contados desde el día siguiente al de la publicación de la resolución en el BOE, para corregir los defectos que motivaron su no admisión o presentar alegaciones. La subsanación se tramita a través del servicio IPS del Punto de Acceso General.

Quien no subsane dentro de ese plazo queda excluido de forma definitiva. Es un error frecuente. Cerrado el plazo, se publicará la lista definitiva de admitidos y se abrirá, desde el día siguiente, el plazo para interponer demanda ante los Juzgados de lo Social de Madrid.

Grupos, perfiles y sedes de examen

La convocatoria cubre especialidades muy distintas. El grupo M3 concentra los perfiles de mayor cualificación: docencia, medicina especializada, prevención de riesgos laborales, sociología, o ciencias del trabajo. El M2 incorpora enfermería, educación social, trabajo social, física, química u óptica y optometría.

Del grupo M1 cuelgan especialidades técnicas y aeronáuticas como automoción, mantenimiento aeromecánico, sistemas electrotécnicos, transporte y logística o higiene bucodental. En los grupos E2 y E1 se agrupan los oficios y el personal de servicios: hostelería, limpieza y lavandería, servicios administrativos, cuidados auxiliares de enfermería, soldadura o instalaciones eléctricas.

  • Grupos M3 y M2: primer y segundo ejercicio de la fase de oposición, en la provincia de Madrid.
  • Grupos M1, E2 y E1: un único ejercicio de la fase de oposición.
  • Los aspirantes de M1, E2 y E1 pueden cambiar la provincia de examen durante el plazo de subsanación.
personal laboral fijo AGE

Las fechas concretas de cada ejercicio aparecen en el anexo II de la resolución. El lugar exacto de celebración se dará a conocer cuando se publique el listado definitivo de admitidos. Los candidatos deberán acudir con bolígrafo de tinta negra o azul y con el DNI, el permiso de conducir o el pasaporte.

Qué supone esta convocatoria para el empleo público

El empleo público vive un ciclo de renovación de plantillas. Muchas áreas de la Administración contuvieron la reposición durante años y ahora aceleran procesos para cubrir jubilaciones. El Ministerio de Defensa no es una excepción, y esta convocatoria de personal laboral fijo lo confirma.

La vía de promoción interna merece un comentario aparte. Permite al personal que ya trabaja en la Administración cambiar de grupo profesional sin competir en igualdad con los candidatos de acceso libre. Para un fijo del Estado, es una de las rutas más eficientes para subir de categoría sin salir de casa.

Niveles distintos, exigencia distinta. Los grupos M3 y M2 reclaman titulaciones concretas —medicina, enfermería, docencia— que reducen la competencia. Los grupos E1 y E2 reúnen especialidades con más candidatos por plaza. La letra pequeña pesa.

El riesgo a vigilar es administrativo, no académico. Un fallo en la solicitud, no subsanado a tiempo, deja fuera del proceso aunque el temario se dominara. Conviene no fallar.

📝 Cómo enviar el currículum

En este proceso no hay envío de currículum a una empresa. La subsanación y el seguimiento se gestionan en el portal de empleo público de la Administración, a través del servicio IPS.

  1. Paso 1: Entra en el Punto de Acceso General (administracion.gob.es) y localiza el servicio de Inscripción en Pruebas Selectivas (IPS).
  2. Paso 2: Accede con tus credenciales y comprueba si figuras en la lista de admitidos o de excluidos del proceso de Defensa.
  3. Paso 3: Si estás excluido, revisa en el anexo I la causa concreta: documentación, titulación o requisito incumplido.
  4. Paso 4: Presenta la subsanación o la alegación por omisión dentro de los diez días hábiles desde la publicación en el BOE.
  5. Paso 5: Guarda el justificante de la presentación y consulta la lista definitiva cuando se publique.

Plazo de inscripción: diez días hábiles desde el día siguiente a la publicación de la resolución en el BOE, únicamente para subsanar exclusiones u omisiones. Requisito mínimo: haber presentado la solicitud en plazo y cumplir la titulación del grupo profesional al que se opta.

La intensidad energética de España se desploma un 42% desde 1990: menos barriles por PIB

0

La intensidad energética de España se ha desplomado un 42% desde 1990. Entonces hacían falta 460 barriles de petróleo para generar un millón de euros de PIB; hoy bastan 266. La economía produce el doble con la mitad de crudo por cada euro de riqueza, un cambio estructural silencioso que reordena el peso de las energéticas en el parqué nacional.

La cifra la pone sobre la mesa un análisis económico publicado este domingo y confirma algo que el mercado llevaba tiempo intuyendo: cada vez que el barril de brent da un latigazo, el PIB español acusa menos el golpe. No obstante, la factura se traslada al bolsillo de las familias y a los resultados de sectores muy concretos de la Bolsa española.

De 460 a 266 barriles por cada millón de euros de PIB

La comparación es elocuente. En 1990, España necesitaba 460 barriles por cada millón de euros de producción, una cifra que apenas se movió hasta 2008, cuando el brent marcó su récord de 144 dólares justo antes de la Gran Recesión. A partir de ahí, el ajuste se aceleró. Fábricas, camiones, tractores y oficinas consumen hoy la mitad de petróleo por cada euro generado.

El ajuste, eso sí, no es homogéneo. La industria ha hecho los deberes; los hogares solo han recortado su consumo en torno a un 25%. El gasóleo de calefacción es ya residual, menos de un barril al año por familia, pero el verdadero consumo familiar sigue aparcado en el garaje.

Esa asimetría explica por qué cada choque petrolero pesa menos en el PIB y más en la cesta de la compra. El brent determina una parte cada vez menor de lo que se paga en el surtidor: entre el barril y el carburante median dos márgenes que se han comido su protagonismo.

El margen de refino se ha disparado en 2026 por razones coyunturales y estructurales. El corte de los destilados del Golfo Pérsico, con el estrecho de Ormuz cerrado desde marzo, tensionó el suministro, y Europa refina menos que en 2008. El margen de distribución, que recoge logística, reservas estratégicas y biocarburantes obligatorios, se ha duplicado desde 2013 según los datos de la Comisión Nacional de los Mercados y la Competencia.

Cada euro de PIB español consume hoy la mitad de petróleo que en 1990, pero el crudo ya no manda en el precio del surtidor.

Del petróleo al gas y la electricidad

petróleo PIB España

A medida que el petróleo pierde peso, ganan protagonismo el gas y la electricidad. El gas juega por partida doble: en calderas y cocinas y, de forma indirecta, en el recibo eléctrico. En un sistema marginalista, la última central en entrar, a menudo un un ciclo combinado, fija el precio de la luz en el mercado mayorista.

El reparto del gasto energético familiar lo refleja con nitidez. En 2008, de cada 100 euros que los hogares destinaban a energía, 61 iban a carburantes y 39 a gas y electricidad. Hoy el equilibrio es casi perfecto: 53 euros frente a 47.

La política fiscal, por último, sorbe y sopla. Abarata los hidrocarburos con un impuesto fijado en céntimos por litro y sin actualizar con la inflación, que ha perdido desde 1995 la mitad de su capacidad recaudatoria. Y en cada crisis suma una rebaja explícita: la bonificación de 20 céntimos de 2022 o la del propio impuesto en 2026.

Al mismo tiempo, se crean incentivos a la electrificación, con ayudas al vehículo eléctrico y bonificaciones sobre el precio de la luz. El resultado es una señal de precios contradictoria. Si el objetivo es la transición ecológica, la coherencia exige dejar actuar al mercado y reservar las rebajas generales para los más vulnerables.

Qué significa para las cotizadas del IBEX 35 y del Mercado Continuo

La caída de la intensidad energética no es una abstracción macro: redibuja la tesis de inversión de buena parte de la Bolsa española. Con menos barriles por cada euro de PIB, el coste del crudo importado pesa menos en los márgenes empresariales, pero el hueco lo ocupan el gas, la electricidad y unos márgenes de refino y distribución que hoy mandan en el precio final.

Las refineras son las primeras en notarlo. Repsol opera con márgenes de refino disparados en 2026 por el cierre de Ormuz y la escasez de destilados. Es una bendición coyuntural, no una renta permanente. En mi lectura, el riesgo está en que el mercado trata ese pico como si fuera estructural: cuando se normalice el suministro del Golfo, la comparativa anual será incómoda.

Las eléctricas del IBEX viven el reverso de la moneda. Iberdrola, Endesa o Naturgy se benefician de la electrificación progresiva y del papel creciente del gas como puente energético. La paradoja es evidente: España ha recortado un 42% su dependencia del petróleo desde 1990, pero la dependencia energética no ha desaparecido. Se ha camuflado detrás del gas, el refino, los márgenes y los impuestos.

La contradicción fiscal complica el cuadro. El mismo marco que bonifica el carburante en cada crisis ralentiza la transición que dice perseguir, y las rebajas generales benefician más a quien más consume. Un inversor que siga solo el brent se pierde la mitad de la película; el cuadro de mando exige ahora mirar márgenes de refino, tarifas eléctricas y fiscalidad.

¿Es este un cambio estructural o un espejismo de dos años con márgenes altos? La respuesta llegará cuando se normalice el suministro del Golfo y se publique la próxima cosecha de resultados del sector. Ahí se sabrá si el ajuste del 42% es una renta sostenible o una foto fija que el mercado ya descuenta.

Veredicto Merca2

Cotización al cierre o apertura: El dato es estructural y no responde a una sesión concreta, pero llega con el barril de brent como referencia en torno a los 131 dólares por el cierre del estrecho de Ormuz desde marzo. Es el nivel que el mercado vigila para calibrar el margen de las refineras del IBEX.

Clave técnica: Con 266 barriles por cada millón de euros de PIB, el impacto de un brent a 131 dólares sobre el beneficio agregado del IBEX es hoy menos de la mitad que el que tendría en 1990. Para la cartera, eso reduce el riesgo macro de una nueva escalada del crudo, aunque concentra la exposición en los márgenes de refino de Repsol.

Apunte macro: El gasto energético de los hogares se reparte hoy casi al 50% entre carburantes (53 euros de cada 100) y gas y electricidad (47), frente al 61/39 de 2008. Esa rotación explica por qué la factura eléctrica pesa ya tanto como el surtidor en la cesta de las familias españolas.

Móstoles convoca oposiciones de empleo fijo para albañiles, carpinteros, electricistas, fontaneros y pintores

Las oposiciones de Móstoles suman catorce plazas fijas de oficios y solo exigen la ESO o la FP Básica para presentarse. El Ayuntamiento busca albañiles, carpinteros, electricistas, fontaneros, pintores y personal de vías y obras para su plantilla laboral.

La convocatoria se publicó en el Boletín Oficial del Estado el 29 de septiembre. Las solicitudes se abrieron al día siguiente y el plazo cierra el 19 de octubre. Son veinte días naturales, así que cuentan los sábados, los domingos y los festivos. El proceso es de concurso-oposición libre y las plazas son de personal laboral fijo.

El reparto por especialidades es este: dos plazas de albañilería, tres de carpintería, una de electricidad,, tres de fontanería, cuatro de pintura y una de vías y obras. La suma da las catorce del turno libre. Algunos anuncios autonómicos agrupan también plazas de promoción interna que no deben añadirse a esta cifra.

Antes de pagar hay que leer la base séptima. Las pruebas de todas las especialidades se celebran el mismo día y a la misma hora. Quien se inscriba en varios oficios tendrá que elegir uno para examinarse y no recuperará las tasas de los demás. Dos inscripciones cuestan 24,34 euros y solo sirven para una especialidad.

La tasa ordinaria es de 12,17 euros por solicitud. Hay supuestos de exención, pero marcar la casilla no basta: el derecho se acredita con documentación dentro del plazo.

Inscribirse en dos especialidades no duplica las opciones, duplica el gasto: los exámenes coinciden en día y hora y las tasas pagadas de más no se devuelven.

Por qué Móstoles convoca ahora catorce plazas de oficios

Estas categorías sostienen el mantenimiento de edificios municipales, colegios, pavimentos y redes de servicio. En el empleo local han dependido con frecuencia de contratos temporales y programas de fomento, y esta convocatoria consolida catorce de esos puestos en la plantilla fija. Ese es el cambio de fondo.

Las seis convocatorias se gestionan desde el portal municipal de empleo público, cada una con sus bases y su programa. El turno abierto es el libre.

Requisitos para presentarse

  • Titulación: Graduado en ESO, Formación Profesional Básica o equivalente. Los títulos extranjeros requieren convalidación u homologación.
  • Permiso de conducir B en todas las especialidades.
  • Los requisitos deben cumplirse el día del cierre del plazo y mantenerse durante todo el procedimiento hasta la contratación.
  • Certificación negativa de delitos sexuales, exigida antes de incorporarse por el posible contacto habitual con menores.
  • Documentación original acreditativa antes de firmar el contrato.
empleo fijo Móstoles

Cómo es el examen y qué se valora

El primer ejercicio es un test de cuarenta preguntas con tres respuestas alternativas, más cinco de reserva, y cuarenta y cinco minutos. Se califica sobre diez y exige un cinco para aprobar. Las respuestas incorrectas penalizan; las no contestadas no suman ni restan.

El segundo ejercicio es una prueba práctica sobre las funciones del puesto. El tribunal fija la duración e informa antes de si se pueden usar herramientas. Los dos ejercicios son eliminatorios.

Los temas combinan materias generales con el contenido propio de cada oficio. En pintura aparecen preparación de soportes, humedades, estructuras metálicas y pavimentos viales, una preparación que sirve tanto para el test como para la prueba práctica.

La nota final reparte un 60% para la oposición y un 40% para los méritos. La experiencia suma hasta ocho puntos y la formación, dos. Un año completo en pintura dentro del sector privado aporta 0,25 puntos; ese mismo tiempo en otra administración, 0,40. El trabajo con una empresa contratista de una administración se valora como experiencia privada.

Los méritos van en un documento de autovaloración con justificantes. La vida laboral sola no acredita nada: hacen falta contratos o certificados que indiquen categoría y tiempo, y un detalle de funciones si no quedan claras. Los cursos deben probar duración y encajar en el baremo. Después de la valoración provisional hay diez días naturales para reclamar.

Entre 0,25 y 0,40 puntos por año hay una plaza. Y eso se decide con papeles, no con memoria.

Qué hay detrás de estas catorce plazas fijas

La lectura honesta es que esta convocatoria premia al profesional del oficio más que al opositor de manual. Con un 40% de la nota en manos de los méritos y una prueba práctica eliminatoria, quien lleva años trabajando de albañil, fontanero o pintor parte con ventaja sobre alguien que solo ha preparado temario. La experiencia en otra administración se paga a 0,40 puntos por año, frente a 0,25 en la empresa privada.

Las bases no detallan el sueldo, que dependerá del convenio del personal laboral municipal. Lo que sí ofrece es continuidad y el acceso a la plantilla fija sin pasar por la función pública general, algo que en perfiles de oficios suele pesar más que cualquier diferencia retributiva.

El riesgo está en la gestión, no en el examen. Veinte días naturales que corren con fines de semana y festivos, una tasa por especialidad y unas pruebas que coinciden en el calendario. Pintura es la especialidad con más plazas, cuatro; electricidad y vías y obras solo tienen una, así que la competencia por puesto puede ser muy superior. Y hay un filtro administrativo fácil de olvidar: la certificación de delitos sexuales y los originales de la titulación.

📨 Cómo presentar la solicitud

La vía telemática es la preferente y se gestiona desde el portal municipal de empleo público del Ayuntamiento de Móstoles. Si no puedes utilizarla, las bases admiten otras formas de presentación previstas en la ley.

  1. Paso 1: Localiza en el portal municipal las seis convocatorias y abre la de la especialidad elegida.
  2. Paso 2: Identifícate con certificado digital o Cl@ve y cubre el formulario oficial de solicitud.
  3. Paso 3: Marca una única especialidad: albañilería, carpintería, electricidad, fontanería, pintura o vías y obras.
  4. Paso 4: Abona la tasa de 12,17 euros, o acredita la exención, y adjunta la titulación, el permiso de conducir B y la autovaloración de méritos con sus justificantes.
  5. Paso 5: Registra la solicitud antes del 19 de octubre y guarda el justificante con el número de registro.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Móstoles, Comunidad de Madrid.
  • Número de plazas: 14 plazas de personal laboral fijo (2 albañilería, 3 carpintería, 1 electricidad, 3 fontanería, 4 pintura y 1 vías y obras).
  • Sueldo estimado: No detallado en las bases; dependerá del convenio del personal laboral del Ayuntamiento de Móstoles.
  • Fecha límite de inscripción: 19 de octubre, con el plazo abierto desde el 30 de septiembre.
  • Dónde inscribirse: Portal municipal de empleo público del Ayuntamiento de Móstoles, con presentación telemática preferente.

Más de la mitad de votantes de PP, Vox y Junts apoyan el escudo antidesahucios que tumbaron en el Congreso

0

El escudo antidesahucios tumbado en el Congreso tiene respaldo mayoritario entre los votantes de PP, Vox y Junts. Una encuesta de Ateneo del Dato para elDiario.es sitúa el apoyo a vetar la compra de vivienda por grandes fondos por encima del 60% en el electorado de la derecha. Para las socimis y las inmobiliarias cotizadas, la brecha entre lo que quieren los ciudadanos y lo que deciden sus representantes se traduce en prima de riesgo regulatorio.

Los datos son difíciles de esquivar. El 70% de los encuestados respalda proteger de los desahucios a las personas vulnerables sin alternativa habitacional. Entre votantes del PP el apoyo alcanza el 55%; entre los de Vox, el 53%; y entre los de Junts, el 70%. En la izquierda, el respaldo sube al 85% en el PSOE y al 86% en Sumar.

La segunda pata del decreto —prohibir hasta 2028 que los grandes fondos compren vivienda para especular— genera aún más consenso. La apoyan el 62% de los votantes del PP, el 57% de los de Vox y el 76% de los de Junts. Sin atender al color político, hasta un 75% de los 1.500 encuestados está de acuerdo.

Las prórrogas de alquiler hasta 2028 y las renovaciones automáticas despiertan más rechazo en la derecha, pero conservan apoyos notables. Un 44% de los votantes del PP y otro 44% de los de Vox respaldan las prórrogas, porcentaje que sube al 78% en el PSOE y al 82% en Sumar. El 59% de los ciudadanos considera buena la renovación automática de los contratos.

Hay un matiz que conviene no pasar por alto. La muestra de Junts es de 30 personas sobre un total de 1.500 encuestados. Es un tamaño demasiado reducido para equiparar su rigor al de los grandes partidos estatales, así que sus porcentajes debe leerse con cautela.

El respaldo transversal a las medidas de vivienda convierte cada decreto tumbado en el Congreso en un riesgo regulatorio latente para las socimis cotizadas.

Por qué la encuesta importa a la bolsa española

El mercado no reacciona a un sondeo como reacciona a un Hecho Relevante remitido a la CNMV, pero sí a la probabilidad de que una norma acabe viendo la luz. La encuesta mide justo eso: la distancia entre el ánimo del votante y la posición de su grupo parlamentario. Cuando un 75% respalda vetar a los grandes fondos, el coste político de mantener el bloqueo sube en cada negociación.

Las socimis cotizadas son el eslabón más sensible. Su régimen fiscal —tributación reducida a cambio de repartir al menos el 80% del beneficio— depende de una legislación que ha estado varias veces en el punto de mira. Merlin Properties e Inmobiliaria Colonial, las dos socimis del IBEX 35, cargan con el riesgo de un cambio de reglas para todo el sector.

Quién está expuesto: socimis, promotoras y fondos buitre

SOCIMIs bolsa

El veto a la compra de vivienda por grandes fondos golpea al comprador institucional que ha sostenido buena parte de la demanda residencial. Nombres como Blackstone, Cerberus o Lone Star han sido el rostro visible de ese inversor, en su mayoría fuera de la cotización oficial pero con vehículos ligados a socimis y promotoras que sí cotizan. En el Mercado Continuo, Aedas Homes, Neinor Homes y Metrovacesa operan expuestas al mercado residencial, no al alquiler.

La prórroga de los alquileres hasta 2028 añade una segunda capa de incertidumbre. Limitar la capacidad del propietario de recuperar la vivienda o actualizar el contrato reduce la rentabilidad esperada del activo y encarece el capital que financia nueva oferta. Para un inversor institucional, el cóctel se resuelve de dos maneras: exigir más rentabilidad o frenar la inversión.

Análisis: una prima regulatoria que el mercado todavía no descuenta

Llevo años cubriendo la vivienda como activo cotizado y hay un patrón que se repite. El mercado descuenta los beneficios con precisión y los riesgos políticos con lentitud. Cuando la regulación de vivienda entra en el radar, el sector inmobiliario cotiza con un descuento frente a sus comparables europeos que tarda en cerrarse. La encuesta no cambia ninguna ley, pero eleva la probabilidad de que la próxima votación salga distinta.

A mi juicio, el error sería tratar el sondeo como ruido. Los votantes de PP, Vox y Junts no solo apoyan el escudo antidesahucios: también respaldan el veto a los fondos y las prórrogas, medidas que sus partidos rechazaron en bloque. Esa contradicción es combustible político, y el combustible político termina convertido en normativa. Para el inversor en socimis, la pregunta ya no es si el régimen actual es sostenible, sino cuánta prima exigir por el escenario en que deje de serlo.

Conviene señalar una contradicción más. El 53% de los encuestados culpa al Gobierno de la crisis de la vivienda y solo un 22% señala a las comunidades autónomas, que son las competentes. Ese reparto explica por qué el Ejecutivo empuja medidas visibles y por qué las socimis, sin ser el principal señalado —un 31% apunta a los grandes propietarios—, pagan el coste reputacional de un problema mucho más amplio.

Veredicto Merca2

Cotización al cierre o apertura: Ningún valor inmobiliario del Mercado Continuo ha registrado un movimiento atribuible al sondeo, que es una encuesta y no un Hecho Relevante remitido a la CNMV. El respaldo del 75% al veto a los fondos eleva la probabilidad percibida, pero el mercado aún no la ha traducido en precio.

Clave técnica: El punto a vigilar es el régimen fiscal de las socimis, con tributación reducida y obligación de repartir el 80% del beneficio. Un anuncio que ponga en duda ese marco obligaría a revisar las valoraciones de Merlin Properties e Inmobiliaria Colonial, las dos socimis del IBEX 35.

Apunte sectorial: El 53% de los encuestados culpa al Gobierno y solo un 22% a las comunidades autónomas, las competentes en vivienda. Ese reparto mantiene el tema en la agenda legislativa y eleva la probabilidad de que las medidas regresen al Congreso.

Los decretos de vivienda apenas restan 10 millones a las SOCIMIs cotizadas del Mercado Continuo

0

Las SOCIMIs de vivienda apenas habrían aportado diez millones de euros al año con el nuevo decreto. Diez. Esa es la cifra que se desprende del análisis publicado por El Mundo y que desmonta el relato que señala a los grandes fondos como el origen de todos los males del alquiler en España.

Uno de los llamados decretos Maricarmen endurecía la fiscalidad de las sociedades cotizadas de inversión inmobiliaria. El texto elevaba del 15% al 25% el impuesto sobre los beneficios no distribuidos de aquellas socimis que se dedicaran, de una u otra forma, al residencial: alquiler de vivienda, alquiler de temporada o pisos turísticos. El objetivo declarado era gravar a los grandes tenedores. El efecto, en cambio, habría sido casi decorativo.

La razón es aritmética. De las 106 sociedades cotizadas bajo este régimen, apenas 21 se dedican a la vivienda. El resto mantiene una exposición muy limitada o nula, y su aportación al tributo se presume baja. Tan baja que ni las propias compañías saben estimarla con exactitud. Las socimis cotizadas del Mercado Continuo operan bajo un marco supervisado por la Comisión Nacional del Mercado de Valores.

El alcance real: un puñado de socimis y una recaudación insignificante

De las diez mayores socimis cotizadas, solo Vivenio está dedicada al residencial. Tomando como referencia los resultados de 2025, habría terminado pagando dos millones de euros adicionales frente a un beneficio de 75 millones. Es un incremento del 2,6% sobre las ganancias, lejos de cualquier expropiación.

Entre los grandes actores con exposición residencial aparece también el negocio incipiente de alquiler de temporada de GMP. La otra socimi con peso real en vivienda es, además, la más simbólica: Testa, la sociedad creada por Blackstone, uno de los fondos con mayor presencia en el sector tras la compra de viviendas protegidas en Madrid. La compañía lleva dos años en pérdidas, por lo que no tributa por sociedades. Su aportación al nuevo impuesto sería, sencillamente, cero.

Fidere, otra de las grandes socimis residenciales controladas por Blackstone, vendió este año sus viviendas a Brookfield. El mapa se estrecha. El resto de socimis bajo este régimen son de tamaño mediano y pequeño, con activos por debajo de los 100 millones de euros.

Una subida del 15% al 25% sobre los beneficios no distribuidos suena contundente. Aplicada a una base que ya reparte el 80% del resultado, deja de serlo.

Queda, además, una zona gris que el propio texto no aclara: si las residencias de estudiantes entran o no en el cómputo. Es un sector donde socimis como Colonial han proyectado exposición, y su eventual inclusión —o exclusión— cambia el cálculo.

Por qué el mercado no se ha movido

La paradoja es doble. El decreto buscaba tocar la fibra del gran inversor residencial y, al mismo tiempo, si se hubiera aplicado sin cambios, habría dejado prácticamente intacto el statu quo. No sorprende que las cotizadas del Mercado Continuo afectadas apenas hayan reaccionado. La medida ya estaba fuera del paquete antes de llegar al Congreso, y el mercado lo sabía.

Hay dos lecturas posibles. La primera: el Gobierno buscaba un titular más que una recaudación. La segunda, más incómoda: el régimen de socimis es tan heterogéneo que cualquier intento de gravarlo en bloque termina diluyéndose. A mi juicio, ambas conviven. La fiscalidad se ha convertido en arma de señalización política, no de política fiscal.

SOCIMIs cotizadas

La trampa del régimen socimi: reparto obligatorio y base imponible minúscula

Conviene detenerse en el detalle técnico, porque explica casi todo. El régimen socimi exige repartir al menos el 80% del beneficio en dividendos para mantener la exención en el impuesto de sociedades. Esa condición, ideada para canalizar inversión hacia el ladrillo, convierte cualquier gravamen sobre los beneficios no distribuidos en un impuesto sobre una base residual. Si el 80% ya sale vía dividendo, el 20% restante es el único terreno donde hincar el diente.

Y ese terreno es estrecho. Un 20% sobre un beneficio de 75 millones son 15 millones. Aplicarle un tipo del 25% en lugar del 15% se traduce en el incremento de dos millones que calcula el análisis para Vivenio. La cifra está dentro del margen de error contable de cualquier sociedad mediana del índice.

Hay una contradicción de fondo que el debate público no ha resuelto. España necesita capital institucional para ampliar un parque de alquiler crónicamente deficitario, y las socimis son, precisamente, uno de los vehículos que traen ese capital. Endurecer su fiscalidad para contentar a una parte del electorado puede ser rentable en términos políticos y contraproducente en términos de oferta. Cada euro que se grava sobre el residencial institucional es un euro menos que financia nuevas promociones.

La conclusión técnica es clara: el conjunto de las socimis residenciales mantienen un reparto obligatorio del 80% que vacía de contenido cualquier tipo sobre los beneficios retenidos. No estamos ante un fallo estructural de la medida, sino ante una medida mal dimensionada. Si el objetivo real era recaudar, el diseño era ineficaz. Si el objetivo era disuadir la inversión institucional en vivienda, también lo era: gravar con dos millones a quien gana 75 no cambia ninguna decisión de inversión.

Gravar con dos millones a una socimi que gana 75 no cambia ninguna decisión de inversión; solo cambia el relato.

El lector debe vigilar dos hitos. Primero, la letra pequeña sobre residencias de estudiantes, que aún puede alterar el cómputo si se aprueba un texto similar en la próxima legislatura. Segundo, el comportamiento de las socimis residenciales en materia de reparto: si alguna reduce su payout para amortiguar el golpe, sabremos que el regulador tocó hueso. De momento, no lo ha hecho.

Veredicto Merca2

Cotización al cierre o apertura: Las socimis residenciales del Mercado Continuo no han registrado una reacción atribuible al decreto, ya que la medida fue retirada del paquete antes de su votación y no se produjo un desplazamiento significativo de los valores afectados. Vivenio, la única de las diez mayores con peso residencial puro, se habría visto penalizada en solo dos millones sobre un beneficio de 75.

Clave técnica: El verdadero termómetro es el payout. Mientras las socimis mantengan el reparto del 80% legal, cualquier subida de tipo sobre beneficios no distribuidos tocará una base mínima: los 15 millones de Vivenio sobre 75 de beneficio dejan un margen de maniobra de apenas dos millones.

Apunte macro: El sector residencial institucional mueve poco capital relativo en el conjunto del Mercado Continuo, donde las 106 socimis del régimen apenas representan un puñado de valores con exposición real al alquiler. El coste de financiación y la prima de riesgo española siguen condicionando más la inversión en ladrillo que cualquier cambio de tipo societario.

Castilla-La Mancha aprueba su Oferta de Empleo Público 2026: 1.282 plazas, 881 para funcionarios

La oferta de empleo público de Castilla-La Mancha para 2026 suma ya 1.282 plazas en su Administración General: 881 para funcionarios y 401 para personal laboral.

El acuerdo de funcionarios se cerró en la Mesa Sectorial de Personal Funcionario de Administración General, presidida por el director general de Función Pública, José Narváez. Salió adelante con los votos favorables de CSIF, UGT y STAS y ninguno en contra.

Unos días antes se había acordado el bloque laboral: la Comisión Negociadora del IX Convenio Colectivo respaldó por unanimidad las 401 plazas el pasado 30 de septiembre. Con ambas cifras sobre la mesa, la oferta de empleo público de Castilla-La Mancha para la Administración General queda en 1.282 plazas.

Por qué se convoca ahora: el Plan de Impulso 2023-2027

La operación se integra en la tercera edición del Plan de Impulso a los Servicios Públicos 2023-2027. El Gobierno regional prevé aprobar más de 12.300 plazas dentro de ese periodo, con tres objetivos: generar empleo, estabilizar las plantillas y cubrir los servicios públicos con garantías.

Falta un paso más: la Mesa General de Negociación del Personal Empleado Público y, después, la aprobación de la Oferta de Empleo Público completa de 2026 por el Consejo de Gobierno. Son plazas de planificación, no de examen.

Una oferta de 1.282 plazas no abre ni un solo examen por sí sola: es el suelo sobre el que se convocarán después los procesos selectivos.

Cómo se reparten las 1.282 plazas

El reparto entre turno libre y promoción interna marca la dificultad real de cada proceso. Estas son las cifras acordadas con los sindicatos:

  • Turno libre de funcionarios: 731 plazas. Incluye 37 reservadas a personas con discapacidad general y 15 para discapacidad intelectual.
  • Promoción interna de funcionarios: 150 plazas. De ellas, 142 en el turno general, y ocho para personas con discapacidad.
  • Personal laboral: 401 plazas de la Administración General, acordadas en el marco del IX Convenio Colectivo.

Quedan fuera, por ahora, los ámbitos sanitario y educativo. La Oferta de Empleo Público de 2026 tendrá que incorporar sus cifras más adelante, así que el volumen final superará con holgura los 1.282 plazas de la Administración General.

OEP 2026 Castilla-La Mancha

Requisitos y proceso selectivo: qué se sabe y qué falta

Conviene separar dos realidades. Una oferta de empleo público es un compromiso de contratación a lo largo del ejercicio; una convocatoria es el documento que abre plazo, fija temario y pone fecha al examen. Las 881 plazas de funcionarios de Administración General no implican todavía la apertura de los procesos selectivos.

Requisitos habituales en la Administración regional

A falta de que el DOCM publique las bases de cada cuerpo, el marco general de acceso a la función pública autonómica exige:

  • Nacionalidad: española o de alguno de los Estados miembros de la Unión Europea, con las excepciones que recojan las bases.
  • Titulación: dependerá del grupo de clasificación. Los cuerpos C1 suelen conformarse con el Bachillerato o un ciclo formativo de grado superior, mientras que los grupos A exigen título universitario.
  • Edad: haber cumplido los 16 años y no superar la edad legal de jubilación forzosa.
  • Otros: no estar inhabilitado para el ejercicio de funciones públicas ni encontrarse en situación de incapacidad incompatible.

La promoción interna está reservada al personal que ya presta servicio en la Administración regional, como funcionario de carrera o como laboral fijo, siempre según los requisitos que detallen las bases. Es la vía más rápida para subir de grupo sin cambiar de administración.

Qué significa esta oferta para el opositor

Dos lecturas posibles. La optimista: 1.282 plazas en la Administración General es un volumen notable para una comunidad de poco más de dos millones de habitantes, y engorda lo ya convocado en las dos ediciones anteriores del Plan de Impulso. La prudente: sin convocatoria no hay examen, y entre la aprobación de la OEP por el Consejo de Gobierno y la publicación de las bases pueden pasar meses.

Hay un dato que conviene subrayar. De las 731 plazas de turno libre, 52 quedan reservadas a personas con discapacidad, así que el acceso general se queda en 679. La competencia se concentrará en los cuerpos más accesibles: auxiliar administrativo, administrativo y categorías con menor exigencia de titulación.

El riesgo no es la falta de plazas, sino la dispersión del calendario. La comunidad acumula varias ofertas sin ejecutar del todo y quien prepara dos procesos a la vez puede verse obligado a elegir. La recomendación es sencilla: seguir el DOCM cada semana, fijar un cuerpo objetivo y no matricularse en ninguna academia hasta leer las bases.

📨 Cómo presentar la solicitud

No hay plazo abierto todavía. La inscripción se activará convocatoria a convocatoria en la sede electrónica de la Junta de Comunidades de Castilla-La Mancha, una vez que el DOCM publique las bases de cada proceso.

  1. Paso 1: Vigila el Diario Oficial de Castilla-La Mancha, donde se publicarán las convocatorias de cada cuerpo.
  2. Paso 2: Ten preparado tu certificado digital o tu Cl@ve para identificarte en la sede electrónica.
  3. Paso 3: Localiza la convocatoria por cuerpo, grupo y turno, libre o de promoción interna.
  4. Paso 4: Cumplimenta el modelo oficial de solicitud y abona la tasa de examen, cuyo importe fijarán las bases.
  5. Paso 5: Registra la solicitud antes del cierre del plazo y guarda el justificante con su número de entrada.

📋 Ficha de la Convocatoria

  • Organismo / País: Junta de Comunidades de Castilla-La Mancha, a través de la Dirección General de Función Pública.
  • Número de plazas: 1.282 en la Administración General (881 funcionarios y 401 laborales), pendientes de sumar las de sanidad y educación.
  • Sueldo estimado: Pendiente de publicar en las bases; variará según el grupo de clasificación de cada plaza.
  • Fecha límite de inscripción: No determinada. Los procesos selectivos se abrirán después de la aprobación de la OEP por el Consejo de Gobierno.
  • Dónde inscribirse: Sede electrónica de la Junta de Comunidades de Castilla-La Mancha, tras la publicación de cada convocatoria en el DOCM.

Teletrabajo España: el 35% cambiaría de empleo si su empresa exige más presencialidad

0

El 35% de los teletrabajadores en España cambiaría de empleo si su empresa le exige acudir más días a la oficina. El dato procede de la VI Radiografía del Teletrabajo en España de InfoJobs y llega en pleno pulso de las grandes tecnológicas por recuperar el control del calendario laboral.

La conclusión del informe incomoda a más de un departamento de recursos humanos. El trabajo en remoto ha funcionado durante años como herramienta de captación de talento y de compromiso interno, pero también se ha convertido en un motivo de renuncia cuando se recorta. Nadie lo ha comprobado con tanta literalidad como Microsoft.

El caso Roslansky: 18 años en Microsoft por no mudarse a Redmond

Ryan Roslansky, consejero delegado de LinkedIn desde mayo de 2020, ha comunicado que abandona Microsoft a finales de 2026 después de casi 18 años ocupando distintos puestos de responsabilidad en el grupo. No hay desencuentro con la cúpula ni malos resultados: hay una exigencia de presencia diaria en la sede de Redmond.

«Sé lo que se necesita para liderar con éxito la siguiente fase de este trabajo: estar en Redmond a tiempo completo, todos los días. Pero mi vida y la de mi familia están aquí, en el Área de la Bahía», escribió el directivo en su perfil de LinkedIn. Satya Nadella, máximo responsable de Microsoft, sostuvo en un comunicado que Roslansky deja la organización «en una posición sólida».

El origen del choque está en febrero de 2026, cuando la compañía cambió su política y empezó a pedir tres días semanales de oficina a quien viva a menos de 80 kilómetros de una sede. «Los datos son claros: cuando las personas trabajan juntas en persona con más frecuencia, prosperan», defendió Amy Coleman, jefa de personal.

Microsoft defendió el teletrabajo durante años y ahora pierde al máximo responsable de LinkedIn por exigirle presencia diaria en Redmond.

La dimisión tampoco es un caso aislado. Un estudio de las universidades de Chicago y Michigan analizó el efecto de las políticas de retorno a la oficina y concluyó que los perfiles con más antigüedad fueron los primeros en marcharse para no volver a a la oficina: la medida recortó hasta un 20% la media de antigüedad de la compañía. El golpe tenía doble filo, porque buena parte de esos veteranos acabó contratada por competidores directos.

Roslansky no es el primer ejecutivo que se niega a hacer las maletas. Brian Niccol, consejero delegado de Starbucks, vive en Newport Beach mientras la sede de la compañía está en Seattle, a unos 1.600 kilómetros. Su contrato no contempla mudanza: contempla el uso de un avión privado y una oficina cerca de casa, con tres días semanales de presencia obligatoria en Seattle.

Qué hay detrás del 35%: rotación silenciosa y ofertas que no son lo que parecen

El dato de InfoJobs describe un mercado en el que el teletrabajo ha dejado de ser un beneficio para convertirse en una condición de permanencia. Afecta sobre todo a los perfiles con más experiencia, que son los que tardan más en sustituirse y los que salen más caros de reemplazar.

Hay dos trampas habituales para quien busca empleo remoto. La primera es la oferta etiquetada como teletrabajo que en realidad es un modelo híbrido de un solo día en casa. La segunda, el anuncio que no especifica nada y deja la modalidad a lo que decida el responsable de equipo. Otros análisis del sector apuntan a que una parte de la plantilla aceptaría incluso un recorte salarial de hasta el 25% con tal de no volver a la oficina a tiempo completo.

radiografía teletrabajo InfoJobs

Vuelta a la oficina en España: quién gana y quién pierde esta partida

La partida se juega en terreno desigual. Las tecnológicas y las consultoras pueden permitirse perder perfiles senior porque tienen cantera detrás; una aseguradora o un banco mediano, no. En sectores como la atención al cliente telefónica, la logística o la sanidad, el teletrabajo nunca llegó a consolidarse y la discusión ni se plantea.

Para el candidato, la lectura práctica es sencilla. Antes de aceptar una oferta, conviene pedir por escrito cuántos días son presenciales, si el modelo puede modificarse de forma unilateral y qué recoge el convenio colectivo de aplicación. La presencialidad obligatoria de un día a la semana, la jornada partida y la disponibilidad para viajar son las tres condiciones que más se omiten en la primera conversación.

Y una advertencia final: el 35% es una intención declarada, no una fuga inmediata. Amenazar con la renuncia cuando no se está dispuesto a ejecutarla resta credibilidad. Negociar con una oferta real encima de la mesa funciona mucho mejor.

📝 Cómo enviar el currículum

Las vacantes con teletrabajo se publican en el portal de empleo de cada empresa y en los servicios públicos de empleo. Estos pasos te ahorran tiempo y evitan sorpresas con la modalidad.

  1. Paso 1: Entra en Empléate, el portal del SEPE o en la sección ‘Trabaja con nosotros’ de las empresas que te interesen.
  2. Paso 2: Crea tu perfil o inicia sesión, y filtra las ofertas por la modalidad de trabajo en remoto.
  3. Paso 3: Comprueba en cada anuncio cuántos días son presenciales antes de enviar el CV. Si no lo especifica, pregúntalo en la primera entrevista.
  4. Paso 4: Adapta el currículum a la oferta: añade tu experiencia coordinando equipos a distancia y las herramientas que usas a diario.
  5. Paso 5: Confirma la inscripción y guarda por escrito la respuesta de la empresa sobre el modelo de trabajo.

Plazo de inscripción: las ofertas con teletrabajo se renuevan de forma continua mientras la empresa mantiene la vacante abierta. Requisito mínimo: comprobar por escrito el número de días en remoto antes de firmar el contrato.

Ofertas de empleo SEPE: portal renovado con vacantes activas y autoempleo en toda España

0

El SEPE mantiene activo su portal de Ofertas de empleo y autoempleo con vacantes repartidas por toda España y una inscripción que se resuelve íntegramente por Internet. No hace falta titulación universitaria para optar a la mayoría de los puestos publicados.

La plataforma funciona como escaparate de bolsas que el servicio público de empleo gestiona junto a entidades colaboradoras. Cruz Roja Empleo, ayuntamientos, YMCA y los servicios autonómicos cuelgan ahí sus ofertas, con intermediación directa con las empresas y seguimiento personalizado de cada candidato.

Por qué el SEPE activa ahora estas bolsas en toda España

El detonante inmediato es la campaña agroalimentaria de 2026. Cruz Roja Badajoz ha abierto nuevas bolsas de empleo a través de los proyectos DESAFÍO +45 PLUS y ACTIVANDO EMPLEA-HABILIDAD, dirigidas a personas desempleadas en situación de desventaja social que residan en Badajoz capital o en sus pedanías.

Los perfiles que la entidad demanda en esa convocatoria son muy concretos: personal para campañas industriales agroalimentarias, conductores con carnet C y CAP, y carretilleros con experiencia demostrable. La inscripción sigue abierta y se atiende de forma presencial en el departamento de Empleo de Cruz Roja, en la calle Museo número 5 de Badajoz, de lunes a viernes entre las 9:00 y las 14:00 horas.

En Mérida, la misma entidad mantiene una bolsa con acceso preferente para jóvenes de 16 a 29 años inscritos en Garantía Juvenil. Los puestos disponibles son de camarero, pinche de cocina, mozo de almacén, repartidor de paquetería, operario de fábrica, y camarero de pisos. La entidad incluye apoyo en la elaboración del currículum y preparación de entrevistas.

La mayoría de estos puestos se cubren por intermediación directa con la empresa, así que cuanto antes llegue el currículum, más posibilidades hay de entrar en el primer corte de candidatos.

El Ayuntamiento de Cáceres publica su propio listado a través de la Concejalía de Juventud. La relación abarca desde dependiente y asesor comercial inmobiliario hasta fisioterapeuta, docente de informática o jefe de taller de automoción. Incluye dos plazas de enfermería en Madrigal de la Vera, tres técnicos jurídicos en Badajoz y 90 puestos de ingeniería aeronáutica de ámbito nacional.

Para los jóvenes que ni estudian ni trabajan, YMCA Badajoz desarrolla el programa Empleo 5G, un itinerario flexible para beneficiarios de Garantía Juvenil de entre 16 y 29 años. Combina talleres, charlas con profesionales, visitas a empresas y participación en procesos de selección reales.

Quien prefiera montar su propio negocio tiene otra puerta abierta. El SEXPE y UATAE Extremadura ofrecen formación gratuita y asesoramiento para personas migrantes que quieran iniciar o consolidar su actividad como trabajadores autónomos.

Perfiles buscados y condiciones de las ofertas

  • Camarero y pinche de cocina: hostelería, abierta a personas sin experiencia previa.
  • Mozo de almacén y operario de fábrica: industria y logística, con incorporación inmediata.
  • Repartidor de paquetería: reparto urbano y provincial.
  • Conductor con carnet C y CAP: campaña agroalimentaria de Badajoz, con experiencia exigida.
  • Carretillero: manejo acreditado de maquinaria de elevación.
  • Contable, auxiliar administrativo y agente telefónico: bolsa de Mérida.
  • Dependiente, asesor comercial inmobiliario y auxiliar administrativo: Cáceres.
  • Enfermería, fisioterapia, terapia ocupacional, docencia, música e informática: perfiles sanitarios y educativos en distintos municipios.
ofertas de empleo y autoempleo

Qué hay detrás de estas ofertas: empleo tutelado y letra pequeña

Conviene tener claro qué es y qué no es este portal. El SEPE no contrata: actúa como escaparate de bolsas que gestionan entidades colaboradoras, y son esas entidades las que preseleccionan y presentan candidatos a las empresas. Eso significa que el proceso es gratuito y suele incluir orientación, revisión de currículum y preparación de entrevistas, pero también que el aspirante no negocia directamente sus condiciones con el empleador.

La letra pequeña merece un segundo aviso. Buena parte de estas vacantes son temporales y están ligadas a campañas concretas, como la agroalimentaria. Los convenios de hostelería y del campo se sitúan entre los más bajos del mercado español, así que un sueldo aparentemente razonable puede quedar por debajo del de una industria equivalente. También conviene vigilar la disponibilidad: turnos rotativos, fines de semana y desplazamientos provinciales son requisitos habituales que no siempre aparecen en el titular.

Aun así, para perfiles sin experiencia y para quienes llevan meses fuera del mercado, la combinación de intermediación, formación y seguimiento es una vía razonable. La ventaja competitiva no está en el currículum, sino en la rapidez: las bolsas se cubren por orden de llegada y el primer corte de candidatos suele cerrarse en pocos días. Inscribirse pronto y con un CV adaptado al puesto concreto marca la diferencia.

📝 Cómo enviar el currículum

Cada bolsa se gestiona por separado, así que conviene comprobar cuál corresponde a tu perfil y tu provincia antes de dar el paso.

  1. Paso 1: Consulta el portal de ofertas de empleo y autoempleo del SEPE en sepe.es y filtra por provincia.
  2. Paso 2: Para la bolsa de Cruz Roja en Badajoz, escribe a n.cabanillas@cruzroja.es o a jacedo@cruzroja.es indicando el puesto deseado.
  3. Paso 3: Para la bolsa de Mérida, envía tu currículum a carmen.rollan@cruzroja.es o a mariapiedad.cerezo@cruzroja.es con el asunto ‘puesto deseado’.
  4. Paso 4: Para las ofertas del Ayuntamiento de Cáceres, revisa el listado de la Concejalía de Juventud y sigue las instrucciones de cada anuncio.
  5. Paso 5: Para el programa Empleo 5G de YMCA en Badajoz, llama al 924 910 305 o escribe por WhatsApp al 619 732 011.

Plazo de inscripción: abierto mientras haya vacantes disponibles; la bolsa de Cruz Roja Badajoz está vinculada a la campaña agroalimentaria de 2026. Requisito mínimo: estar inscrito como demandante de empleo y residir en la zona que cubre cada bolsa.

Oposiciones Vila-seca: convoca tres plazas fijas de administrativo hasta el 8 de octubre

El Ayuntamiento de Vila-seca convoca tres plazas fijas de administrativo en la provincia de Tarragona con el plazo de solicitudes abierto hasta el 8 de octubre. Dos son de personal laboral fijo y una de funcionario de carrera, todas encuadradas en el subgrupo C1 y con el Bachillerato o un título de Técnico como única titulación exigida.

El proceso se resuelve por concurso-oposición libre. Los dos puestos laborales pertenecen al área de Servicios Sociales; el de funcionario de carrera, a Servicios Educativos. Las funciones giran en torno a la tramitación, el seguimiento de expedientes y la elaboración de documentos administrativos.

Por qué se convoca ahora y hasta cuándo se puede pedir la plaza

Las bases se aprobaron el 7 de septiembre, salieron en el boletín oficial de la provincia de Tarragona el día 14 y llegaron al Diari Oficial de la Generalitat de Catalunya el 18. El cómputo de los veinte días naturales arrancó el 19 y expira el 8 de octubre. Fines de semana incluidos.

Aquí está el detalle que más candidaturas deja fuera. El Boletín Oficial del Estado reprodujo el anuncio el 25 de septiembre y mucha gente da por hecho que ese día reinicia el contador. No lo hace. El anuncio estatal remite al diario catalán, de modo que ambas publicaciones coinciden en la regla aplicable. Sumar veinte días desde el BOE desplazaría el cierre una semana y dejaría la instancia fuera de plazo.

La fecha de aprobación de las bases tampoco marca el inicio: es anterior a los anuncios que habilitan las candidaturas. De las tres vacantes saldrán, además, dos bolsas de empleo diferenciadas, una laboral y otra de personal funcionario, que tendrán prioridad para cubrir necesidades futuras.

El plazo real no arranca con el BOE, sino con el DOGC del 18 de septiembre: veinte días naturales que expiran el 8 de octubre.

Requisitos para presentarse a las oposiciones de administrativo de Vila-seca

El esquema es el habitual del empleo público local catalán, con dos exigencias que conviene leer con calma: el idioma y la justificación documental de los méritos.

  • Titulación: Bachillerato, Técnico de Formación Profesional o equivalente. No se exige titulación universitaria.
  • Idioma: catalán de nivel C1 acreditado o superación de la prueba prevista cuando no proceda exención, con carácter eliminatorio.
  • Nacionalidad: los aspirantes sin nacionalidad española acreditan el castellano en los términos de las bases generales.
  • Disponibilidad: la plaza de Servicios Educativos incluye una tarde semanal de dedicación ordinaria y disponibilidad para la comisión informativa cuando proceda.
  • Documentación: identificación, titulación, justificantes lingüísticos, comprobante de pago y acreditación de los méritos que se quieran valorar.

No basta con declarar cursos o experiencia previa. Sin el justificante, ese mérito no puntúa. La solicitud se presenta de forma telemática a través de la sede electrónica municipal y de la plataforma Convoca.

plazas administrativo Vila-seca

Cómo es el examen: test, supuesto práctico y baremo de méritos

La oposición aporta 75 puntos y los méritos, 25. Las dos pruebas son obligatorias y eliminatorias, así que un buen baremo no rescata a quien no supere el examen.

  • Test: 25 preguntas más tres de reserva, 30 puntos de máximo, 60 minutos y un mínimo de 15 puntos. Cada acierto suma 1,20 puntos y cada error resta 0,40.
  • Práctico: 45 puntos, hasta 90 minutos y un mínimo de 22,50. Resolución por escrito de uno o varios supuestos vinculados al puesto.
  • Méritos: experiencia y formación, con un tope de 25 puntos adicionales.

El práctico concentra el 60% de la fase de oposición y casi la mitad del total. Preparar supuestos de tramitación administrativa rinde más que memorizar temario sin aplicarlo.

Análisis: qué se juega el aspirante en tres plazas municipales

Tres plazas son pocas y la competencia, alta. El primer filtro real no es el test: es el catalán C1. Quien no lo tenga acreditado se enfrenta a una prueba eliminatoria que funciona como criba previa para candidatos de fuera de Cataluña. Ese requisito reduce la bolsa de aspirantes y obliga a prepararlo con meses de antelación.

El segundo filtro es el práctico. Con 45 puntos sobre 100 y un mínimo de 22,50, el supuesto escrito decide más que el test. La corrección suele valorar estructura, manejo de plazos y corrección formal, no solo el resultado final. Quien haya trabajado en registro o atención al público parte con ventaja.

El sueldo no aparece detallado en el extracto publicado, aunque corresponde al subgrupo C1 de administración local, por encima del SMI. La plaza fija y la jornada municipal compensan en estabilidad lo que la retribución no iguala frente al sector privado.

Hay un dato que muchos pasan por alto: las dos bolsas de empleo que saldrán de este proceso. Para quien no consiga plaza, entrar en la lista de llamamiento abre una puerta lateral al ayuntamiento. La vigencia y el orden de llamamiento dependen, eso sí, de la bolsa anterior.

Con 45 de los 100 puntos en juego, el supuesto práctico pesa más que cualquier curso de méritos acumulado.

📨 Cómo presentar la solicitud

La inscripción es telemática y la tasa se abona con tarjeta o por transferencia.

  1. Paso 1: Entra en la sede electrónica del Ayuntamiento de Vila-seca o en la plataforma Convoca.
  2. Paso 2: Cumplimenta la solicitud y adjunta identificación, titulación y justificantes.
  3. Paso 3: Acredita el catalán C1 o marca la prueba prevista en las bases.
  4. Paso 4: Abona los 28 euros y adjunta el justificante. Están exentas las personas con discapacidad igual o superior al 33% y los demandantes de empleo inscritos al menos un mes antes de la convocatoria.
  5. Paso 5: Registra la solicitud antes del 8 de octubre y guarda el resguardo.

Después se publican las listas provisionales de admitidos y excluidos, con diez días hábiles para corregir defectos o reclamar. El tribunal anunciará las pruebas en la sede municipal.

📋 Ficha de la Convocatoria

  • Organismo / País: Ayuntamiento de Vila-seca (Tarragona, España).
  • Número de plazas: 3 (dos de personal laboral fijo y una de funcionario de carrera, subgrupo C1).
  • Sueldo estimado: No detallado en el anuncio publicado; retribuciones del subgrupo C1 de administración local.
  • Fecha límite de inscripción: 8 de octubre de 2026.
  • Dónde inscribirse: Sede electrónica del Ayuntamiento de Vila-seca y plataforma Convoca.

Rallo desvela el plan de Trump y Francia para pagar su deuda pública con inflación

Juan Ramón Rallo sostiene que la política fiscal de las grandes economías ha dejado de tratar la inflación como un accidente y ha empezado a utilizarla como un instrumento. En su último análisis, el economista repasa las declaraciones de Donald Trump sobre la deuda federal de Estados Unidos y el nuevo presupuesto francés para 2027, y concluye que ambos gobiernos están apostando por licuar sus pasivos a costa del poder adquisitivo de los ahorradores.

La frase de Trump que reabre el debate

Rallo arranca con una entrevista que la revista Time publicó hace unos días con el presidente estadounidense. Preguntado por una deuda federal que ya supera los 40 billones de dólares y que ha crecido en más de 10 billones durante sus años de mandato, Trump no lamentó el desequilibrio ni prometió ajustes: vino a decir que ciertos niveles de inflación ayudarán a pagar esa deuda muy rápidamente. Para el creador de contenido, ese comentario es algo más que una salida despreocupada. Confirma una hipótesis que los mercados llevaban meses manejando.

Los números, insiste Rallo, dan contexto. El gasto federal ronda el 23% del PIB y los ingresos se quedan en el 17%, lo que deja un déficit cercano al 6% del PIB. No es un déficit de crisis: llega con la economía en pleno empleo y con la recaudación creciendo, en parte al calor de los aranceles.

El resultado es una deuda por encima del 120% del PIB que, según las proyecciones de la oficina presupuestaria del Congreso que cita el analista, marcará un récord histórico en 2030, por encima incluso de los niveles que dejó la Segunda Guerra Mundial.

Intereses que ya pesan como Defensa

El segundo elemento del diagnóstico es el coste financiero. Con el bono a diez años en máximos de un cuarto de siglo, el Tesoro estadounidense ha abonado este año más de un billón de dólares solo en intereses, más de lo que dedica a defensa o a la sanidad de los mayores y equivalente a una quinta parte de la recaudación. La oficina presupuestaria espera que esa factura se duplique a lo largo de la próxima década.

Rallo añade un detalle técnico que suele pasarse por alto: la estructura de vencimientos. Más de una quinta parte de la deuda negociable son letras a menos de un año y el vencimiento medio del resto ronda los seis años, así que cada renovación incorpora los tipos actuales al presupuesto. A diferencia de lo que se repite a menudo, el Tesoro estadounidense no está protegido del encarecimiento de su propia deuda.

El economista resume el problema con una imagen: si el Estado tiene un incentivo enorme para endeudarse y además controla la moneda, es como colocar al zorro al cuidado del gallinero.

— Juan Ramón Rallo

Francia, el punto más vulnerable del euro

El vídeo cambia de continente para señalar que el problema no es exclusivamente estadounidense. El gobierno francés presentó hace dos días sus presupuestos para 2027 con 43.000 millones de euros en medidas nuevas, un ajuste que rebajaría el déficit del 5,4% al 5% del PIB. Ni con esas: la deuda seguiría subiendo del 119,3% al 121,7% del PIB y los intereses pasarían de casi 80.000 a más de 90.000 millones en un solo ejercicio.

La reacción de los mercados fue inmediata. La prima de riesgo frente al bono alemán saltó 14 puntos básicos en una jornada, su mayor subida diaria desde marzo de 2020, y al día siguiente alcanzó los 150 puntos básicos, el nivel más alto desde la crisis del euro de 2012. El bono francés a diez años paga ya cerca del 5%, su tipo más elevado desde 2002.

Por qué nadie se cree el ajuste francés

Rallo ofrece dos explicaciones. La primera es política: se trata de un gobierno en minoría que no tiene garantizada la aprobación de sus cuentas en la Asamblea Nacional, y dentro de seis meses hay elecciones presidenciales con una segunda vuelta que se dibuja entre Marine Le Pen y Jean-Luc Mélenchon. La segunda es que el ajuste es poco ambicioso: recorta poco y depende de medidas que quizá nunca lleguen a aplicarse.

Sin capacidad para estabilizar sus tipos, la atención se gira hacia el Banco Central Europeo. La institución insiste en que no hay rescate a la vista y recuerda que su escudo antifragmentación exige políticas fiscales sólidas, algo difícil de acreditar para un país sometido al procedimiento de déficit excesivo. Pero el analista sostiene que Francia no es Grecia: pesa en el club del euro como Alemania y, antes de dejarla caer, el BCE terminará deformando sus propias reglas. Esa caballería, dice, se llama inflación.

Quién paga la factura cuando la deuda se licúa

La parte final del vídeo es la más incómoda. Rallo recuerda que la inflación no hace magia ni permite saldar una deuda sin perdedores. Los primeros damnificados son los inversores en deuda pública, que recuperan un valor real inferior al que prestaron. Los segundos, los tenedores de moneda y de depósitos, porque el dinero también es un pasivo del Estado y pierde poder adquisitivo.

En su lectura, esa pérdida equivale a un impuesto extraordinario que no pasa por el Parlamento ni aparece en ningún recibo. El economista subraya además el conflicto de intereses de fondo: el Estado es el mayor deudor de la economía y, a la vez, quien gestiona la moneda. La independencia de los bancos centrales nació precisamente para romper ese vínculo. En la práctica, sin embargo, esa autonomía se erosiona por dos vías, incluso cuando la Reserva Federal y el Banco Central Europeo son aparentemente independiente frente a sus respectivos gobiernos.

La primera vía es la formal, como ocurrió en Argentina cuando el Gobierno de Cristina Fernández de Kirchner eliminó la autonomía del banco central para quedarse con sus reservas. La segunda es la material, y el precedente que cita Rallo es el ‘todo lo necesario’ de Mario Draghi en 2012. Desde entonces, sostiene, la clase política ha aprendido que basta con acercarse al abismo para que el banco central formalmente independiente termine hincando la rodilla.

Contexto: el juego del gallina entre Tesoro y banco central

El análisis llega cuando el debate sobre la sostenibilidad fiscal ha dejado de ser académico. Francia arrastra un procedimiento europeo por déficit excesivo desde 2024 y las elecciones presidenciales de 2027 condicionan cualquier decisión impopular. En Estados Unidos, la presión política sobre la Reserva Federal ha sido uno de los hilos argumentales de los últimos trimestres. Las cifras que maneja Rallo no son proyecciones lejanas: son las cuentas del ejercicio cerrado y del presupuesto que se acaba de presentar en París.

Qué significa para el ahorrador

La implicación práctica es sencilla de enunciar y difícil de ejecutar. Si los gobiernos tienen incentivos para tolerar más inflación de la que dicen, el ahorro aparcado en depósitos, en efectivo o en bonos nominales a largo plazo asume un riesgo que no aparece en el folleto. Rallo plantea dos lecturas: la primera, que quien no se proteja verá recortado su patrimonio sin que nadie le pida permiso; la segunda, que la propia expectativa de inflación abre la puerta a instrumentos diseñados para cubrirse.

En la parte comercial del vídeo, el economista menciona como ejemplo un ETF de bonos ligados a la inflación de la eurozona, el iShares EUR Inflation Linked Govt Bond UCITS ETF, disponible en el bróker Freedom24. Conviene recordar que se trata de un segmento patrocinado y que ningún producto elimina el riesgo: simplemente traslada la exposición de un sitio a otro. Lo relevante no es el vehículo concreto, sino el marco. Durante una década, los tipos bajos permitieron gastar sin consecuencias visibles. Ahora los tipos han subido, los vencimientos se renuevan cada vez más caros y los mercados empiezan a distinguir entre deudores solventes y deudores que confían en un rescate.

Rallo no presenta esto como una predicción cerrada, sino como un juego del gallina que ya está en marcha: Tesoros que se endeudan, bancos centrales que prometen firmeza y una ciudadanía que, en la mayoría de los casos, no ha sido consultada. La pregunta que deja abierta es incómoda. Si la inflación es el impuesto que nadie vota, ¿cuánto tiempo pasará antes de que los ahorradores decidan protegerse?

Puedes ver el análisis completo en el vídeo original de Juan Ramón Rallo en YouTube.

Youtube video

The Economist abre el debate de la reforma fiscal IA: el 35% gravaría consumo y solo el 9% robots

The Economist ha preguntado a su audiencia qué debería gravarse en la era de la inteligencia artificial y el resultado dibuja un consenso incómodo. Un 35% apuesta por el consumo, un 31% por los multimillonarios, un 19% por la capacidad de cómputo, un 9% por los robots y apenas un 5% por la tierra. En el debate que acompaña a esa encuesta, los analistas del medio británico aceptan el diagnóstico, pero avisan de que la pregunta relevante no es qué gravar, sino cómo hacerlo sin ahogar el crecimiento.

Qué opina la audiencia sobre gravar la inteligencia artificial

El ejercicio partía de una pregunta sencilla lanzada a lectores y espectadores: qué conviene gravar en una economía donde el trabajo pierde peso frente al capital. La respuesta mayoritaria, el consumo, coincide con lo que la profesión económica considera una forma razonablemente eficiente de recaudar. Los porcentajes dejan un mensaje de fondo: la audiencia no cree que exista una bala de plata y reparte sus preferencias entre cinco opciones muy distintas.

El impuesto al consumo, eficiente pero difícil de vender

En el análisis posterior, la analista identificada como Sandy subraya que el consumo es una vía eficiente para obtener ingresos públicos y que puede diseñarse de forma progresiva, ya sea con exenciones antes de empezar a pagar o compensando a los hogares mediante gasto social. La clave, dice, está en el diseño y no en la etiqueta.

Su objeción llega después. En un escenario en el que buena parte de los retornos de la IA van a parar al capital y a sus propietarios, sostiene que no es politicamente viable financiar el Estado solo con tributos al consumo. Recuerda además que Estados Unidos grava el consumo mucho menos que Europa, de modo que el desplazamiento sería más brusco al otro lado del Atlántico.

De ahí su propuesta compuesta: un sistema mucho más apoyado en el consumo, acompañado de alguna forma de tributación sobre el capital y con la tierra más arriba en la lista de lo que conviene gravar, por tratarse de un bien escaso y difícil de deslocalizar.

El consumo puede ser progresivo si se diseña bien, pero no creo que sea viable financiar todo el Estado solo con él.

— Sandy, analista de The Economist

Impuestos a multimillonarios: atractivo político, recaudación limitada

El segundo bloque del debate aborda los impuestos a los más ricos. El atractivo político es evidente, pero también lo son sus límites: los grandes patrimonios son móviles, encuentran jurisdicciones amables y, en la práctica, generan una recaudación limitada. Desde el panel se recuerda que varios países que probaron impuestos sobre el patrimonio terminaron abandonándolos.

La analista admite que solo respaldaría una figura así si el poder político de una élite cerrada se volviera desmesurado, y avisa de que algunas propuestas que circulan, como las planteadas en California, se parecen demasiado a una expropiación. El impuesto a los multimillonarios, en su lectura, es más una señal política que una solución recaudatoria.

Los tres principios de un buen sistema fiscal

Antes de entrar en detalles, el panel retrocede a la teoría. Un sistema fiscal existe para dos cosas: recaudar lo suficiente para financiar servicios públicos y, según el color político del gobierno, redistribuir. Sobre esa base se despliegan tres principios clásicos: simplicidad, eficiencia y progresividad.

Uno de los participantes relata su experiencia rellenando declaraciones en Estados Unidos para ilustrar el coste de la complejidad, y define la eficiencia como la capacidad de gravar actividades distintas de la misma manera, minimizando distorsiones. La progresividad, añade, apunta a que quienes capturen las ganancias de la IA contribuyan más.

Aquí aparece el matiz más útil del debate: los tres objetivos están en tensión y no hace falta que cada impuesto los cumpla todos. Se puede recaudar mucho con el consumo, introducir progresividad con otra figura y devolver parte de lo obtenido a los hogares más pobres. Exigir a cada tributo que sea simple, eficiente y justo a la vez es, según el panel, una de las razones por las que los sistemas fiscales acaban siendo un laberinto.

Reformar lo existente antes que inventar

La conversación deriva hacia una idea poco vistosa pero potente: antes de crear figuras nuevas, conviene arreglar las que ya existen. Las ganancias de capital son el ejemplo recurrente. Se trata de un tributo complejo que tiende a gravar poco los retornos muy elevados, justo los que podrían generar los nuevos milmillonarios de la IA, y a gravar en exceso la rentabilidad modesta de un ahorrador corriente. Reequilibrarlo sería un punto de partida más sensato que estrenar un impuesto que probablemente no funcione.

Contexto y lectura editorial: qué cambia para el lector

El vídeo llega en un momento en el que las haciendas públicas de las economías avanzadas afrontan presiones simultáneas: envejecimiento de la población, gasto en defensa y transición energética, mientras la IA concentra retornos en un número reducido de empresas y propietarios. La propia formulación de la encuesta, qué gravar en la era de la IA, refleja esa intuición: si el trabajo deja de ser la base imponible dominante, el sistema tiene que buscar el dinero allí donde se acumula.

Conviene subrayar el marco en el que se mueve The Economist. No hay una propuesta cerrada ni un modelo listo para aplicar, sino un ejercicio de honestidad analítica: se reconoce que los impuestos sobre el patrimonio son difíciles de sostener, que el consumo puede resultar regresivo si se aplica sin correcciones y que la reforma depende enteramente de cuánto Estado se quiera financiar. En países con un sector público amplio, como Francia, la ecuación es distinta a la estadounidense.

Para quien sigue el debate fiscal europeo, el vídeo ofrece tres lecturas. La primera: el impuesto al consumo, tantas veces descartado por regresivo, gana defensores entre economistas ortodoxos siempre que se compense con transferencias. La segunda: la fiscalidad sobre el capital sigue siendo políticamente atractiva y económicamente frágil, porque recauda menos de lo que promete y empuja a los grandes patrimonios a moverse. La tercera, y quizá la más relevante, es que el verdadero debate no es qué impuesto inventar, sino cómo repartir los objetivos entre las piezas de un sistema completo. Aplicado a la IA, eso sugiere que gravar robots o cómputo, las opciones minoritarias de la encuesta, es más difícil de lo que parece, mientras que retocar el consumo o las ganancias de capital resulta técnicamente más manejable, aunque electoralmente incómodo.

Si los retornos de la IA se concentran en el capital y los salarios dejan de ser la base imponible principal, la pregunta no es si habrá reforma fiscal, sino quién pagará la cuenta y con qué margen de maniobra política. The Economist no da una respuesta cerrada, y quizá ese sea su mayor acierto.

Puedes ver el análisis completo en el vídeo original de The Economist en YouTube.

Youtube video

Precio Solana hoy: SOL resiste en 120 $ pero el volumen cae un 62% y el MACD gira a la baja

Solana cotiza en 120,74 dólares y conserva ganancias en las ventanas de 14 y 90 días, pero el volumen negociado se ha desplomado. El dato que manda hoy no es el precio, sino la ausencia de participantes: los 1.380 millones de dólares negociados en las últimas 24 horas quedan un 62,38% por debajo de la media de los últimos 30 días, según el informe técnico publicado por Diario Bitcoin.

La capitalización se mantiene en 71.010 millones de dólares. El ratio entre volumen y capitalización cae al 1,95%, frente a un promedio de 5,19%. Dicho de otro modo: se mueve menos dinero y quien empuja el precio tiene hoy mucha menos compañía que hace un mes.

El precio aguanta en 120 dólares, pero el volumen se queda a la mitad

A eso se añade una discrepancia que conviene no ignorar. El titular del informe habla de una caída del 2,05%, pero el precio actual supera el cierre previo de 119,21 dólares y la variación de 24 horas que aparece en el mismo documento es positiva, del 1,28%. Cuando dos cifras de la misma fuente se contradicen, lo prudente es mirar los niveles y no la dirección.

El precio de Solana hoy se mueve entre dos referencias claras. El soporte inmediato se sitúa entre 119,10 y 119,74 dólares, el mínimo del día junto a la media móvil de siete sesiones; la resistencia clave está en 124,58 dólares, un nivel derivado de la tendencia alcista de los últimos 90 días. Entre ambos extremos, el precio lleva horas sin decidirse.

Las medias móviles, que en lenguaje llano son el precio medio de un activo durante un número concreto de sesiones, dibujan una estructura constructiva. La cotización de 120,74 dólares supera la de 7 días (119,74), la de 30 (109,77) y la de 200 (85,66). Quien compró hace meses sigue en ganancias.

El problema no es la tendencia, sino la fuerza, con la que se sostiene. Un 62,38% menos de actividad diaria implica que cualquier empujón necesita menos dinero para dejar huella, y eso vale en las dos direcciones.

Un precio que sube con la mitad del combustible habitual no rompe nada. Solo avisa de que la ruptura está aún por confirmar.

MACD bajista y RSI en 62,6: las señales de corto plazo se enfrían

El MACD, un indicador que mide la fuerza y la dirección del impulso comparando dos medias móviles, ofrece la lectura más incómoda de la jornada. Su línea se coloca en 5,31, por debajo de la señal en 5,45, y el histograma es ligeramente negativo. La distancia es mínima, pero el cruce apunta hacia abajo.

El RSI, que mide si un activo está sobrecomprado o sobrevendido, marca 62,6: impulso positivo, sin exceso. El estocástico, que sitúa el cierre dentro del rango reciente, apunta a 77. Ninguna de las dos cifras grita venta, pero tampoco invitan a perseguir el precio.

El ATR de 14 días, que mide cuánto se mueve el activo en una sesión promedio, es de 4,70 dólares, un 3,9% del precio. La volatilidad anualizada a 30 días alcanza el 52,3%. Traducido: un stop demasiado ajustado salta por ruido y uno demasiado amplio multiplica el riesgo por operación.

El VWAP intradía, el precio medio ponderado por volumen, queda en 119,55 dólares, un 0,99% por debajo de la cotización actual. La ventaja existe, pero con tan poco volumen pesa menos de lo que aparenta.

SOL 120 dólares

ETFs, ingresos en cadena y la cicatriz desde el máximo de 2025

Solana es una red de contratos inteligentes cuyo token, SOL, sirve para pagar transacciones y participar en la economía del protocolo. El contexto institucional ha dado señales favorables en las últimas semanas: los ETF de SOL, fondos cotizados que replican el precio del activo, acumulan 1.910 millones de dólares en activos, por encima de los de XRP, y la red lideró los ingresos en cadena de septiembre, con sus aplicaciones marcando un máximo de 2026.

Eso respalda la tesis estructural. No prueba, en cambio, que esos flujos hayan movido el precio de las últimas 24 o 72 horas. Para distinguir impacto de narrativa, el inversor debería cruzar los datos de flujos diarios con el comportamiento del volumen. Hoy el segundo no acompaña.

La cicatriz sigue visible. SOL cotiza un 58,85% por debajo de su máximo histórico de 293,41 dólares, marcado el 19 de enero de 2025, y acumula una pérdida del 48,11% en 52 semanas. Frente al inicio del año apenas cede un 3,79%.

Conviene recordar de dónde venimos. Tras el colapso del exchange FTX en noviembre de 2022, SOL llegó a cotizar por debajo de los 10 dólares y muchos daban la red por muerta. El reparto gratuito de tokens de Jito, en diciembre de 2023, y el de Jupiter, en enero de 2024, devolvieron la actividad al ecosistema. El precio actual es un escalón por debajo de aquel pico, no un regreso al punto de partida.

La próxima prueba está clara. Una ruptura de los 124,58 dólares acompañada de volumen devolvería el sesgo comprador; si se pierde la zona de 119,10 a 119,74 dólares, la pelota pasa al tejado de quien protege posiciones. Entre esos dos niveles se decide mucho más que un análisis del día.

BCE presiona para prohibir el staking DeFi: MiCA staking Solana, en el punto de mira

El Banco Central Europeo quiere llevar la prohibición de rendimientos que MiCA aplica a las stablecoins (monedas estables ancladas a una divisa) mucho más allá. En su respuesta a la consulta pública de revisión del reglamento, cuyo plazo de comentarios se cerró el pasado 30 de septiembre, el Sistema Europeo de Bancos Centrales (SEBC) ha pedido a Bruselas que extienda el veto a los pagos por mantener monedas estables también al lending, al borrowing y al staking. Traducido al ecosistema Solana: los rendimientos que generan plataformas como Jito, Marinade o Kamino quedarían bajo la lupa del regulador europeo.

MiCA es el Reglamento sobre los Mercados de Criptoactivos, la primera normativa integral de la Unión Europea para el sector. Desde finales de 2024 aplica el grueso de sus obligaciones, y una de sus reglas más discutidas prohíbe a los emisores de monedas estables pagar intereses a quienes solo las mantienen. El SEBC no se conforma con defenderla: quiere ampliarla.

Qué quiere prohibir exactamente el BCE

La lógica del organismo que reúne a los bancos centrales europeos es sencilla y polémica a partes iguales. En su escrito sostiene que el dinero electrónico está pensado para pagar, no para ahorrar. Si a alguien se le paga por mantener un token, ese producto se parece a una cuenta de depósito, y las cuentas de depósito siguen otras reglas. Sobre esa misma premisa, el SEBC también reclama vetar fórmulas que MiCA hoy no prohíbe expresamente: devoluciones, reducciones de comisiones y programas de fidelización.

Hay, sin embargo, una propuesta que va en dirección contraria. Los bancos centrales piden eliminar la obligación de que los emisores mantengan entre el 30% y el 60% de sus reservas en depósitos bancarios y sustituirla por un sistema en el que una parte fija venza en uno a cinco días laborables. La ESMA, el regulador europeo de los mercados de valores, presentó su propia respuesta el mismo 30 de septiembre y dibujó otro camino: crear un servicio regulado para las firmas que dan acceso a protocolos de finanzas descentralizadas y exigir divulgación proporcionada para staking, lending y borrowing, en lugar de una prohibición frontal.

A quién afecta: del staking de Solana a los rendimientos de Aave

La oposición más articulada llegó del lado de las empresas. Aave Labs, la firma detrás del mayor protocolo de préstamos del sector, opera Push, un proveedor autorizado bajo MiCA y supervisado por el Banco Central de Irlanda. Su argumento central es la distinción entre un rendimiento por préstamo y un simple pago por mantener una moneda: en el préstamo, el retorno lo pagan los prestatarios que aportan garantías y lo asume un prestamista que corre el riesgo, igual que al prestar euros o bonos.

Donde el BCE ve una cuenta de depósito disfrazada, la industria ve una distinción sencilla: prestar tu dinero asumiendo un riesgo no es lo mismo que cobrar por guardarlo.

Aave advierte de un efecto colateral incómodo. Si la UE amplía el veto más allá de su alcance actual, las monedas estables en dólares ganarían ventaja en los mercados on-chain, mientras las conformes con MiCA perderían un caso de uso clave. La norma pensada para proteger al euro podría acabar favoreciendo al dólar digital. Circle puso una cifra sobre la mesa: hoy solo tres de las 25 mayores monedas estables por capitalización cumplen MiCA, así que el problema no es la falta de licencias, sino el perímetro del marco.

Fuera de las empresas, la reacción ciudadana fue la más ruidosa. El grupo Stand With Crypto EU asegura que más de 50.000 personas escribieron a la Comisión para pedir que las monedas estables reguladas puedan ofrecer recompensas, devoluciones y comisiones más bajas. Una petición reunió más de 126.600 firmas para eliminar la prohibición siempre que el token esté respaldado por activos seguros. El volumen de correos superó seis veces las 8.221 respuestas de la consulta del BCE sobre el euro digital.

BCE stablecoins

Lo que realmente está en juego para Solana

Conviene separar la amenaza directa del ruido. Para Solana, el staking no es un producto accesorio: es el mecanismo que mantiene la red en pie. Los validadores bloquean SOL como garantía y, a cambio, votan el orden de los bloques que fija el Proof of History, el reloj criptográfico que permite procesar transacciones sin que los nodos tengan que ponerse de acuerdo en qué hora es.

El precedente más cercano está en la propia aplicación de MiCA. Cuando el reglamento empezó a exigir licencias, varias plataformas internacionales restringieron servicios en la UE para no asumir el coste de cumplir. No fue un apocalipsis, pero sí un aviso: la regulación mueve liquidez de un sitio a otro. Jito concentra buena parte del staking líquido de Solana con JitoSOL, y protocolos como Kamino o Drift cubren los préstamos.

Ahí está la contradicción de fondo. El BCE quiere tratar las recompensas como intereses bancarios, pero las finanzas descentralizadas no tienen un emisor único al que obligar. La propia ESMA parece haberlo entendido y propone regular al intermediario, no al protocolo. El contraste con Estados Unidos es revelador: bajo la GENIUS Act de 2025, los emisores estadounidenses tampoco pueden pagar intereses directos, pero los exchanges sí reparten recompensas. Europa quedaría más cerca del modelo más restrictivo del planeta.

El desenlace no está escrito. La Comisión Europea tiene ahora que reconciliar respuestas tan dispares y decidir qué MiCA revisado presenta. Para el inversor en Solana, la clave no es la fecha exacta, sino la dirección: si gana la lectura restrictiva, los rendimientos del staking y del lending en Europa serán terreno resbaladizo durante los próximos años.

Damien Hirst Barrie: el artista-marca que traslada su prima de mercado al lujo textil

0

El artista vivo más rico del Reino Unido, Damien Hirst, firma con Barrie una cápsula de cachemira de solo 100 piezas numeradas. Estará disponible el 14 de octubre. La operación es más que una colaboración de moda: es una prueba más de cómo el lujo importa la prima de mercado de un artista-marca para justificar precio, escasez y deseo en el textil.

Lo resumió el propio Hirst desde Phuket. «Todo lo bien hecho es arte», dijo. No es una frase de taller. Es una tesis de negocio.

Llevo años siguiendo cómo las casas de lujo fabrican escasez con ediciones numeradas. Barrie no vende una prenda. Vende una pieza firmada por un artista cotizado.

La cápsula que une a Damien Hirst con Barrie

Barrie es una casa escocesa de cachemira con 123 años de historia. La cápsula Damien Hirst Barrie reúne 100 piezas numeradas y de edición limitada, ilustradas con los lunares y las mariposas que han definido la producción del artista británico. La colección llega al mercado el 14 de octubre.

No es la primera incursión de Hirst en la moda. El artista británico, figura central del movimiento Young British Artists en los noventa, firmó en 2013 con Alexander McQueen una serie de pañuelos con el motivo de la calavera de la casa. En 2025 trabajó con Supreme en una cápsula con impresiones de sus célebres animales en formol.

Esta vez, sin embargo, el vínculo es personal: Hirst viste Barrie desde hace años y fue él quien, según cuenta, llamó la atención de la firma al aparecer con sus prendas en la prensa.

El propio artista reconoce que la mayoría de las colaboraciones no funcionan. «Puedes ver marcas increíbles que se juntan y hacen auténtica basura», afirma. Hirst quería evitar el merch puro. Buscaba —y sostiene que encontró— un punto medio entre el objeto de arte y el producto funcional.

Cuando un artista vende escasez numerada, el comprador no paga la prenda: paga la firma. Y la firma, si cotiza, sostiene el precio.

Su criterio es funcional. Concede que compra mucho Chrome Hearts, pero critica que sus cremalleras son malas. «Con Barrie, las cremalleras son perfectas», señala. Prefiere la función a la estética. En una pieza de inversión, esa obsesión por el detalle es justo lo que sostiene el valor con el tiempo.

Qué significa para el inversor en arte y lujo

Aquí está lo relevante para un patrimonio elevado. Las cápsulas numeradas de artistas-marca se comportan como coleccionables: el número de serie, la firma y la trazabilidad pesan más que el material. Una prenda de cachemira de producción estándar es un bien de consumo. Una pieza numerada sobre 100, firmada por Hirst, es un objeto con prima de procedencia.

Hirst es, además, un caso de estudio. Es el artista vivo más rico del Reino Unido, según se ha reportado, y ha construido su cotización con la lógica de una marca: más de 1.000 versiones de sus cuadros de puntos, incursiones en NFT y un mercado de estampas que su propio galerista defiende como la base de toda gran carrera.

arte y moda de lujo

Esa estrategia tiene defensores y detractores. Ampliar la producción diluye la exclusividad de cada pieza, pero multiplica la base de compradores. Es la misma tensión que vive el lujo textil cuando decide cuántas unidades de un bolso pone en circulación.

La pregunta no es si la cápsula es arte. La pregunta es si su edición limitada aguanta el mercado secundario cuando pase la novedad.

La prima del artista-marca y su riesgo real

El modelo no es nuevo. Andy Warhol ya operó una fábrica que producía arte y objetos en serie, y Hirst no ha ocultado su admiración por aquella escala. Lo que cambia ahora es la velocidad: una firma de lujo puede capturar la prima cultural de un artista en cuestión de semanas, sin esperar al ciclo de una retrospectiva o una subasta.

Para el inversor, la lectura es clara. Las colaboraciones de artista ofrecen un perfil de revalorización agresiva, no de preservación de capital. La liquidez es limitada: cuando la cápsula deja de ser noticia, el comprador secundario debe existir.

Hay un criterio útil. Si el propietario guarda la pieza en un armario, su valor se congela; si la usa, el desgaste amenaza la integridad. Hirst lo dijo sin rodeos: quiere que la gente la lleve puesta y no la meta en un almacén. La pieza está diseñada para vivirse, no para atesorarse.

Con Barrie aportando el oficio textil y Hirst la firma, la cápsula se sitúa en la frontera entre el arte vestible y el producto de colección. La próxima cita para el mercado es el 14 de octubre, cuando las 100 piezas salgan a la venta. Ahí se verá si la prima del artista-marca se sostiene en la caja o solo en el discurso.

💎 Veredicto Wealth

La cápsula de Damien Hirst para Barrie es un activo de revalorización agresiva para coleccionistas con horizonte de tres a cinco años, no una pieza de preservación de capital. El riesgo a vigilar es la liquidez del mercado secundario una vez agotada la novedad del lanzamiento.

Publicidad