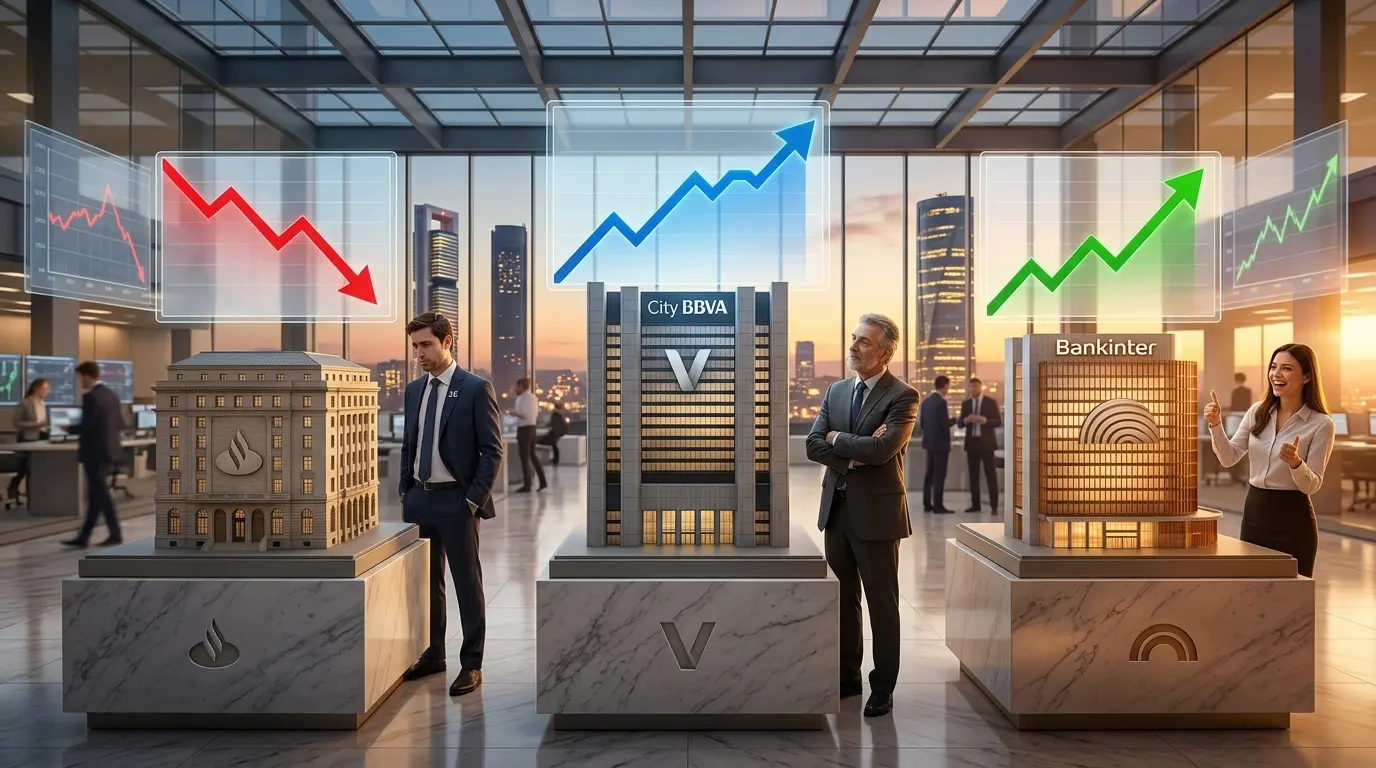
Mientras la economía española sigue destacando como el gran motor del crecimiento en la Eurozona, en Jefferies ajustan sus posiciones para Banco Santander, Bankinter y BBVA. Más concretamente, la firma estadounidense ha introducido movimientos tácticos muy sonados en el sector financiero, y apuntan a rebajar a Banco Santander a Mantener; elevan a Bankinter a Comprar y coronan a BBVA como el valor más fuerte de la semana pasada en bolsa gracias a unos resultados de margen de intereses que han batido previsiones.
En este sentido, Jefferies reordena sus preferencias en el Ibex 35 en pleno ecuador del ciclo de resultados. España se afianza como el gran motor económico de la eurozona con un crecimiento estimado del 2%, mientras las entidades aceleran su plan de retribución al accionista. En una temporada de resultados de los primeros nueve meses caracterizada por la disparidad y la ausencia de grandes sorpresas positivas a escala continental, Jefferies envía un mensaje claro al mercado: es momento de calibrar riesgos y seleccionar quirúrgicamente dónde poner el capital.
«En la zona euro, nuestra estimación del margen de interés neto relacionado con los clientes aumentó 3 puntos básicos hasta el 2,46% en septiembre, ya que los mayores rendimientos de los préstamos compensaron con creces el aumento de los costes de los depósitos«, explica el experto de Jefferies, Joseph Dickerson, frente a cómo ha ido el tercer trimestre fiscal de 2026 a los bancos españoles y sus cambios en cuanto al valor de cada compañía financiera.
El «cambio de cromos» entre los gigantes e independientes del Ibex: Santander, BBVA y Bankinter
En este sentido, el movimiento sobre Banco Santander responde a una lectura más prudente sobre el recorrido a corto plazo del gigante presidido por Ana Botín. Concretamente, tras un ejercicio de notable apreciación bursátil, Jefferies considera que la valoración actual descuenta gran parte de los catalizadores positivos, ajustando el sesgo de su escenario de precio objetivo en un entorno donde los ingresos por intereses en mercados clave podrían mostrar signos de meseta.
«Santander cotiza ahora en el radar de la firma con un perfil de conservación de valor más que de aceleración rápida»
Joseph Dickerson, Jefferies
Siguiendo esta línea, en el extremo opuesto se sitúa Bankinter. La entidad dirigida por Gloria Ortiz ha vuelto a demostrar la alta calidad de su balance y su resiliencia ante las fluctuaciones del ciclo de tipos. El salto a recomendación de Comprar por parte de Jefferies premia la capacidad del banco para sostener un margen de clientes competitivo, su reducida tasa de morosidad y un modelo de negocio diversificado en gestión de patrimonios y banca de empresas que requiere un uso muy eficiente del capital.

Fuente: MERCA2
Por su parte, BBVA sigue acaparando los focos como la gran historia de éxito del trimestre entre los grandes bancos del Sur de Europa. Las cuentas presentadas batieron en un 3% el consenso del mercado en la línea del margen de intereses, compensando con creces la ligera presión observada en las comisiones netas y situando su rendimiento total bursátil muy por encima de la media del sector bancario europeo. «La solidez de la entidad en sus mercados clave ha mitigado las dudas sobre la dilución temporal de sus ratios de capital», añaden desde Jefferies.
No obstante, el sector está logrando un incremento acumulado del valor tangible por acción a una tasa anual media cercana al 6%, impulsado directamente por la amortización continua de títulos en circulación. Entidades españolas como CaixaBank, BBVA y Banco Santander continúan ofreciendo rendimientos totales distribuidos al accionista que oscilan entre el 15% y el 23% proyectado para el periodo 2026-2028, combinando cupones directos con la reducción de la base accionarial.
Tal y como detallan desde Jefferies, las pautas están marcadas. Es decir, la banca del Ibex 35 afronta así el cierre del año 2026 con la fortaleza que le otorga operar en el mercado más dinámico de la Eurozona, aunque cotizará al alza. Asimismo, el respaldo a la eficiencia operativa de Bankinter y la fuerza global de BBVA contrastan con la pausa estratégica sugerida para Banco Santander, en un ejercicio donde la retribución al accionista seguirá siendo el gran argumento defensivo de la renta variable española.
España: la locomotora económica
Concretamente, el diagnóstico de los expertos de Jefferies sobre BBVA, Bankinter y Banco Santander no puede entenderse sin analizar con precisión el contexto macroeconómico que respalda al país. Asimismo, de acuerdo con las proyecciones de los analistas, España se consolida como el indiscutible motor de crecimiento de la eurozona. Las estimaciones sitúan el avance del Producto Interior Bruto (PIB) real español en un 2,0%, una cifra que contrasta fuertemente con la anemia de las grandes potencias del norte y centro del continente.
Si bien el conjunto de la eurozona se moverá en tasas de crecimiento de tan solo el 0,8%, Alemania apenas avanzará un 1,0%, Francia se quedará en un 0,9% e Italia registrará un moderado 0,9%. Economías como Portugal (1,8%) o Grecia (1,7%) acompañan la dinámica expansiva del sur de Europa. Esta divergencia geográfica beneficia directamente a las entidades que operan en la península ibérica.
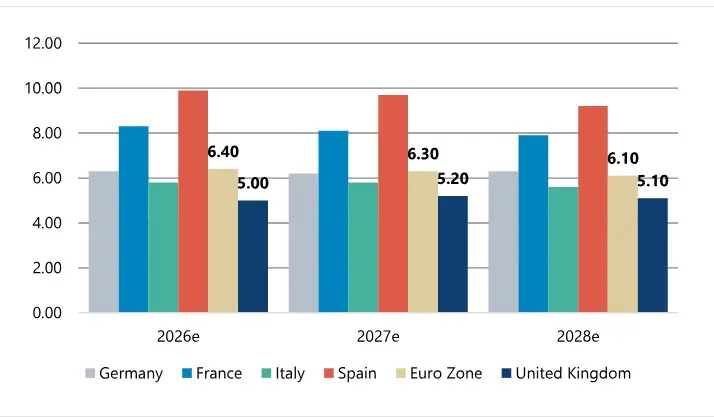
La actividad comercial activa, la demanda de crédito dinámico y la salud del consumo privado en España proporcionan un colchón fundamental para absorber la presión a la baja sobre los rendimientos crediticios. No obstante, el cuadro macroeconómico expone también el gran punto débil estructural de la economía española, el empleo.
Fuente: Jefferies
Los analistas de Jefferies proyectan una tasa de desempleo para España del 9,4%, la cifra más elevada de entre todas las economías analizadas en la muestra, muy distante del 6,4% de Alemania, el 5,6% de Italia o la media europea del 6,1%. A pesar de esta vulnerabilidad, el desapalancamiento de los hogares durante la última década ha evitado que la tasa de paro se traduzca en una repunta peligrosa de la morosidad bancaria.