Los resultados de Exolum en España arrojaron un beneficio después de impuestos de 184,2 millones de euros en el primer semestre de 2026, un 8,8% más que los 169,3 millones contabilizados en el mismo periodo de 2025.
El resultado bruto de explotación (EBITDA) del negocio español alcanzó los 307,3 millones entre enero y junio, un 9,6% por encima de los 280,4 millones previos, mientras que el beneficio antes de impuestos creció un 9,2%, hasta 246,9 millones. Los tres indicadores avanzan por encima del 8% sobre una base comparativa que ya era exigente, según los datos recogidos en el boletín de actividad logística de hidrocarburos líquidos de la CNMC.
El beneficio de Exolum en España sube un 8,8% y el EBITDA supera los 307 millones
Los ingresos de explotación repuntaron un 11,1% interanual hasta 472,8 millones de euros. La logística comercial —consignaciones de gasolinas, gasóleos y querosenos, más los servicios de fuelóleos, búnker y biocarburantes— aportó el 55% de la facturación operativa, lo que confirma el peso del movimiento de producto frente al negocio puramente de almacenamiento.
En el plano operativo, las salidas de gasolinas y gasóleos del sistema crecieron un 2,2% hasta 19,3 millones de metros cúbicos. Los carburantes de automoción subieron un 3,1% y concentraron el 83% del volumen total, frente a los descensos del gasóleo B (-3,1%) y del gasóleo C (-0,6%), el de calefacción.
Los carburantes de aviación, fuelóleos e IFOs sumaron 5,3 millones de metros cúbicos, un 1,4% más. El alza del 3,6% en combustibles de aviación compensó los retrocesos de fuelóleos (-29,7%) e IFOs (-8,6%), dos segmentos en retroceso estructural por la sustitución de combustibles pesados en el transporte marítimo.
El negocio español gana músculo en ingresos mientras recorta un 29,4% la inversión: Exolum exprime la infraestructura que ya tiene antes de ampliarla.
El transporte propio movió 22,8 millones de toneladas, un 6,5% más, con subidas en oleoducto (+7,1%), buque tanque (+9,3%) y tubería (+5,7%), y un retroceso del 5,6% en camión cisterna. El oleoducto concentra el 90,3% del transporte primario, de modo que cada tonelada adicional que entra en la red llega a la cuenta de resultados con un coste marginal muy bajo.
En almacenamiento, el volumen medio de productos petrolíferos custodiados subió un 1,3%. Los gasóleos representan el 66% del total, seguidos de querosenos (16%) y gasolinas (15%). Las existencias propias repuntaron un 30,7%, mientras que las mínimas de seguridad lo hicieron un 1% y supusieron el 67,3% del stock total.
La partida que más altera el perfil del semestre es la inversora. Exolum destinó 44 millones de euros a sus operaciones en España, un 29,4% menos que un año antes. El esfuerzo se repartió casi a partes iguales entre inversiones comerciales (22,1 millones, el 50,3%) y proyectos de sostenibilidad e integridad de infraestructuras (21,9 millones, el 49,7%).
Menos inversión, más caja.
Del oleoducto al hidrógeno verde: la red que sostiene el resultado
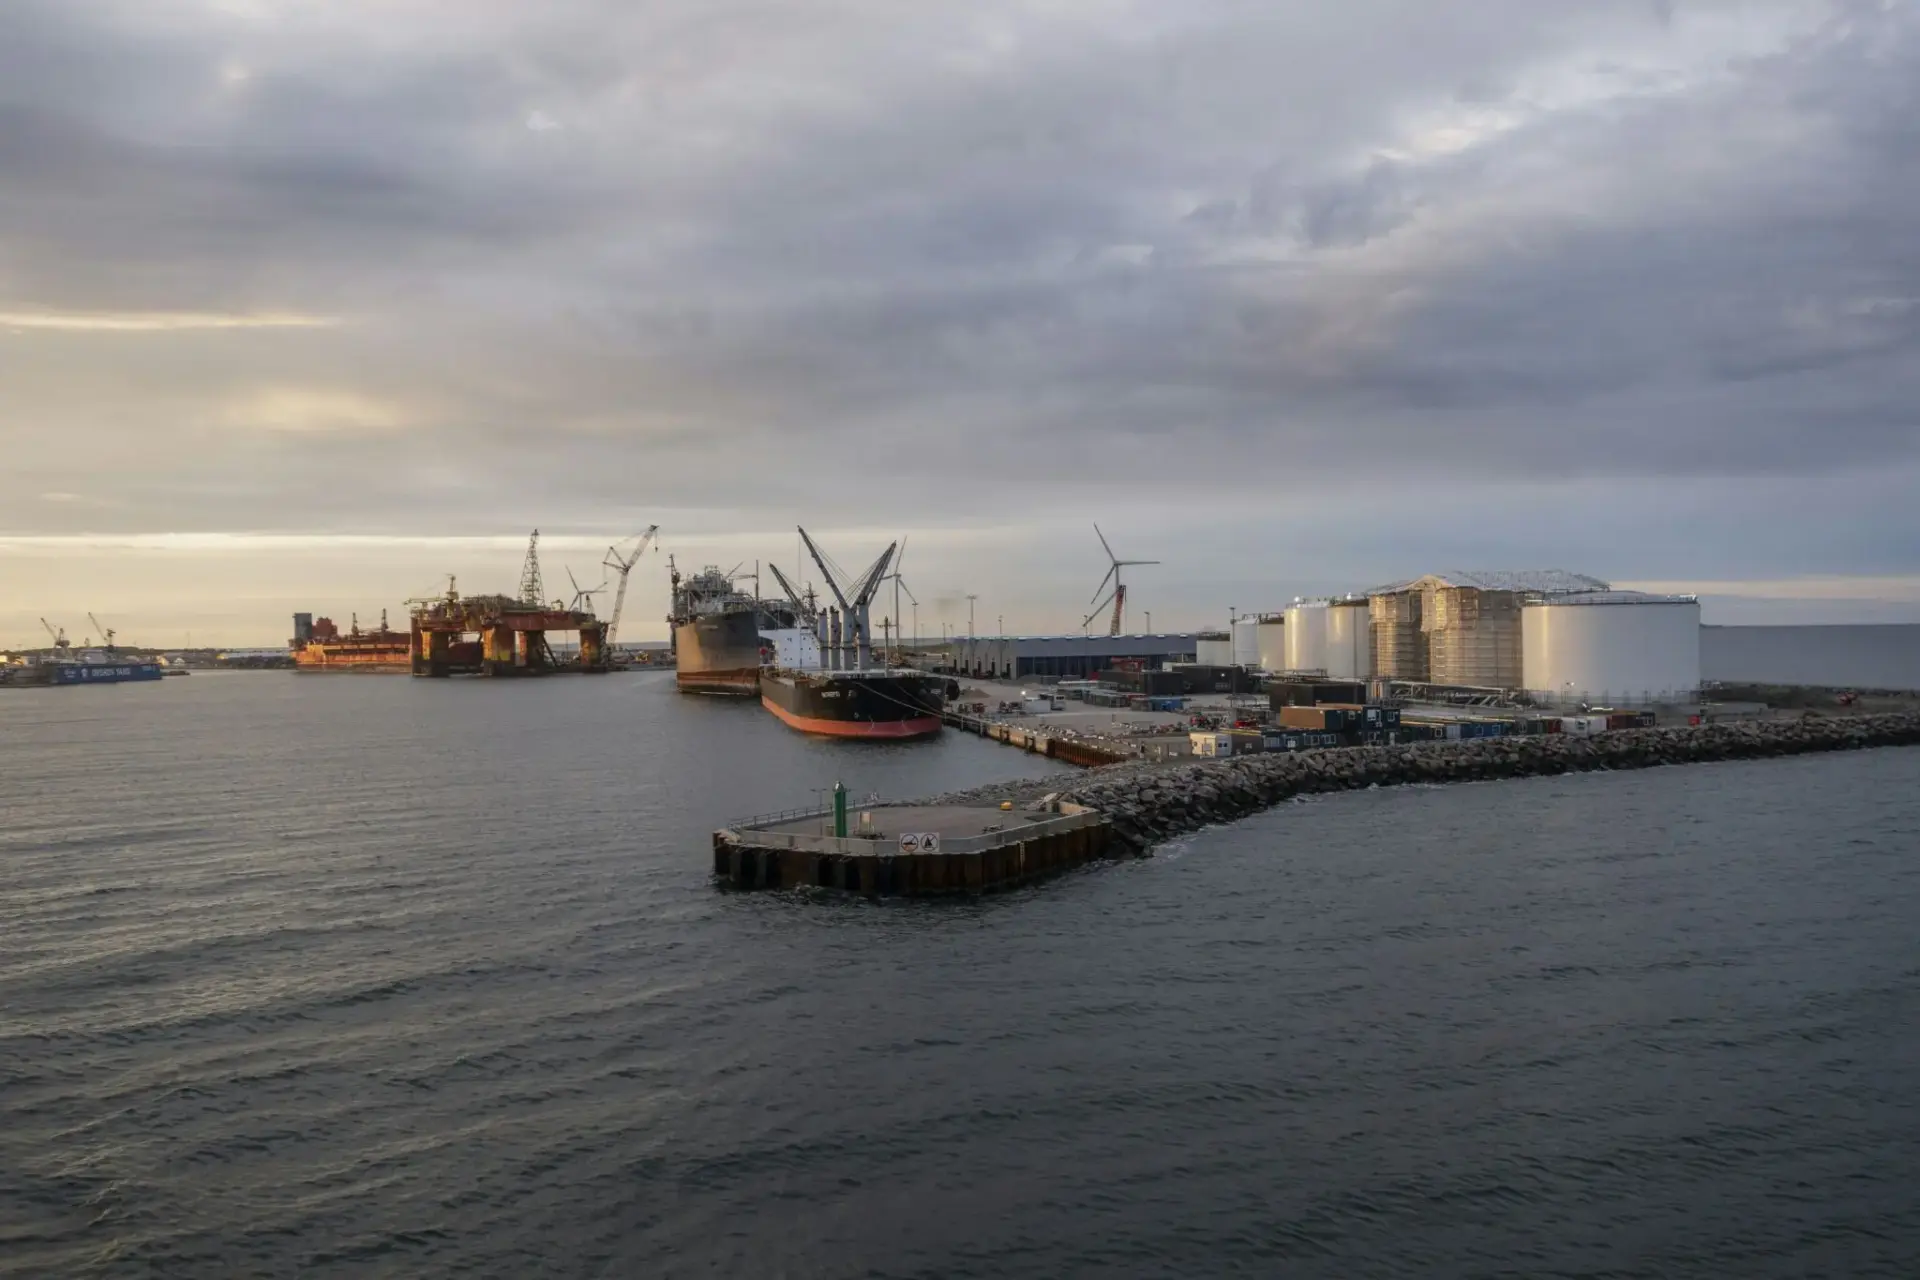
El grupo opera 4.000 kilómetros de oleoductos, 39 instalaciones de almacenamiento con casi ocho millones de metros cúbicos de capacidad y presencia en 35 aeropuertos. A esa base se suma una planta de hidrógeno verde en la Comunidad de Madrid y filiales en nueve países además de España: Reino Unido, Irlanda, Panamá, Perú, Alemania, Países Bajos, Portugal, Estados Unidos y Francia. El perímetro de estas cuentas mide solo el negocio español.
El accionariado de la matriz ha vivido una reconfiguración profunda. La entrada de KKR, que adquirió el 19,87% del capital y el 20% de los derechos de voto que ostentaba el fondo australiano Macquarie, se sumó a la salida de APG/Zubita, que vendió su 9,93% a Banca March (5%) y a Stoneshield (4,93%). A cierre del 30 de junio, CVC —a través de Servet Investments— controla el 24,84% del capital y Omers el 24,61%, con KKR como tercer socio y Crédit Agricole y WSIB con un 9,93% cada uno.
Esa estructura condiciona la lectura del balance. Tres fondos con horizontes de inversión distintos conviven en el capital de la misma compañía y la política de retribución al accionista —o una eventual operación corporativa— depende de cómo se alineen esos intereses. Los resultados del semestre, con más caja y menos inversión, encajan con una fase de consolidación financiera más que con una etapa de expansión. La referencia societaria del grupo está en su página corporativa.
El resultado crece con menos inversión y un accionariado en plena reconfiguración
El dato que ordena la lectura del semestre no es el beneficio, sino la inversión. Exolum gastó 44 millones en España, un 29,4% menos, y lo repartió casi a partes iguales entre inversión comercial y proyectos de sostenibilidad e integridad de la red. Ninguna de las dos partidas anticipa, sobre el papel, un salto de capacidad. En un negocio de infraestructura, el capex distingue crecimiento de mantenimiento. Aquí apunta a lo segundo: el margen de EBITDA se estrechó del 65,9% al 65,0% y el de beneficio neto pasó del 39,8% al 39,0%.
El crecimiento del 11,1% en ingresos se apoya en el carburante de automoción, que concentra el 83% del volumen. Es una base sólida a corto plazo y frágil a medio. La electrificación del parque móvil en Europa avanza y cada punto de cuota que gana el vehículo eléctrico resta demanda potencial a la red de oleoductos. La aviación, con un 3,6% más, es el contrapeso, pero mueve una cuarta parte del volumen. Los fuelóleos, con un desplome del 29,7%, confirman que los segmentos pesados se apagan.
Con el 90,3% del transporte en oleoducto y un margen de EBITDA del 65%, Exolum funciona como una autopista de hidrocarburos: muy rentable ahora, vulnerable cuando cambie el combustible que circula por ella.
Rentable hoy. Expuesta mañana.
El almacenamiento aporta la otra mitad de la ecuación: estabilidad y poca sorpresa. El 67,3% del stock custodiado son existencias mínimas de seguridad, un servicio de naturaleza regulada y margen acotado que actúa como suelo del resultado. El repunte del 30,7% en existencias propias sí tiene lectura de mercado: la compañía retiene más producto propio, una decisión que encaja con estrategias de optimización de inventario antes que con una apuesta direccional sobre el precio del diésel.
Hay un segundo frente, de naturaleza distinta. CVC, Omers y KKR suman cerca del 70% del capital de la matriz, cada uno con un horizonte de inversión y una tesis de salida propias. Los movimientos de 2025 —la compra de KKR y la venta de APG a Banca March y Stoneshield— dibujaron una rotación ordenada de socios. El riesgo evidente es que la política de inversión y de dividendo acabe subordinada al calendario de esas salidas y no al del negocio.
Con 4.000 kilómetros de oleoductos, 39 instalaciones y presencia en 35 aeropuertos, la pregunta no es si Exolum gana dinero, sino cuánto tiempo puede ganarlo con la misma red. La referencia será el cierre del ejercicio: si el capex repunta y los volúmenes de aviación sostienen el margen, el modelo aguanta otro ciclo. Si la inversión vuelve a bajar y los carburantes de automoción se estancan, el crecimiento del 8,8% se habrá apoyado en la optimización y en la tarifa, no en la actividad.