BBVA ha superado las expectativas en el tercer trimestre tras el tirón del negocio global, pero la parte negativa que deberán volver a rearmar para conseguir un buen cierre de ejercicio fiscal es la debilidad que ha mostrado durante este período en España. Los resultados del tercer trimestre de 2026 estuvieron en línea con las expectativas, lo que permitió a la dirección reiterar sus objetivos a tres años.
En este sentido, la entidad presenta un beneficio neto de 3.015 millones de euros en el tercer trimestre de 2026, gracias al sólido impulso en México y al dinamismo de sus ingresos por margen de intereses, a pesar del retroceso del negocio doméstico y del repunte de provisiones. Siguiendo esta línea, el trimestre registró una cierta recuperación del margen de interés neto y una sólida expansión de la cartera de préstamos (3,5% inter trimestral).
«Hemos obtenido unos resultados excelentes en los nueve primeros meses de 2026. El beneficio atribuido de BBVA superó los 9.000 millones de euros, un 14% más que el año pasado, de nuevo impulsado por la fortaleza de los ingresos recurrentes. Con un perfil que mejora año tras año, seguimos demostrando nuestra capacidad única para combinar crecimiento y rentabilidad», expresa Onur Genç, consejero delegado de BBVA.
Asimismo, BBVA durante la llamada de analistas, ha dejado claro que la entidad está gestionada para un crecimiento rentable, y los niveles de actividad y el aumento de la cuota de mercado en segmentos clave. También han querido aclarar la situación respecto al margen de interés neto por intereses en España, ya que la mayor parte del incremento de 13 puntos básicos en el margen de interés corriente se debe a mecanismos de fijación de precios indexados en los depósitos mayoristas, y no a la competencia.
Fuente: BBVA
El impulso de México para BBVA compensa la debilidad del negocio español
BBVA presentó sus resultados correspondientes al tercer trimestre de 2026 con un beneficio atribuido de 3.015 millones de euros, situándose un 1% por encima del consenso del mercado. Estas cifras reflejan un crecimiento del 19% en comparación con el mismo trimestre del año anterior, respaldado por una sólida evolución del margen de intereses del 22% interanual y el notable dinamismo crediticio en América.
No obstante, el rendimiento por regiones mostró una marcada disparidad. En España, la entidad sufrió un contratiempo del 10% en su beneficio neto frente a las estimaciones del consenso de 934 millones de euros debido a menores ingresos por operaciones financieras, un margen de intereses ligeramente inferior a lo previsto y un incremento en las dotaciones por deterioro de activos. Asimismo, los indicadores de riesgo se mantuvieron sólidos, con un coste de riesgo acumulado de 0,33%, una tasa de mora del 2,9% y una cobertura del 72%.
«En España, BBVA incumple en ingresos, -2% frente al consenso en margen de intereses y comisiones netas, y las provisiones se han situado un 21% frente al consenso»
Nuria Álvarez, analista de Renta 4 Banco
Por el contrario, la filial de BBVA en México volvió a erigirse como el gran motor del grupo. Con un beneficio de 1.543 millones de euros, es decir, un 19% interanual. Si bien en México destacamos la inversión crediticia que aumentó un 12% interanual, muy apoyada por los préstamos a empresas y la contribución positiva de todos los segmentos minoristas. Destacó también el ratio de eficiencia, que se mantiene como líder del sector, en el 30,7%. El resultado atribuido fue de 4.522 millones de euros, un 8,4% más interanual.
En el área Resto de Negocios, el incremento de la inversión crediticia fue del 68,6% interanual, gracias principalmente al dinamismo de los préstamos a empresas en Estados Unidos, Europa y Asia. El beneficio atribuido creció un 58,5%, hasta 801 millones de euros, impulsado por el margen de intereses y las comisiones netas. Por su parte, la eficiencia mejoró en los últimos 12 meses hasta el 42%.
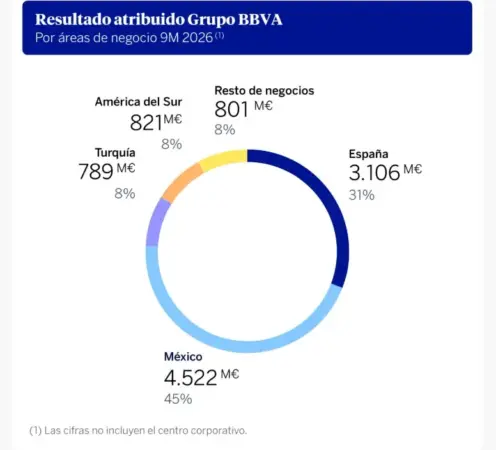
Fuente: BBVA
Este contraste geográfico pone de manifiesto cómo la diversificación internacional del banco continúa protegiendo la cuenta de resultados global ante las turbulencias o menores dinámicas de crecimiento en mercados maduros específicos. Mientras el margen de clientes en México experimenta una moderación lógica adaptándose a un entorno de tipos más bajos (-7 puntos básicos en el trimestre), su volumen de actividad compensa con creces las presiones observadas en suelo europeo.
Luces y sombras según los analistas: Solidez operativa frente a recogida de beneficios y riesgos en Turquía
Pese a que el conjunto de los ingresos (20% interanual) batió las previsiones generales, las firmas de análisis coinciden en que el aumento de provisiones y el comportamiento del mercado de valores han condicionado la lectura del mercado sobre el valor. Concretamente, el margen bruto del trimestre alcanzó los 10.913 millones de euros, superando en un 2% el consenso de los expertos y creciendo, como ya hemos adelantado antes, un 20% en tasa interanual.
Este avance estuvo arropado fundamentalmente por un margen de intereses que ascendió hasta los 8.079 millones de euros, batiendo las previsiones del mercado en un 3% y escalando un 22% interanual gracias al crecimiento de los volúmenes de préstamo y a una ligera expansión del margen. Tal y como detalla el experto de RBC Capital Markets, Benjamin Toms, «el beneficio antes de impuestos ajustado superó en un 1% al consenso impulsado por un margen de intereses superior a lo esperado, compensado parcialmente por mayores provisiones».
No obstante, los expertos también han querido poner el foco en las partidas de riesgo y capital. A nivel de grupo, en BBVA el coste de riesgo se mantuvo relativamente estable en el trimestre, situándose en el 1,44%, pero se observó un deterioro localizado y seguido muy de cerca en Turquía, donde el coste de riesgo repuntó hasta los 255 puntos básicos, reflejando mayores requerimientos de provisiones en las carteras minoristas, pese a que la filial turca superó en un 9% las previsiones de beneficio neto gracias a la positiva evolución de los márgenes en liras turcas y al volumen de negocio.
En el plano de la solvencia, la ratio de capital CET1 fully loaded se situó en el 12,21%, lo que representa una desviación a la baja de entre 10 y 13 puntos básicos frente al consenso de los analistas y una reducción de aproximadamente 20 puntos básicos en el trimestre. Esta disminución refleja la intensa retribución al accionista ejecutada por la entidad a través de recompras de acciones y el devengo de dividendos, en un contexto donde la sólida generación orgánica de capital de 71 puntos básicos quedó parcialmente contrarrestada por el crecimiento de los activos ponderados por riesgo.
No obstante, hay que dar importancia a que, tras la publicación de resultados del tercer trimestre, las acciones verán cómo su valor cae o, al revés, sube. «Los resultados del tercer trimestre estuvieron plenamente en línea con las expectativas, permitiendo a la dirección reiterar sus objetivos a tres años. Consideramos que el comportamiento inferior de la cotización se debe principalmente a tomas de beneficios, lo que vuelve a situar la valoración en un terreno interesante«, apunta el analista de AlphaValue, David Grinsztajn.
«Esperamos reacción negativa recogiendo una lectura débil en España y el deterioro crediticio en Turquía»
Nuria Álvarez, analista de Renta 4 Banco
Asimismo, desde la firma Jefferies se resumió la evolución general de BBVA, destacando que el comportamiento operativo mantiene a la entidad por encima de sus guías financieras fijadas para el conjunto del ejercicio 2026, con un ROTE acumulado en los primeros nueve meses del año que alcanza el 22%, superando cómodamente el objetivo anual fijado en torno al 21%.