La segunda residencia de interior gana peso frente a un litoral tensionado donde el precio y la regulación han cerrado la puerta. No es todavía un éxodo. Es un cambio de mapa que se nota pueblo a pueblo.
Del apartamento en primera línea a la casa del pueblo blanco
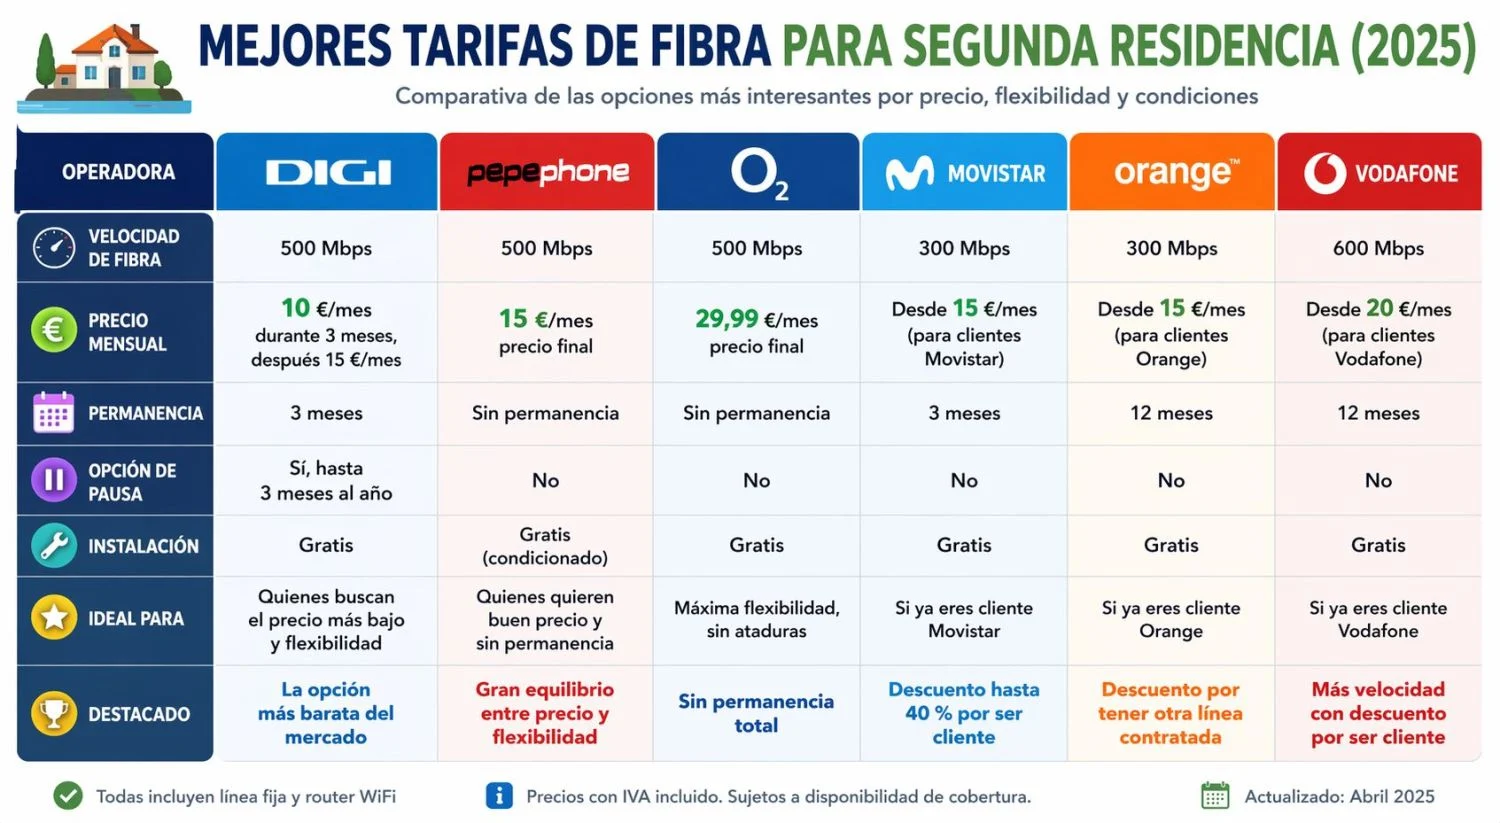
El movimiento responde a tres fuerzas que se retroalimentan. La primera es de precio: la horquilla entre un municipio de interior con servicios y una urbanización de costa se mide en múltiplos, no en porcentajes. La segunda es normativa: la declaración de zona tensionada, que permite topar la renta del alquiler de vivienda habitual, ha cambiado el cálculo en el litoral. La tercera es logística. La fibra y el teletrabajo rompieron la idea de que la segunda residencia solo sirve para agosto.
Zahara de la Sierra funciona como arquetipo. Menos de 1.400 habitantes, casas encaladas subiendo hasta un castillo nazarí, un embalse de agua turquesa a los pies y el Parque Natural de Grazalema como telón. Está en la sierra de Cádiz, a media hora de Ronda. Nadie diría que es un producto inmobiliario. Y sin embargo es el folleto que muchas familias empezaron a leer en serio tras el último verano.
El comprador de interior paga menos por metro cuadrado, pero compra menos liquidez. Esa es la letra pequeña que los portales no ponen en el escaparate. Una casa reformada en un casco protegido tiene demanda, pero venderla en seis meses, exige un comprador con el mismo gusto y la misma tolerancia a la carretera de montaña. En primera línea, el comprador es un mercado; en un pueblo de 1.400 vecinos, es una persona.
A eso se suma el coste de la reforma. Casi ninguna de las viviendas que atraen pasa el corte sin obra: tejado, humedades, ventanas, certificado energético y, en cascos históricos, licencia con criterios de protección patrimonial. La inversión total se aleja del precio de anuncio y ahí se cae buena parte del ahorro.
El litoral ya no compite por precio: compite por acceso. Y cuando el acceso se cierra, la demanda no desaparece, se desplaza hacia dentro.
Lo que Italia y Francia ya han probado, y cómo encajaría en España
El fenómeno no es español. Italia lleva una década vendiendo casas por un euro en borghi en despoblación; Francia tiene su mapa de résidences secondaires de interior, del Lot a la Dordogne. La pregunta obligada es cómo se aplicaría ese modelo al mercado español. La respuesta corta: mal si se copia el folclore, bien si se copia la política.
Lo que funciona fuera no es el precio simbólico, sino el paquete: bonificaciones fiscales a la compra, ayudas a la rehabilitación, compromiso de explotación y ventanilla única municipal. España tiene la ventanilla, pero cada autonomía fija su ITP (el impuesto de transmisiones patrimoniales, que en vivienda usada va del 4% al 10%) y cada ayuntamiento, su IBI. Y pesa la imputación de rentas en el IRPF, ese rendimiento que Hacienda calcula sobre la segunda vivienda aunque nunca se alquile.
Hay una pata que casi nadie menciona: sanidad y escuela. El comprador de 55 años que se plantea una casa a dos horas de su ciudad no compra vistas, compra años, y ahí el interior rural suspende a menudo. Los municipios que captan demanda real comparten patrón: centro de salud con urgencias, carretera decente, cobertura y un supermercado abierto todo el año. Los que no, se quedan en el reportaje de agosto.
La Ficha del Inversor
La métrica clave no es el yield bruto (la rentabilidad anual del alquiler antes de impuestos, que se calcula dividiendo la renta anual entre el precio de compra). En interior suele ser bajo y con temporada corta. Manda el coste total de propiedad por año de uso: compra, reforma, IBI, seguro y kilómetros. Frente a doce fines de semana de hotel, el cálculo sale, pero solo si la casa se usa de verdad.
La tendencia a seis meses es de consolidación, no de explosión. Conviene vigilar las series de las estadísticas de vivienda del INE, Sociedad de Tasación y Tinsa, y las notas de APCEspaña. La contradicción del momento es evidente: se celebran los pueblos como refugio de precio mientras la oferta realmente habitable no crece. El perfil que encaja es el comprador patrimonial de 45 a 65 años que adquiere para uso familiar, y el family office que busca nicho. El pequeño inversor que persigue yield puro se va a equivocar de casa.
El precedente ayuda. Entre 1997 y 2007 el ladrillo se construyó mirando al mar y la crisis de 2008 castigó primero la primera línea; la Sareb nació en 2012 con un inventario donde la costa pesaba más que la sierra. El interior no participó de la fiesta y tampoco pagó la resaca. Ahora recibe demanda que no busca especular, sino refugiarse. La próxima ventana crítica está en las estadísticas trimestrales del INE y en las nuevas declaraciones de zona tensionada: cada tope que se anuncie en la costa empujará otra ola hacia dentro.