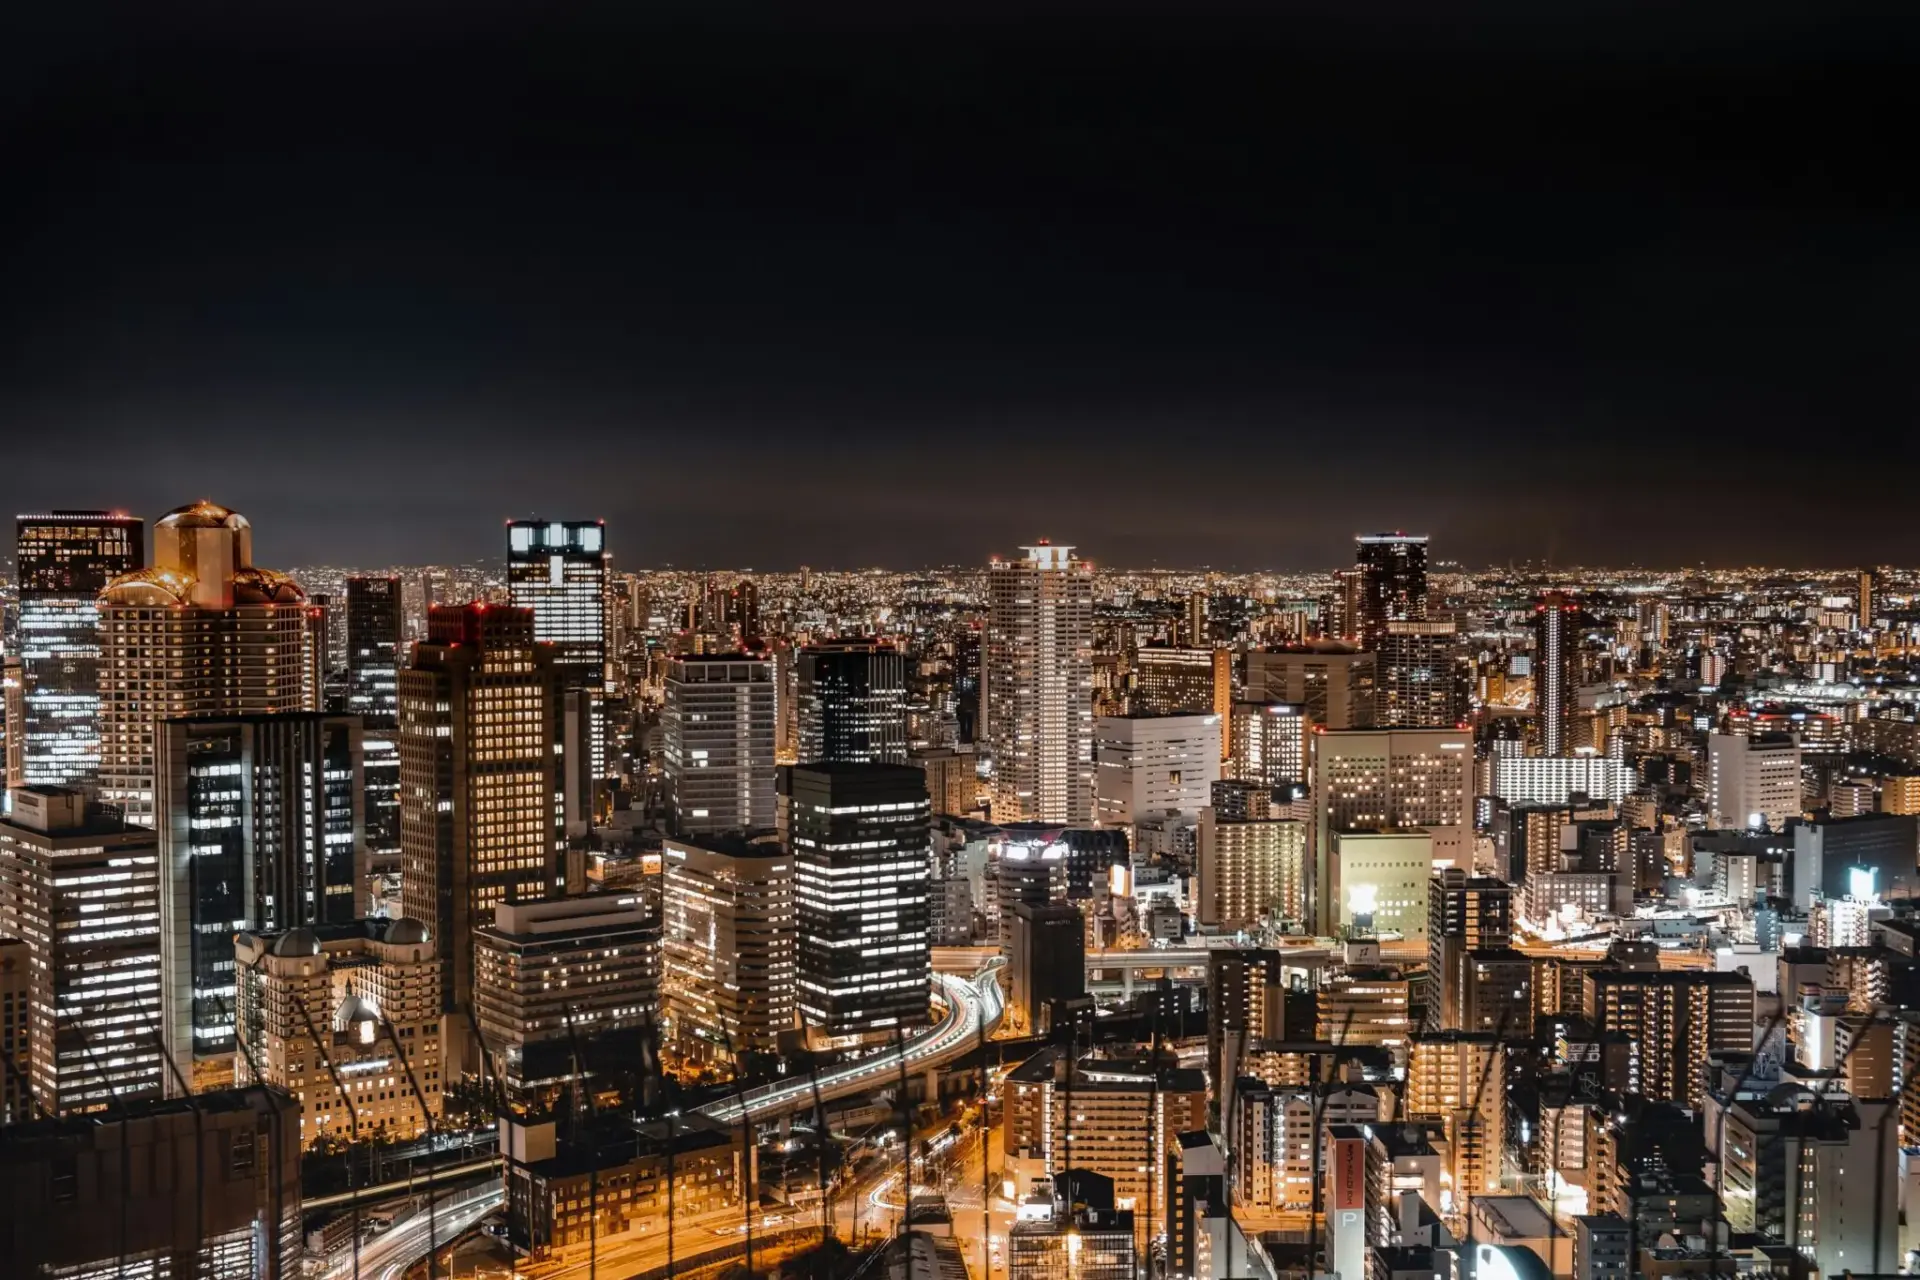
La inversión inmobiliaria en Japón ha dejado de ser un monocultivo de Tokio. He seguido con atención el cuaderno que Monocle publica tras su gira por el archipiélago y el patrón que describe coincide con lo que trasladan las carteras patrimoniales: el capital rota hacia Fukuoka, Kobe y Osaka, mercados con un precio de entrada más bajo y una presión turística muy inferior a la de la capital.
Fukuoka, Kobe y Osaka: el nuevo mapa del residencial prime
Fukuoka es el caso más elocuente. La ciudad hace lobby para ser designada capital de respaldo de Japón si un terremoto u otro incidente deja Tokio inoperativo. Ese estatus, que aún no ha recibido, ya se traduce en actividad promotora alrededor de la estación de Hakata y el distrito de Tenjin: torres en construcción, demolición de stock obsoleto y mejoras urbanas de pequeña escala que elevan el perfil del suelo. El turismo extranjero es minoritario y llega sobre todo desde Taiwán, Corea y Hong Kong.
Kobe ofrece otro perfil. El centro conserva avenidas amplias y fachadas de piedra de escala casi prebélica, un tejido que admite rehabilitación patrimonial sin los costes de reconstrucción que impone Tokio. La ciudad avanza en parques de bolsillo, un plan de arbolado y, sobre todo, en la misión de captar rutas aéreas internacionales regulares. Ese último punto es el que debe vigilar un inversor: la conectividad aérea es la variable que convierte un mercado residencial atractivo en un mercado líquido.
Osaka aporta la pata corporativa. La sede global de Shimano, recién terminada, se ha convertido en referencia de cómo una compañía industrial presenta su marca, y su efecto arrastre sobre el entorno de oficinas es tangible. En paralelo, la nueva Supreme Class de JR Central, un escalón por encima del Green Car del Shinkansen, ha dejado el trayecto Fukuoka-Kobe en unas dos horas con un nivel de servicio que compite de forma directa con el avión.
La rotación no responde a una moda de gestores cansados de Tokio. Responde a una aritmética de entrada: en el segmento prime capitalino, el ticket mínimo para un activo con opción real de reventa se ha comprimido hasta un punto en el que la renta apenas cubre el mantenimiento y la fiscalidad local. En Fukuoka o Kobe, el mismo capital compra metros en zonas consolidadas y deja margen para una reforma que añade valor de salida.
El inversor prime ya no pregunta dónde está el centro del mercado, sino dónde queda todavía margen de entrada sin renunciar a la salida.
Hay un matiz que separa a las tres ciudades. Osaka es la más líquida y, por tanto, la más correlacionada con Tokio: si la capital corrige, Osaka corrige con ella. Kobe es la apuesta más especulativa, porque su tesis depende de decisiones administrativas —rutas aéreas— que no controla. Fukuoka es la que mejor combina ambos factores.
Qué implica para la asignación de capital
Para un family office que ya tiene exposición a Tokio, la rotación hacia estos tres mercados cumple una función de diversificación dentro del propio país, no de sustitución. La correlación entre el residencial prime de Fukuoka y el de la capital es baja en el corto plazo porque los compradores son distintos: en Tokio manda el inversor institucional y el comprador corporativo; en Fukuoka, el profesional local y el inversor asiático de proximidad.
La ventana cambiaria ha hecho el resto. Un yen comparativamente débil abarata la entrada al comprador europeo, pero introduce un riesgo de doble vía: la misma divisa que hoy favorece la compra puede erosionar la rentabilidad al repatriar. Cualquier modelo serio debe incorporar ese diferencial y no tratarlo como ruido.
El riesgo que Tokio no perdona y estas ciudades tampoco
Llevo años insistiendo en un punto que el mercado japonés no perdona: fuera de Tokio se compra el suelo, no el edificio. La construcción se deprecia, y lo hace rápido cuando el estándar de mantenimiento baja. La plusvalía, cuando llega, procede del solar y de la recalificación, no de la estructura. Eso obliga a una diligencia debida que en Europa se da por hecha: vida útil del inmueble, conservación de la comunidad y normativa antisísmica.
La segunda advertencia es de liquidez. En Tokio, la profundidad del mercado permite salir en meses. En Kobe, el comprador de reventa puede tardar un año, y en ese tiempo el descuento de salida se negocia, no se impone. Mi lectura es que Fukuoka merece una posición estructural con horizonte de siete a diez años, Kobe exige paciencia y un ticket reducido, y Osaka funciona como complemento líquido de una cartera ya expuesta al país.
En Japón no se compra un edificio: se compra el suelo que queda cuando el edificio ya no vale.
El expediente de Fukuoka como capital de respaldo sigue abierto y es el hito que conviene seguir. Si se resuelve a favor, el residencial de la ciudad recibirá una señal institucional difícil de replicar en cualquier otra urbe del país.
💎 Veredicto Wealth
El residencial prime de Fukuoka, Kobe y Osaka sirve como diversificación dentro de Japón para carteras ya expuestas a Tokio. Horizonte de siete a diez años; el riesgo a vigilar es la liquidez de salida en Kobe.