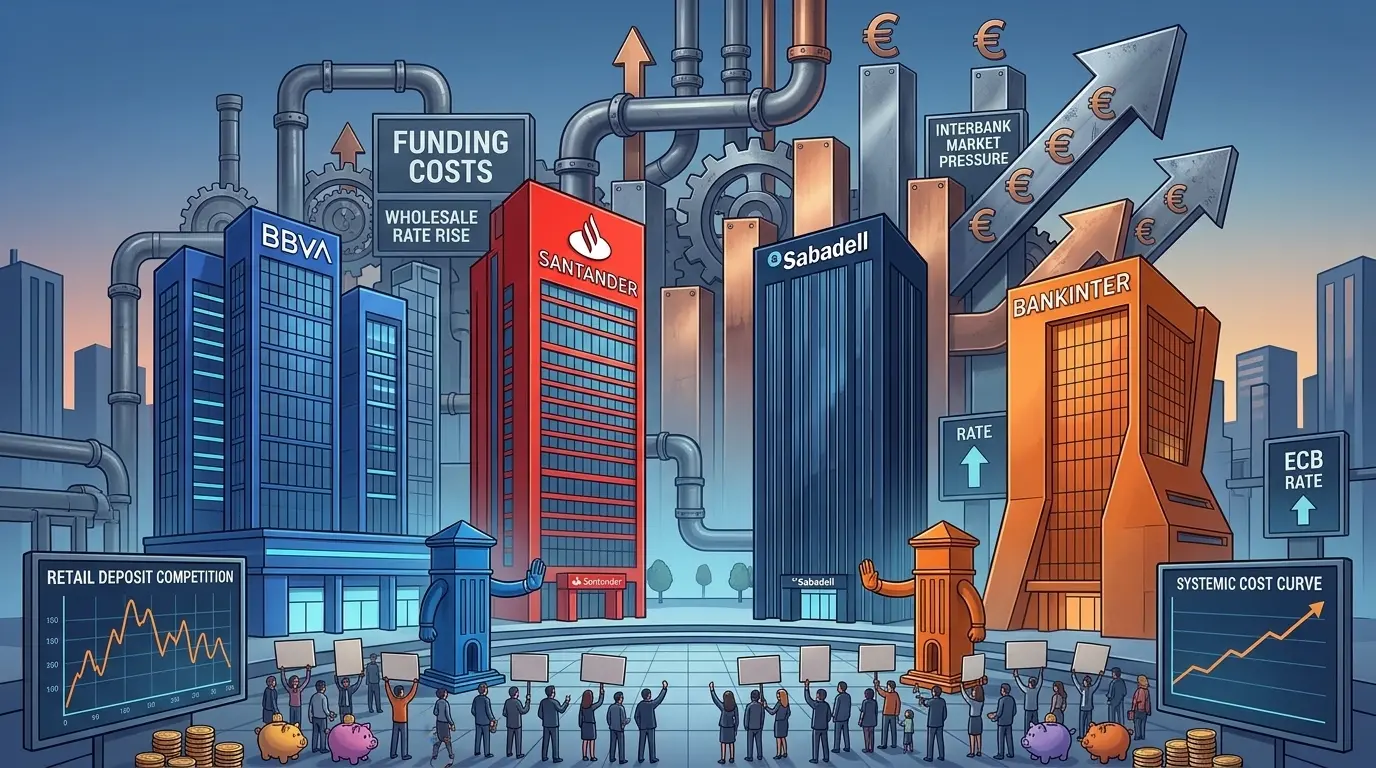
Tras las presentaciones de resultados de las diferentes entidades bancarias, BBVA, Banco Santander, Banco Sabadell y Bankinter, hemos podido observar cómo los márgenes de la banca española resisten al tercer trimestre de 2026, eso sí, pese a la presión en los costes de financiación. Siguiendo esta línea, los datos revelados en los informes trimestrales y detallados por los análisis de Citi ponen de relieve que, aunque continúa la migración de los clientes hacia productos de ahorro más remunerados, la competencia en el segmento minorista se mantiene racional y bajo control.
En este sentido, el sector bancario español ha vuelto a demostrar una sólida capacidad de resistencia y resiliencia en sus cuentas correspondientes al tercer trimestre de 2026. A pesar de una amplia dispersión en los incrementos de los costes de los depósitos reportados entre julio y septiembre, con alzas intertrimestrales que oscilan entre los 6 y los 13 puntos básicos, la gran banca española ha logrado mantener de forma generalizada los márgenes de sus clientes. Esta evolución positiva sugiere que los aumentos nominales en los costes de financiación podrían sobreestimar el grado de ajuste real y subyacente de los precios aplicados a los depósitos minoristas.
Sin ir más lejos, el experto de Citi, Borja Ramírez, explica que «en el conjunto de los bancos que han presentado informes del tercer trimestre de 2026 hasta el momento, los comentarios de la gerencia sugieren que la dinámica competitiva en los depósitos minoristas se mantiene, en general, racional, lo que respalda los márgenes a pesar de la continua migración hacia productos remunerados».
BBVA, Banco Santander, Sabadell y Bankinter: Comportamiento y perspectivas
En este contexto, primero nos centramos en la entidad bancaria con mayor impulso mayorista y contención en la red minorista, BBVA. Concretamente, la entidad financiera se vio con el coste de los depósitos, donde se registró un incremento aproximado de 13 puntos básicos en tasa intertrimestral, situándose en torno al 71% durante el tercer trimestre fiscal de 2026. No obstante, la entidad precisó que este repunte vino impulsado fundamentalmente por los saldos mayoristas y corporativos, los cuales aportaron unos 10 puntos básicos al incremento total.
Por el contrario, la presión sobre los precios en el segmento minorista y de pequeñas y medianas empresas, que representan en BBVA un volumen aproximado de 150.000 millones de euros, se mantuvo muy limitada, con un alza de apenas 4 puntos básicos intertrimestrales. Con un crecimiento trimestral del volumen de depósitos del 1% y un margen de clientes que evolucionó favorablemente, el precio objetivo fijado para la entidad se sitúa en los 26,5 euros por acción bajo un modelo de descuento de dividendos.
«BBVA indicó que la mayor parte del aumento reflejó los saldos mayoristas y corporativos, mientras que Santander resaltó el impacto de los depósitos del sector público»
Experto de Citi, Borja Ramírez
Siguiendo esta línea, la entidad presidida por Ana Botín, Banco Santander, experimentó durante el cierre del tercer trimestre fiscal de 2026, tal y como detallan desde Citi, concretamente Borja Ramírez, «un incremento en su coeficiente beta de depósitos, un movimiento condicionado en gran medida por una transacción específica de unos 5.000 millones de euros vinculada a instituciones públicas«.
Cuando hablamos de beta de los depósitos, nos referimos al indicador financiero que mide la sensibilidad o el grado de ajuste de los tipos de interés que un banco paga por los depósitos de sus clientes, como cuentas de ahorro o depósitos a plazo, frente a los cambios en los tipos de interés oficiales fijados por un banco central; en el caso de España, es el Banco Central Europeo.
A pesar de ello, los volúmenes globales de depósitos de Banco Santander superaron las previsiones iniciales de la entidad, registrando un crecimiento promedio interanual cercano al 5% en el trimestre (excluyendo operaciones extraordinarias), con una variación inter trimestral positiva del 3 %. Las previsiones de la dirección apuntan a un crecimiento de los depósitos para el ejercicio 2027 situado entre un dígito bajo y medio. La valoración de la entidad arroja un precio objetivo de 14,5 euros por acción.

Fuente: Banco Santander
En cuanto a Banco Sabadell, el banco mantuvo una estrategia sólida apoyada en su alta proporción de depósitos transaccionales, que superan el 85% del total minorista, dotando a la entidad de una base de financiación de coste comparativamente bajo. Si bien, desde la entidad prevén que el crecimiento de los depósitos se mueva en rangos de un dígito bajo a medio de cara a 2027, respaldado por un contexto macroeconómico favorable y una evolución positiva del PIB nominal. «Con un incremento trimestral de los depósitos a la vista del 1% y una estabilidad general en los márgenes (margen de clientes situado en el 2,86%), el precio objetivo de Sabadell se establece en los 3,57 euros por acción», añaden desde Citi.
Por último, Bankinter mostró durante el tercer trimestre una notable contención con un incremento en el coste de los depósitos de solo seis puntos básicos intertrimestrales. Los propios directivos de la entidad esperan que la beta de los depósitos disminuya de forma progresiva desde los niveles actuales, a pesar de la intensa competencia del mercado.
«Con una ratio de préstamos sobre depósitos situada en el 97,6% a nivel de grupo, Bankinter mantiene un equilibrio financiero riguroso en sus diferentes geografías de actuación, como Portugal, Irlanda y los Países Bajos. Su precio objetivo a doce meses se fija en los 16,8 euros por acción», explica el analista de Citi, Borja Ramírez.
Los riesgos a los que se pueden enfrentar las entidades bancarias españolas
Concretamente, a pesar del optimismo demostrado por las cifras del tercer trimestre, los expertos de Citi, encabezados por Borja Ramírez, recuerdan que el sector bancario sigue expuesto a diversos frentes de incertidumbre, tanto macroeconómica como geopolítica. Uno de los riesgos que se pueden encontrar es la persistencia de la inflación y la volatilidad en las decisiones de los bancos centrales que continúan condicionando los costes de financiación a escala global.
Si miramos los riesgos en cuanto a la exposición exterior y los mercados emergentes, los factores como la situación económica en Turquía, en el caso BBVA, o la dependencia de las economías latinoamericanas respecto a la evolución de Estados Unidos siguen siendo elementos clave de seguimiento para los inversores. Por otro lado, habrá que estar atentos a la evolución de la morosidad y las exigencias normativas en materia de capital y provisiones que marcarán la hoja de ruta de la gran banca en los próximos trimestres.
En conclusión, el balance del tercer trimestre de 2026 confirma que la banca española navega con solidez en un entorno de tipos complejos, protegiendo con eficacia su rentabilidad y la confianza de los mercados financieros internacionales.