CEOE Aragón y el Colegio de Economistas de Aragón reúnen el 13 de noviembre a Stellantis, CATL y el clúster CAAR para analizar la movilidad eléctrica y la cadena industrial que la gigafactoría de Figueruelas está levantando en Aragón.
Quién se sienta en la mesa del 13 de noviembre
El formato es una tertulia económica con las tres patas del negocio representadas: fabricante, proveedor de baterías y ecosistema de componentes. Por Stellantis acudirá Antonio Joaquín González, responsable de Public Affairs; por CATL, Pau Sanchís; y por el Clúster de Automoción y Movilidad de Aragón (CAAR), su director general, David Romeral. La moderación recae en Enrique Barbero, vicedecano del Colegio de Economistas.
Ana López, directora general de CEOE Aragón, abrirá la jornada y Mar Paños, directora general de Promoción Industrial e Innovación del Gobierno de Aragón, la cerrará. El decano Francisco Gracia completa una alineación en la que conviven patronal, ejecutivo autonómico y corporación profesional.
El temario es industrial, no académico: el papel estratégico de Aragón en el nuevo mapa europeo de la movilidad, las inversiones en fabricación de vehículos y nuevas tecnologías, la producción de baterías y la colaboración con compañías de Estados Unidos y China. La tertulia abordará también el ritmo y las condiciones de la transición, esto es, cómo compatibilizar los objetivos medioambientales con la realidad tecnológica, industrial y de mercado.
Figueruelas, el epicentro de la cadena de valor
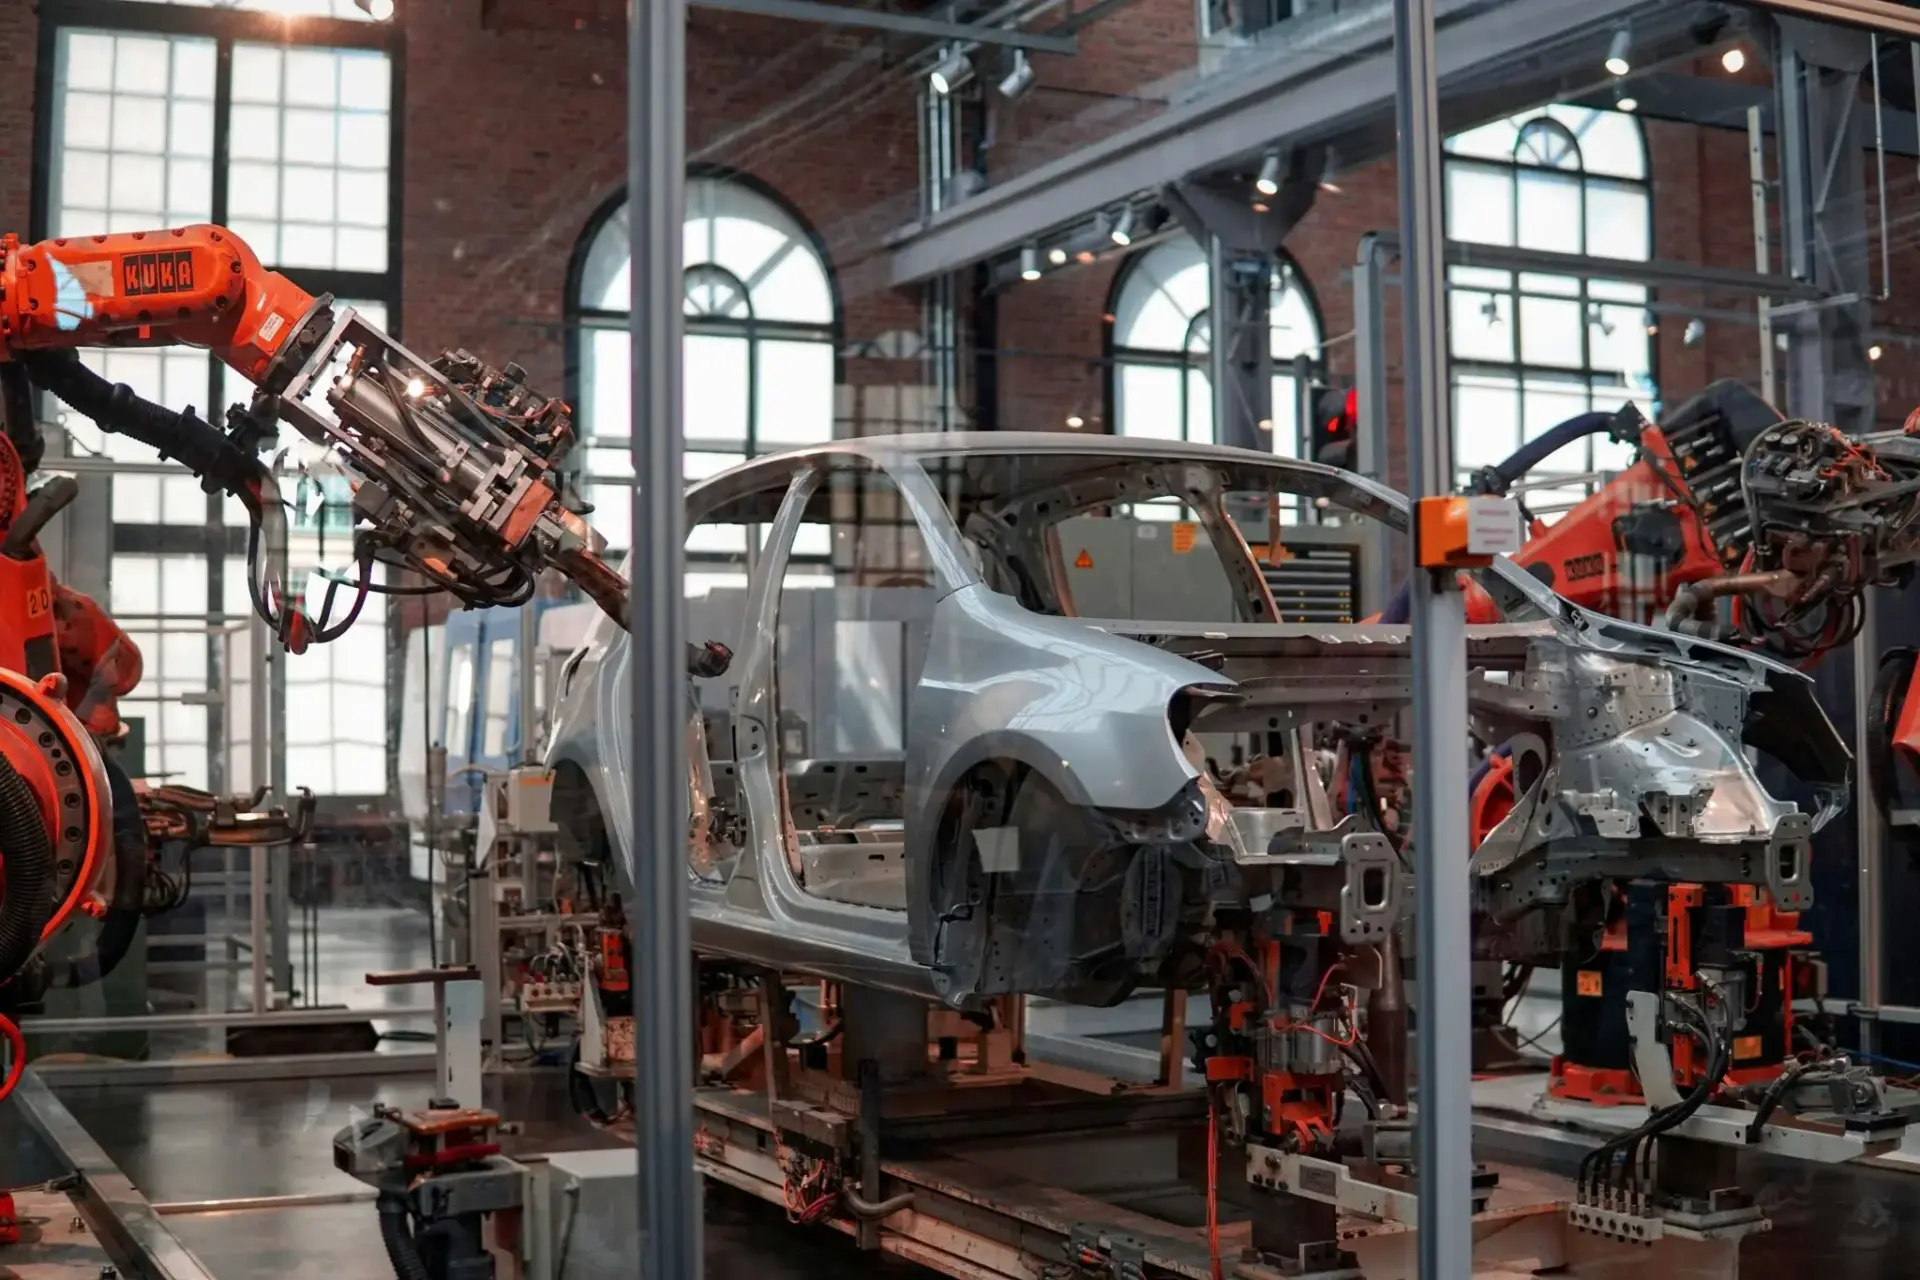
El eje del debate es la gigafactoría que Stellantis y CATL impulsan en Figueruelas, un proyecto que convive con la llegada de nuevos modelos electrificados a la planta aragonesa. La combinación de ambas piezas es poco frecuente en España: no se trata solo de ensamblar coches, sino de retener la producción de la batería, el componente que concentra buena parte del valor añadido del vehículo eléctrico.
Alrededor de ese núcleo se ordena un ecosistema que abarca componentes, logística, innovación, y servicios vinculados a la movilidad. Es la cadena completa la que compite, no la fábrica aislada. Aragón aporta además posición logística: eje de conexión con Francia y nudo entre los grandes centros de consumo de la península.
La mesa del 13 de noviembre no discute si habrá electrificación, sino a qué velocidad puede digerirla un tejido industrial que emplea a miles de personas.
El contraste con otros polos ayuda a dimensionar la apuesta. Martorell (Volkswagen), Almussafes (Ford) o las plantas de Renault en Valladolid y Palencia afrontan la misma reconversión con calendarios distintos y una presión compartida: asegurar carga de trabajo mientras el mercado del coche eléctrico madura por debajo de lo que anticipaban los fabricantes.
Qué se juega la industria aragonesa en la transición
La lectura técnica del encuentro apunta a una cuestión de ritmo. La electrificación avanza en Europa con un marco regulatorio exigente y con una demanda que no siempre acompaña. En ese desajuste se juegan las plantas su continuidad y los proveedores su supervivencia: quien pierde un contrato de componentes para motor de combustión no lo recupera automáticamente con un pedido de módulos de batería.
El segundo elemento es la dependencia exterior. Que CATL se siente en la mesa de CEOE Aragón no es un detalle protocolario. La cadena europea de baterías sigue necesitando tecnología y capacidad asiática, y la colaboración con socios chinos y estadounidenses es hoy condición práctica para acelerar. La Comisión Europea, que arbitra ayudas de Estado y reglas de competencia, es el tercer actor de la ecuación aunque no tenga silla en la tertulia.
Hay un tercer frente, menos citado en los titulares: el empleo. La mayoría de los proveedores aragoneses mantiene su dependencia del motor de combustión y la reconversión exige formación técnica que no se improvisa. La cita servirá, entre otras cosas, para medir la brecha entre el discurso de la nueva movilidad y la capacidad real de las empresas auxiliares para subirse a ella.
Aragón llega a este punto con un discurso consolidado: suelo industrial, incentivos autonómicos y una administración que ha hecho de la atracción de inversiones su bandera. El reverso es la dependencia de decisiones que se adoptan fuera, en la sede central de Stellantis o en las oficinas de CATL. Ninguna comunidad autónoma controla el calendario de un grupo global.
Para el inversor, la señal relevante no es la foto del 13 de noviembre, sino lo que se diga de plazos y de capacidad contratada. La gigafactoría de Figueruelas es un activo de ciclo largo: su valor depende del volumen comprometido, del precio de la energía y de la velocidad con la que el mercado absorbe vehículos eléctricos fabricados en España.
El precedente sectorial invita a la prudencia. Los anuncios de inversión en baterías se han sucedido en Europa en los últimos años y no todos han llegado a producción al ritmo prometido. La diferencia aragonesa es que la fábrica de vehículos ya existe y los modelos electrificados están asignados, lo que reduce el riesgo de que el proyecto se quede en un anuncio.
📊 Las Claves para el Inversor
- Qué vigilar: Las conclusiones de la tertulia del 13 de noviembre y cualquier referencia al calendario de producción de la gigafactoría y a la asignación de nuevos modelos a Figueruelas.
- Reacción del valor: Stellantis cotiza condicionada por la ejecución de su plan eléctrico en Europa; los hitos industriales de Zaragoza operan como señal de credibilidad más que como catalizador inmediato.
- Precedente sectorial: Los proyectos de baterías que han retrasado su puesta en marcha en Europa marcan el listón: capacidad contratada y coste energético pesan más que el anuncio.