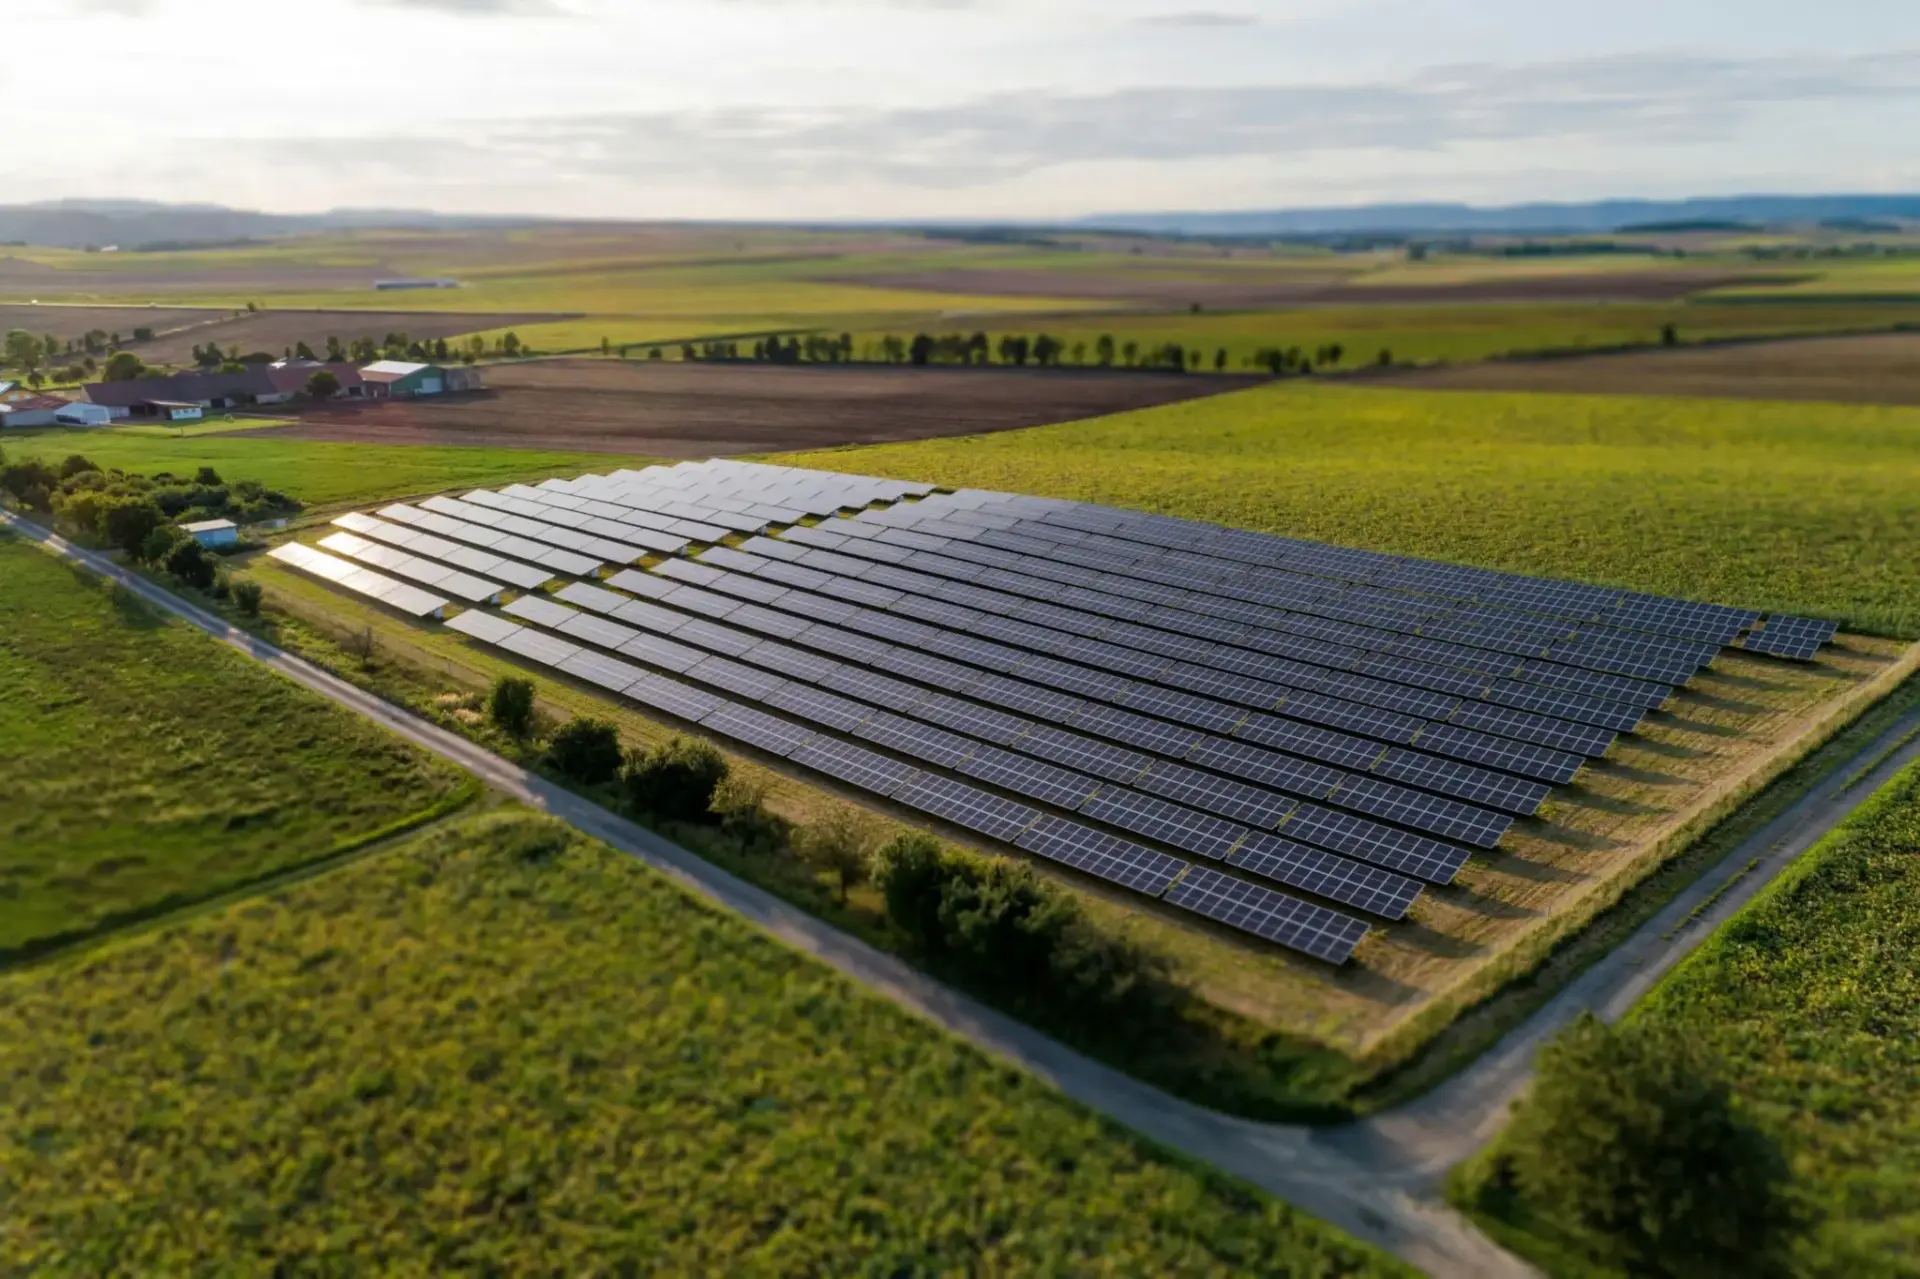
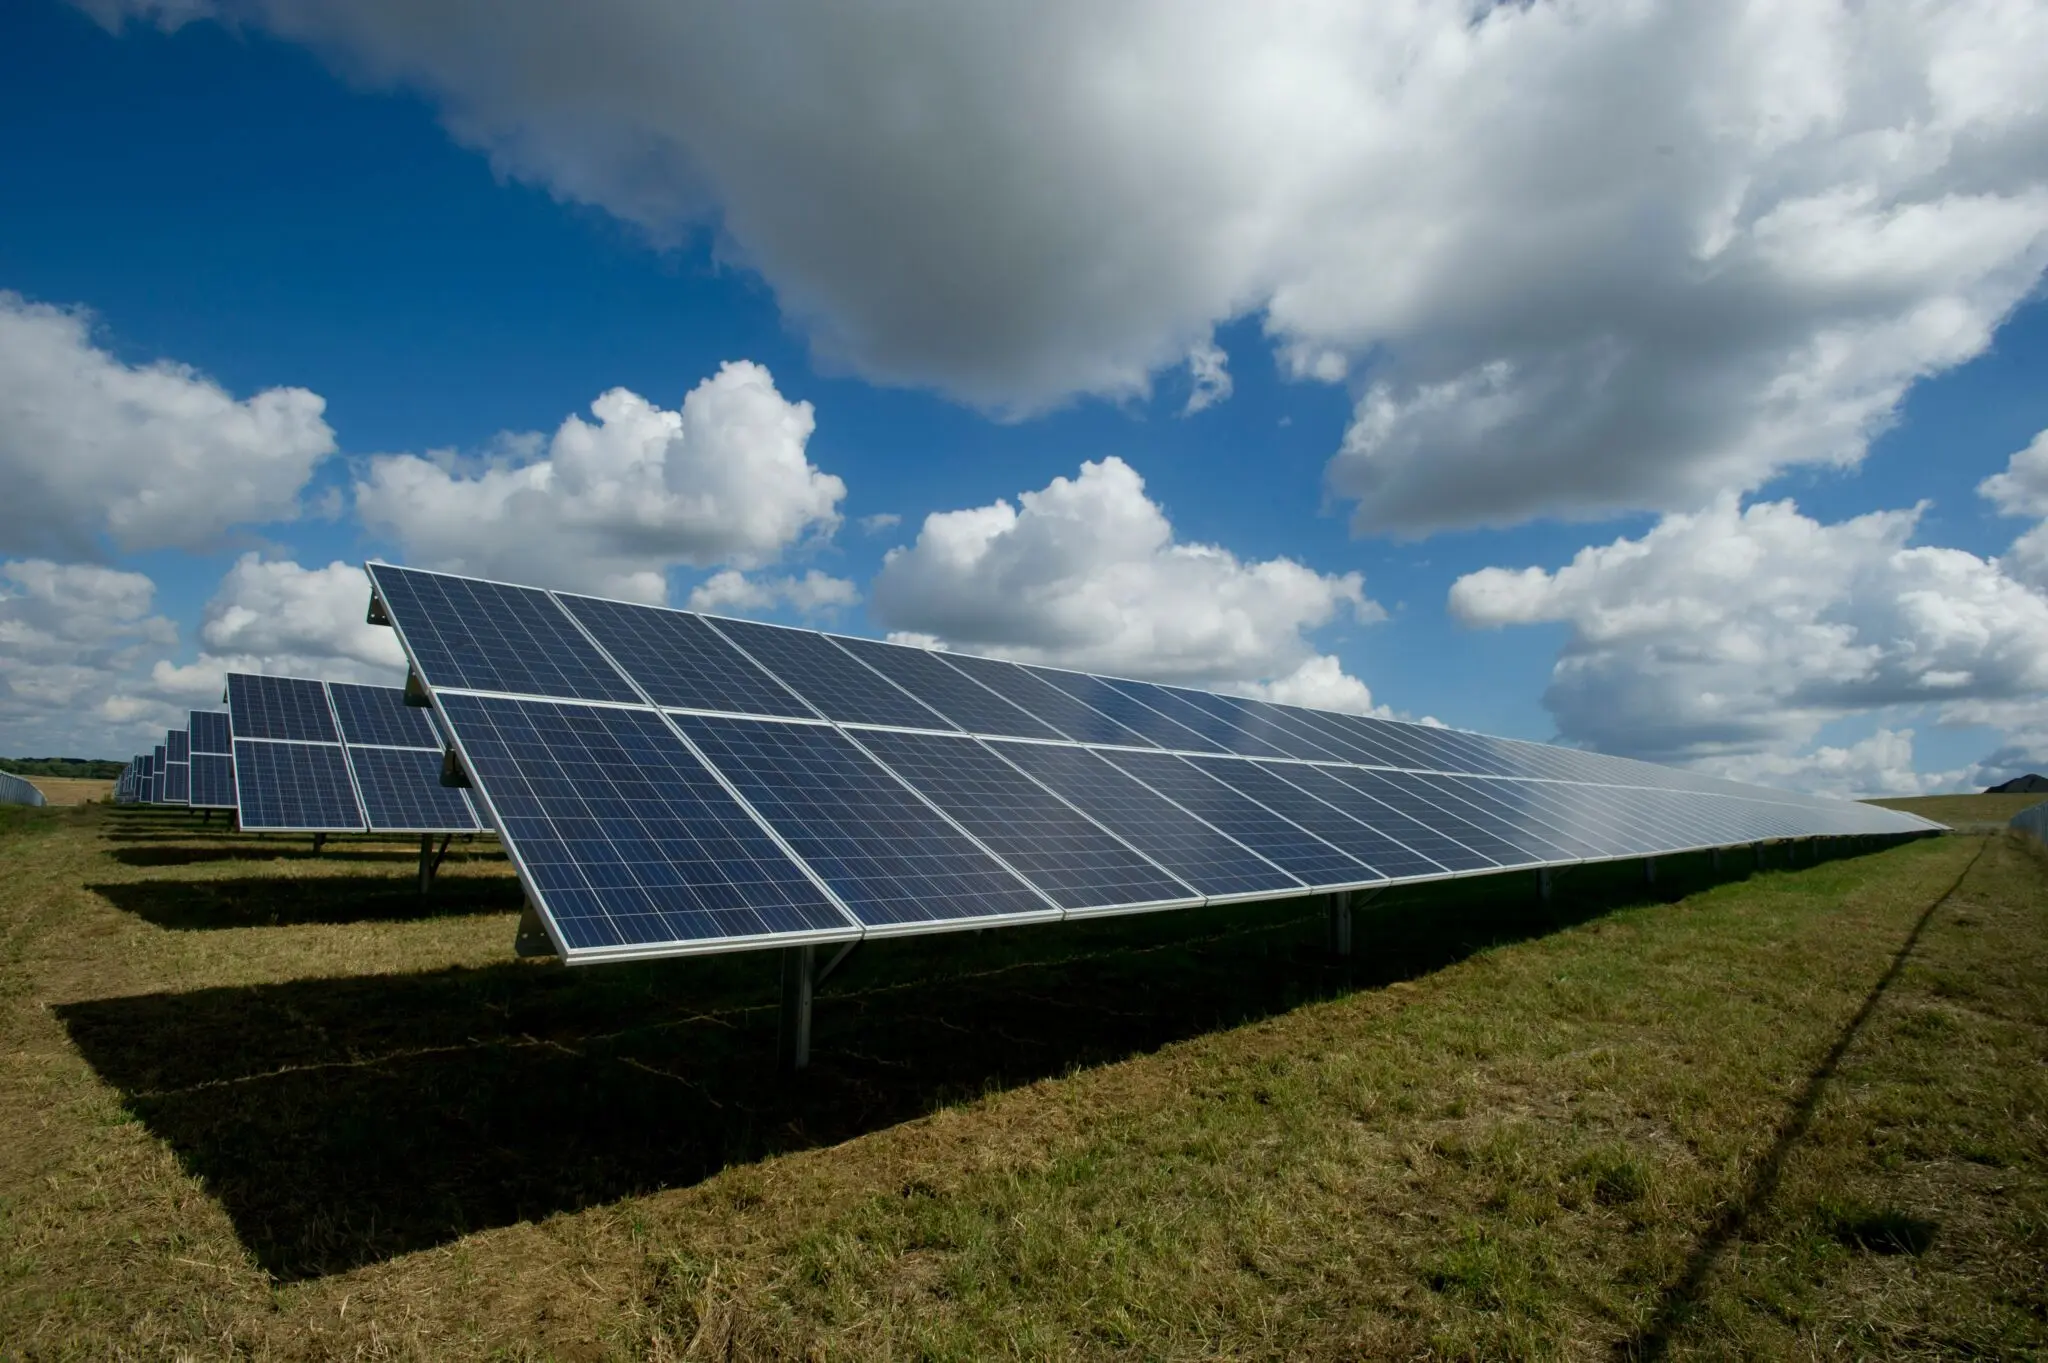
EDP Renovables arranca en Arkansas la construcción de Cypress Knee Solar, un proyecto solar de 250 MW con PPA a largo plazo con Meta y entrada en operación prevista para 2028.
La decisión convierte un contrato corporativo en capacidad instalada. Y ahí está la frontera entre un anuncio de sostenibilidad y una planta con hormigón, módulos y permisos. El promotor, filial de la portuguesa EDP, desarrolla el proyecto a través de su división norteamericana, con sede en Houston, y lo hace con el comprador ya atado antes de colocar el primer panel.
Arkansas no es un mercado solar maduro. El estado cubre buena parte de su demanda con carbón y gas natural, y la fotovoltaica a gran escala lleva años por detrás de sus vecinos del sur. Un bloque de 250 MW no cambia el mix por sí solo. Cambia la señal de precio que reciben los demás promotores.
Cypress Knee Solar: 250 MW que Arkansas no tenía en su mix
Vamos a los datos. 250 MW de potencia nominal, obra ya iniciada y fecha de operación comercial fijada para 2028, según la información publicada por el medio especializado Solar Power World. Traducido a generación, un parque solar de ese tamaño en el sur de Estados Unidos produce del orden de 380 GWh anuales con los ratios medios del sector; la cifra exacta dependerá del factor de capacidad que confirme el promotor.
Con esos ratios, el desplazamiento de generación fósil se mueve en torno a las 150.000 toneladas de CO2 al año. Es una estimación propia a partir de la intensidad media de la red regional, no un dato publicado por la compañía. La diferencia importa: aquí distinguimos el dato del folleto del cálculo del analista, y ambos del eslogan.
Un PPA firmado antes de mover tierra no es una promesa verde: es la garantía financiera que hace posible la planta.
La instalación se conectará en la zona de operación de MISO, el operador de red que cubre buena parte del centro del país y donde la cola de interconexión acumula años de retraso. Ese cuello de botella, más que la financiación, es hoy lo que decide si un proyecto llega a 2028 o se queda en 2031.
El calendario de la transición no lo marcan los anuncios corporativos, sino las colas de conexión.
El PPA con Meta: adicionalidad o maquillaje de Scope 2
El contrato con Meta es la pieza que sostiene todo lo demás. Un PPA solar a largo plazo entrega al promotor un ingreso predecible durante años y le permite cerrar la financiación con un riesgo de precio mucho menor. Para el comprador, el efecto contable es directo: recorta sus emisiones de Scope 2, las asociadas a la electricidad que consumen sus centros de datos, que en el caso de la compañía californiana crecen al ritmo de la inteligencia artificial.
Aquí está la letra pequeña que conviene exigir a cualquier gran comprador corporativo. No es lo mismo firmar un contrato que financia una planta nueva —lo que el sector llama adicionalidad— que comprar certificados de energía renovable sueltos en el mercado secundario. Lo primero añade megavatios al sistema. Lo segundo, en el peor de los casos, solo reordena la contabilidad.
📊 Impacto ecológico en cifras
- CO2 evitado: del orden de 150.000 toneladas anuales, estimación propia con la intensidad media de la red regional.
- Capacidad: 250 MW solares en Arkansas, con operación comercial prevista para 2028.
- Inversión: no detallada en la fuente oficial consultada.
- Equivalencia tangible: unos 380 GWh al año, el consumo aproximado de 36.000 hogares estadounidenses medios.
Ni la duración del contrato ni el precio por MWh han trascendido. Sin ese dato no se puede saber si el PPA cubre el coste real de la planta o si se ha firmado por debajo, con el promotor asumiendo el resto del riesgo en el mercado mayorista. Es la información que separa un buen contrato de un buen titular.
El efecto dominó llega a la cadena de suministro. Un contrato de esta magnitud mueve pedidos de módulos, seguidores solares, inversores y servicios de construcción e ingeniería, y empuja a los proveedores a certificar origen y huella de carbono para no quedarse fuera. Las grandes utilities estadounidenses opta cada vez más por exigir trazabilidad al fabricante de módulos antes de firmar. Lo que se decide en un despacho de Houston acaba en la línea de producción de una fábrica en Asia o, si la política arancelaria aprieta, en una planta nueva en suelo estadounidense.
Por qué 2028 es tarde y a la vez la única fecha posible
El precedente sirve de medida. EDP Renewables acumula más de una década de proyectos en Estados Unidos y ha convertido el mercado norteamericano en su principal palanca de crecimiento, por delante de España y Brasil. También lo han hecho Iberdrola a través de Avangrid y Ørsted en eólica marina, con calendarios que se han estirado más de lo previsto por la interconexión y los costes de financiación. La lección es constante: el megavatio que cuenta no es el anunciado, sino el que entra en operación.
El calendario de incentivos fiscales federales se ha estrechado en los últimos ejercicios, y los promotores han aprendido a asegurar el derecho a los créditos antes de comprometer el capital. Eso explica que la obra arranque ahora para un 2028 que, en términos climáticos, llega justo. Un parque que se conecta en 2028 contribuye a la década decisiva; uno que se retrasa a 2031, no.
Para EDP hay además una capa europea que no conviene perder de vista. La compañía cotiza en Lisboa, reporta bajo la CSRD y declara cada año qué porcentaje de su capex está alineado con la Taxonomía Verde de la Unión Europea. Los proyectos que superan el filtro técnico de esa taxonomía sostienen la etiqueta; los que no, la diluyen. Y ahí el PPA con un comprador con objetivos de descarbonización verificables juega a favor: aporta evidencia documental, no solo ambición.
Queda la pregunta incómoda. ¿Basta un contrato con Meta para declarar el proyecto sostenible? Sí, si la planta se construye y opera en plazo. No, si dentro de dos años la obra sigue sin fecha firme y el contrato se renegocia. La transición se juzga con megavatios operativos, no con comunicados. Y esa vara no admite atajos: los compromisos a 2050 sin reducción real esta década son una forma de pasar la factura a la siguiente generación.
🌍 El Impacto Real para el Futuro
- Beneficio medible: 250 MW solares y del orden de 150.000 toneladas de CO2 evitadas al año, según estimación propia con ratios sectoriales.
- Modelo que cambia: el PPA corporativo de largo plazo sustituye al proyecto que espera subvención y convierte al gran consumidor en financiador de capacidad nueva.
- Para las próximas generaciones: cada planta que se conecta en 2028 reduce la dependencia del carbón en una región que aún quema demasiado para producir electricidad.