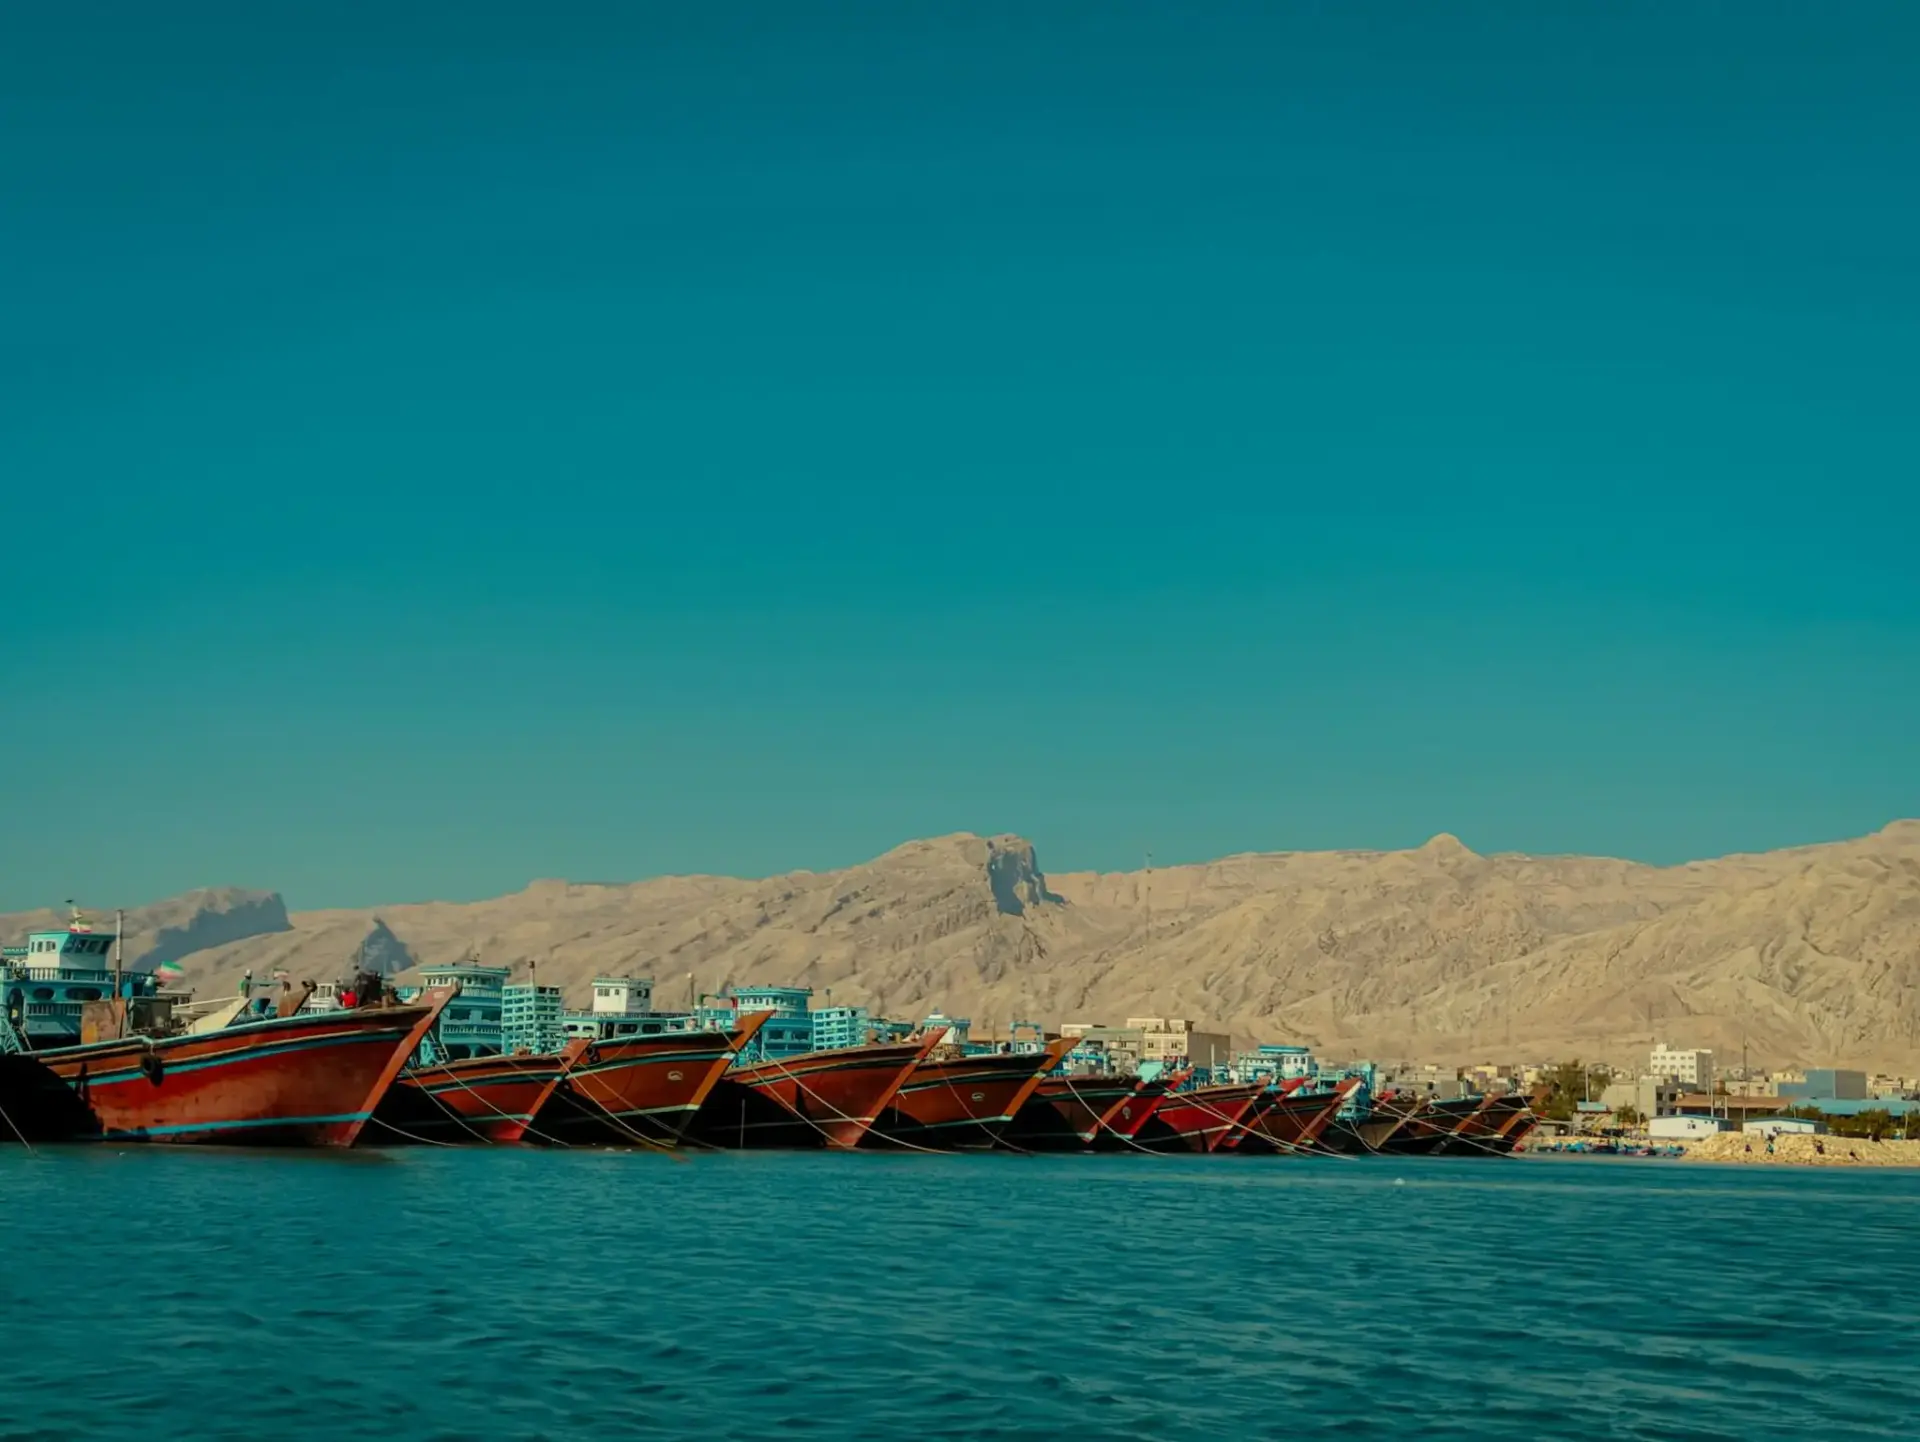
El estrecho de Ormuz vuelve a marcar el pulso del petróleo. Este domingo, el Ejército de Estados Unidos ha alcanzado con munición de precisión la popa del carguero M/V Huda, un buque comercial que, según el Mando Central estadounidense (CENTCOM), intentaba abandonar aguas regionales tras haber visitado un puerto iraní.
El bloqueo naval estadounidense sobre Irán está en vigor desde hace meses, con el objetivo declarado de presionar a Teherán para que levante su propio cierre del paso. Ese pulso ha dejado el transporte marítimo regional en un equilibrio frágil, sostenido por convoyes, advertencias por radio y muy poca certidumbre jurídica. Lo que me interesa del episodio no es el impacto en sí, sino su encaje en una escalada que llevaba meses contenida en los despachos.
La secuencia tiene tres focos simultáneos: el golfo de Omán, donde se produjo el ataque; el estrecho, donde la Guardia Revolucionaria iraní reporta incendios en tres petroleros; y Riad, escenario de una interceptación de misiles cuya metralla dañó una instalación de Aramco.
Qué ha pasado: el M/V Huda, las advertencias ignoradas y tres petroleros en llamas
Los datos que tengo sobre la mesa, todos de este domingo, dibujan un cuadro de riesgo acumulado.
- M/V Huda: la popa del buque fue alcanzada por munición de precisión disparada desde una aeronave militar estadounidense; CENTCOM sostiene que la tripulación civil ignoró «repetidas advertencias» antes del impacto.
- Tres petroleros «no conformes» ardieron al cruzar el estrecho de Ormuz, según la Guardia Revolucionaria, que ataca de forma recurrente a los buques que transitan la vía sin su autorización.
- 22 personas rescatadas por las autoridades de Emiratos Árabes Unidos tras el incendio de un buque en el golfo de Omán.
- Cerca del 20% del petróleo y del gas que se movía por vía marítima pasaba por Ormuz antes de que estallara el conflicto, a finales de febrero. Es la cifra que explica la sensibilidad extrema de los precios.
El ataque no se produjo dentro del estrecho, sino en el golfo de Omán, aguas afuera. Es una distinción que importa: el bloqueo se aplica en un perímetro más amplio que el propio paso, lo que ensancha la superficie de fricción entre las dos marinas.
«El buque mercante intentó abandonar aguas regionales después de visitar un puerto iraní.» — Comando Central de Estados Unidos (CENTCOM), comunicado del 8 de noviembre de 2026
La traducción financiera es inmediata. El mercado lleva meses descontando un riesgo que no termina de materializarse en un corte físico del suministro, y cada episodio como el de hoy reajusta la prima sin resolverla. El Brent no necesita un cierre total de Ormuz para subir: le basta con que los armadores exijan primas de guerra más altas y las aseguradoras revisen sus war risk premiums.
De Ormuz a Riad: misiles hacia la capital saudí y daños en una instalación de Aramco
El segundo frente se abrió en el aire. Arabia Saudí asegura que interceptó este domingo misiles dirigidos contra Riad. Los restos dañaron un edificio de la petrolera estatal Aramco; no hubo víctimas, pero varios pisos quedaron muy afectados, según testigos citados por AP.
Riad acusa a los hutíes de lanzar dos misiles balísticos y dos de crucero. Los rebeldes yemeníes no han reivindicado el ataque, aunque sí han informado de que 33 personas murieron en los bombardeos de la coalición saudí sobre Saná el sábado.
Mi lectura: el mercado ya no cotiza el suministro, cotiza la logística
He seguido varias crisis de oferta en la última década y esta se parece menos a 1973 y más a un problema de cadena de transporte. La producción existe; lo que falla es la capacidad de moverla con seguridad jurídica y con seguros pagables. El riesgo se ha desplazado del pozo al buque.
Lo que veo en los datos disponibles es una escalada gestionada. Washington bombardea la popa de un carguero, no el casco; Teherán responde con incendios en petroleros «no conformes», no con el hundimiento de un buque de bandera aliada. Los dos mensajes son quirúrgicos y los dos son inestables, porque dependen de que nadie cometa un error en un espacio marítimo saturado.
Hay una contradicción que los datos no resuelven. El bloqueo estadounidense pretende forzar la retirada del bloqueo iraní, pero cada acción refuerza la lógica contraria: quien controla el paso cobra por dejarlo abierto. En precios, eso es una prima estructural, no un pico puntual. Los grandes organismos multilaterales llevan meses señalando la energía como el canal más rápido de contagio inflacionario en sus ejercicios de previsiones.
El hito que voy a seguir no es el próximo comunicado de CENTCOM, sino la reunión de la OPEP+ de finales de este mes y los inventarios semanales de crudo en Estados Unidos.
🌍 El impacto en España y Europa
Para el lector español, el canal de transmisión es la energía antes que la geopolítica. Un encarecimiento sostenido del Brent y del gas en el mercado TTF presiona la inflación de la eurozona, y esa presión llega al BCE por la vía que menos le gusta: los costes energéticos, que no se combaten con tipos.
- Euríbor: si la inflación europea repunta por energía, el mercado retrasará las bajadas esperadas del BCE, y un Euríbor a 12 meses estancado deja las hipotecas variables sin alivio durante más meses.
- Inflación y poder adquisitivo: carburantes y electricidad trasladan un shock del crudo al IPC español más rápido que cualquier otro componente de la cesta.
- Tejido exportador: encarecimiento del transporte marítimo y de los seguros de carga para las empresas que venden en Asia y en el golfo.
- Política fiscal: si el gas se enquista, varios gobiernos de la eurozona reabrirán subsidios justo cuando Bruselas intenta normalizar las cuentas públicas.