Estée Lauder Companies ha cerrado el primer trimestre de su ejercicio fiscal con 3.700 millones de dólares de facturación orgánica, un 6% más. Es el quinto trimestre consecutivo de crecimiento. Y la cifra que de verdad importa no es el 6%: es que el grupo haya elevado su previsión anual del 3%-5% al 4%-5,5%, un gesto poco frecuente en el sector del lujo en el ciclo actual.
El plan de reconversión presentado en febrero de 2025 bajo el nombre Beauty Reimagined empieza a dejar de ser una promesa de hoja de cálculo. Cinco trimestres de ventas al alza son la primera validación externa del programa. Sin embargo, el mercado no paga promesas. Paga márgenes y recurrencia.
La fragancia crece un 20% y Asia-Pacífico tira del carro
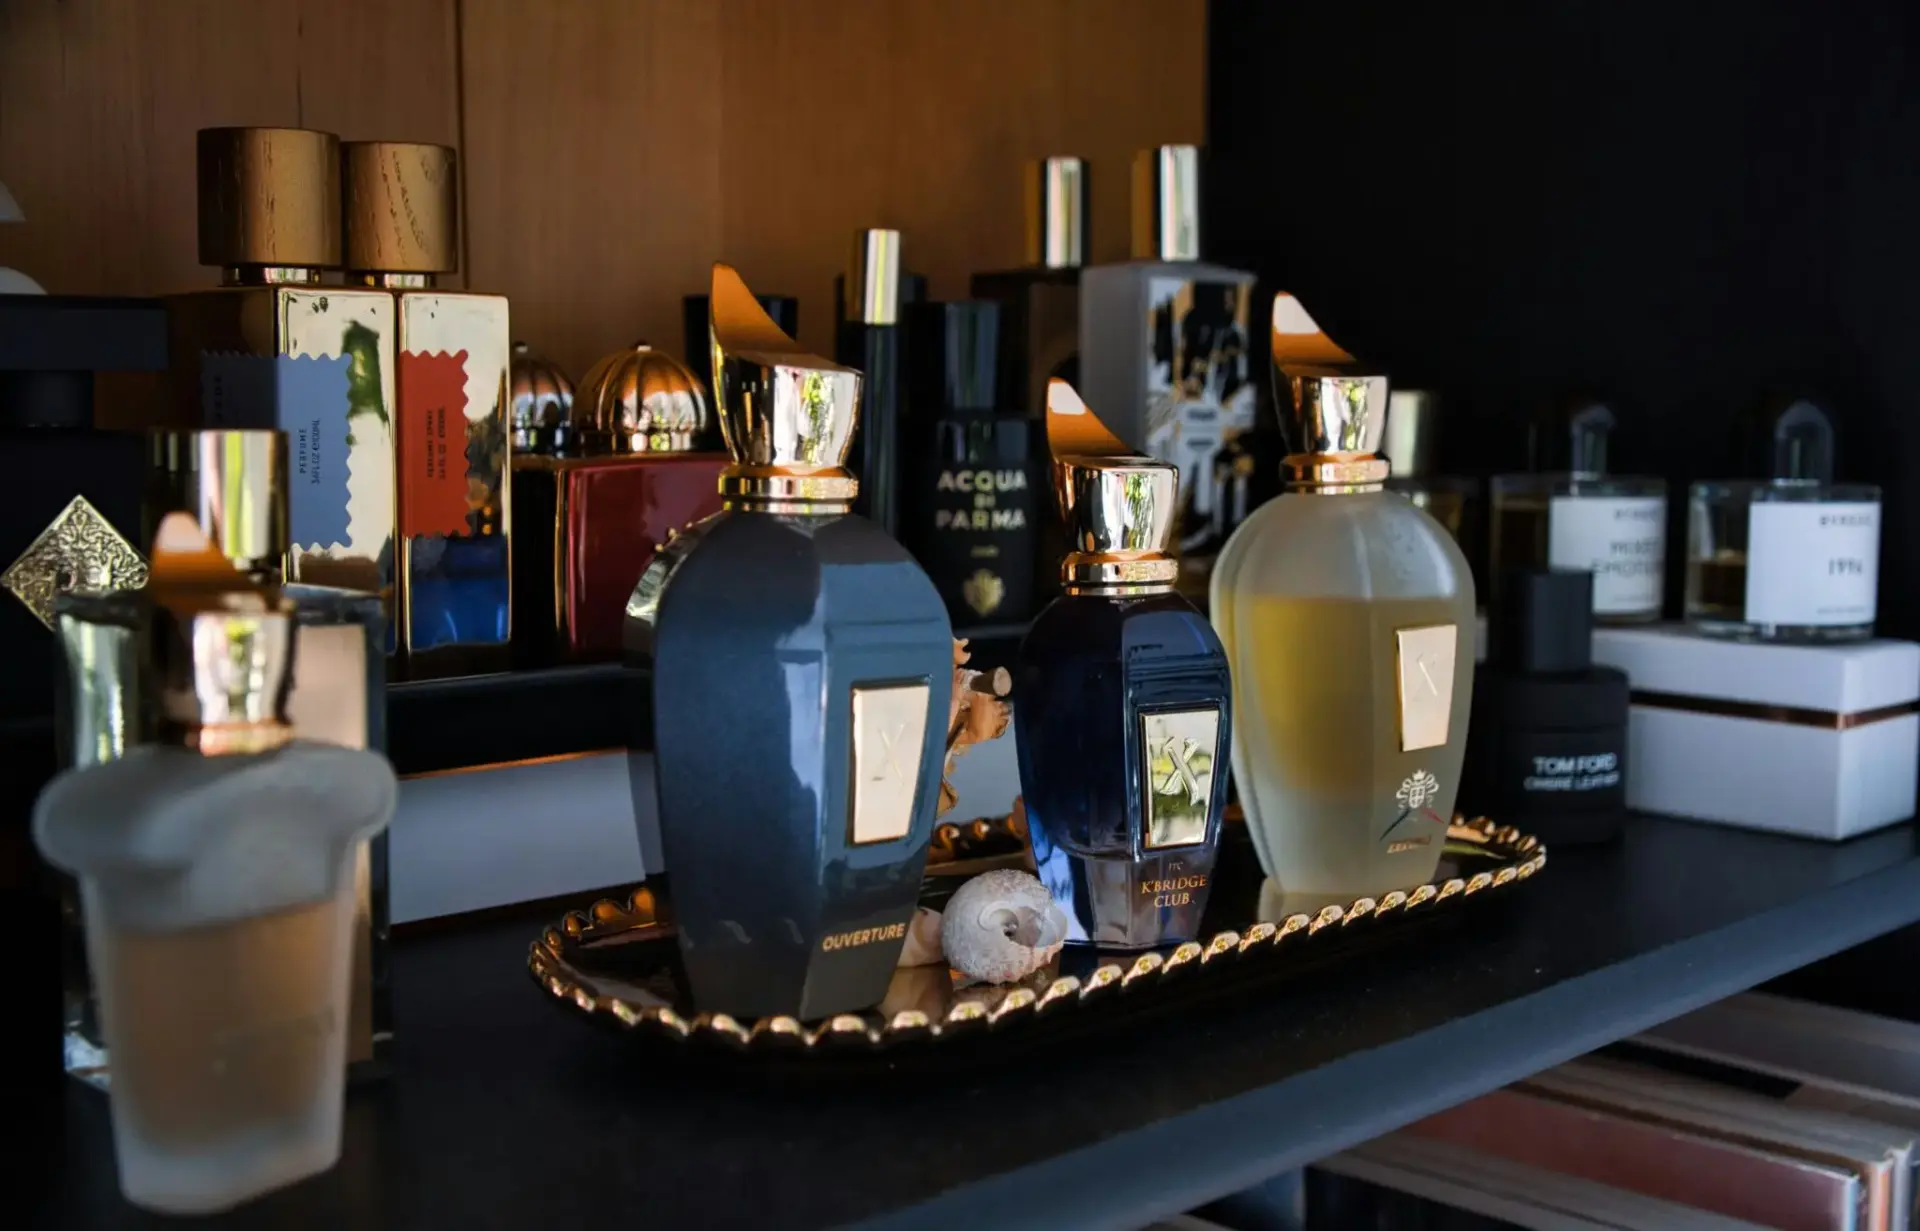
La categoría de fragancia volvió a ser el motor: 20% de crecimiento, más de tres veces el ritmo del grupo, con Le Labo, Tom Ford, Jo Malone London y Kilian Paris sosteniendo el impulso. Es el segmento donde la compañía concentra sus marcas de nicho y donde el precio medio ha resistido mejor la moderación del consumo. Los resultados completos están disponibles en el portal de inversores de la compañía.
Por regiones, Asia-Pacífico lideró con un 10%, seguida de China continental con un 9%. El bloque EUKEM —Europa, Reino Unido, Irlanda y mercados emergentes— creció un 4%, igual que América. La asimetría es la clave del trimestre: la mitad del crecimiento se apoya en dos mercados que son, precisamente, los más sensibles a la política de precios y al turismo emisivo.
Conviene subrayar un detalle que el comunicado no destaca: el 6% es orgánico. No hay efecto divisa ni adquisición que lo explique. Ese dato separa un trimestre sólido de un trimestre maquillado.
Cinco trimestres de crecimiento solo valen algo si la fragancia de nicho mantiene su prima de precio cuando el consumo chino se normalice.
Qué implica para una cartera con exposición al lujo
Para un family office con posición en el sector, la lectura es doble. Primera: la belleza premium se comporta como puerta de entrada al lujo, con tickets medios muy inferiores a la marroquinería y una elasticidad al precio menor cuando la marca tiene carácter de nicho.
Segunda: la subida de guía contrasta con la tónica de revisiones que ha dominado el sector en los dos últimos ejercicios, y eso suele provocar un re-rating de múltiplo antes de que lleguen los fundamentales.
Hay una resta que el comunicado no hace y que conviene hacer. Si el primer trimestre crece al 6% y el conjunto del año se guía al 4%-5,5%, los tres trimestres restantes implícitos crecen por debajo del 5%. La guía no es una aceleración: es una mejora del suelo con una segunda mitad más plana.
Ahí está el punto de control para el inversor. El consenso llevaba dos años penalizando al valor por falta de visibilidad; ahora la visibilidad existe, pero con pendiente descendente dentro del propio ejercicio. Quien compre la recuperación debería exigir que la fragancia no se desinfle por debajo del 15% y que China continental mantenga el 9%.
Elevar la guía del 3%-5% al 4%-5,5% no promete aceleración: compromete a que la recuperación no se detenga en el segundo semestre.
La belleza premium, un activo defensivo con un riesgo muy concreto
Llevo años señalando que la belleza premium es el segmento más defensivo del lujo y el que menos se parece a un activo de colección. Su virtud no es la escasez, sino la recurrencia: el consumo se renueva cada tres o cuatro meses, el ticket es accesible y la marca se construye sobre prescripción, no sobre lista de espera.
En los ciclos de contracción —2008, 2020, y la moderación de 2024-2025— el gasto migra hacia el pequeño lujo antes de desaparecer. Es el conocido lipstick effect, y Estée Lauder lo ha cobrado históricamente mejor que la marroquinería.
Dicho eso, mi posición no es complaciente. La compañía ha construido su recuperación sobre dos patas que se mueven en la misma dirección: fragancia de nicho y Asia-Pacífico. Son las dos más rentables y las dos más frágiles.
Las casas de perfumería independientes se compraron a múltiplos exigentes y su retorno sobre capital invertido depende de escalar distribución sin diluir el relato de exclusividad. Cuando un niche pasa de 30 puertas a 300, la prima de precio se erosiona. Y si el consumo chino se frena, el 10% de Asia-Pacífico se convierte en el lastre del año.
El perfil, por tanto, es de preservación de capital con opcionalidad al alza, no de revalorización agresiva. El próximo test verificable llega con los resultados del segundo trimestre fiscal, previsiblemente a comienzos de febrero de 2027: ahí se sabrá si la guía elevada se sostiene o si el cuarto trimestre del calendario vuelve a mostrar la estacionalidad de siempre.
💎 Veredicto Wealth
Es una posición de preservación de capital dentro del lujo, no una apuesta de revalorización agresiva: el 4%-5,5% de guía y la fragancia como motor la sostienen. Horizonte de 18 a 24 meses; el riesgo a vigilar es la concentración en Asia-Pacífico.