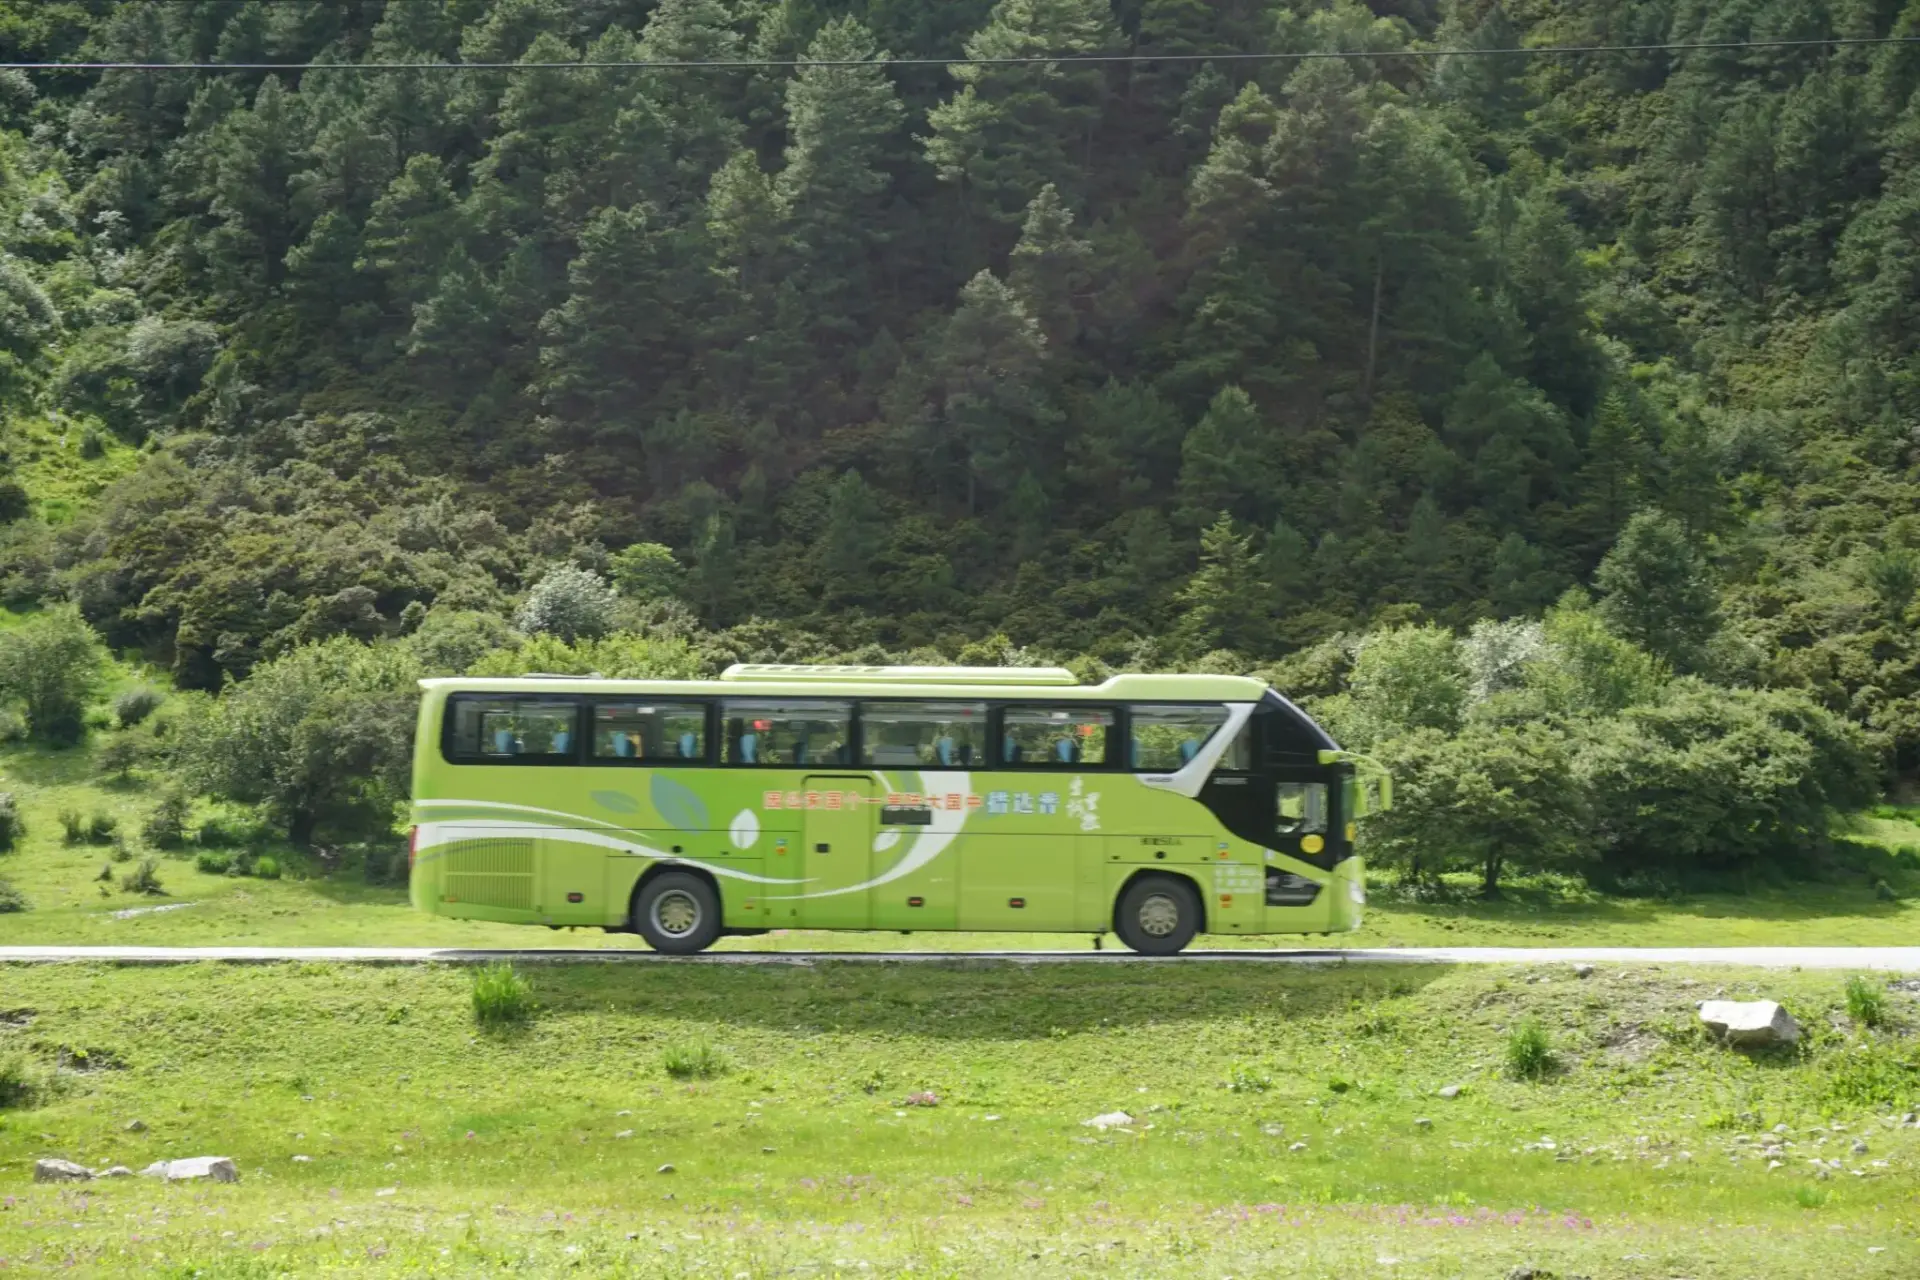
La opa sobre Mobico Alsa devuelve a los Cosmen al negocio de autobuses que vendieron hace dos décadas. La familia asturiana y Asterion Industrial Partners han lanzado una oferta de exclusión sobre la británica Mobico Group, matriz de Alsa, por 338 millones de euros, según ha adelantado Cinco Días y recogen Expansión y El Economista.
El precio de la oferta se sitúa en 46 peniques por acción, la referencia que maneja Investing.com en el seguimiento de la operación. Esa cifra deja la valoración del capital muy lejos de los máximos que la compañía llegó a firmar antes de la pandemia. El Confidencial, sin embargo, cifra la operación en 325 millones de euros, trece menos que las cantidades que publican Cinco Días y Expansión. Las diferencias de cálculo son habituales cuando la oferta incluye deuda y el perímetro no está cerrado.
Los protagonistas tienen nombre y recorrido. Mobico Group es la sociedad británica cotizada en Londres que explota autobuses y ferrocarril en varios mercados y que controla Alsa, la empresa de movilidad fundada en Asturias por la familia Cosmen. Asterion Industrial Partners es la gestora española de infraestructuras que aporta el músculo financiero. Los Cosmen ponen el conocimiento del negocio y la relación con una compañía que un día fue suya.
Una opa de exclusión para sacar a Mobico de la bolsa de Londres
La fórmula elegida es una opa de exclusión: una oferta dirigida a comprar el capital que los promotores aún no controlan y, después, sacar la sociedad del parqué londinense. El movimiento tiene lógica para un grupo cuyo valor se ha comprimido y que, con el capital cerrado, podría ordenar su balance sin la presión trimestral del mercado. También para los fundadores, que recuperarían el control de un activo que conocen mejor que nadie.
Alsa es la pieza que explica el interés. La compañía opera servicios de largo recorrido, regionales y urbanos en España y en rutas internacionales, y su contrato con administraciones públicas le da una visibilidad de ingresos que el transporte discrecional no ofrece. Para los Cosmen supone recuperar la empresa desde la que se construyó la fortuna familiar; para Asterion, un activo de movilidad con flujos predecibles y una exposición limitada al ciclo económico.
Comprar barato el negocio que uno mismo vendió caro no es una vuelta atrás: es la constatación de que el mercado británico nunca supo qué hacer con Alsa.
El precio de saldo: menos de lo que se cobró en 2005
La operación tiene un componente sentimental y otro estrictamente aritmético. National Express, hoy Mobico, adquirió Alsa en 2005 en una transacción que convirtió a los Cosmen en uno de los mayores accionistas de la británica. Dos décadas después, El Economista describe la oferta como una compra ‘a precio de saldo’ y subraya que los promotores pagarían menos de lo que se ingresó entonces.
No conviene confundir el precio de la acción con el precio de la operación. Mobico arrastra una cotización deprimida desde hace años y la oferta se construye sobre ese suelo, no sobre el valor contable de filiales como Alsa. De ahí que las cifras que circulan —325 millones frente a 338— puedan referirse a magnitudes distintas: capital, deuda o valor de empresa. Sin el cuaderno de condiciones completo, cualquier comparación es una aproximación.
Qué se juega Asterion y por qué el capital privado vuelve al transporte
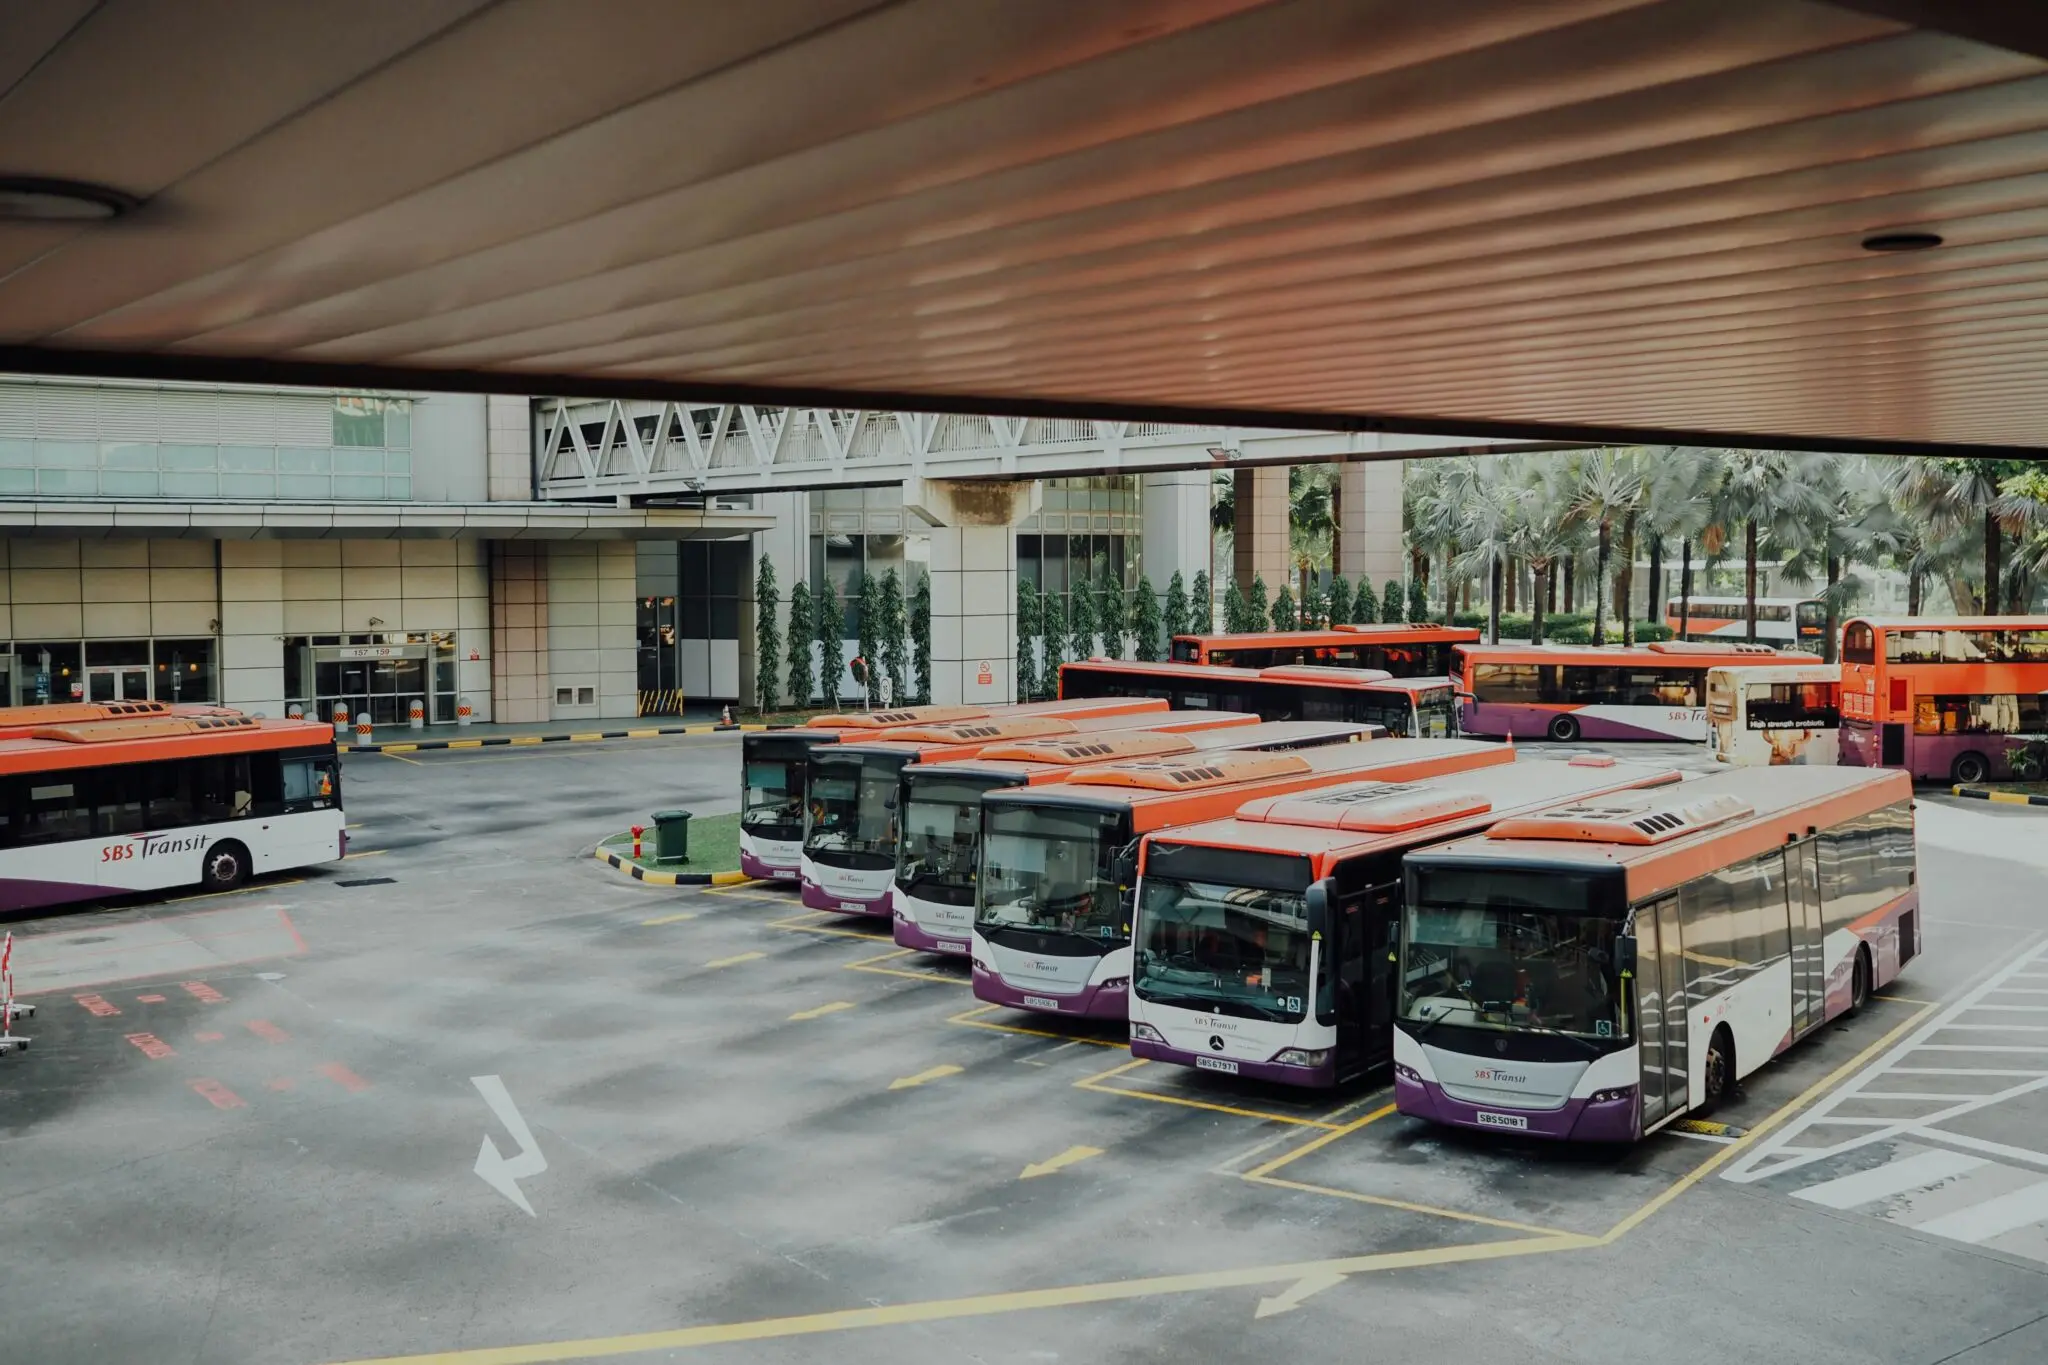
El interés de Asterion no es casual. La gestora lleva años comprando infraestructuras y negocios con ingresos previsibles, y el transporte de viajeros por carretera encaja en ese patrón: contratos con administraciones, concesiones de largo plazo, y una competencia limitada por las barreras de entrada. Es el tipo de activo que los fondos buscan cuando el ciclo aprieta y las valoraciones bursátiles no reflejan el valor de los contratos firmados.
El cierre, eso sí, no está garantizado. Una oferta de este tipo exige el respaldo de un porcentaje suficiente del capital, la aprobación de los accionistas y el cumplimiento de las reglas del regulador británico de opas. En el accionariado quedan inversores que compraron arriba y que difícilmente aceptarán 46 peniques sin discutir el precio. Ese es el frente más incómodo para los promotores.
También hay una lectura de ciclo. El capital privado español ha vuelto a mirar el transporte y la logística tras años de tipos altos que enfriaron las compras. Con un coste de la financiación más contenido que el de 2023, operaciones como esta —pequeñas en importe, decisivas en control— resultan más sencillas de estructurar. Asterion no compra cuota de mercado: compra el control de una sociedad que ya tiene los contratos firmados.
En el debe, la operación deja a Alsa dentro de un perímetro societario británico que el nuevo dueño tendrá que simplificar. Las integraciones de este tipo suelen terminar con la venta de activos no estratégicos y con una reorganización de la deuda. Nadie ha detallado ese plan y no está claro que los Cosmen y Asterion coincidan en el calendario ni en el precio al que estarían dispuestos a desprenderse de lo que no les interese.
La pregunta que queda abierta no es si los Cosmen quieren volver a Alsa —está claro que sí—, sino a qué precio están dispuestos los accionistas británicos a vender la última participación española relevante de su grupo. La respuesta llegará en la junta que la oferta convoque en los próximos meses y en el umbral de aceptación que fijen los promotores. Si ese umbral se queda corto, habrá segundo intento. Si sale adelante, Alsa volverá a tener dueño español más de veinte años después.