El PIB de Francia cae un 0,1% en el tercer trimestre y deja el año en cero. La economía francesa no ha crecido en lo que va de ejercicio y afronta el debate sobre la recesión con las calles otra vez llenas y el presupuesto sin cerrar.
El dato adelantado de las cuentas nacionales que elabora el INSEE confirma lo que los indicadores de actividad venían anticipando desde el verano. La segunda economía de la eurozona ha perdido el paso justo cuando necesitaba margen fiscal, y el margen fiscal se ha convertido en el principal objeto de la disputa política.
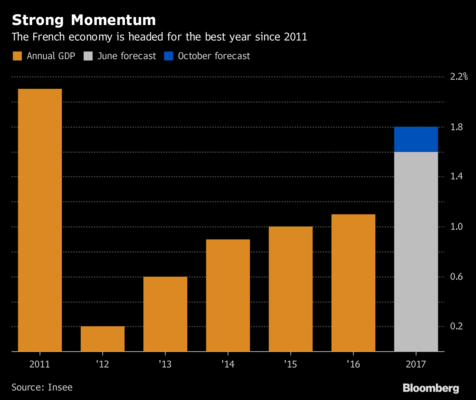
El dato: un trimestre en negativo y un año entero plano
Conviene precisar qué dice el dato y qué no. Un retroceso del 0,1% es una contracción, pero de una magnitud que en la práctica de la contabilidad nacional se sitúa en el filo de lo estadísticamente distinguible del estancamiento puro. Las revisiones posteriores pueden mover esa décima en cualquier dirección, y con ella el relato completo.
La recesión técnica —dos trimestres consecutivos de caída, la definición que usan los manuales aunque no sea la única— exige un segundo trimestre en negativo que todavía no existe. Francia no está formalmente en recesión. Lo relevante es lo otro: el año se ha ido en cero crecimiento y el tercer trimestre, además, resta.
Ahí está la diferencia entre un titular y una tendencia. Una economía que encadena tres trimestres sin aportar crecimiento se comporta como un país que recauda menos de lo presupuestado y que no puede permitirse un susto en los mercados. La pata que se rompe primero nunca es la del dato. Es la de la confianza.
Una décima de PIB no arruina a un país. Lo arruina la sospecha de que nadie sabe todavía cómo se van a pagar las siguientes.
El canal presupuestario: de la incertidumbre al precio de la deuda
La presión no llega por la vía del dato, sino por la del diferencial de deuda frente al bono alemán. Los operadores llevan semanas usando ese spread como termómetro de una desconfianza que no nació este trimestre: nació cuando quedó claro que el calendario político francés y el presupuestario habían dejado de coincidir.
El mecanismo es conocido. Cuando el mercado no sabe con qué reglas fiscales va a operar un país en los próximos doce meses, exige una prima. Y en una economía con el volumen de deuda de la francesa, esa prima se traslada al coste de financiación de empresas y familias con la misma velocidad con la que el bono se mueve.
Los bonos franceses son una pieza central del sistema financiero europeo y eso juega en las dos direcciones: dan liquidez, pero también convierten cualquier duda en un asunto que trasciende París. Francia es demasiado grande para que su estancamiento resulte indiferente en Fráncfort. Eso no lo recoge el PIB.
A eso se suma la calle. Las protestas que recorren el país no son un ruido de fondo: son la variable que fija cuánto margen político le queda a un Ejecutivo que necesita recortar, o subir impuestos y no puede permitirse las dos cosas a la vez. El resultado es una parálisis que cuesta puntos de actividad sin que nadie la mida en las estadísticas.
Para el tejido empresarial el efecto es más prosaico de lo que sugieren los titulares. Las decisiones de inversión se retrasan, las contrataciones se congelan y las compañías que exportan a Francia —las españolas entre ellas, con el mercado francés como primer destino de muchas— empiezan a notar que su principal cliente europeo compra con más cuidado. Nadie firma un plan a cinco años con esa incertidumbre encima.
Francia no tiene un problema de una décima: tiene dos relojes desincronizados
He cubierto suficientes ciclos como para desconfiar de los titulares que anuncian el fin de una economía por un decimal. Francia no se rompe en un trimestre. Pero hay una diferencia sustancial con episodios anteriores: en 2020 la contracción llegó con un shock externo, la respuesta pública fue masiva y el rebote lo garantizaba la reapertura. Ahora no hay reapertura que esperar. Hay una crisis de reparto. Y una crisis de reparto no se resuelve con un estímulo.
El problema de fondo es que Francia ha perdido a la vez las dos cosas que hacen falta para salir de un estancamiento: el espacio fiscal que daba el crecimiento y el capital político que daba la estabilidad. Con tipos de interés normalizados, la deuda deja de ser un dato del pasado y se convierte en una factura mensual. Con un parlamento fragmentado, cada décima de ajuste cuesta una crisis de Gobierno. Los dos relojes van a distinta hora, y ese desfase es más caro que el 0,1%.
El riesgo inmediato —y lo digo con la cautela que exige la contabilidad nacional— es que la revisión deje el trimestre en cero y desactive el relato de la recesión sin resolver ninguno de sus fundamentos. Sería la peor salida: la que tranquiliza al mercado durante dos semanas y deja intacto el problema presupuestario.
La prueba concreta está a la vuelta de la esquina. A finales de enero de 2027, el INSEE publicará la primera estimación del cuarto trimestre y se sabrá si Francia encadena dos caídas consecutivas y entra, esta vez sí, en recesión técnica. Entre tanto, el termómetro real no es el PIB. Es el diferencial de la deuda y la capacidad del Gobierno para aprobar unas cuentas antes de que el mercado deje de preguntar.