El ministro de Transportes, Óscar Puente, estudia cerrar hasta dos años el corredor de alta velocidad Madrid-Barcelona para ejecutar obras ya programadas, un escenario que reordenaría la cuota de Renfe, Iryo y Ouigo y derivaría demanda al avión.
Puente trasladó esa posibilidad este viernes, en la rueda de prensa posterior al accidente de Urda (Toledo), y la enmarcó en el debate sobre cómo encajar la renovación de la infraestructura con la puntualidad de la línea. No hay decisión tomada. Sí hay un calendario sobre la mesa y tres operadores pendientes de él.
De cinco años de obras a doce meses: qué se juega el corredor
El planteamiento consiste en aplicar en España el sistema que se sigue en Alemania, donde el servicio se suspende mientras se renueva la vía. La obra termina antes. Los usuarios, durante ese tiempo, se quedan sin tren.
La práctica habitual en España es la contraria: los trabajos se ejecutan con el servicio en marcha, en las franjas sin circulación o con cortes puntuales, para que el ciudadano pueda seguir viajando. El precio que se paga es un calendario que se estira durante años.
La horquilla que maneja el Ministerio es elocuente. Una actuación que en banda de mantenimiento puede llevar cinco años quedaría en menos de 24 meses, o en doce en condiciones normales, si el corredor se cierra por completo. El propio ministro lo resumió así: «Es algo que tenemos que valorar».
Cerrar el corredor cambia cinco años de molestias difusas por un año de interrupción total: la factura se paga junta, pero se paga antes.
Puente descartó que el debate sea de seguridad y lo situó en el terreno de la puntualidad. Su argumento es que los últimos ejercicios se han visto afectados por el mayor volumen de inversión destinado al sistema ferroviario, en contraste con una etapa anterior de peor evolución económica y menos gasto en la red.
Conviene precisar el punto de partida. Las obras no son nuevas: se programaron el año pasado y responden al desgaste de una infraestructura sometida a un uso intensivo. Lo que se discute ahora no es si se hacen, sino cómo se hacen.
El Ministerio no ha detallado qué tramos concentran ese desgaste ni cuántos kilómetros quedarían fuera de servicio en el escenario de cierre. Tampoco ha fijado un plazo para tomar la decisión, que condicionaría la planificación de la próxima temporada de los tres operadores.
El reparto entre Renfe, Iryo y Ouigo, en el aire
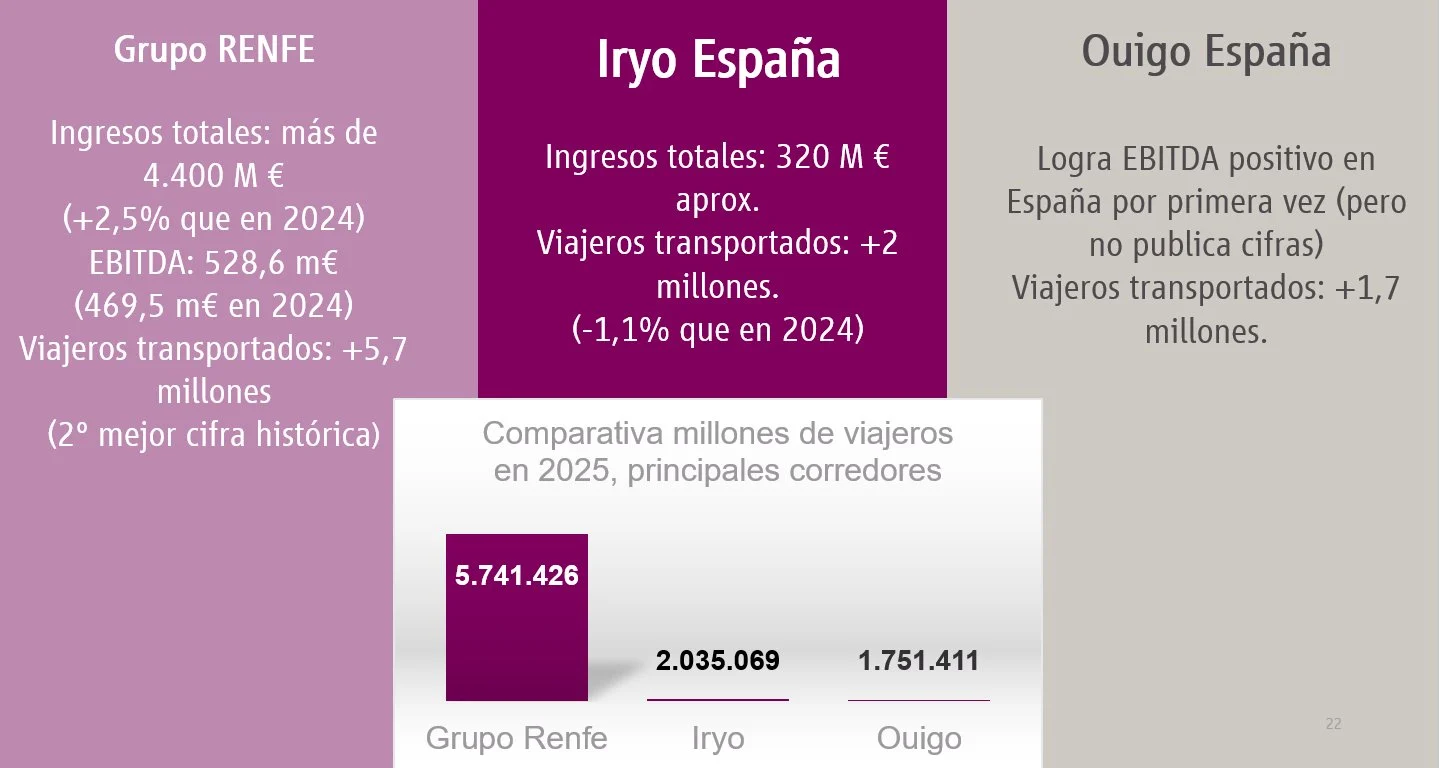
El corredor Madrid-Barcelona es la columna vertebral de la alta velocidad española y el eje donde la liberalización ha tenido su efecto más visible en precio, en frecuencia, y en horario. Tres operadores compiten sobre la misma vía: Renfe como incumbente, Ouigo con capital de la francesa SNCF e Iryo, participada por Trenitalia, Air Nostrum y Globalvia.
Un cierre total golpea a los tres, pero no por igual. Renfe absorbe el grueso del tráfico y arrastra obligaciones de servicio público; los entrantes construyeron su caso de negocio sobre el volumen concreto de este eje. El detalle relevante será cómo se articula la compensación y qué margen queda para recolocar material rodante en otros corredores, como Levante o Andalucía.
La comparación entre los dos escenarios deja el dilema en blanco sobre negro. Las duraciones proceden de la estimación del propio Ministerio:
| Variable | Obras con servicio en marcha | Cierre total del corredor |
|---|---|---|
| Duración de la obra | Hasta 5 años en banda de mantenimiento | Menos de 24 meses; 12 en condiciones normales |
| Servicio al usuario | Se mantiene, con cortes puntuales y horarios reducidos | Suprimido durante toda la obra |
| Impacto en los operadores | Progresivo y prolongado en el tiempo | Concentrado y severo |
| Demanda | Se conserva en el tren | Se desplaza al avión y a la carretera |
| Gestión política | Molestia difusa durante años | Impacto visible y acotado |
El beneficiario inmediato de un cierre sería el puente aéreo. Iberia y el resto de aerolíneas de la ruta recuperarían en meses un tráfico que la alta velocidad les ha ido comiendo durante más de una década. La carretera absorbería el segmento de precio más bajo, con el autobús como principal alternativa.
Hay un factor adicional que no aparece en el comunicado: la confianza del viajero. En una línea con tres competidores y tarifas agresivas, el pasajero que se muda al avión durante doce meses no vuelve de forma automática cuando se reabre la vía.
El modelo alemán y la factura regulatoria pendiente
Alemania sí ha utilizado el cierre de corredores completos para concentrar la renovación. El resultado es un calendario más corto, pero también un trasvase de pasajeros que después cuesta recuperar. La referencia sirve para lo bueno y para lo malo.
La clave institucional está en Adif, titular de la infraestructura y responsable de encajar las obras con los contratos de acceso a la vía de los tres operadores. Habrá que ver cómo se traslada el cierre a los cánones y si los plazos de la remodelación se solapan con la revisión de capacidad del resto de la red. La CNMC, como supervisor del mercado liberalizado, tiene aquí un papel de vigilancia sobre las condiciones de acceso.
Mi lectura técnica es que el cierre solo es defendible si llega acompañado de dos piezas. La primera, un plan de compensación y recuperación de demanda creíble. La segunda, una hoja de ruta que garantice capacidad alternativa en corredores que ya operan al límite. Sin lo primero, el coste se traslada al usuario y a la cuenta de resultados de los operadores. Sin lo segundo, el modelo de liberalización que ha bajado los precios de este eje sale debilitado justo cuando empezaba a consolidarse.
La comparación con episodios anteriores de la red es inevitable. Cada vez que se ha cortado un tramo relevante, el tráfico ha tardado más en volver de lo que auguraban las previsiones. Más allá de la cifra, lo que está en juego es la arquitectura de un mercado ferroviario que España puso como ejemplo en Europa.
📊 Las Claves para el Inversor
- Qué vigilar: La decisión formal del Ministerio y el calendario de licitación de la remodelación. El hito es saber si las obras se adjudican con cierre total o con servicio parcial.
- Reacción del valor: Renfe no cotiza, pero Ouigo e Iryo pesan en las cuentas de SNCF y Trenitalia. Un cierre de dos años deterioraría sus ingresos en España y enfriaría sus planes de expansión.
- Precedente sectorial: Los cierres de corredor aplicados en Alemania acortaron obras, pero trasvasaron pasajeros al avión durante meses y costaron más de lo previsto en recuperar.