Heineken factura 9.558 millones de euros en el tercer trimestre, un 9,7% más, un resultado que llega con la hostelería como motor de volumen y que anticipa más presión sobre el precio de la cerveza en bares y terrazas.
Vamos a los números. Los ingresos netos ajustados alcanzaron los 8.090 millones de euros, con un crecimiento orgánico del 4,6%, y el volumen de bebidas comercializadas subió un 4,8% en términos orgánicos hasta los 76 millones de hectolitros. El avance se apoya en dos palancas: más litros y más producto de gama alta.
Los números: más litros, más premium y una Europa que apenas crece
Por regiones, el mapa del crecimiento es muy desigual. Asia-Pacífico lideró el avance con un 17,3% más de volumen, seguida de África y Oriente Medio (4,3%), América (2,1%) y una Europa que apenas se movió (0,6%). Asia empuja la facturación; el Viejo Continente, de momento, solo la sostiene.
📊 La comparativa de un vistazo
| Región | Crecimiento en volumen | Lectura para el bolsillo |
|---|---|---|
| Asia-Pacífico | +17,3% | Motor principal de la facturación |
| África y Oriente Medio | +4,3% | Crecimiento sólido en mercados en desarrollo |
| América | +2,1% | Avanzo moderado |
| Europa | +0,6% | Mercado maduro: se crece por mezcla, no por litros |
Donde sí hay dinamismo es en la gama alta. Las cervezas premium crecieron un 11,5% en volumen y la marca Heineken un 9,7%, por encima del conjunto del negocio. Para el bolsillo del cliente, eso significa algo muy concreto: la compañía ingresa más por cada litro vendido porque vende litros más caros, no solo más litros.
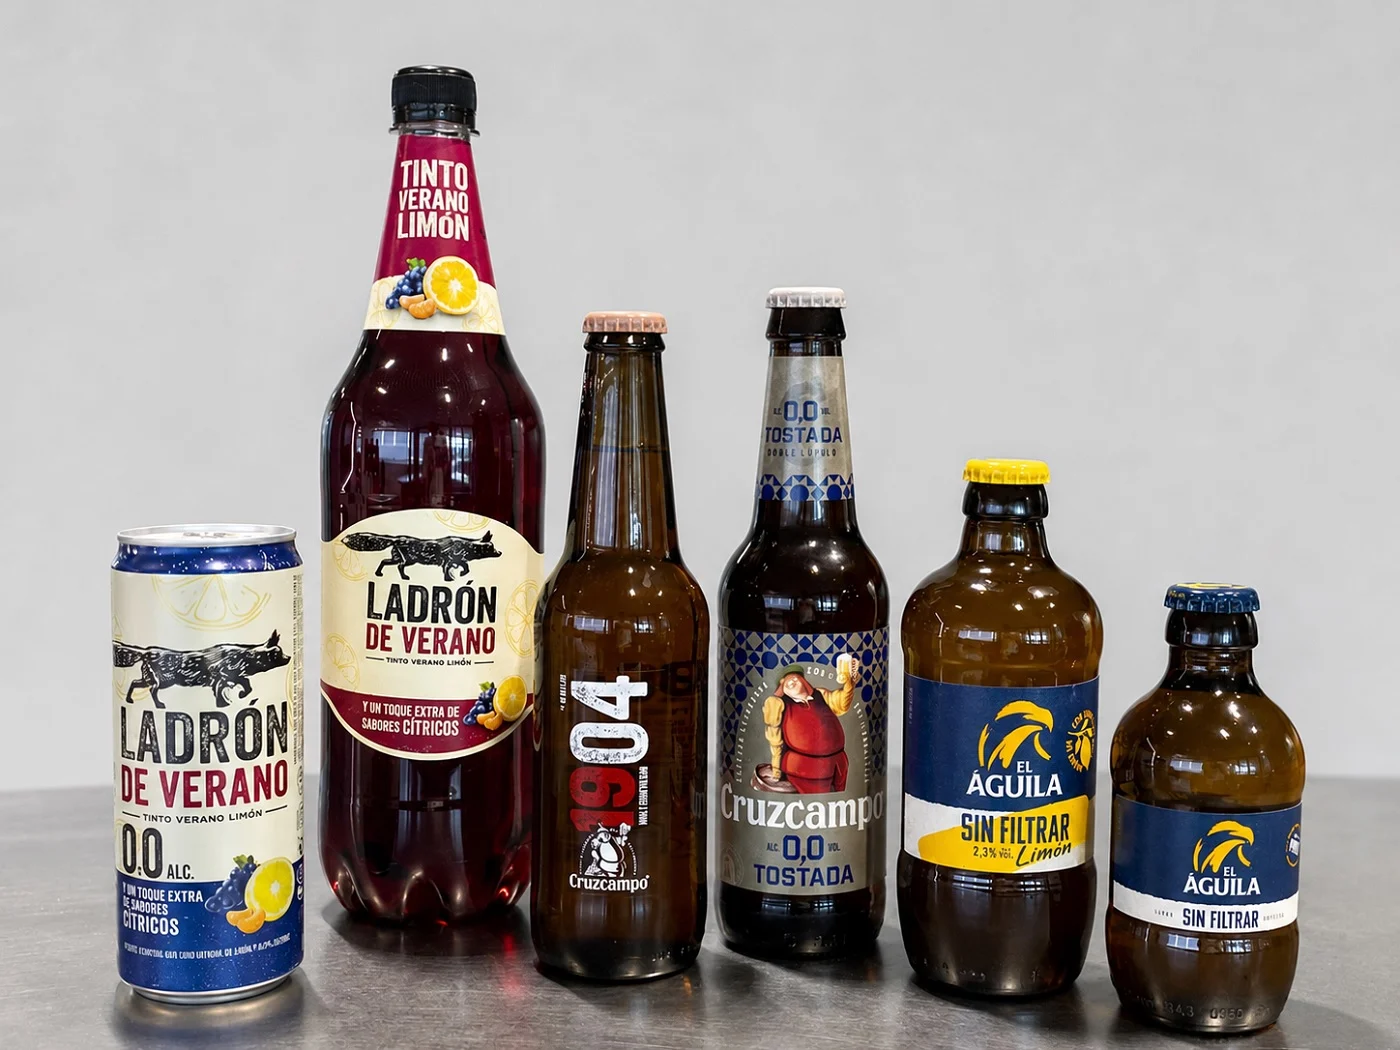
El otro foco está en el Reino Unido, donde la compañía destacó el buen comportamiento de la cerveza española Cruzcampo, uno de los motores de crecimiento junto con las sidras premium y la cerveza negra Murphy’s. Que la marca que llena barras en España sea también la que tira del negocio fuera es una pista de hacia dónde va la estrategia de producto.
Crecer un 4,8% en litros con Europa al 0,6% no se consigue vendiendo más cañas, sino cañas de más valor.
El nuevo consejero delegado, Rafael Oliveira, que asumió el cargo este mes, fue explícito al valorar el trimestre: ‘Tenemos unos cimientos sólidos, pero no estamos consiguiendo traducirlos en un crecimiento sostenido ni ganar consumidores y clientes con la frecuencia que deberíamos’. La compañía mantuvo sus previsiones para el conjunto del ejercicio, con un crecimiento orgánico del beneficio operativo de entre el 2% y el 6%.
Lo que el informe no aclara es cuánto de ese crecimiento corresponde a España y cuánto al negocio fuera del hogar en cada mercado. El grupo no desglosa el negocio por países, y por tanto no permite saber cuánto crece la caña, en España. Lo que sí se puede leer es la señal de mezcla: si el surtido que crece es el de mayor valor, la presión sobre la carta de precios llegará antes por esa vía que por un tirón de la demanda.
De la fábrica a la barra: así se traslada la presión al precio de la caña
A efectos prácticos, el dato que importa al cliente no es el de la facturación global, sino el del canal donde se toma la cerveza. Un litro vendido en el supermercado y un litro servido en la barra de un bar no compiten en el mismo mercado: el segundo lleva incorporados el alquiler del local, el personal, la terraza y el margen del hostelero.
Ninguna de esas partidas aparece en el informe de la cervecera, y el informe tampoco publica el precio de la caña. Cualquier cifra concreta depende del establecimiento, la ciudad y el día. Conviene tenerlo claro antes de trasladar un resultado trimestral a la pizarra de tu bar de siempre.
Con Europa creciendo solo un 0,6% en volumen y las referencias premium subiendo un 11,5%, la presión sobre la carta llega antes por la gama que se sirve que por la demanda. Si el cliente pide más doble y más cerveza especial, el bar tiende a subir la referencia media aunque la caña clásica aguante el tipo. El precio que manda es el de la referencia que más se vende, no el de la más barata de la carta.
Hay un segundo factor que no se resuelve con el dato trimestral: la rotación. Un local con terraza y servicio de mesa asume más coste por unidad servida que una barra de paso, y eso se acaba trasladando a la pizarra. El consumidor lo nota en el ticket final, no en el índice de precios que publica el INE. Menos litros por mesa, más coste por litro.
El análisis: quién paga el crecimiento y qué mirar en la barra
Hay precedente. La compañía ya venía señalando el negocio fuera del hogar como palanca de rentabilidad, y este trimestre confirma la tendencia: el crecimiento se apoya en Asia y en la mezcla premium, no en el mercado europeo. La previsión de beneficio operativo orgánico de entre el 2% y el 6% marca el techo realista para el conjunto del año. Márgenes bajo control, sin sorpresas.
La lectura honesta es que el precio de la cerveza en hostelería no va a bajar porque el fabricante venda más. Al contrario: cuando una compañía crece colocando producto premium, el incentivo del canal es empujar la referencia de mayor margen. El cliente que quiera controlar el gasto tiene tres herramientas sencillas: comparar el formato (caña, doble, jarra), preguntar si la terraza aplica suplemento y fijarse en la referencia concreta que se sirve, porque no todas las cervezas del catálogo llegan a la barra al mismo precio.
Para el hostelero, el dato es una señal de coste: si el proveedor empuja mezcla premium, su carta media sube aunque él no toque el precio de la caña. Para el cliente, la conclusión es más simple todavía: el precio de la cerveza en bares se decide en la barra, no en la fábrica. Y se decide cada día, con cada cambio de carta. Esto es análisis de consumo: no es consejo de inversión ni una previsión de precios garantizada.
🛒 El Veredicto de Compra
- Compara el formato antes de pedir: caña, doble y jarra tienen precios por mililitro distintos, y la diferencia no siempre responde al servicio recibido.
- Pregunta por el suplemento de terraza: es la partida que más altera el ticket entre dos locales de la misma calle.
- Fíjate en la referencia, no solo en la marca: la gama premium es la que más crece (un 11,5% en volumen) y suele llegar a la carta con más sobreprecio.