La expropiación de vivienda en Berlín ya tiene precio: hasta 8.400 millones de euros para Vonovia. El mayor casero de Europa contempla cómo la política alemana pone su cartera bajo revisión y abre un debate que España mira de reojo.
La aritmética que Berlín pone encima de la mesa
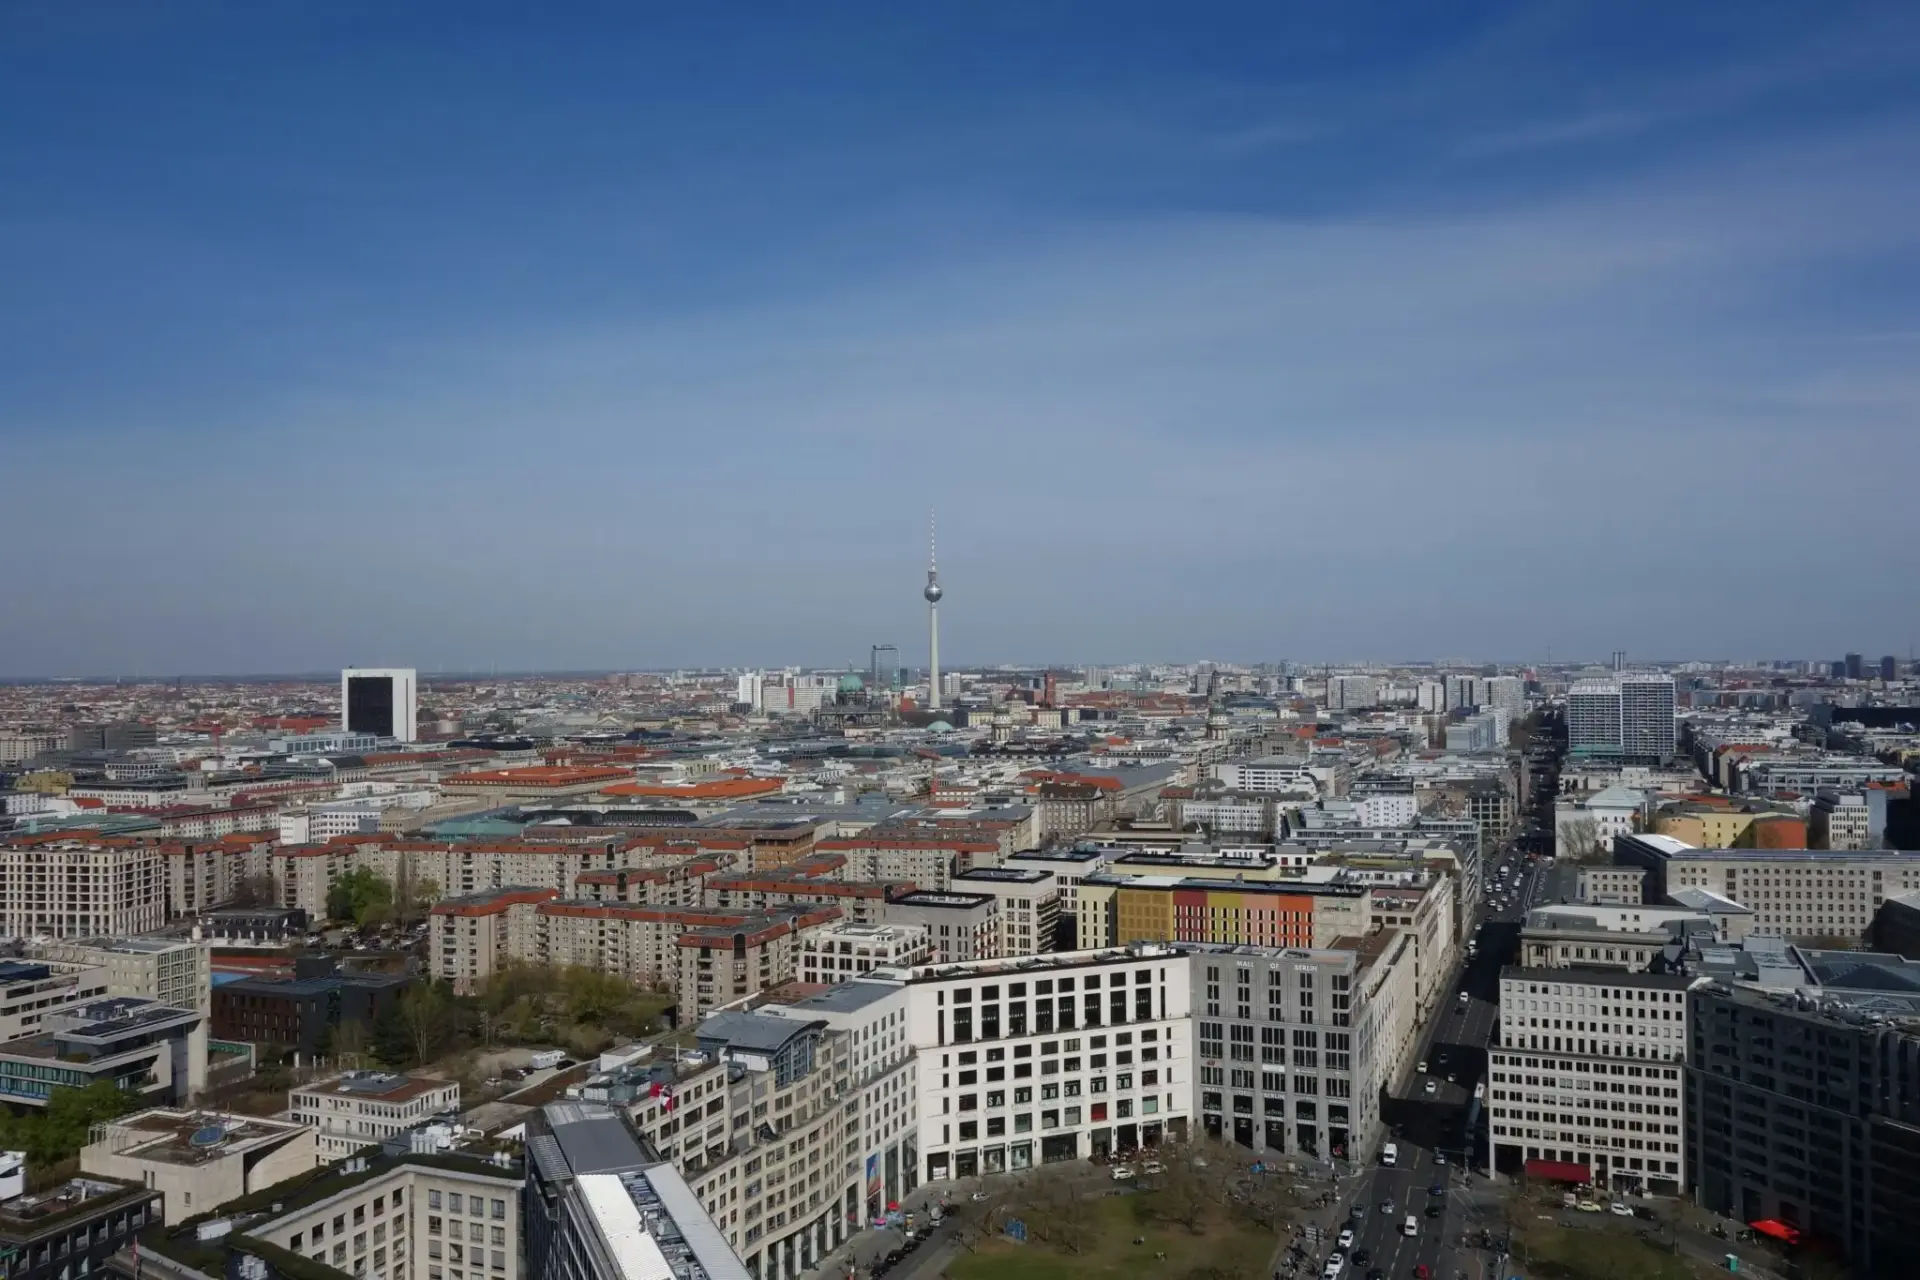
Las cuentas son simples. Die Linke ganó las elecciones regionales del pasado septiembre y negocia con el Partido Socialdemócrata y Los Verdes una coalición dispuesta a transferir al sector público los pisos de alquiler de toda empresa con más de 10.000 apartamentos en la ciudad. Los datos de las propias compañías sitúan más de 144.000 viviendas en el perímetro. El techo de compensación son 16.000 millones de euros y la ley se presentaría de cara a 2028.
La cuenta de Vonovia es la que más duele. El grupo controla unos 130.000 pisos en la capital, con un valor medio de mercado de 170.000 euros por unidad. Si 120.000 entran en el proceso, esos activos valen 20.400 millones; la compensación prevista se queda en 12.000. La resta son 8.400 millones de euros, cerca del 60% de su capitalización bursátil. El título cotiza en mínimos desde 2023. No es daño colateral: es el corazón del balance.
El resto del sector tampoco se salva. Heimstaden perdería 1.500 millones en 10.000 apartamentos valorados en 2.500; Adler, y Covivio completan la lista de expuestos. Los cálculos sectoriales elevan el golpe agregado por encima de los 11.000 millones, un 40% por debajo del valor contable medio de esas carteras. Luka Mucic, consejero delegado de Vonovia, sostiene que el plan es ‘inconstitucional’: ‘Alemania necesita fiabilidad, seguridad jurídica y un entorno de inversión estable. Christian Fladeland, codirector de Heimstaden, lo traduce en clave de capital: ‘Alemania dejaría de ser un destino apto para la inversión si esto se hace realidad’.
El canciller Friedrich Merz ya ha anunciado una ley federal para impedir las expropiaciones, así que el choque es también entre administraciones. El sustento del plan es el artículo 15 de la Ley Fundamental alemana, la cláusula de socialización que nunca se ha aplicado. Su precedente es el referéndum berlinés de 2021 de Deutsche Wohnen & Co enteignen, que ganó con cerca del 57% de los votos y quedó bloqueado por falta de desarrollo legal.
Berlín ha convertido la vivienda en un pulso de Estado: cuando el capital institucional paga la factura política, todo mercado con alquiler tensionado revisa su precio.
El modelo de Berlín en España: el justiprecio es la frontera
En España no se expropia con un descuento del 40% sobre el valor contable. La Ley de Expropiación Forzosa de 1954 obliga a pagar el justiprecio, que la jurisprudencia ata al valor de mercado, y el artículo 47 de la Constitución reconoce el derecho a una vivienda digna sin habilitar por sí solo una nacionalización. Cualquier traslado del modelo Berlín chocaría primero con esa muralla.
Y después, con la escala. El umbral alemán son 10.000 pisos; el español para considerar gran tenedor en zona tensionada baja a cinco viviendas. En Cataluña y Baleares la contención de rentas ya opera con índice de referencia; Madrid, Andalucía y la Comunidad Valenciana han optado por no declarar zonas tensionadas. El parque institucional español en alquiler residencial pesa una fracción de lo que pesa en Alemania, donde los grandes tenedores concentran barrios.
Entre 10.000 pisos y cinco hay un abismo conceptual. Uno es un mercado; el otro, un propietario de barrio.
Vonovia, mientras tanto, no ha frenado la inversión: prevé 539 millones de euros este año en su cartera berlinesa y tiene 1.000 unidades en construcción. Heimstaden ya ha avisado de que, con esas reglas, no priorizará nuevas promociones. El Senado de Berlín admite un déficit de 100.000 apartamentos sobre una población de cuatro millones.
La Ficha del Inversor
La métrica que resume la operación es el precio por unidad: 100.000 euros de compensación media frente a 170.000 de valor de mercado. Un descuento del 41% que, aplicado a cualquier cartera residencial cotizada, se comería una parte sustancial del NAV, el valor neto de los activos con el que el mercado mide a las patrimonialistas. No es un escenario probable en Madrid ni en Barcelona; es el que el inversor institucional ya paga en forma de prima de riesgo.
A seis meses vista, el termómetro está en dos sitios. En Alemania, donde el Tribunal Constitucional Federal tiene la última palabra y cada filtro del borrador moverá la cotización de Vonovia. Y en España, donde el debate de zonas tensionadas volverá a la mesa cada vez que una comunidad revise su índice. Aquí el coste político de una expropiación es prohibitivo por ley, no por voluntad.
El perfil afectado de verdad es el inversor institucional con cartera en alquiler en el norte de Europa y el family office que mira Berlín como plaza de rentabilidad estable. El comprador minorista español sale, paradójicamente, indemne: su exposición al riesgo regulatorio es individual, no sistémica.
Queda el calendario. La ley alemana se presentaría de cara a 2028 y antes debe pasar por la coalición, el Bundestag y, casi con seguridad, los tribunales. Para entonces sabremos si el modelo Berlín fue una excepción europea o el primer capítulo de algo más grande.