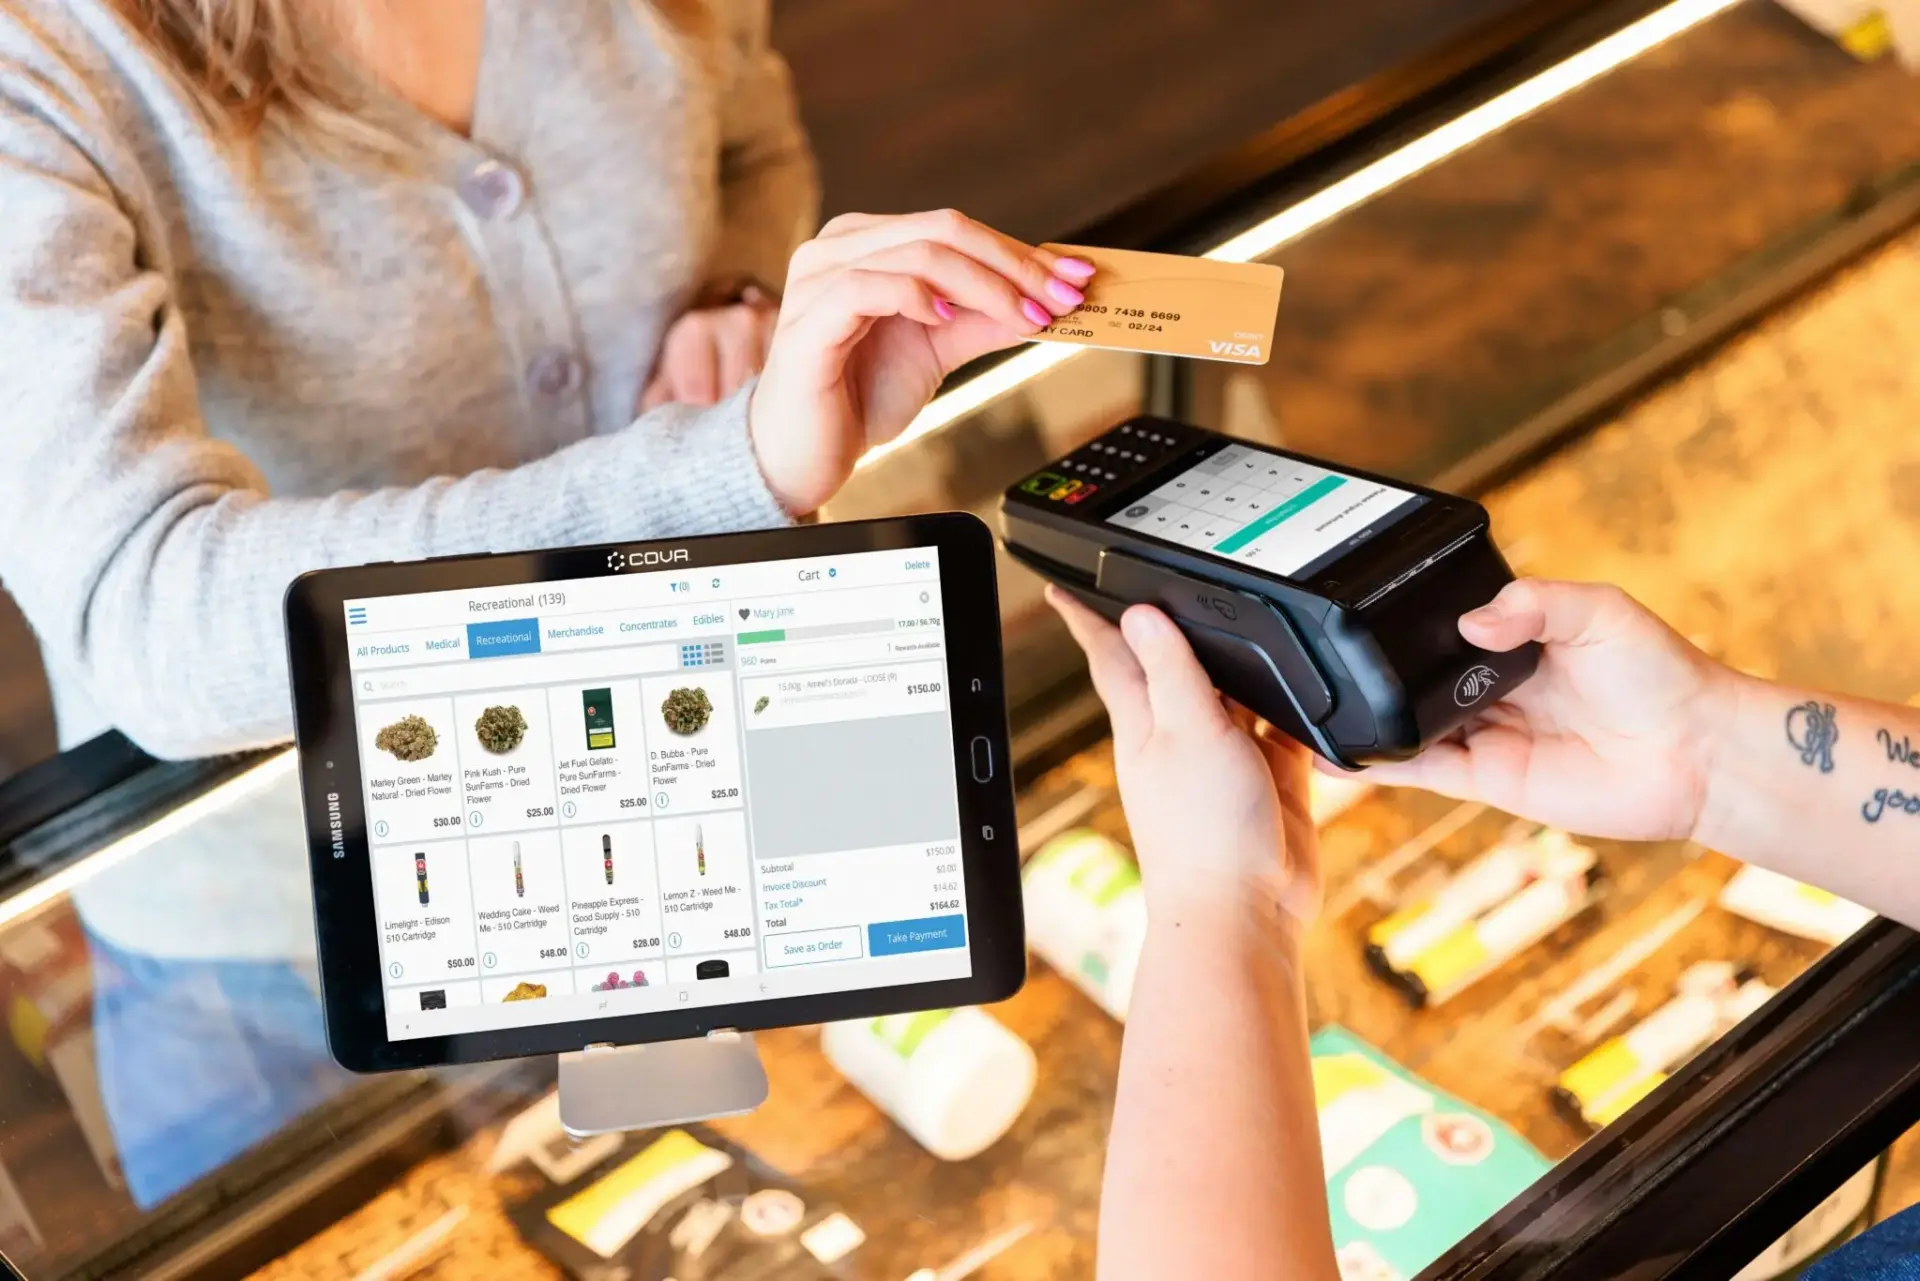
El pago con Bizum en supermercados deja de ser un piloto: Eroski y Caprabo ya lo aceptan en sus cajas.
Claves de la operación
- Dos cadenas y una misma matriz. Grupo Eroski ha extendido el ‘Bizum presencial’ a su red comercial y Caprabo lo confirma en tienda física y en el canal digital.
- El despliegue lo marcan los bancos. La extensión al resto de la Península y Baleares será progresiva según las entidades habiliten el servicio para sus clientes.
- El objetivo es el negocio de las tarjetas. Bizum Pay permite pagar sin tarjeta desde la cuenta y, según la compañía, ya se acepta en 1,6 millones de establecimientos.
Grupo Eroski anunció en las últimas semanas la incorporación del ‘Bizum presencial’ a sus tiendas y Caprabo, de la misma matriz, confirmó el lunes un movimiento idéntico que alcanza tanto los supermercados físicos como el canal digital. La compañía no lo presenta como un experimento: el cobro ya funciona en Caprabo y llegará al resto de la red de forma gradual.
La elección del escenario no es casual: el ticket del supermercado es el pago recurrente más masivo del país, con una frecuencia que ninguna cadena de moda ni de restauración puede igualar. Quien conquista la caja conquista el hábito.
Del Bizum entre amigos al datáfono: el asalto al negocio de Visa y Mastercard
La plataforma nació hace una década como transferencia instantánea entre particulares y ese sigue siendo su uso dominante. El salto al comercio tiene nombre propio: Bizum Pay, la cartera digital que la compañía presentó este verano y que permite abonar en tienda acercando el móvil al terminal. Sin tarjeta física. Sin números de teléfono. El pago se resuelve desde la cuenta bancaria mediante una transferencia inmediata, un detalle que altera la cadena de valor de cada operación.
Según los cálculos que maneja la propia plataforma, el pago presencial ya está disponible para el 60% de sus usuarios —casi 20 millones de personas— y lo aceptan 1,6 millones de establecimientos, en torno al 75% de los terminales bancarios del país. Cada operación resuelta en la cuenta esquiva el circuito de las redes de tarjeta, que viven de las comisiones de intercambio de Visa, Mastercard y American Express. Ahí está la incomodidad para las tres multinacionales estadounidenses.
El hábito, sin embargo, viaja más despacio que la tecnología. En sus estadísticas sobre medios de pago, el Banco de España situaba a finales de 2025 el efectivo como método principal en establecimientos para el 57% de la población, frente al 27% que citaba la tarjeta y el 15% que recurría al móvil. Bizum aparece en esos informes, sí, pero como herramienta entre particulares: es el favorito entre los menores de 45 años y el segundo del país, solo por detrás del efectivo.
Quien gana la caja del supermercado gana el hábito, y los hábitos de pago no se cambian con una campaña de marketing.
El despliegue avanzará al ritmo de los bancos, no de las cajas
La letra pequeña del anuncio acota el alcance. En esta primera fase el servicio se limita al negocio de la alimentación: quedan fuera Forum Sport y las gasolineras del grupo. Su extensión al resto de la Península y Baleares se hará de forma progresiva según la disponibilidad del ‘Bizum presencial’ entre las entidades bancarias. La compañía subraya que el método se integra en el proceso habitual de caja sin alterar la operativa del personal: es el cliente quien elige cómo paga, siempre que su banco tenga habilitada la función.
Ahí aparece el primer cuello de botella. Bizum no es una ‘app’ independiente que pueda desplegarse por decreto de una cadena de alimentación: es una marca blanca de la banca española y su alcance depende de que cada entidad active la funcionalidad en su aplicación. Lidl empezó a probarla en 2023 y desde entonces el goteo ha sido constante en supermercados, moda y restauración, pero sin un patrón homogéneo por provincia. La adopción real se decidirá banco a banco, no cartel a cartel.
Eroski, Carrefour y Mercadona: la guerra que no se libra en bolsa
Ninguno de los grandes protagonistas de esta pugna cotiza. Eroski es una cooperativa integrada en Mondragón y Mercadona mantiene su capital cerrado, de modo que el avance de Bizum no se traduce en una línea de resultados visible para el inversor. El contraste lo pone Carrefour, presente en el IBEX 35 y una de las cadenas que, según adelantó Expansión, ya ha abierto la puerta a Bizum Pay junto a Inditex, Ikea, Alcampo, y Burger King. Mercadona, tras un piloto en Soria, prepara el despliegue total; El Corte Inglés estudia el suyo.
El beneficio para la cadena es relativo. Pagar con el móvil reduce el manejo de efectivo en caja y los errores de cambio, pero no abarata necesariamente la transacción: la tarifa la fija la entidad del cliente y la infraestructura de cobro sigue siendo la misma. Para el comercio, Bizum es comodidad; para el banco, es margen. Y el 75% de terminales que la plataforma atribuye a su red choca con la experiencia de quien paga a diario: en buena parte de comercios y restaurantes la opción todavía no aparece en el datáfono. Dejémoslo en un ‘ya veremos’.
Los hitos que aclararán el rumbo están identificados. El despliegue completo de Mercadona, la confirmación de El Corte Inglés y la próxima actualización de las estadísticas del supervisor sobre medios de pago dirán si el móvil araña cuota al efectivo o se queda en un gesto de modernidad. Si el hábito cambia de verdad, se notará primero en la caja del súper. Cosas que pasan en 2026.