Rectificar la declaración de la Renta fuera del periodo ordinario puede costarte 100 euros de multa por cada ejercicio, aunque la corrección te devuelva dinero que es tuyo.
Ese es el efecto colateral del nuevo sistema de autoliquidación rectificativa, en vigor con carácter general desde la campaña de la Renta de 2024. Sobre el papel, el contribuyente gana: ya no hay que esperar al año siguiente ni recurrir al procedimiento de rectificación clásico para corregir un dato. En la práctica, Hacienda ha empezado a leer algunas de esas correcciones como extemporáneas.
El nudo está en el artículo 67 bis del Reglamento del IRPF. Ese precepto considera presentada fuera de plazo toda autoliquidación rectificativa que se registre después del periodo ordinario de declaración. Da igual que la corrección sea a tu favor y que la Agencia Tributaria no pierda un euro: la calificación de extemporánea abre la puerta al expediente sancionador.
Y aquí aparece la contradicción que estos días discuten los especialistas. El artículo 66 de la Ley General Tributaria concede cuatro años para reclamar una devolución. El artículo 34.1.b reconoce el derecho a obtenerla. Pero el reglamento del IRPF trata como tardía una corrección presentada en octubre, cuando el plazo de la campaña cerró en junio.
Tu derecho a recuperar sigue vivo; la forma de ejercerlo, no.
Puedes tener derecho a recuperar el IRPF de hace cuatro años y, a la vez, presentar la corrección fuera de plazo. Las dos cosas son ciertas.
Qué permite exactamente la autoliquidación rectificativa
Rectificar la declaración de la Renta con este sistema significa presentar un modelo nuevo que sustituye al anterior. Sirve para añadir un gasto deducible que olvidaste, aplicar el mínimo por discapacidad, corregir un rendimiento mal declarado o reclamar una retención que no te computaron. El plazo material es amplio: cuatro años contados desde el cierre del plazo de presentación de cada ejercicio.
La diferencia con el sistema anterior es de forma, no de fondo. Antes, la corrección a favor del contribuyente se canalizaba por un procedimiento aparte; ahora se hace con el mismo formulario de autoliquidación. Ese cambio es justo lo que ha generado el lío: al tener el mismo formato que una declaración normal, el reglamento le aplica la regla de plazos de una declaración normal.
Cuándo te arriesgas a la multa de 100 euros y cuándo no
La infracción tipo es la del artículo 198 de la Ley General Tributaria: 200 euros por presentar declaraciones fuera de plazo cuando no hay perjuicio económico para la Administración. Si la presentas por iniciativa propia, sin requerimiento previo de Hacienda, la cifra baja a 100 euros. Y ojo con el detalle que multiplica: la sanción se aplica ejercicio por ejercicio. Rectificar tres Rentas puede acabar en tres procedimientos y 300 euros.
Eso sí, la multa no es automática ni se pone por defecto. Hacienda tiene que acreditar que existe infracción y que tú eres responsable de ella. El artículo 179.2.d de la propia ley excluye la responsabilidad de quien actuó con la diligencia necesaria, incluida la aplicación de una interpretación razonable de la norma. Si te llega un expediente, ese precepto es tu primera línea de defensa.
El riesgo económico no se agota en los 100 euros. Si Hacienda rechaza la rectificación y entiende que has dejado de ingresar, entra el artículo 191 y su sanción mínima del 50% de la deuda. Si considera que has solicitado una devolución improcedente, el artículo 194 fija un 15% sobre la cantidad reclamada. Y si el dinero ya estaba en tu cuenta, el artículo 193 arranca en el 50% de lo obtenido. Son escenarios distintos, con presupuestos distintos: no se activan todos a la vez.
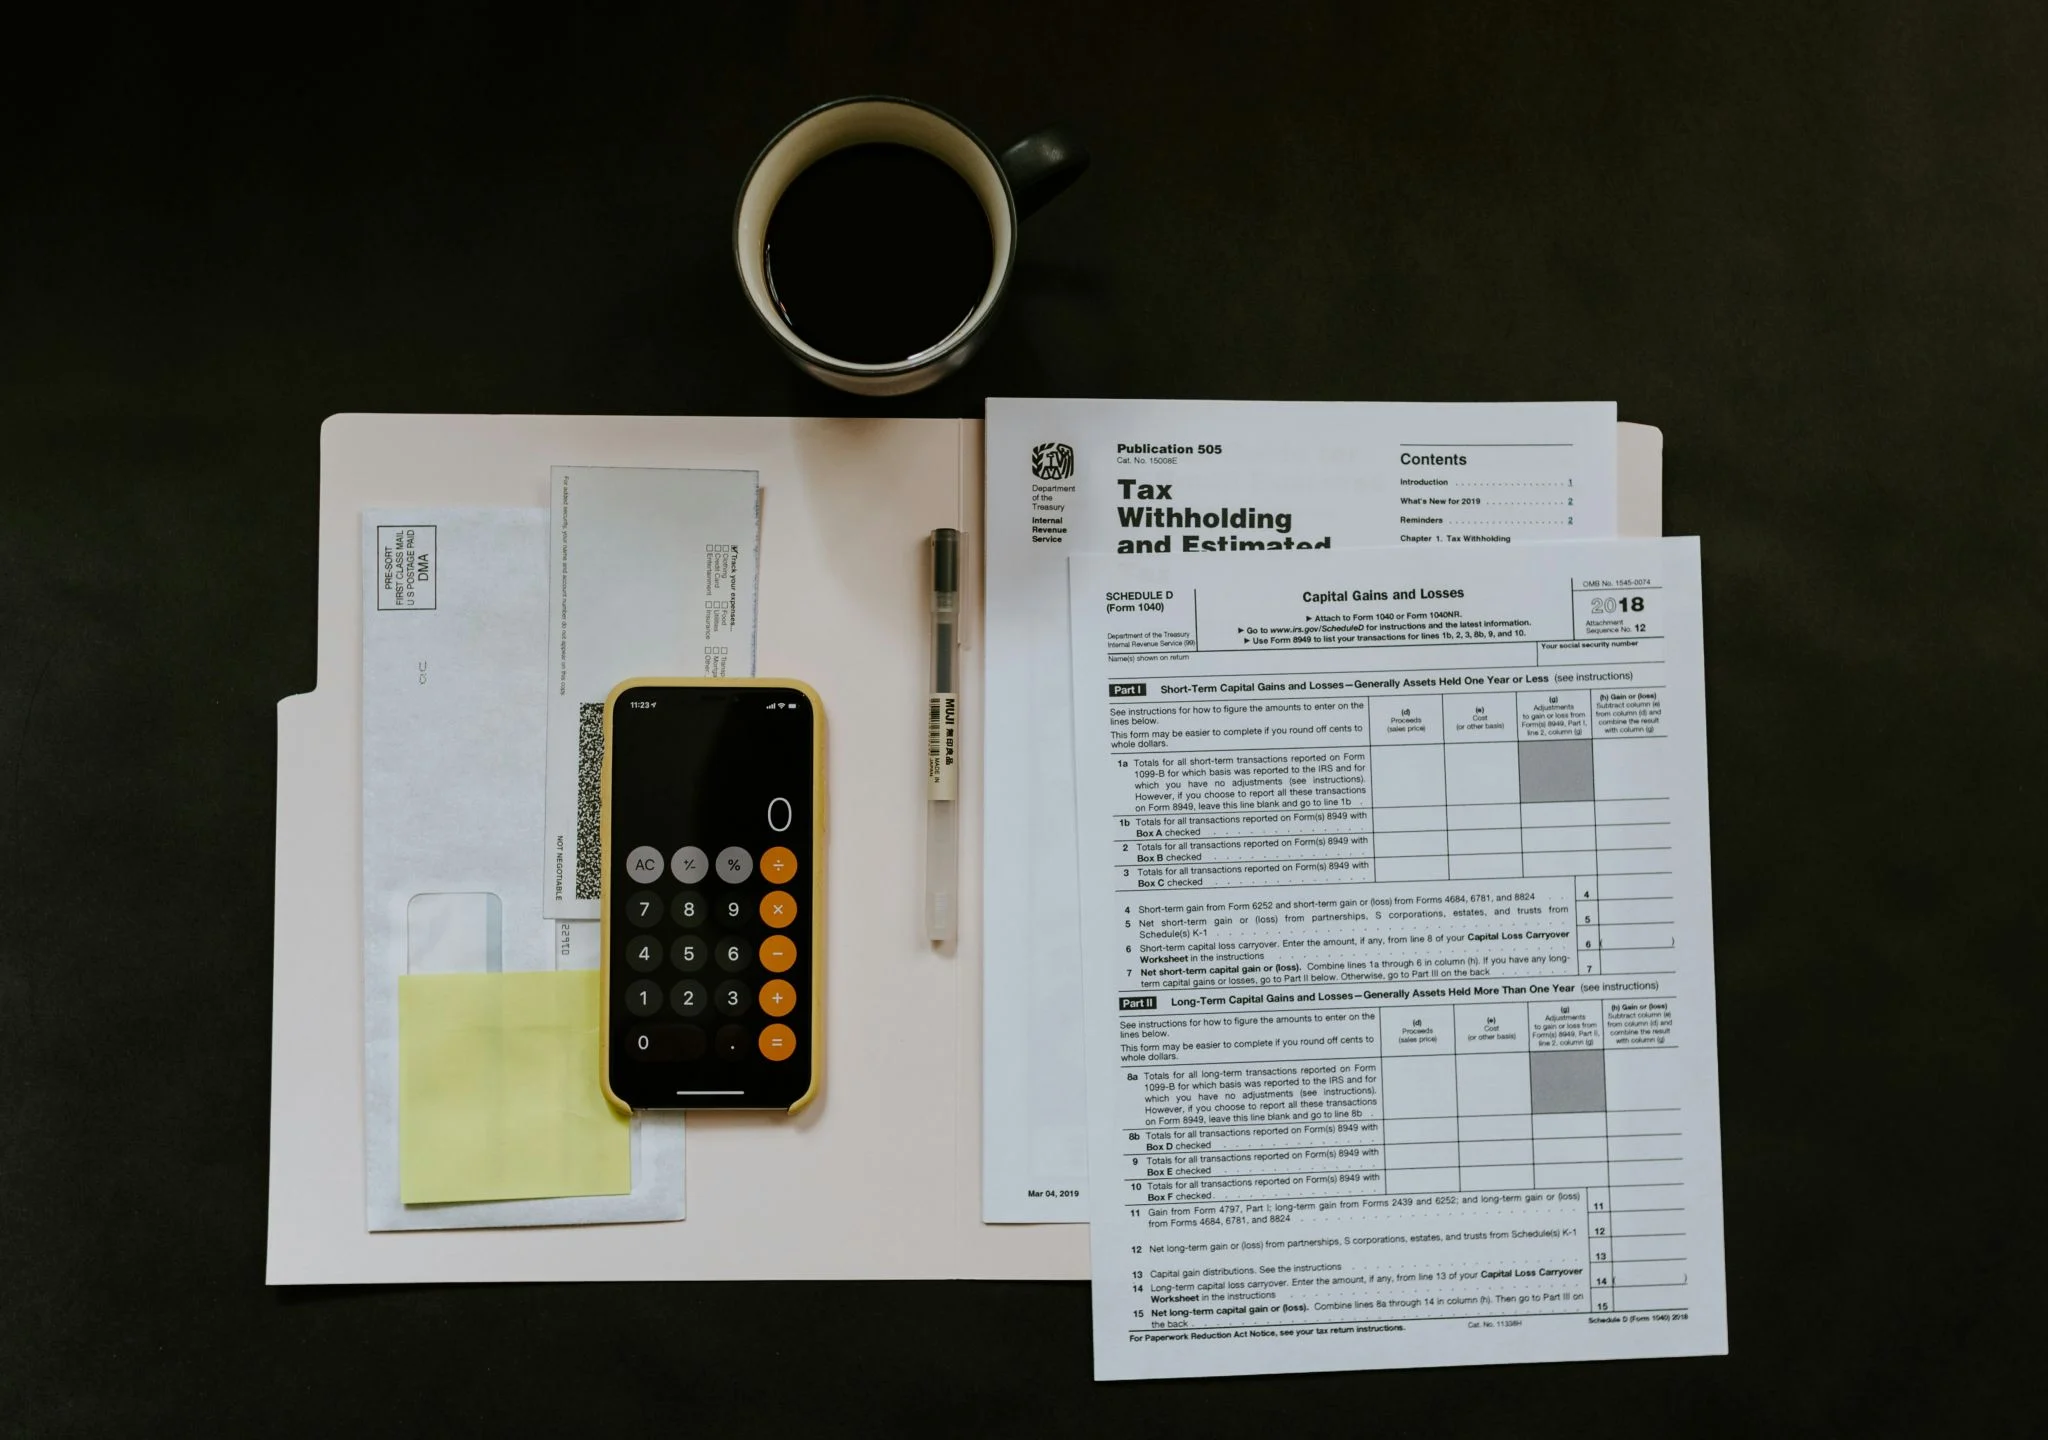
El error que más expedientes abre: llegar tarde por un papel de tercero
El caso que mejor explica el problema no es el de un autónomo que se equivocó, sino el de una contribuyente que hizo todo bien y aun así recibió una propuesta de sanción. Solicitó el reconocimiento administrativo de su discapacidad. La resolución tardó casi dos años en llegar. Cuando por fin tuvo el documento, el plazo ordinario de aquella declaración ya había vencido.
Presentó la rectificación aproximadamente una semana después para aplicar el mínimo por discapacidad y recuperar lo pagado de más. Hacienda abrió expediente por presentación fuera de plazo. Tras las alegaciones, la Agencia archivó el procedimiento al apreciar que no existía culpabilidad. La multa no llegó a imponerse, pero el trámite corrió de su cuenta.
Para un autónomo, ese patrón se repite con papeles que dependen de un tercero: un certificado de retenciones que llega tarde, una ayuda con resolución posterior al cierre de campaña, un justificante de gasto que el proveedor manda en julio. La lección no es no rectificar; es documentar por qué se rectifica ahora y no antes.
Rectificar y reclamar: la contradicción que el reglamento no resuelve
No es una novedad aislada. El Tribunal Supremo ya se pronunció sobre el derecho a pedir rectificaciones mientras el plazo de prescripción siga abierto, en una sentencia de 4 de febrero de 2021. La línea del alto tribunal es conocida: si la ley concede cuatro años para reclamar, la vía para hacerlo no puede cerrarse al día siguiente de la campaña. Pero el reglamento del IRPF, en su redacción actual, mantiene esa puerta entornada.
Mi lectura es que el sistema nace con un defecto de diseño. Se ha unificado el formulario para simplificar y, al hacerlo, se ha arrastrado la regla de plazos de las declaraciones normales a un supuesto que no lo es: la corrección de un error propio dentro del plazo legal de prescripción. Quien actúa de buena fe y con papeles en la mano no debería defenderse de una multa de 100 euros por recuperar dinero que Hacienda le devuelve sin discutir la cifra.
Hasta que se aclare, la recomendación es aburrida y eficaz: conserva cada justificante que explique por qué la corrección llega tarde, revisa dos veces los datos antes de presentar y, si llega el expediente, contesta con alegaciones. La falta de culpabilidad no es un argumento teórico: es lo que archivó el caso de la discapacidad. La próxima campaña de la Renta abrirá previsiblemente en abril de 2027, así que hasta entonces cualquier rectificación sobre ejercicios anteriores se presentará fuera del periodo ordinario. Que no te pille sin papeles.
Guía rápida del trámite
- 📅 Plazos: Sin fecha de cierre propia. Se presenta dentro de los cuatro años siguientes al final del plazo de cada ejercicio; la campaña ordinaria va de abril al 30 de junio.
- ✅ Requisitos clave: Ser contribuyente del IRPF, que el ejercicio no esté prescrito y tener el justificante del dato que se corrige.
- 🌐 Dónde solicitarlo: En la sede electrónica de la AEAT, con certificado digital o Cl@ve, o en oficina con cita previa.
- 💰 Importe o coste: La rectificación es gratuita. La sanción potencial es de 200 euros por ejercicio, reducida a 100 si se presenta sin requerimiento previo.
- ⚠️ Error a evitar: Presentar la rectificativa sin documentar el motivo del retraso; sin esa prueba, la falta de culpabilidad es difícil de defender.