Tubacex afronta la recta final del ejercicio con la vista puesta en una normalización progresiva de su actividad de cara a 2027, a pesar de que sus resultados del tercer trimestre se verán lastrados por los sobrecostes logísticos en Oriente Medio y la estacionalidad estival.
La compañía logra mantener estable su sólida cartera de pedidos en el entorno de los 1.100 millones de euros, un colchón clave mientras confía en reconducir su deuda y liberar circulante en el próximo tramo del año.
Tubacex publicará los resultados correspondientes al tercer trimestre de 2026 el próximo 30 de octubre antes de apertura de mercado.
César Sánchez-Grande – Head of Institutional Research en Renta 4, apunta: “esperamos unos débiles resultados que podrían impactar en la cotización a corto plazo”. Su recomendación es la de Sobreponderar en base a un precio objetivo a doce meses de 3,50 euros por acción frente a los 4,10 euros anteriores).
Más en concreto, el analista señala en su nota previa a los resultados que: “Prevemos unos débiles resultados en el trimestre estanco, fuertemente condicionados por los sobrecostes logísticos en Abu Dabi derivados del conflicto en Oriente Medio. A este impacto exógeno se suma la tradicional estacionalidad negativa de los meses de verano, que impacta en los volúmenes del trimestre”.
Tesis de inversión de Renta 4 en Tubacex
- Estabilidad en la cartera de pedidos: A pesar de los contratiempos coyunturales, la cartera se mantiene firme en el rango de los 1.100 y 1.150 millones de euros (muy cerca de los 1.148 millones del cierre del 2T26).
- Impacto coyuntural (y no estructural): Los problemas actuales en el trimestre se atribuyen a factores externos y temporales, como los sobrecostes logísticos en Abu Dabi por el conflicto en Oriente Medio y la estacionalidad negativa propia de los meses de verano.
- Gestión de la deuda y del circulante: Aunque la deuda neta aumentará hasta los 390 millones de euros en el 3T26 (debido a mayores inventarios y tensiones en el circulante), la compañía prevé una reducción progresiva en el cuarto trimestre gracias a la liberación de ese circulante acumulado.
- Visión a medio plazo: Se anticipa una recuperación progresiva de la normalidad y de los márgenes a partir de 2027, consolidando una senda de crecimiento estructural pese a la ralentización inicial.
- Previsiones financieras para el tercer trimestre (Resultados débiles esperados):
- Ventas: Se estima una caída del -5,7% hasta los 155 millones de euros (dejando los 9M26 en 478,7 millones de euros, un -9% menos).
- EBITDA: Se prevé un fuerte desplome del -34,6% en el trimestre estanco, situándose en 15,5 millones de euros (53,4 millones para el acumulado de los 9M26).
- Margen de EBITDA: Sufrirá una contracción importante hasta el 10,0% en el 3T26, frente al 14,4% registrado en el 3T25.
- Modificación de valoraciones y estimaciones (Renta 4):
- Revisión del Precio Objetivo: Renta 4 recorta el precio objetivo de la acción de Tubacex de 4,10 euros a 3,50 euros, manteniendo la recomendación de Sobreponderar.
- Beneficio Neto anual: Se ajustan las previsiones para el cierre de 2026, anticipando unas pérdidas netas de -13,8 millones de euros (frente a los números rojos más elevados estimados anteriormente o la caída general del consenso).
- Puntos de atención para el inversor:
- El Guidance: Se espera que la empresa mantenga una postura y unas guías prudentes y cautas debido a la persistencia del conflicto geopolítico, los aranceles y las fricciones en la cadena de suministros.
- Escalada en Oriente Medio: Es crucial vigilar cómo actualiza la compañía los impactos derivados del conflicto de Irán tras la reciente escalada de tensión en la zona.
¿Puede Tubacex seguir sosteniendo su narrativa de crecimiento en Oriente Próximo?
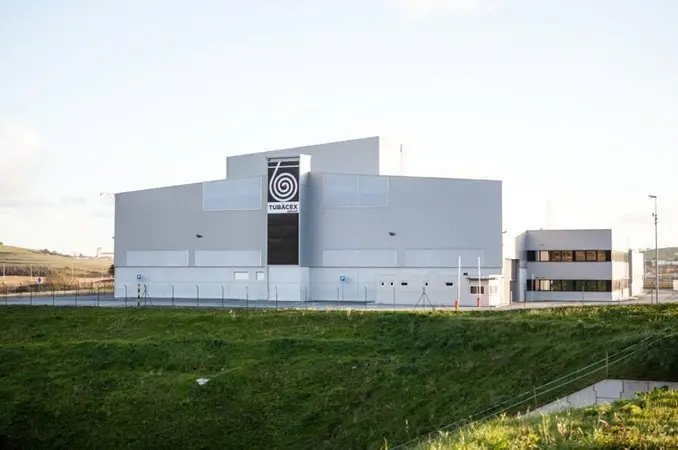
En conclusión, Renta 4 estima que Tubacex afronta unos resultados trimestrales débiles en el tercer trimestre de 2026, fuertemente condicionados por la estacionalidad estival y los sobrecostes logísticos en Abu Dabi derivados del conflicto en Oriente Medio.
Ante este escenario, Renta 4 ha recortado el precio objetivo de la acción a 3,50 euros y ha ajustado a la baja sus estimaciones anuales, aunque mantiene su recomendación de Sobreponderar.
Pese al repunte puntual de la deuda y las tensiones en el circulante, la compañía muestra resiliencia operativa al mantener una sólida cartera de pedidos de entre 1.100 y 1.150 millones de euros. Asimismo, confía en liberar dicho circulante a partir del cuarto trimestre para enfocar una normalización progresiva de su actividad y sus márgenes de cara a 2027.