Art Basel Paris 2026 cerró antes de tiempo. La dirección decidió suspender la feria el fin de semana, mientras las protestas por el coste de la vida y la financiación educativa seguían activas en las calles de París. Horas antes, en el Grand Palais, un galerista confiaba al oído de dos visitantes el precio de una pintura cubista: 950.000 libras esterlinas, algo más de un millón de euros. Dentro se negociaba la exclusividad; fuera se discutía quién puede pagarla.
He seguido el circuito ferial europeo durante la última década y pocas veces una edición ha condensado tan bien la contradicción del mercado primario. El precio se susurra, no se publica. La obra se vende antes de tener historial de subasta. Y el comprador asume, sin red, todo el riesgo de salida.
El Grand Palais fija el precio que después nadie audita
La feria volvió a ocupar la nave de cristal construida a finales del siglo XIX para las bellas artes, con centenares de booths curados por galerías de todo el mundo y una nómina de nombres consolidados que no admite discusión: Giacometti, De Kooning, Kusama, Dubuffet, Baselitz. Las copas vacías de Ruinart —23 euros la unidad en barra— se acumulaban a los pies de las obras. El mensaje de la organización era inequívoco.
La planta mezzanine se reservó a los talentos emergentes: Yann Stéphane Bisso, Thào Nguyên Phan, Anna Clegg. En las paredes convivían una Kiss de Georgia Gardner Gray en Regen Projects, el pequeño Living Room de Salman Toor en Luhring Augustine —27,9 por 35,6 centímetros— y el Self-Portrait on a Beach in St Leonards de Chantal Joffe en Victoria Miro. Piezas fechadas en 2024 y 2026 que, en la mayoría de los casos, aún no habían pasado por el mercado secundario.
A pocos metros, la Louise Bourgeois de 2006 en Hauser & Wirth y los Two Cheese Cubes de Wayne Thiebaud en Acquavella aportaban lo que el primario necesita para sostener su prima: biografía verificable. Esa es la jerarquía real de la feria. El nombre consolidado protege el capital; el emergente busca revalorización y asume una volatilidad que nadie mide.
El programa satélite confirmó que el negocio desborda el recinto. Miu Miu presentó en el Palais d’Iéna una exposición comisariada por Alice Diop; Dover Street Market Paris y Acne Paper Palais Royal colgaron instalaciones; Reference Studios organizó salones, proyecciones y performances. Las charlas de Hans Ulrich Obrist, Ibrahim Mahama y Zanele Muholi completaron una agenda diseñada para sostener la narrativa cultural del precio.
En el primario, el precio no lo fija el mercado: lo fija el galerista y lo acepta un comprador que no piensa vender en cinco años.
Qué implica para el inversor una feria interrumpida
La suspensión introduce una variable que el mercado primario rara vez descuenta: el riesgo de evento. Una feria no es una subasta. No hay hammer price ni registro público de adjudicaciones, y las obras que no encontraron comprador vuelven a la galería sin dejar rastro estadístico. El precio de 950.000 libras sigue ahí, pero ya nadie puede contrastarlo.
Para una cartera de arte, la lectura práctica es otra. El primario ofrece acceso y discreción; el secundario ofrece precio y liquidez. La divergencia entre ambos es donde se pierde el dinero. Quien pague hoy la prima del Grand Palais debería exigir trazabilidad de procedencia, historial expositivo documentado y una estimación realista de salida a cinco años.
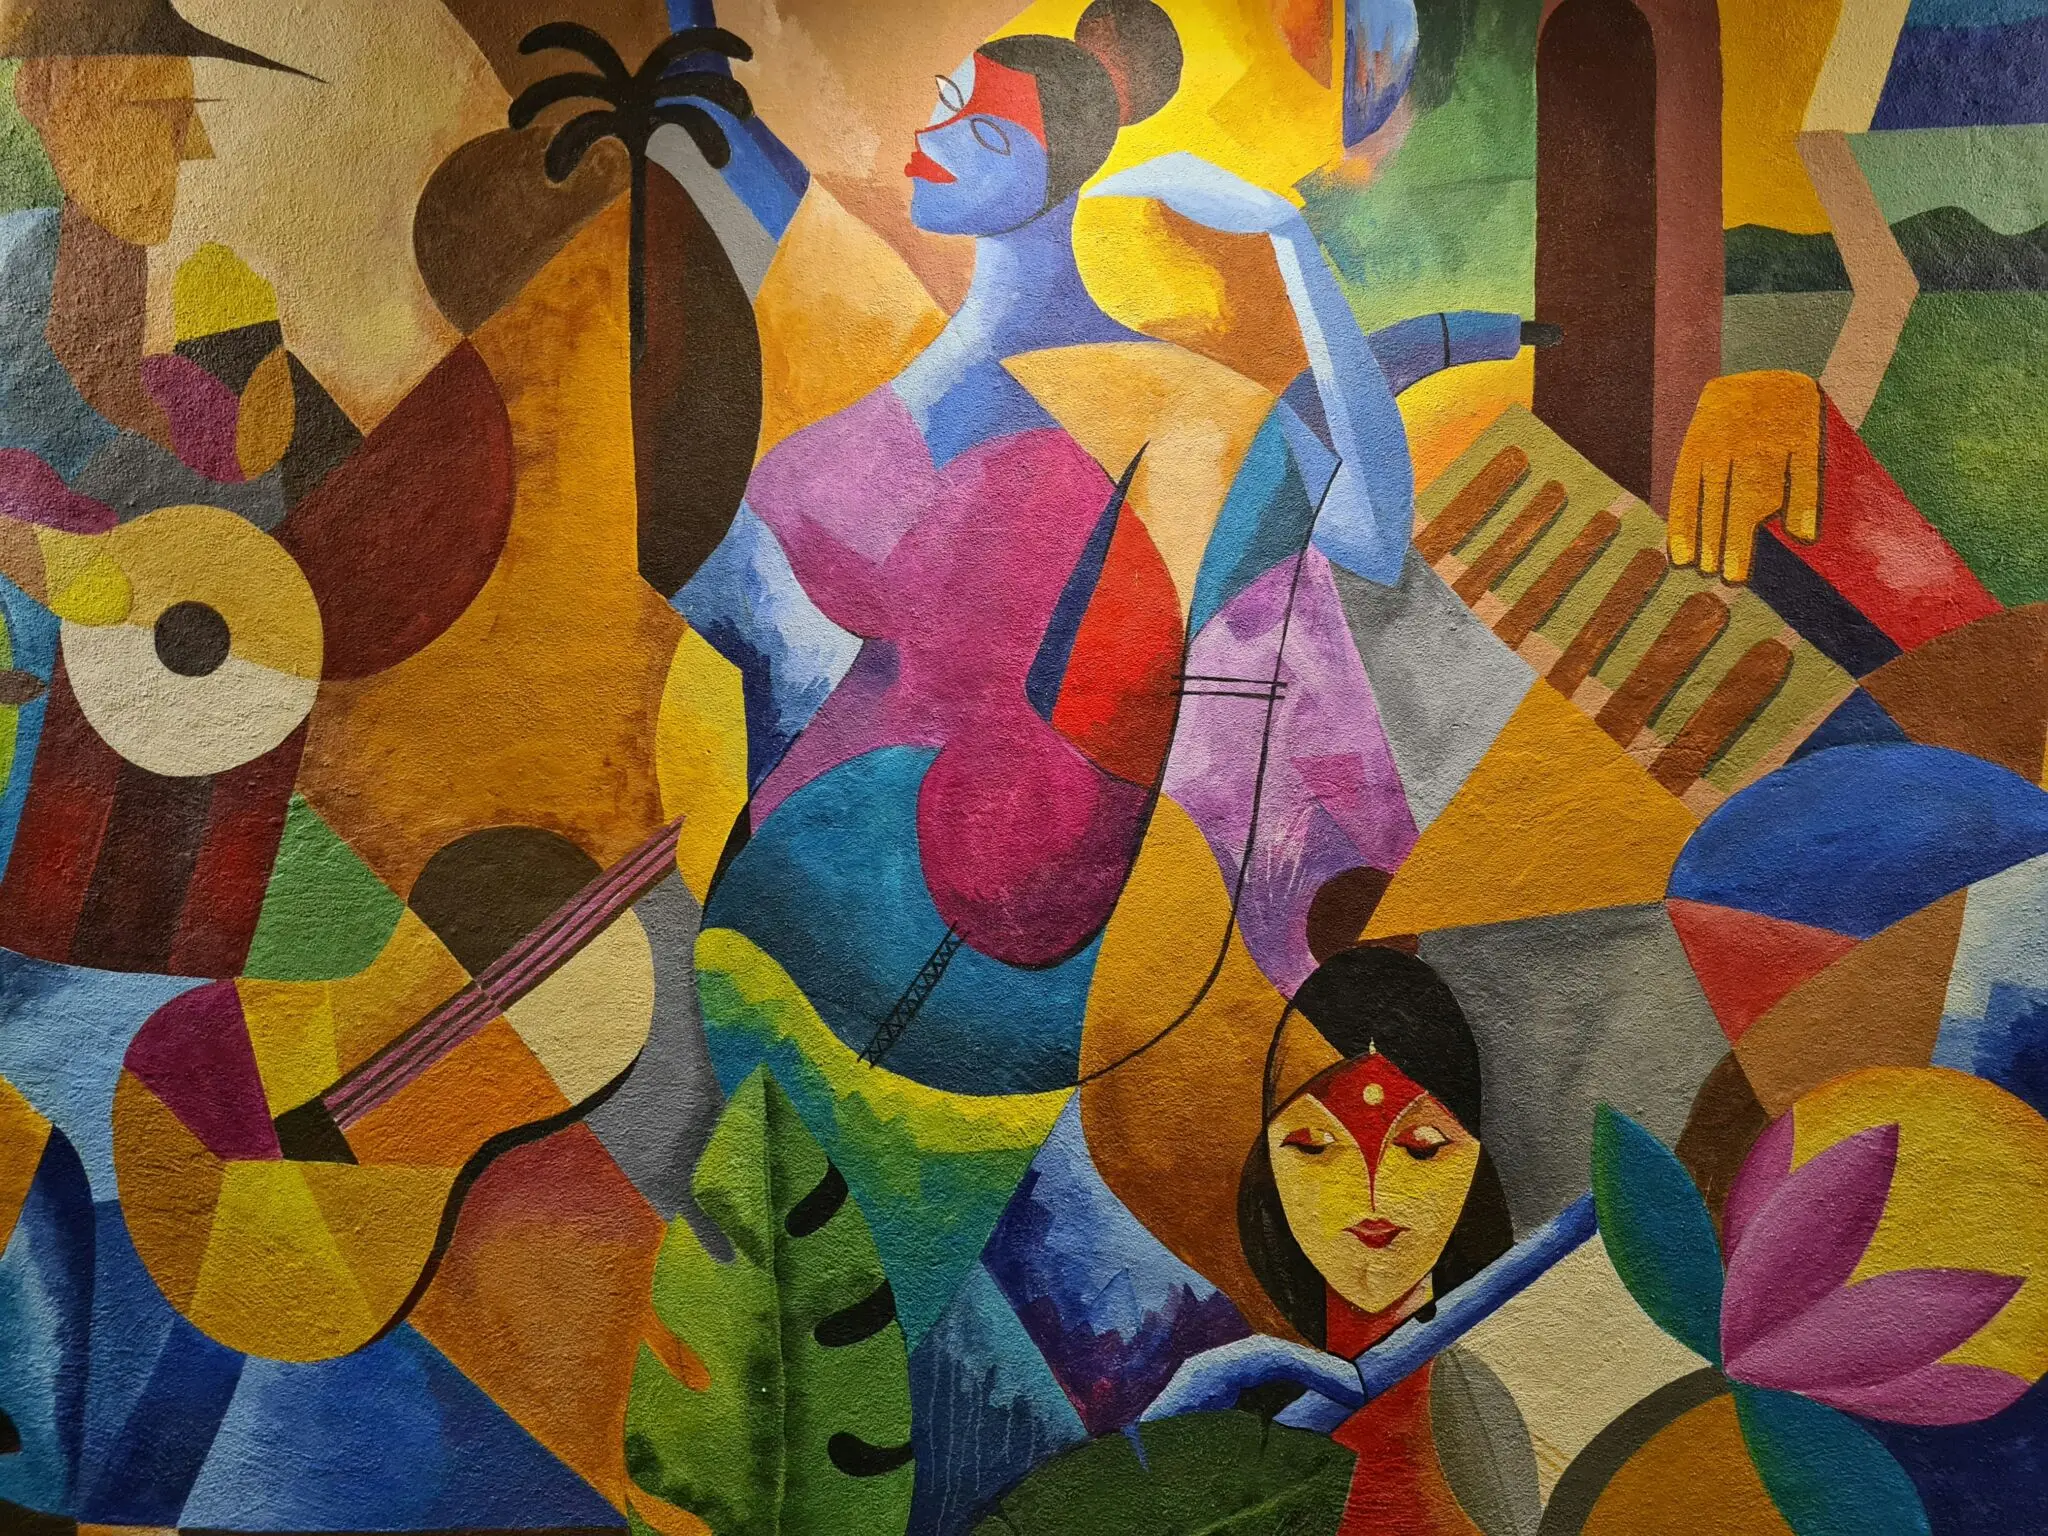
El cubismo a 950.000 libras: prima de narrativa, no de escasez
He revisado los precedentes y la conclusión es incómoda. Una pintura cubista sin historial de subasta reciente a 950.000 libras no se paga por su escasez física, porque el cubismo produjo miles de obras, sino por la narrativa que la galería construye alrededor de la pieza. Esa prima es real mientras haya dos compradores convencidos; desaparece el día en que solo quede uno.
El arte moderno funciona, en ese sentido, con la misma lógica que un reloj descatalogado: el valor se sostiene sobre la demanda, no sobre el objeto. La edición de 2026 deja dos lecciones. La primera, que el mercado primario europeo sigue siendo opaco, y que su opacidad es precisamente su margen. La segunda, que el riesgo político urbano ya es una variable de valoración que ningún catálogo recoge.
La opacidad del primario no es un defecto del mercado: es el mecanismo que permite sostener precios que ningún índice secundario validaría.
Mi posición es clara: a estos niveles, el arte contemporáneo sirve para diversificar, no para preservar capital. Quien busque refugio encontrará mejor relación entre riesgo y retorno en piezas con historial de subasta contrastado y en el tramo de 50.000 a 200.000 euros, donde la base de compradores es más ancha y la salida no depende de una sola galería.
La próxima prueba de liquidez llegará en Art Basel Miami Beach, en la primera semana de diciembre de 2026, y después en TEFAF Maastricht, en marzo de 2027. Ahí se verá si la interrupción parisina fue un accidente local o el primer aviso de un ciclo más selectivo, con precios que dejan de sostenerse por narrativa.
💎 Veredicto Wealth
El arte cubista comprado en el primario a 950.000 libras es un activo de diversificación con horizonte mínimo de siete años, no una reserva de valor. El riesgo a vigilar es la liquidez: sin historial de subasta, la salida depende de una sola galería y de un único comprador.