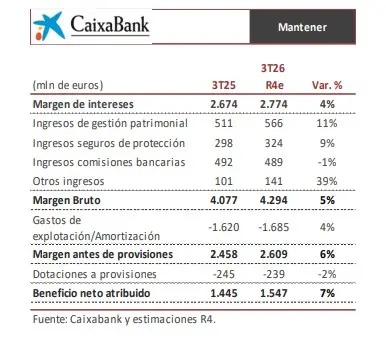
El tercer trimestre no se perfila como el más emocionante para CaixaBank. El banco presentará sus resultados del tercer trimestre fiscal de 2026 el próximo viernes 30 de octubre y los analistas esperan un crecimiento del 4% interanual en el margen de intereses de hasta los 2.774 millones de euros, en un trimestre donde creen que volverá a apoyar el avance de los volúmenes, compensando cierta compresión del margen de clientes por el coste del pasivo.
En este sentido, el sector financiero encara la recta final del ejercicio con la atención puesta en la presentación de los resultados del tercer trimestre de 2026, donde Bankinter ya ha presentado resultados. Concretamente, CaixaBank se posiciona como una de las entidades de referencia en el mercado doméstico español, mostrando una evolución operativa resiliente respaldada por la diversificación de su negocio de gestión patrimonial y seguros, aunque con ciertos condicionantes derivados del incremento en el coste del pasivo y la volatilidad de las rentabilidades de la deuda soberana.
Sin ir más lejos, tal y como explica la analista de Renta 4, Nuria Álvarez, «el consenso de analistas para el margen de intereses de CaixaBank se sitúa en torno a los 11.300 millones de euros frente a la guía de la propia entidad bancaria de unos 11.000 millones de euros, para lo que no descartamos riesgo de revisión a la baja por parte del consenso, que en todo caso se trasladaría al 2028″.
Los retos de CaixaBank para el tercer trimestre de 2026
En este contexto, las principales firmas de análisis consultadas por MERCA2, Jefferies, Renta 4 y Barclays, coinciden en señalar que el tercer trimestre para CaixaBank no apunta a ser el más explosivo en términos de expansión de los márgenes a corto plazo, mientras que los fundamentales a medio y largo plazo para la entidad bancaria presidida por Tomás Muniesa se mantienen firmemente intactos.
Siguiendo esta línea, CaixaBank registrará un incremento moderado pero positivo en su margen de intereses. Concretamente, las previsiones de la experta de Renta 4, Nuria Álvarez, apuntan a un margen de intereses para la entidad de 2.774 millones de euros, lo que representaría un avance del 4% en la tasa interanual y un 1,7% en cuanto a la comparativa trimestral. Por su parte, los modelos de Barclays proyectan el margen de intereses en los 2.836 millones de euros, superando ligeramente el consenso del mercado.
«Este comportamiento estará sustentado principalmente por el avance de los volúmenes de crédito, que compensarán de manera efectiva una cierta compresión en el margen de clientes provocada por el incremento en el coste de los recursos ajenos»
Cecilia Romero Reyes, Barclays
No obstante, desde la perspectiva de la analista de Jefferies, Miruna Chirea, se apunta que este periodo no estará exento de desafíos en la dinámica de tipos, ya que la subida de los costes de pasivo para CaixaBank limita de forma temporal el margen de expansión inmediata. Cabe destacar que durante el verano, la entidad ha ajustado de manera temporal su sensibilidad del margen de intereses ante variaciones de los tipos de interés, situándola en el 5% frente al 7,5% previo.
En cuanto a la aportación de los ingresos fuera de balance y servicios, el negocio asegurador y de gestión patrimonial, CaixaBank continúa demostrando una solidez notable. Las estimaciones conjuntas apuntan a que los ingresos de gestión patrimonial y seguros de protección mantendrán una trayectoria ascendente, consolidando una diversificación clave para mitigar cualquier escenario de bajadas de tipos futuras.
Fuente: Renta 4
El margen bruto estimado por Renta 4 se eleva hasta los 4.294 millones de euros, lo que supone un crecimiento del 5% interanual, superando el ritmo de avance de los gastos de explotación, que crecen un 4% hasta los 1.685 millones de euros. Esto permite a la entidad preservar una ratio de eficiencia muy competitiva, situada en torno al 39%. El beneficio neto atribuido estimado para el trimestre se sitúa en los 1.547 millones de euros para Renta 4 y alcanza los 1.666 millones de euros según las proyecciones de Barclays, apoyado por una buena lectura de las dotaciones a provisiones y la fortaleza operativa.
Presión en las ratios de capital y perspectivas a medio plazo
Asimismo, uno de los focos de atención prioritarios para los inversores durante la publicación de resultados del tercer trimestre fiscal de 2026 será la evolución de la ratio de capital CET1 y su impacto en la capacidad de remuneración al accionista, concretamente en la ejecución de programas de recompra de acciones. El repunte experimentado por la rentabilidad de la deuda soberana durante el trimestre se dejará notar en CaixaBank a través de la valoración a precio de mercado de la cartera de renta fija que no se encuentra a vencimiento.
En el caso específico de CaixaBank, los analistas estiman un consumo de capital derivado de este efecto de mercado de aproximadamente 10 puntos básicos. Como resultado, Barclays sitúa su previsión para la ratio CET1 plenamente cargada en el 12,55% para el tercer trimestre de 2026, lo que implica un escenario de prudencia donde el margen para anunciar nuevas recompras de acciones de forma inmediata podría verse condicionado o retrasado en comparación con trimestres anteriores, a menos que se implementen medidas adicionales de optimización de activos ponderados por riesgo.
A pesar de estos condicionantes coyunturales a corto plazo, la tesis de inversión a medio y largo plazo para CaixaBank se mantiene altamente atractiva para las principales casas de análisis. En cuanto a Jefferies, los expertos reiteran su recomendación de compra con un precio objetivo de 14,00 euros por acción, destacando que la entidad se beneficia de una posición de liderazgo indiscutible en el mercado español con una cuota de mercado cercana al 25% en préstamos y depósitos.
Asimismo, se valora positivamente su perfil defensivo en el ámbito de los depósitos, la calidad superior de sus activos, reflejada en una ratio de morosidad contenida y elevados niveles de cobertura, y un modelo de negocio diversificado gracias al peso estratégico de los seguros y la gestión de activos. De cara al cierre del ejercicio 2026 y las perspectivas hacia 2027 y 2028, el consenso del mercado anticipa que la entidad continuará cumpliendo holgadamente con los objetivos marcados en su Plan Estratégico, con estimaciones de rentabilidad sobre el capital tangible que superarán el 18% en 2026 y apuntarán hacia el 20% en 2027, consolidando un dividendo y una retribución total al accionista sostenible en el tiempo.
No hay que olvidar que la convocatoria de elecciones generales anticipadas en España, que se celebrarán el 29 de noviembre, añade un factor adicional de atención política, aunque los fundamentales operativos del banco seguirán dictando el principal pulso de su cotización bursátil.