La cadena de distribución española Dia publicó ayer 26 de octubre su avance de ventas correspondiente al tercer trimestre de 2026, superando ampliamente las estimaciones del mercado, con un incremento en ventas brutas del 11,4% y del 17,4% interanual en ventas netas. Asimismo, de esta forma, la compañía de distribución mejora de manera muy notable las expectativas tanto en España como en Argentina.
En este sentido, las ventas netas del grupo de alimentación español durante el tercer trimestre de 2026 alcanzaron los 1.670,6 millones de euros, lo que representa un crecimiento del 17,4% respecto al mismo periodo del ejercicio anterior. Estos datos reflejan una excelente tracción operativa y una alta efectividad en la ejecución del plan de negocio de proximidad de la empresa.
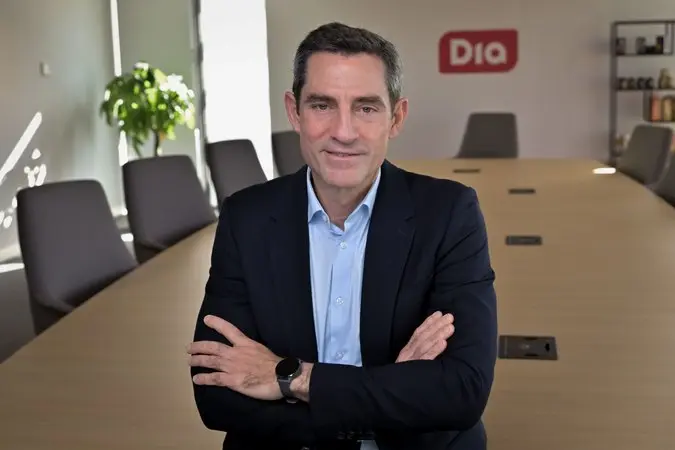
Sin ir más lejos, el CEO de la cadena de distribución española, Martín Tolcachir, explica que «los resultados del tercer trimestre de 2026 confirman la fortaleza de nuestro modelo de proximidad y los avances en la ejecución de nuestro plan estratégico. En España, seguimos ganando clientes y cuota de mercado, creciendo a un ritmo que duplica el del sector y reforzando nuestra posición competitiva».
El imparable avance de Dia en España
En este contexto, Dia en el mercado español continúa mostrando un excelente momento dinámico, acelerando su progresión frente al segundo trimestre del año. Concretamente, en España, tal y como hemos avanzado antes, las ventas brutas alcanzaron los 1.608,3 millones de euros, y un incremento de las ventas comparables del 8,3%. Asimismo, las ventas nacionales se elevaron hasta los 1.341,1 millones de euros, experimentando un avance del 11,4% interanual.
Siguiendo esta línea, este sólido desempeño en España se ha visto impulsado por una evolución muy favorable en los volúmenes de venta y una propuesta de valor altamente competitiva centrada en el formato de proximidad. De acuerdo con los datos facilitados, la compañía ha experimentado un incremento cercano al 9% interanual en el número de socios del Club Dia durante el tercer trimestre de 2026.
«Dia acelera la apertura de tiendas con 27 nuevas aperturas (+85 9M26) que compensa ampliamente los cierres puntuales (11 en 9M26), muy cerca de su objetivo anual de 100 aperturas netas»
Pablo Fernández de Mosteyrín, Renta 4
No obstante, esta fidelización de los clientes por parte de la cadena de distribución española se sustenta en pilares clave como la mitigación de la inflación en los hogares a través de productos frescos, que registraron crecimientos de doble dígito del 12% interanual, y la marca propia, que creció un 15% interanual. Si bien el canal digital de Dia ha demostrado un comportamiento excelente, tal y como detallan los propios directivos, anotando un incremento del 24% en sus ventas del tercer trimestre de 2026.
Gracias a esta dinámica comercial, Dia España ha logrado crecer a un ritmo superior al doble de la media del sector, según los datos de la consultora Nielsen IQ. «Esto se traduce en una ganancia neta de cuota de mercado de 30 puntos básicos en comparación con el mismo periodo del año anterior, consolidando su posición como cuarto operador nacional y su liderazgo indiscutible en el segmento de proximidad», expresa el analista Pablo Fernández de Renta 4.
Fuente: Dia.
En paralelo a su evolución comercial, la compañía ha acelerado de forma notable su plan de expansión orgánica. Durante el tercer trimestre de 2026, Dia España inauguró 27 nuevas tiendas, elevando la cifra a 85 aperturas acumuladas en los primeros nueve meses del año. Este despliegue en ubicaciones seleccionadas, tanto en grandes núcleos urbanos como en municipios pequeños, ha compensado ampliamente los cierres puntuales de establecimientos, concretamente, 11 cierres en el acumulado de los nueve primeros meses, incluyendo cinco tiendas deficitarias cerradas en el trimestre dentro de la estrategia de optimización de la red y protección de la rentabilidad.
Si bien, con estos movimientos, la red de tiendas de Dia en España se sitúa en 2.432 establecimientos a cierre de septiembre de 2026, quedando muy cerca de cumplir su objetivo anual fijado en 100 aperturas netas.
La estabilización del consumo en Argentina beneficia a Dia
Dia Argentina ha avanzado de manera sólida en la senda de estabilización de su consumo. Las cifras del mercado argentino han quedado por encima de las previsiones iniciales de los analistas de Renta 4. En términos de ventas brutas expresadas en euros, la filial argentina registró un crecimiento del 12,2% interanual, alcanzando los 378,4 millones de euros. Este comportamiento se ha visto favorecido por una mayor estabilidad del tipo de cambio, destacando una apreciación media del 11% del euro frente al peso argentino.
A pesar de registrar un descenso contenido del 2,5% en el volumen total de ventas, la compañía de distribución ha logrado preservar con éxito su cuota de mercado y su liderazgo en el formato de proximidad en el país austral. En cuanto a las ventas netas post NIC-29 en Argentina, estas alcanzaron los 329,5 millones de euros, reflejando un incremento del 50,5% interanual derivado de los ajustes contables exigidos en economías hiperinflacionarias.
«En Argentina, mantenemos nuestro foco en preservar la competitividad del negocio y su capacidad de autofinanciación en un entorno que continúa siendo exigente. Dichos avances son fruto del esfuerzo continuo de nuestros equipos, franquiciados y proveedores, a quienes agradezco su compromiso»
CEO de Dia, Martín Tolcachir.
Por otro lado, mirando hacia las perspectivas de futuro, de cara a los próximos meses, es posible que los catalizadores más relevantes centren su atención en la refinanciación de la deuda de Dia prevista para 2027, con un potencial de ahorro financiero estimado de entre 20 y 30 millones de euros anuales, pero también en la actualización del Plan Estratégico ante la posibilidad de haber alcanzado de forma anticipada un porcentaje elevado de sus objetivos para 2027, y una potencial desinversión del negocio en Argentina.
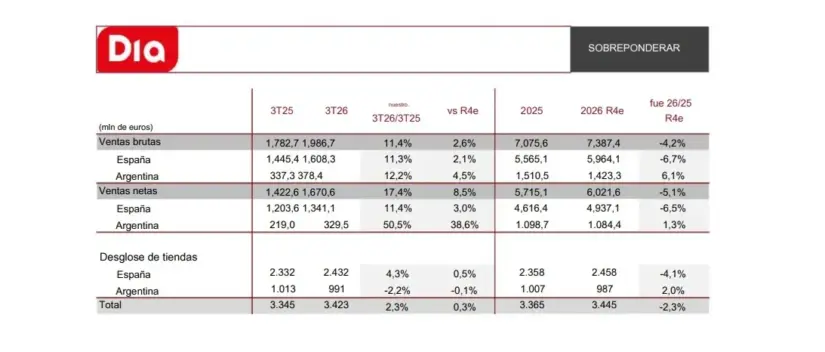
Fuente: Renta 4
No obstante, Dia también afrontará una serie de desafíos operativos claros, como la gestión del mantenimiento de un elevado ritmo de aperturas de manera estrictamente rentable y la necesidad de tener una eficiente cadena de suministro para hacer frente a la presión continua ejercida por los costes de la energía. Con todo ello, los expertos de Renta 4 se mantienen firmes, situando recomendaciones de inversión positivas como la de Sobreponderar el valor en cartera, fijando así un precio objetivo de 52,10 euros por acción, anticipando un impacto favorable.