Con las presentaciones de resultados del tercer trimestre de 2026 a punto de arrancar, las seis grandes entidades bancarias del Ibex 35, BBVA, CaixaBank, Banco Santander, Sabadell, Unicaja y Bankinter, se enfrentan a un complejo ejercicio de equilibrismo financiero. Mientras los expertos de Citi, Barclays y Jefferies vigilan de cerca la evolución de los márgenes de clientes, las entidades bancarias apuran sus distintas estrategias de autoayuda para sostener la rentabilidad.
En este sentido, en un escenario marcado por la paulatina normalización del precio del dinero y el repunte del coste salarial previsto para los próximos ejercicios, la sensibilidad del activo a los tipos de interés y la capacidad para diversificar ingresos a través de comisiones y alianzas estratégicas se perfilan como los grandes factores diferenciadores entre las entidades bancarias españolas.
Sin ir más lejos, los expertos de Barclays, liderados por Cecilia Romero Reyes, explican que «el tercer trimestre debería confirmar la solidez de los fundamentos, pero el aumento de los riesgos y la cautela en las previsiones podrían ensombrecer los buenos resultados. Los mayores rendimientos de la deuda soberana podrían retrasar las recompras de acciones, centrando la atención de los inversores en los beneficios y los dividendos de 2027″.
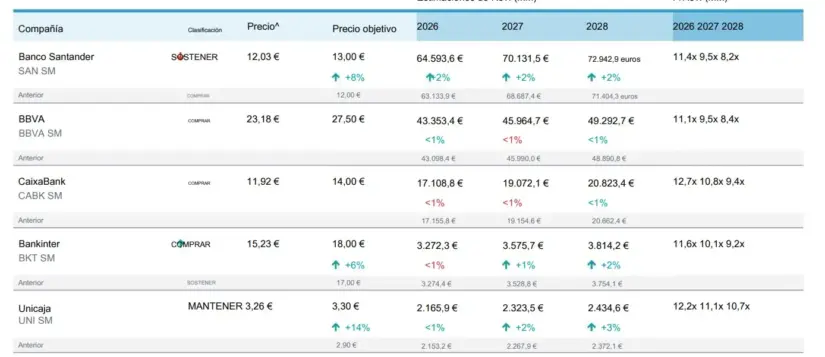
Fuente: Jefferies
Santander, BBVA y CaixaBank destacan en el análisis bursátil
En este contexto, los fundamentos siguen siendo favorables, pero tasas más altas conllevan tanto un potencial de ganancias como nuevos riesgos. El sector bancario español continúa beneficiándose de una economía nacional sólida, una actividad crediticia saludable y una calidad de activos favorables. Asimismo, las tasas más altas también deberían brindar apoyo a las ganancias, con cierto potencial de crecimiento en 2027 y beneficios más significativos en 2028 a medida que la revalorización de los activos se acelere.
Siguiendo esta línea, mientras que los expertos de Barclays muestran una postura decididamente alcista sobre activos específicos de gran capitalización, otros analistas como Jefferies han optado por moderar sus expectativas, recortando así recomendaciones estratégicas. Concretamente, dicha disparidad refleja la dificultad del mercado para consensuar si las actuales valoraciones ya descuentan el techo de beneficios o si aún existe margen de revalorización en el nuevo entorno macroeconómico.
«CaixaBank requiere un crecimiento sólido de los depósitos para cumplir con las expectativas respecto al margen de intereses; Sabadell cuenta con margen de mejora interna en términos de comisiones y costes; Bankinter combina una evolución favorable de su financiación»
Borja Ramírez, Citi
Si desglosamos las previsiones de los distintos expertos por entidades, en el centro del debate se sitúa Banco Santander. La entidad presidida por Ana Botín proyecta el mayor optimismo dentro del sector doméstico, tal y como expresan desde Barclays. «Mantenemos una recomendación de Sobreponderar con un precio objetivo de 14,50 euros. Santander se posiciona como nuestra opción preferida gracias a una sólida aceleración del beneficio por acción y al impacto positivo de la integración de Webster».
Por el contrario, Jefferies ofrece una lectura sensiblemente más cauta sobre Banco Santander, aplicando una rebaja en su consejo hasta Mantener con un precio objetivo de 13,00 euros. «El impulso operativo a medio plazo y el impacto positivo de las adquisiciones en Estados Unidos se encuentran ya plenamente descontados por el consenso de mercado». Adicionalmente, Jefferies advierte de que la incertidumbre electoral y el ajuste de tipos en Brasil imponen una prima de riesgo adicional sobre la cotización del banco.
En cuanto a BBVA, los expertos de Jefferies abanderan la postura más optimista con una recomendación de Comprar y un precio objetivo de 27,50 euros, señalando la fortaleza del negocio en México y la adecuada cobertura frente al riesgo de divisa que continuará impulsando el retorno sobre el capital tangible. En contraste, Barclays mantiene una postura prudente al considerar que «la volatilidad cambiaria en los mercados emergentes y los crecientes requerimientos de capital podrían limitar el margen para nuevas recompras de acciones a corto plazo».
Por otro lado, mientras CaixaBank cosecha un respaldo generalizado con recomendaciones de compra por parte de Citi y de Jefferies, Unicaja se consolida como la entidad bancaria que despierta mayor cautela en el sector. Desde Barclays explican que «la menor diversificación de ingresos y la elevada sensibilidad negativa del capital CET 1 de Unicaja, ante el repunte de los rendimientos soberanos, limitan su atractivo frente a sus competidores».
La dinámica del margen de intereses y la sensibilidad a tipos de los bancos españoles
El desempeño operativo del sector bancario en el tercer trimestre de 2026 demuestra una resistencia notable en la generación de los ingresos recurrentes, pero la evolución del margen de clientes empieza a reflejar comportamientos asimétricos entre entidades financieras. Sin ir más lejos, la capacidad de traslación del coste de los depósitos y la velocidad de repreciación de las carteras crediticias continúan marcando el ritmo de la rentabilidad.
Bankinter emerge como la entidad mejor posicionada para capitalizar el mantenimiento de tipos de interés altos a corto plazo. «Bankinter cotiza a un descuento histórico anómalo frente a sus pares domésticos a pesar de presentar la mayor sensibilidad positiva del activo ante un entorno de tipos elevados», afirman desde Jefferies. Frente a esta visión, Barclays mantiene una posición neutra, señalando que «se requiere un mensaje más contundente por parte del equipo gestor respecto a las guías del NII de cara a 2027 para justificar una revalorización adicional».
En el caso de CaixaBank, el debate se centra en las elevadas exigencias del mercado sobre su senda de ingresos a medio plazo. Aunque la entidad goza de una posición dominante en el mercado ibérico, Citi y Jefferies coinciden en recalcar que el cumplimiento de los objetivos de ingresos netos por intereses exigirá un esfuerzo superior en la gestión de pasivos. «Las estimaciones de consenso para CaixaBank de cara al periodo 2027/2028 son exigentes y requerirán un crecimiento acelerado en la captación de depósitos para sostener los márgenes previstos», añaden desde Jefferies.
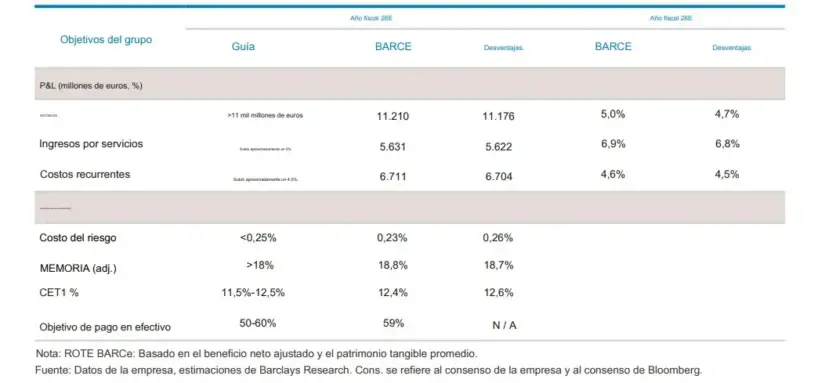
Fuente: Barclays
Por su parte, Banco Sabadell ha capturado la atención de los analistas gracias a la ejecución de sus iniciativas de autoayuda y diversificación de ingresos. «Sabadell muestra una visibilidad mejorada gracias a la contribución de la alianza renovada con Amundi en gestión de activos y a la reducción de costes asociados a activos adjudicados tras el acuerdo con Intrum», señalan desde Barclays. Además, añaden que «la entrada del grupo francés BPCE con un 7% del capital aporta estabilidad accionarial y refuerza la narrativa de valoración».
«La estrategia importa más que el tercer trimestre. Vemos progreso en el capital y ambiciones en los costes, y las implicaciones del BPCE como catalizadores más importantes que las propias ganancias trimestrales»
Cecilia Romero Reyes, Barclays
Por último, el impacto de los mercados de renta fija en los niveles de solvencia representa uno de los puntos de consenso más relevantes entre Citi, Barclays y Jefferies. El aumento de las rentabilidades de la deuda pública ha generado minusvalías latentes en las carteras clasificadas a valor razonable con cambios en otro resultado global (FVOCI), afectando la ratio CET1 de la mayoría de los bancos. Según advierte Barclays, «el repunte de los rendimientos soberanos ejercerá una presión directa sobre el capital CET1 del tercer trimestre de 2026 en entidades como Unicaja, Sabadell y BBVA, lo que podría aplazar o moderar los anuncios de nuevas recompras extraordinarias de acciones«.