
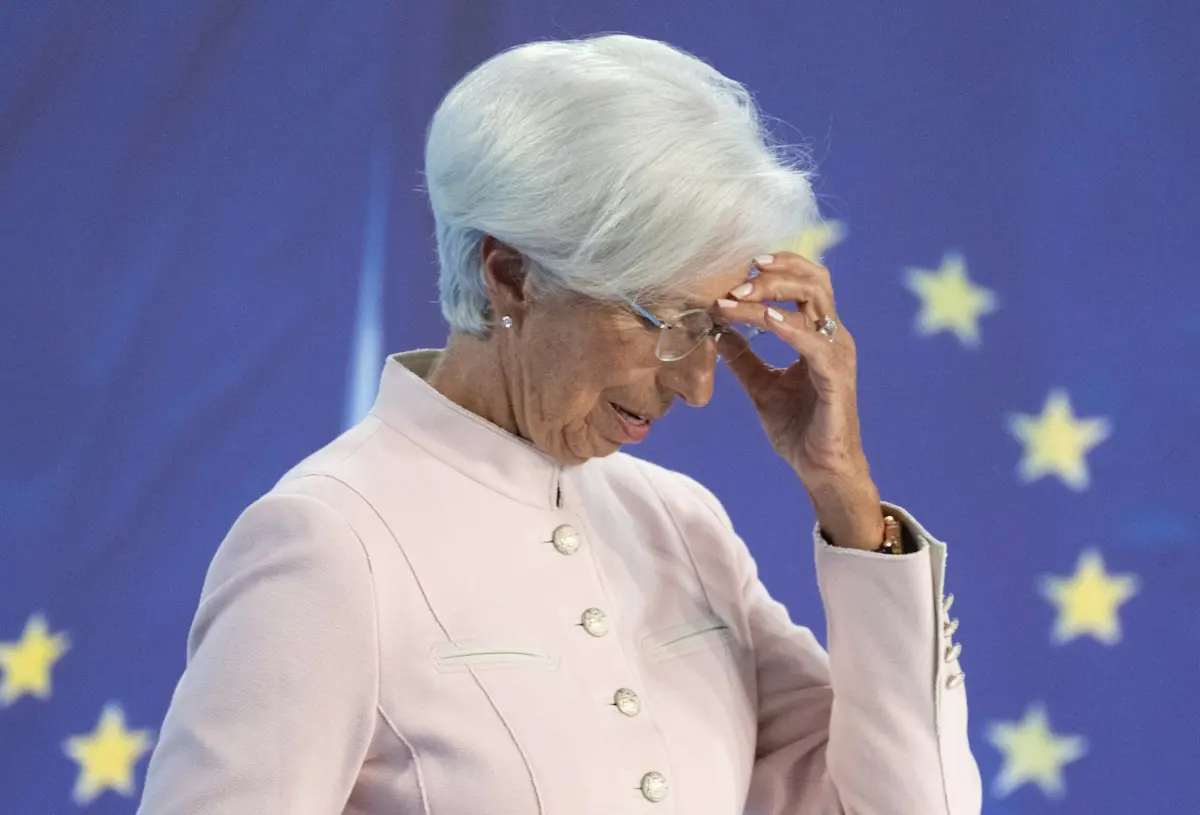
Lagarde no mueve ficha. La presidenta del Banco Central Europeo defiende que las subidas moderadas de tipos siguen siendo la respuesta adecuada al repunte de la inflación, y descarta que el encarecimiento de la energía esté empujando al alza los salarios. Ni pausas que relajen la vigilancia, ni giros bruscos que rompan lo que ya funciona.
El mensaje tiene dos destinatarios. El primero son unos mercados que llevan semanas especulando con un cambio de estrategia en Fráncfort. El segundo, los hogares y las empresas que ya notan cómo el euríbor condiciona cada cuota hipotecaria y cada línea de crédito. Lagarde habla para ambos, aunque su mandato sea uno solo: devolver la inflación al 2% sin descarrilar la economía de la zona euro.
El BCE descarta las subidas de 50 puntos básicos
Su argumento central es que la energía no alimenta espirales salariales. El encarecimiento de la electricidad, del gas o del petróleo no se está trasladando a los sueldos, y ese es justo el punto que más inquieta a Fráncfort. Si las nóminas empezaran a correr tras los precios, el banco central tendría que endurecer el tono mucho más rápido de lo que desea.
Por eso el consejo de gobierno mantiene la puerta cerrada a los movimientos de 50 puntos básicos. Fueron la herramienta de la fase más agresiva del ciclo, cuando la inflación obligaba a golpes de efecto y a mensajes duros. Ahora la estrategia es otra: pasos cortos, previsibles y revisables en cada reunión, con la vista puesta en los datos y no en los titulares.
También el lenguaje ha cambiado. Términos como ‘moderación’ o ‘gradualismo’ han sustituido a las referencias a subidas ‘significativas’ que dominaban el discurso hace un par de años. Ese giro no es casual: marca una transición desde la política de choque hacia una gestión fina, más pendiente de no pasarse de frenada que de repartir titulares.
La razón de fondo es tan simple como incómoda. Subir demasiado rápido ahoga el crédito; subir demasiado poco deja a la inflación instalada en la economía. Entre esos dos abismos, Lagarde ha elegido el camino estrecho. Y lo defiende con una insistencia que, en sí misma, ya es un mensaje: el BCE no piensa improvisar.
Sostener la inflación a raya sin descolocar el crédito es el equilibrio más difícil de un banco central, y Lagarde ha decidido recorrerlo con pasos cortos.
Qué significa para el euríbor y las hipotecas
Para el ciudadano, todo esto se traduce en una pregunta concreta: ¿hacia dónde va el euríbor? Cada décima de este índice mueve las cuotas de miles de hipotecas variables firmadas hace años y condiciona el coste al que una pyme renueva su su circulante. Si el BCE sube de forma moderada, el euríbor no debería dar un salto brusco, pero tampoco cabe esperar alivios rápidos.
Ahí está el delicado equilibrio del que habla Lagarde. Un endurecimiento excesivo encarecería la financiación justo cuando muchas empresas empiezan a recuperar la inversión y a mirar de nuevo a largo plazo. Uno insuficiente mantendría la inflación pegada a la cesta de la compra y erosionaría el poder adquisitivo de quien cobra a fin de mes. El banco central apuesta por no forzar ninguna de las dos.
El riesgo que Lagarde no quiere repetir
Hay una lección histórica que sobrevuela la decisión. Cuando un banco central se queda detrás de la curva, corregir el error después cuesta el doble. Ocurrió en los años setenta y ochenta, cuando la Reserva Federal tuvo que llevar los tipos a niveles hoy impensables para domar una inflación desbocada, y el ajuste se pagó con una recesión severa. Lagarde conoce el precedente y actúa en consecuencia: prefiere pecar de prudente que de lenta.
La crítica razonable es la contraria. La prudencia también tiene un precio, y ese precio lo paga el ahorrador y el deudor mientras los precios se mantienen por encima del objetivo. Sostener tipos moderados durante más tiempo implica aceptar que el 2% tardará en llegar. No es un plan sin coste, y en Fráncfort lo saben.
Y hay un matiz que conviene no perder de vista. La moderación no equivale a pasividad. El BCE seguirá decidiendo reunión a reunión, y cualquier sorpresa en los costes laborales o en los servicios puede reabrir la puerta a movimientos más contundentes. La cautela de Lagarde es táctica, no doctrinal.
Los analistas, en general, esperan una senda estable, sin recortes ni subidas de calado mientras la inflación no dé señales claras de converger hacia el objetivo. Anticipar el próximo movimiento del BCE se ha convertido en un ejercicio de adivinación, y eso es precisamente lo que la presidenta quiere evitar.
A corto plazo, toda la atención se concentra en los próximos datos de inflación subyacente y en las actas del consejo de gobierno. Si la energía se enfría y los salarios siguen contenidos, Lagarde tendrá margen para sostener el rumbo sin sobresaltos. Si, por el contrario, las subidas se contagian al resto de la cesta, la moderación empezará a sonar a excusa. Ese es el examen que tiene delante, y no hay discurso que lo apruebe por ella.








